FCA har publisert endelig veiledning som definerer hvilke kryptobedrifter som vil trenge autorisasjon under Storbritannias kommende regulatoriske regime. Tydeligheten fjerner en stor usikkerhet for selskaper, men et separat problem gjenstår: Britiske banker kan fortsatt begrense kunder fra å sende penger til kryptoplattformer.
FCA godkjenner regelverket for krypto, men britiske banker kan fortsatt blokkere overføringer
SKREVET AV
DEL
Viktige punkter
- FCA-veiledningen fastsetter hvilke britiske kryptoselskaper som trenger autorisasjon under regler som starter 25. okt. 2027.
- Britiske banker kan fortsatt begrense kryptotransaksjoner, noe som begrenser effekten av tydeligere FCA-regulering.
- Søknader åpner 30. sept. mens Parlamentet vurderer bredere regler om kryptos tilgang til banktjenester.
FCA fastsetter oppstart 25. okt. 2027 for nytt britisk autorisasjonsregime for krypto
Storbritannia har gitt kryptoselskaper et langt tydeligere svar på et spørsmål som har hengt over bransjen i årevis: Når blir en virksomhet innen digitale eiendeler regulert?
Finanstilsynet Financial Conduct Authority publiserte sin endelige veiledning om omfanget (perimeter) for kryptoaktiva 16. september. Fra 25. okt. 2027 vil virksomheter som utfører omfattede aktiviteter i Storbritannia som hovedregel trenge FCA-autorisasjon, med mindre et unntak eller en overgangsordning gjelder.
Reglene omfatter utstedelse av stablecoins, kryptohandelsplattformer, å håndtere og tilrettelegge transaksjoner, forvaring og staking. De påvirker også utenlandske selskaper som betjener britiske kunder og tradisjonelle finansinstitusjoner som går inn i krypto.
Kryptoselskaper har to uker før portalen åpner
Tidspunktet er viktig.
Søknader åpner 30. sept. 2026, med overgangsvinduet som stenger 28. feb. 2027. Eksisterende registreringer vil ikke automatisk bli konvertert til autorisasjon under det nye regimet.
David Geale, FCA’s administrerende direktør for forbrukere, betalinger og konkurranse, sa at regulatoren ønsker at selskaper skal forstå hvor de står før de søker.
“Vi bygger et krypto-regime som selskaper, forbrukere og internasjonale partnere kan ha tillit til,” sa Geale. “Denne veiledningen gir selskaper den tydeligheten de har bedt om, slik at de kan forberede seg med trygghet.”
FCA planlegger også ytterligere høring om endringer i omfanget etter endringer i den underliggende lovgivningen.
Banker kan fortsatt holde kryptodøren stengt
Regulatorisk godkjenning vil imidlertid ikke garantere friksjonsfri tilgang til Storbritannias banksystem.
Ni av de 10 største britiske detaljhandelsbankene blokkerer eller begrenser noen kryptorelaterte transaksjoner, ifølge The Banker. Det forventes ikke at FCA vil tvinge långivere til å fjerne disse begrensningene når det nye regimet begynner, noe som gjør at hver enkelt bank kan bestemme sin risikovilje.
Regjeringen har tidligere sagt at bankbeslutninger i stor grad forblir kommersielle, samtidig som den også har uttalt at lisensierte kryptoselskaper ikke bør møte begrensninger bare fordi de opererer i sektoren.
For børser og kunder skaper det en viktig selvmotsigelse: kryptobedrifter kan snart ha en full FCA-lisens, men fortsatt slite med banktilgang.
Parlamentet øker presset
Den saken har nå nådd Parlamentet.
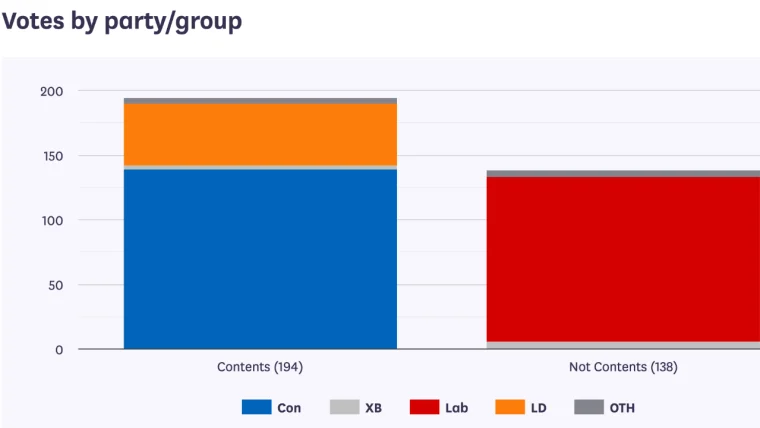
House of Lords støttet nylig endring 88 til Financial Services and Markets Bill, som pålegger Treasury å utvikle en nasjonal strategi for digitale eiendeler som dekker krypto, stablecoins, tokenisering og tilgang til bank- og betalingstjenester. Forslaget ble vedtatt 194–138.
Lovforslaget har siden blitt flyttet til House of Commons, så bestemmelsen er ennå ikke lov.
For det britiske kryptomarkedet fjerner FCA-veiledningen en stor kilde til usikkerhet. Den neste testen er om regulatorisk legitimitet oversettes til noe like viktig: praktisk tilgang til finanssystemet.

Denne artikkelen er oversatt fra engelsk ved hjelp av kunstig intelligens. Den originale engelske versjonen er den autoritative kilden; automatiske oversettelser kan inneholde unøyaktigheter, særlig i juridisk og regulatorisk terminologi.