Zuid-Korea legt de regelgevende basis om vanaf februari 2027 aandelen, obligaties, fondsen en fractioneel verhandelde effecten op een blockchain-infrastructuur te brengen.
Zuid-Korea opent in 2027 een markt van 5 biljoen dollar voor tokenized aandelen en obligaties
GESCHREVEN DOOR
DELEN
Belangrijkste punten
- Zuid-Korea is van plan om vanaf 4 februari 2027 tokenized aandelen, obligaties en fondsen toe te staan onder nieuwe regels van de FSC.
- Dit kader zou het institutionele gebruik van blockchain op een van de grootste kapitaalmarkten van Azië kunnen versterken.
- De belangrijkste vraag is of latere fasen worden uitgebreid naar openbare effecten en afwikkeling op basis van stablecoins.
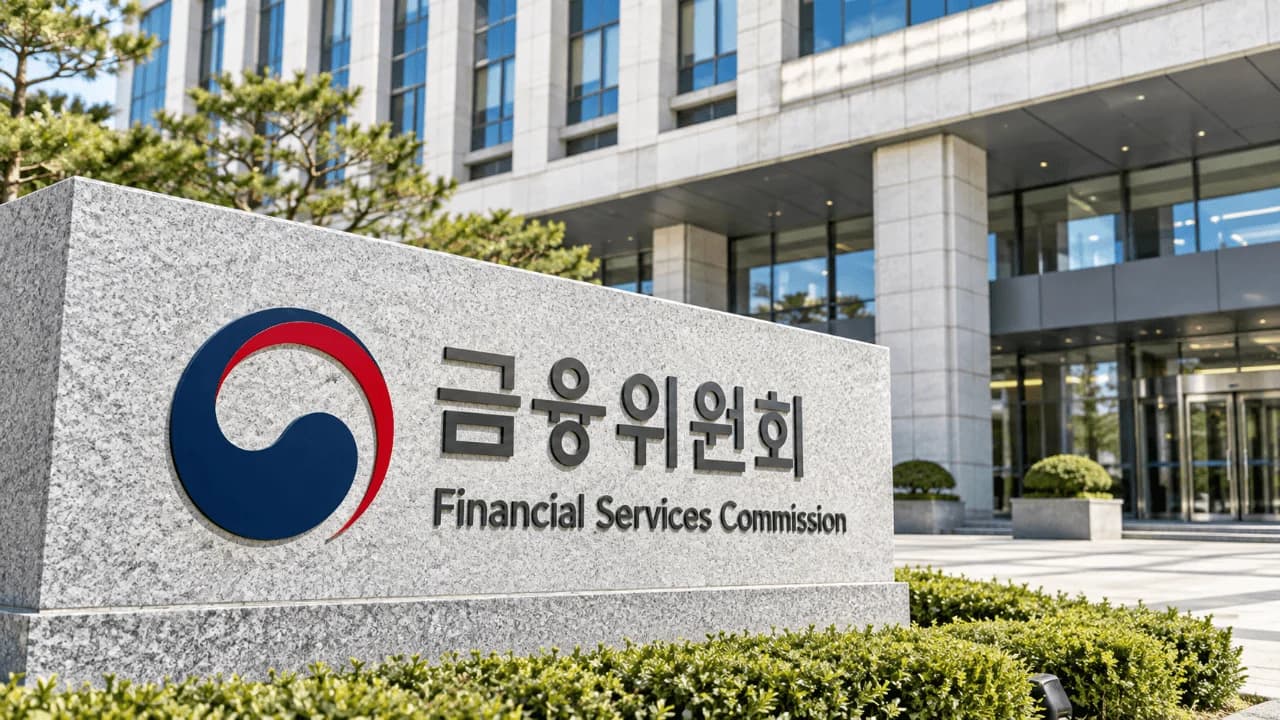
Nieuwe FSC-regels beogen aandelen en obligaties op de blockchain te brengen
Zuid-Korea bereidt zich voor om een aanzienlijk deel van zijn traditionele financiële markt naar de blockchain te verplaatsen.
De Financial Services Commission heeft regelgeving voorgesteld die het mogelijk maakt dat effecten, waaronder aandelen, obligaties en fondsen, vanaf 4 februari 2027 in tokenvorm worden uitgegeven en in omloop worden gebracht. De voorstellen worden van 2 oktober tot en met 11 november ter openbare raadpleging voorgelegd, waarna het goedkeuringsproces wordt doorlopen.
Deze ontwikkeling volgt op wetgeving die eerder dit jaar is aangenomen en waarin security tokens formeel werden erkend als een digitale vorm van effecten binnen het Zuid-Koreaanse kader voor elektronische registratie.
Tokenisatie begint bij instellingen
Zuid-Korea begint bewust op kleine schaal.
De eerste fase zal zich richten op particuliere geldmarktfondsen en obligaties voor institutionele beleggers, op trustgebaseerde tokenisatie van niet-beursgenoteerde aandelen en op openbaar aangeboden effecten voor fractionele beleggingen.
In latere fasen zou afwikkeling op de blockchain in combinatie met stablecoins kunnen worden geïntroduceerd, hoewel de FSC aangeeft dat deze stap afhankelijk is van de resultaten van eerdere fasen, technologische ontwikkelingen en nog in behandeling zijnde wetgeving inzake stablecoins.
Dit is van belang voor de cryptomarkt, omdat tokenisatie zich niet langer beperkt tot experimentele activa uit de echte wereld, maar zich uitbreidt naar gevestigde effectenmarkten met institutionele liquiditeit.
Toezichthouders plaatsen vangrails rond de blockchain-rails
Het voorgestelde kader handhaaft de conventionele marktcontroles strikt.
Gedistribueerde grootboeken moeten worden gedeeld door ten minste twee entiteiten voor rekeningbeheer, naast de Korea Securities Depository. Bedrijven die toestemming krijgen om getokeniseerde effecten uit te geven en klantrekeningen rechtstreeks te beheren, zouden te maken krijgen met een minimumvereiste voor eigen vermogen van 3 miljoen dollar (4 miljard KRW), naast personeelseisen op het gebied van compliance, rekeningbeheer en technologie.
Particuliere beleggers zouden worden beperkt tot 74.000 dollar (100 miljoen KRW) aan jaarlijkse netto-aankopen per OTC-beurs, een maatregel die bedoeld is om het risico voor beleggers te beperken naarmate de handel op de secundaire markt toeneemt.
Korea sluit zich aan bij de wereldwijde race om tokenisatie
De omvang van de kansen is moeilijk te negeren. Alleen al de beursgenoteerde aandelenmarkt van Zuid-Korea heeft volgens gegevens van Vantage Markets in 2026 een marktkapitalisatie van 4,89 biljoen dollar bereikt, wat de omvang onderstreept van het financiële systeem dat uiteindelijk zou kunnen worden gekoppeld aan een tokenisatie-infrastructuur.
De onmiddellijke uitrol in februari zal slechts een fractie van dat universum bestrijken. Het is niet de bedoeling om alle Koreaanse aandelen en obligaties van de ene op de andere dag op de blockchain te zetten.
Maar de richting is duidelijk.
Zuid-Korea creëert een wettelijk kader om blockchain-registraties binnen gereguleerde kapitaalmarkten te integreren, en is vervolgens van plan om uit te breiden van institutionele producten naar een breder scala aan effecten en mogelijk ook de afwikkeling van stablecoins.
Voor de tokenisatiesector is dat het belangrijkste nieuws: weer een grote financiële markt die blockchain van proefproject naar gereguleerde infrastructuur tilt.

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.