Volgens Grayscale wordt het rendement van Bitcoin over drie jaar negatief wanneer de 15 sterkste handelsdagen buiten beschouwing worden gelaten. De analyse laat zien hoe kortstondige stijgingen de resultaten op lange termijn kunnen domineren, en legt daarmee de mogelijke kosten bloot van het afwachten buiten de markt.
Als je de 15 beste dagen van Bitcoin buiten beschouwing laat, verandert een winst van 225% over drie jaar in een verlies: Grayscale
GESCHREVEN DOOR
DELEN
Belangrijkste conclusies
- Als de vijf beste dagen buiten beschouwing worden gelaten, daalt het rendement van Bitcoin over drie jaar tot 95%.
- Als de tien sterkste sessies worden weggelaten, blijft er een cumulatieve winst van 27% over.
- Grayscale geeft de voorkeur aan een consistente blootstelling boven het proberen het juiste moment voor stijgingen te kiezen.
Slechts 15 dagen scheiden de winst van bitcoin van een verlies
Het missen van de sterkste stijgingen van bitcoin kan de beleggingsresultaten op lange termijn aanzienlijk beïnvloeden, zo blijkt uit een analyse die Grayscale op 5 oktober publiceerde. Zach Pandl, hoofd onderzoek bij de beheerder van digitale activa, onderzocht in de onderzoeksserie The Stack de opportuniteitskosten van het buiten de bitcoinmarkt blijven. Met alternatieve kosten wordt hier bedoeld: potentiële winsten die gemist worden doordat men niet belegt.
Bitcoin (BTC) behaalde een rendement van ongeveer 225% over de onderzochte periode van drie jaar tot en met 23 september. Als de vijf beste handelsdagen buiten beschouwing worden gelaten, daalt het cumulatieve rendement tot 95%. Zonder de top 10 daalde het rendement tot 27%, terwijl het uitsluiten van de 15 sterkste dagen een verlies van 11% opleverde.
Pandl schreef:
"Beleggers die wachten tot de volatiliteit afneemt of de vooruitzichten duidelijker worden, zullen wellicht merken dat een groot deel van de herwaardering al heeft plaatsgevonden."
De berekening illustreert het effect van het missen van geselecteerde positieve sessies, terwijl de overige dagelijkse koersveranderingen over de gehele periode worden meegenomen. Bij een hypothetische startinvestering van 10.000 dollar zou een rendement van 225% 32.500 dollar vóór kosten opleveren, vergeleken met 8.900 dollar in het scenario waarin de 15 beste dagen buiten beschouwing worden gelaten.

Wachten op rust kan betekenen dat je een herstel mist
Pogingen om kortetermijnverliezen te vermijden kunnen ertoe leiden dat beleggers buiten de markt staan wanneer de prijzen weer stijgen, een uitdaging die verder reikt dan cryptovaluta. De Financial Industry Regulatory Authority (FINRA) legde uit dat markt-timing inhoudt dat beleggingen worden verschoven om te anticiperen op kortetermijnprijsbewegingen. Sterke handelssessies doen zich soms voor tijdens turbulente periodes, dus een uitstap tijdens een tijdelijke uitverkoop brengt het risico met zich mee dat het herstel wordt gemist.
Die afweging draait om volatiliteit, die de omvang van prijsschommelingen meet, in plaats van of prijzen uiteindelijk stijgen of dalen. De steekproef van Grayscale illustreert de concentratie: minder dan 0,5% van de dagen bood voldoende opwaarts potentieel, zodat het uitsluiten ervan de cumulatieve winst van BTC meer dan halveerde.
De gemeten volatiliteit van Bitcoin hangt volgens een analyse van 8 september door crypto-analysebedrijf Glassnode ook samen met eigendoms patronen. Het bedrijf identificeerde het aanbod van langetermijnhouders als de sterkste verklarende variabele voor volatiliteit onder de onderzochte factoren. Dit zijn munten die ten minste 155 dagen worden aangehouden. Deze maatstaf verklaarde bijna 19% van de variatie na het wegfilteren van statistische trends op langere termijn, een verband dat geen oorzakelijk verband aantoont.
Grayscale geeft de voorkeur aan langetermijnblootstelling boven markttiming
De concentratie van winsten uit het verleden is een andere kwestie dan de vraag hoeveel de cryptovaluta in toekomstige cycli zou kunnen stijgen. Ki Young Ju, oprichter en CEO van Cryptoquant, voorspelde op 22 september een driemaal tot vijfmaal zo hoog rendement per cyclus, naast een mildere neergang. De prognose van de directeur van het crypto-analysebedrijf heeft betrekking op potentiële prestaties, terwijl de berekening van Pandl een waargenomen periode onderzoekt.
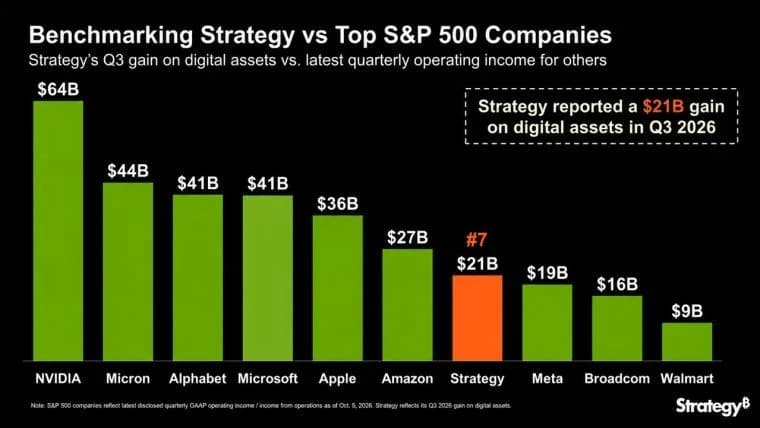
Het beleggingsinstrument kan ook de prijsschommelingen beïnvloeden die gepaard gaan met blootstelling aan een op bitcoin gericht bedrijf. Uit de vergelijking van Michael Saylor tussen bitcoin en Strategy-effecten bleek aan de hand van een grafiek van 2 oktober dat er verschillende volatiliteitsprofielen zijn. Saylor is uitvoerend voorzitter van Strategy Inc. (Nasdaq: MSTR), het grootste bitcoin-treasurybedrijf met een portefeuille ter waarde van meer dan 72 miljard dollar. De aandelen van dit bedrijf brengen bedrijfsgerelateerde risico’s met zich mee die verschillen van het rechtstreeks bezitten van de cryptovaluta.
Grayscale gebruikte de marktprijs van BTC en de Nasdaq-100-index, die grote niet-financiële bedrijven volgt die op de Nasdaq zijn genoteerd, exclusief beheerskosten en onkosten. De winsten van de aandelenbenchmark waren minder geconcentreerd: zonder de 15 beste handelsdagen daalde het rendement over drie jaar van 109% naar 21%.
Pandl stelt dat de sterkste handelsdagen niet betrouwbaar kunnen worden voorspeld, wat de voorkeur van het bedrijf voor een consistente, langetermijnblootstelling onder beleggers die kapitaalgroei nastreven, ondersteunt. Die aanpak profiteert van stijgingen wanneer deze zich voordoen, terwijl de blootstelling aan dalingen behouden blijft.
Grayscale heeft vier modelportefeuilles gelanceerd waarmee financieel adviseurs via beursgenoteerde producten een gediversifieerde blootstelling aan cryptovaluta kunnen opbouwen. De strategieën
Lees nu: Grayscale lanceert vier cryptoportfolio’s voor financiële adviseurs

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.