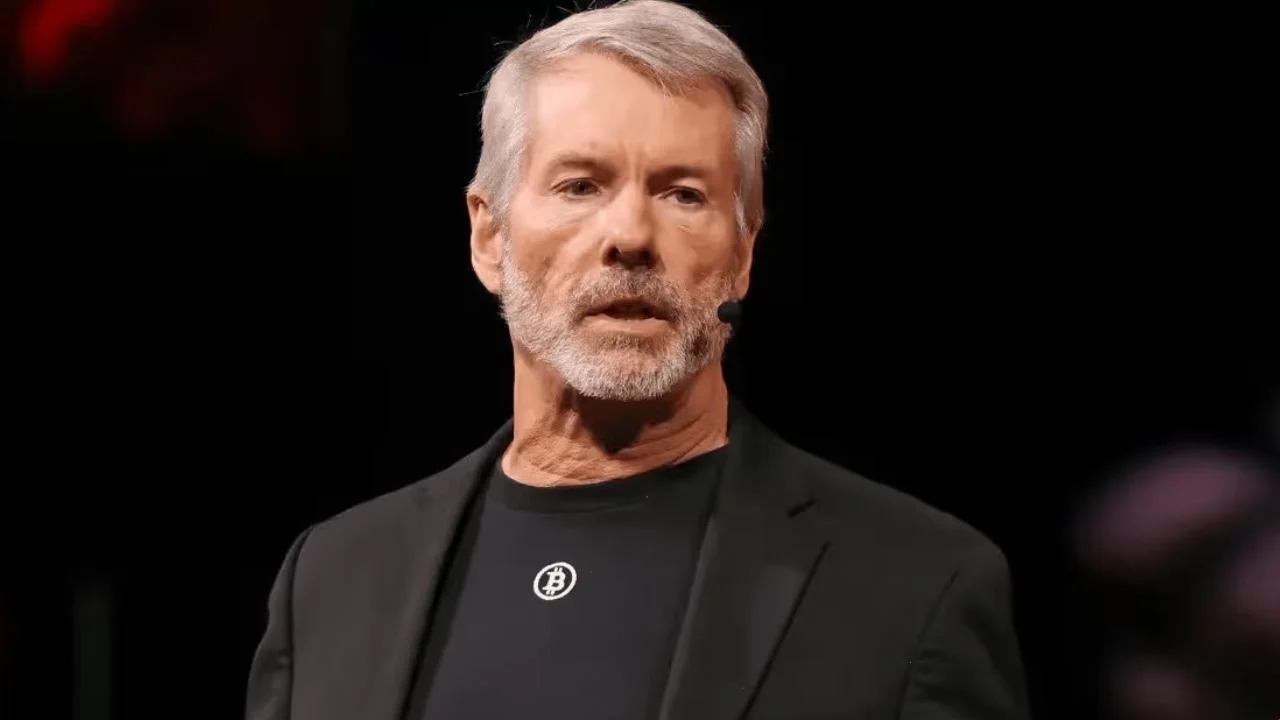
Michael Saylor wil dat banken bitcoin in bewaring nemen en er leningen tegen verstrekken, zodat eigenaren meer mogelijkheden krijgen om hun bezit te benutten. Hij pleit ook voor een traject voor de verzekeringssector en een herziening van de kapitaalregels die van toepassing zijn op bepaalde crypto-posities.
Michael Saylor stelt regels voor waarmee banken leningen kunnen verstrekken op basis van bitcoin
GESCHREVEN DOOR

DELEN
Belangrijkste punten
- Saylor wil dat banken bitcoin voor klanten bewaren en daar leningen tegen verstrekken.
- Hij pleit voor een praktische manier waarop verzekeraars digitaal kapitaal kunnen inzetten.
- Hij wil dat toezichthouders onderscheid maken tussen beheer, kredietverlening en directe blootstelling.
Wat Saylor wil dat banken bitcoin-eigenaren aanbieden
Bitcoin-eigenaren zouden meer mogelijkheden krijgen om te lenen of bewaarservices te verkrijgen als banken onder werkbare regels zouden kunnen concurreren om hun zaken binnen te halen. Michael Saylor, uitvoerend voorzitter van Strategy Inc. (Nasdaq: MSTR), pleitte hiervoor in een beleidsessay van 26 september, waarin hij banken opriep om het activum voor klanten te bewaren en er krediet tegen te verstrekken. Strategy is een beursgenoteerd bedrijf met een grote bitcoin-voorraad.
Bewaring houdt in dat een activum namens een klant wordt bewaard. Kredietverlening op basis van bitcoin zou een eigenaar in staat stellen zijn bezit als onderpand te verpanden en een lening te ontvangen zonder deze onmiddellijk te verkopen. De eigenaar zou blootstelling aan de prijs van bitcoin behouden, terwijl de kredietverstrekker het risico zou moeten beheren dat het onderpand in waarde daalt.
Saylor omschrijft bitcoin als „digitaal kapitaal“ en verwacht dat acceptatie door banken de groei van de sector zal stimuleren. Zijn betoog bouwt voort op een eerdere pleidooi om bitcoin in banken en kapitaalmarkten te introduceren. In het deel over het bankwezen van het essay richt hij zich op wat instellingen eigenaren rechtstreeks zouden kunnen bieden: beheer, financiering en een keuze uit concurrerende aanbieders.
De keuze tussen het rechtstreeks aanhouden van bitcoin en het gebruik van een bewaarder is een van de vijf rechten die hij voor digitale activa voorstelt. Saylor stelt dat eigenaren de mogelijkheid moeten hebben om activa zelf aan te houden of een aanbieder te kiezen. Meer bankopties zouden, volgens hem, bitcoin nuttig maken voor klanten die naast eigendom ook financiële diensten willen.
Waarom hij een herziening van de bankregels wil
Banken lopen verschillende risico’s wanneer ze een activum voor een klant bewaren, er een lening tegen verstrekken of het voor hun eigen balans aankopen. Saylor stelt dat de regelgeving deze activiteiten afzonderlijk moet behandelen. Hij pleit voor een herziening van de boekhoud-, toezichts- en kapitaalregels die volgens hem bitcoin-diensten onnodig bemoeilijken.
Als voorbeeld noemt hij het risicogewicht van 1.250% uit het Bazel-raamwerk voor blootstellingen aan crypto-activa van Groep 2b, een categorie voor crypto-activa die niet voldoen aan de classificatievoorwaarden van het raamwerk en de criteria voor de erkenning van afdekkingen. Een risicogewicht bepaalt hoeveel kapitaal een bank moet aanhouden ter dekking van een blootstelling; het is geen belasting of heffing van 1.250% op een lening aan een klant. De classificatie heeft betrekking op specifieke blootstellingen van banken en mag niet worden opgevat als één enkele regel die geldt voor elke bewaarregeling of door bitcoin gedekte lening.
Saylor wil dat beleidsmakers bij het vaststellen van vereisten de activiteit en de daadwerkelijke risico’s ervan beoordelen. Zijn voorstel neemt niet weg dat banken onderpand moeten evalueren, activa van klanten moeten beschermen of verliezen moeten beheren. Het pleit voor een regelgevingstraject dat hij commercieel haalbaar acht.
Verzekeringen en de volgende institutionele toepassingen
Volgens Saylor zouden verzekeringsmaatschappijen ook een praktische manier moeten hebben om digitaal kapitaal in hun balansen en producten op te nemen. Dat voorstel betreft wat verzekeraars zouden mogen aanhouden of aanbieden; het staat los van zijn verzoek om regels voor bewaring en kredietverlening door banken. Hij stelt dat concurrentie de diensten voor bitcoin-eigenaren zou kunnen verbeteren.
Zijn bredere pleidooi voor digitaal krediet plaatst bitcoin eveneens binnen de financieringsmarkten, in plaats van het uitsluitend te behandelen als een activum om aan te houden. Het essay van 26 september wijst het ministerie van Financiën en de bankentoezichthouders een rol toe bij het uitstippelen van trajecten voor bewaring en kredietverlening. Die trajecten zouden bepalen hoe instellingen zouden kunnen deelnemen en welke risico’s zij zouden dragen.
Saylor baseert zijn betoog uiteindelijk op toegang. Als meer instellingen bewaar- en financieringsdiensten kunnen aanbieden, kan een eigenaar wellicht voorwaarden vergelijken en bitcoin als onderpand gebruiken zonder deze eerst te verkopen. Of die markt zich uitbreidt, hangt af van de vastgestelde regels en de diensten die instellingen kiezen aan te bieden.

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.