世界中のトレーダーに対し、認可を受けたブローカーを経由することなく、事実上あらゆる資産でレバレッジをかけたポジションを建てられる機能を提供すること――これが、パーペチュアルDEXプラットフォームが掲げる約束です。HyperliquidやGMXといったプラットフォームが大きな成功を収め、支持を広げている中、こうした企業は舞台裏でどのように運営されているのか、疑問に思う人もいるかもしれません。
「Hyperliquid」の舞台裏:永続的DEXの構築方法

共有
フィンテックおよびデジタル資産プロジェクトの規制構造を専門とするグローバルなブティック型法務・ビジネスサービス企業で、認可を受けたコーポレート・サービス・プロバイダー(CSP)でもあるLegalBisonの共同創業者兼マネージング・ディレクターであるアーロン・グラウバーマン氏、ヴィクトル・ジャスキン氏、サビル・アリジェフ氏が、Bitcoin.com Newsで専門的な見解を語っています。
永久DEXの創業者に自社の登録地を尋ねても、多くの場合は肩をすくめられるか、ケイマン諸島にある財団の表向きの住所を告げられるだけです。これは、規制当局がまだ追いついていないビジネスモデルにおける、いわばデフォルトの対応策なのです。 2026年現在、3つの規制当局がそれぞれ全く異なる方法でこれに対処しており、創業者が最終的にどの当局と関わるかによって、ビジネスの運営方法のほぼすべてが変わってきます。Hyperliquidを例に挙げましょう。同社は分散型永久先物取引の約半分を扱い、立ち上げ以来、4兆ドル以上の取引高を記録しています。 とはいえ、分散型プラットフォームが占める割合は依然として永久先物市場全体の約10分の1に過ぎません。残りはオフショアの中央集権型取引所に集中しており、これこそが米国の規制当局が現在、国内へ呼び戻そうとしている流動性そのものです。では、このようなビジネスは実際にどのように構築されるのでしょうか。また、規制当局が注目し始めたらどうなるのでしょうか。
パーペチュアルDEXの構造
パーペチュアルDEXは、法的および技術的に異なる複数の層から構成される場合があります。具体的には、ユーザー向けのインターフェース、基盤となるプロトコルとバリデーターのインフラ、そして場合によっては、開発やガバナンスを支援する財団、DAO、またはトレジャリーなどです。 各レイヤーは異なる構造に位置することがあり、財団やトレジャリーのレイヤー(存在する場合)は、通常、会社法規制が緩やかで、パーペチュアル商品に特化したライセンス制度がない場所――ケイマン諸島、英領バージン諸島(BVI)、セーシェル、あるいは最近ではUAE――に設置されます。
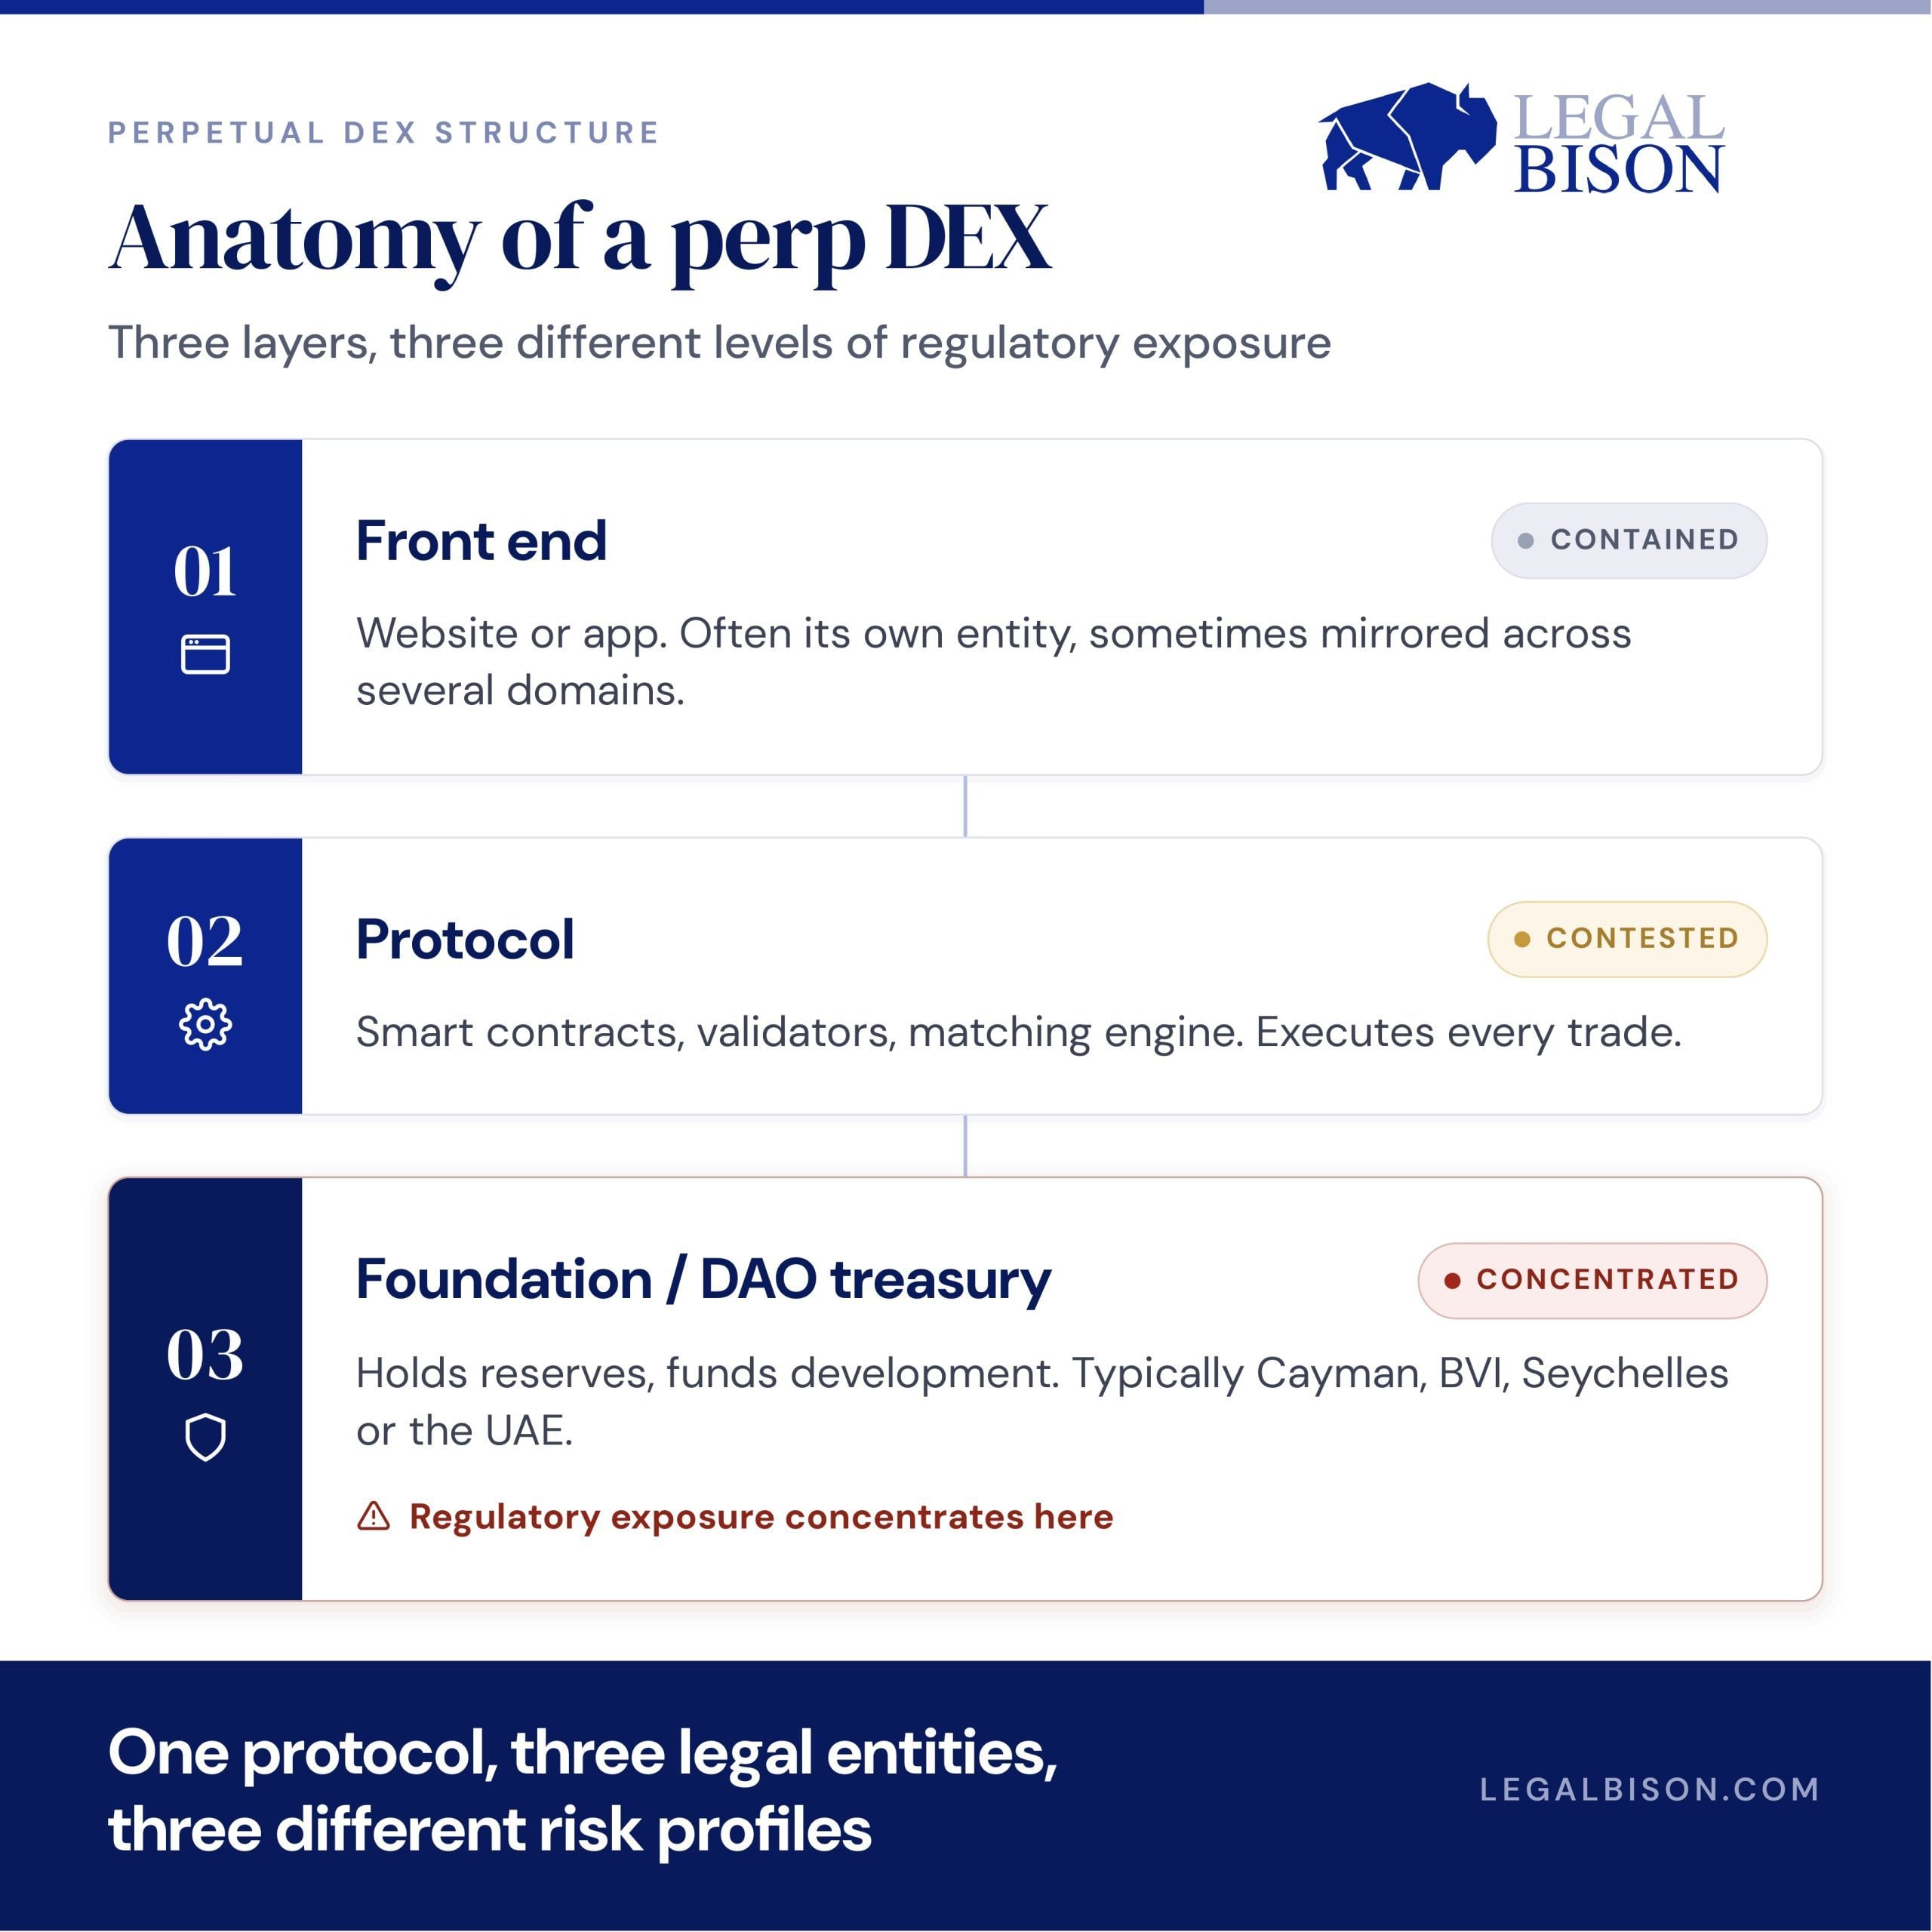 Hyperliquidは、他のブロックチェーンのスペースを借りるのではなく独自のブロックチェーンを構築することで、この点をさらに推し進めました。同社のHIP-3機能により、価格フィードが利用可能なほぼあらゆる資産(原油、金、さらにはIPO前の株式でさえも)について、誰でも許可不要の市場を立ち上げることが可能です。この設計上の選択は重要です。 市場創出を単一企業の支配から切り離すことこそが、現在、大西洋の両岸の規制当局が、あるものが「分散型」に該当するかどうかを判断する際の基準となっている。
三つの道、三つの全く異なるルールブック
こうした構造が整ったとしても、創業者は依然として規制当局への対応方法を選択する必要があり、それぞれの選択肢には、スピードと長期的な安全性のトレードオフが独自の形で存在します。
CFTCを経由する
2026年5月29日、CFTCはKalshiEXに対し、規制対象の米国取引所において初の現金決済型ビットコイン永久先物を上場することを許可し、永久先物をスワップではなく先物として分類しました。 現在、新規上場はすべてケースバイケースで審査され、実効性のあるリスク管理と市場監視体制が整っていることを証明しなければなりません。これは正当なオンショアの道筋ではありますが、規制対象のデリバティブ市場に求められるあらゆる要件――すべての口座に対する本人確認、レバレッジ上限、ボラティリティ管理など――が伴います。これらはまさに、パーミッションレスなDEXが回避するために構築されたものそのものです。また、この決定には異議も唱えられています。 CMEグループはこれらの承認をめぐりCFTCを提訴し、同機関がカルシとコインベースによる暗号資産永久先物の上場を許可したのは行き過ぎであると主張しています。この争いは現在も連邦裁判所で続いています。
欧州の分散化免除規定を活用する
EUの暗号資産規制枠組みであるMiCAは、「仲介者を介さず、完全に分散化された方法で提供される」ものを適用対象から除外しています。 しかし、永久先物DEXの場合、この免除は全体像の一部にしか当てはまりません。永久先物契約は、既存のEU証券・市場規制の下では依然として金融商品またはデリバティブに分類される可能性があり、この分類はプラットフォームの構築方法にかかわらず適用されます。 プロトコル自体がトレーダーに提供する内容によっては、分散化の有無とは別に法的な義務が生じる可能性があります。ブリュッセルは2026年8月31日まで意見募集を行い、分散化の基準を明確化しようとしていますが、永久先物も検討対象に含まれています。一方で、デリバティブとしての分類に関する議論は、それとは別の流れで進んでいます。 現時点ではEUの規制当局がDEXのフロントエンドを規制対象とした例はありませんが、これら二つの未解決の問題を考えると、その空白がいつまでも続くわけではないでしょう。
オフショアでの設立
依然として最も速く、最も一般的な方法である。しかし、オフショア化によって規制リスクが消えるわけではなく、単にリスクを移転させるだけである。 トークンを発行し、トレジャリーを保有し、または法定通貨のオン・オフランプを運営する財団は、登録地にかかわらず、依然としてAML(マネーロンダリング防止)および報告義務を負っており、特定の国にサービスを提供するフロントエンドは、プロトコル自体がどこに存在していても、現地のライセンスに関する問題を引き起こす可能性があります。 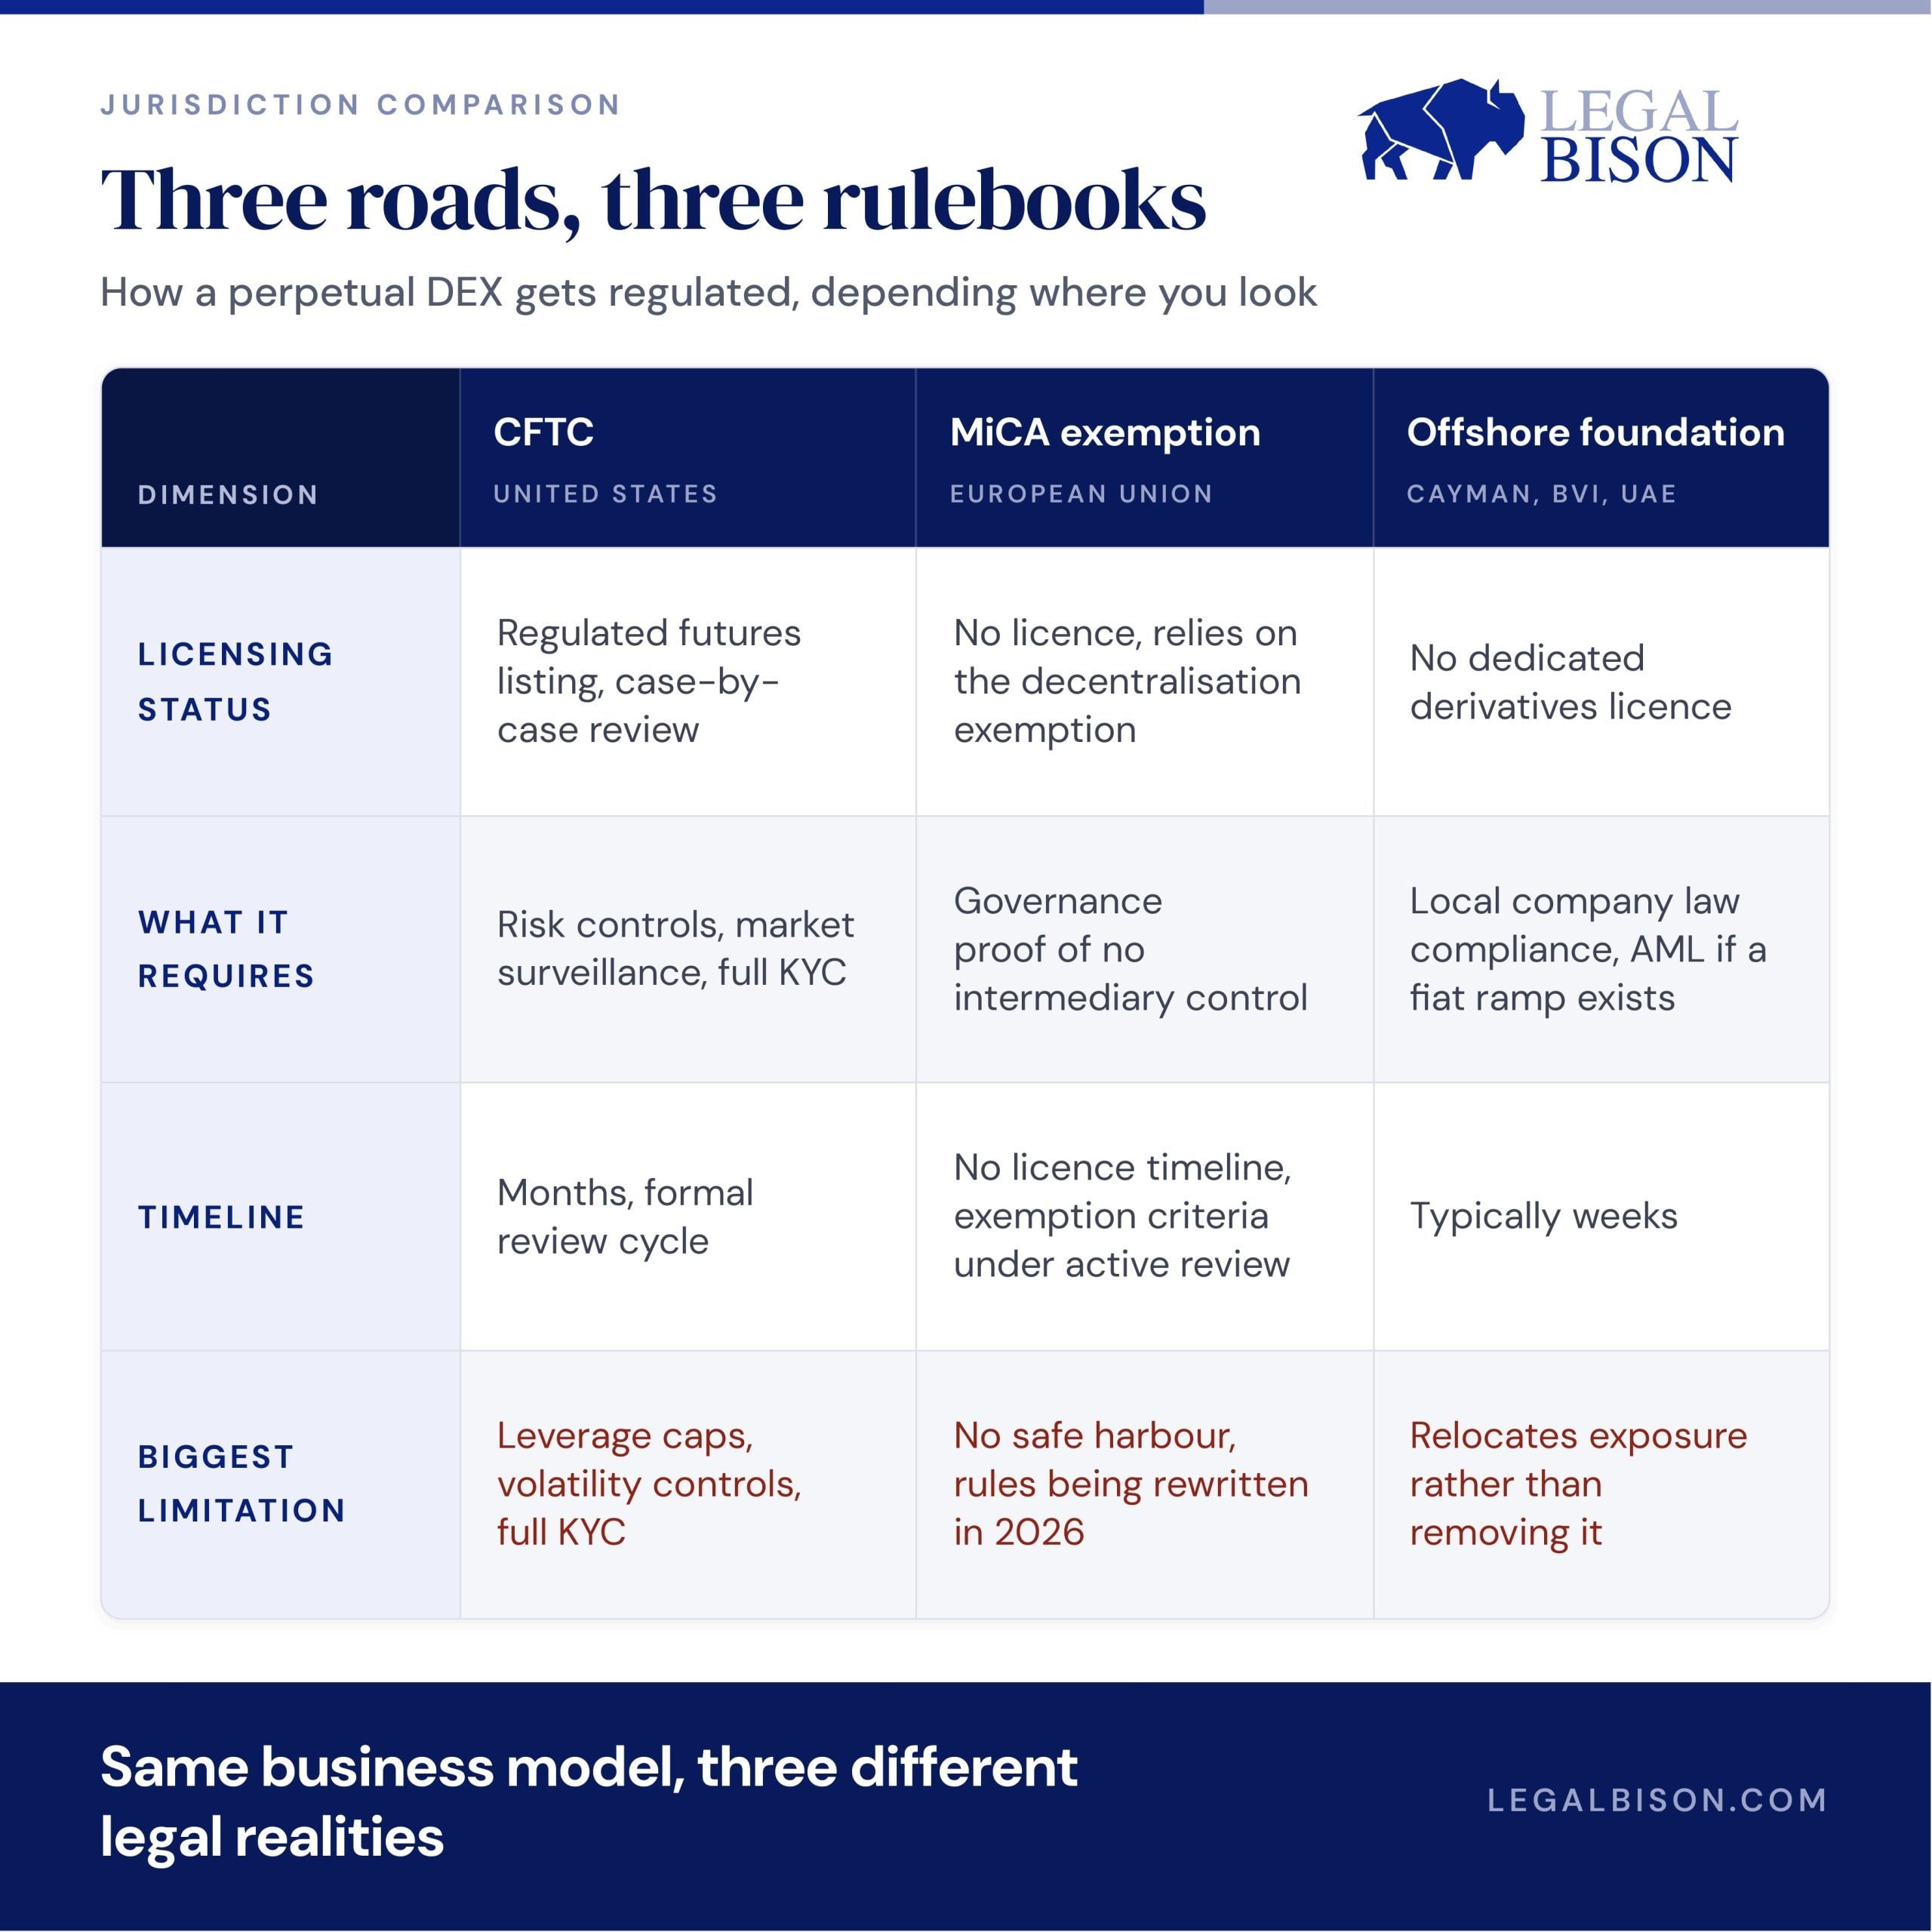
実際に必要な手続きと所要期間
CFTCルートは最も時間がかかり、事務作業も最も煩雑です。開示、監視システム、製品リリースまでに数か月を要する正式な審査、そしてその後の継続的なコンプライアンス対応が必要です。 EUルートの場合、真に完全に分散化されたプロトコルであれば現時点ではライセンスは不要です。これは一見魅力的に聞こえますが、セーフティネットが存在しないことに気づくと話は別です。さらに、その免除を維持するための規則は現在書き換えられている最中です。 オフショアは最も迅速で、場合によっては数週間で済むこともありますが、これを出発点ではなく恒久的な盾として扱う創業者は、ある管轄区域の方針が変更された際に不意を突かれる傾向があります。
資金の実際の出所
資金調達レートとは、ロングポジションとショートポジションが互いに定期的に支払いを行う仕組みで、これにより契約価格がスポット価格に密着した状態が維持されます。プロトコルはその送金を仲介しますが、資金を保有するわけではありません。 プロトコル自体が得る収益は、ポジションの新規・清算時に課される取引手数料です。また、HyperliquidのHIP-3のように許可不要な上場を基盤とするプラットフォームでは、新たな市場を創出すること自体に対する手数料という第2の収益源があります。
創業者が注目すべき数字があります。Hyperliquidは2026年6月30日、プロトコルの累計収益が10億ドルを突破しました。これは第1四半期だけで約4,920億ドルの取引高を基盤としており、取引高ではCoinbaseに次ぐ規模です。 これはプロトコルがすでに徴収した金額であり、DefiLlamaのような公開ダッシュボードでその数値がリアルタイムで更新される様子を確認できます。これは、ベンチャーキャピタルの支援を受けるスタートアップのほとんどが外部に決して公開しないレベルの透明性です。 ここでプロトコルを構築すべきかどうかを検討する際、実際に重要なのは、その収益がどこに流れるかという点です。 Hyperliquidのプロトコル手数料の約97~99%は、「アシスタンス・ファンド」と呼ばれる仕組みを通じて公開市場からHYPEを直接購入するために充てられています。この仕組みによって、すでに4,100万トークン以上(10億ドル超相当)が買い戻され、バーンされています。 この手数料収入は公開されたオンチェーンのスケジュールに従って直接供給量削減につながっており、株主総会の決議を待つことなく誰でも検証できる自社株買いのような機能を果たしています。
この仕組みが機能することを証明しているのはHyperliquidだけではありません。ArbitrumとAvalanche上で稼働する、はるかに小規模な分散型永久先物取引所であるGMXでさえ、Hyperliquidの取引高のほんの一部に過ぎないにもかかわらず、年間約3,500万ドルの手数料収入を得ており、その27%が毎週、トークンステーキング参加者に直接支払われています。 これは総ロック済み価値(TVL)が約1億7500万ドル規模のプロトコルにおいて、安定的かつ継続的なキャッシュフローを生み出している例であり、世界最大の取引所になることなくこのモデルが実質的な収益をあげていることを証明しています。
ビルダーにとって真に興味深いのは、この拡張事例です。TD証券によると、HIP-3によりHyperliquidが原油の永久先物を上場させた際、地政学的緊張が高まった3つの週末にかけて、その単一市場の取引高は2,500万ドルから5億5,000万ドル以上に急増しました。 新たな市場が稼働し、即座に手数料収益を生み出したが、それを実現するために新たなインフラは一切必要とされなかった。これらを総合すると、これが創業者にとっての真の売り込みポイントとなる。すなわち、公開され検証可能な収益を持つ手数料モデルであり、複数の規模で実証済みであり、新しい市場が立ち上がるたびに成長し続けるモデルである。
重要な違い
「規制免除となるほど十分に分散化されている」状態と、「規制当局の実際の検証に耐えうるほど十分に分散化されている」状態は、まったく異なる基準であり、その隔たりは、大西洋の両岸で同時に縮まりつつあります。 今日、永続的なDEXを構築するということは、1年前に安全と思われていた定義ではなく、今後どのような定義が適用されようとも、それに対して自らを守り抜ける構造を築くことを意味します。
EUはすでに174件のMiCAライセンスを発行しているのに、なぜリストに掲載されている実際の暗号資産取引所は14社しかないのでしょうか?
今すぐ読む: MiCAの解説:登録されたCASPsは174社ですが、中央集権型暗号資産取引所(CEX)を運営できるのはわずか14社でしょうか?

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。