グレイスケールは、各セクターのビジネスモデル、普及状況、トークンエコノミクスが異なるため、暗号資産の拡大がビットコイン以外の投資機会を生み出していると述べました。同社の最新の分析では、相関関係の低下と個別資産選定の重要性の高まりを関連付けつつ、市場全体に根強いリスクが存在することも認めました。
ビットコイン影響力低下でグレイスケール新機軸

共有
主なポイント
- ビットコインは暗号資産セクターのリターンの変動のおよそ半分を説明していました。
- ステーブルコインを除く時価総額上位10資産のうち6資産が過去2年間の四半期リターンでトップを記録しましたが、ビットコインがトップとなった四半期はありませんでした。
- 暗号資産セクター間の相関は低下しており、分散投資の可能性が広がっています。
グレイスケール、ビットコイン以外の投資機会を発見
暗号資産運用会社グレイスケールは11月12日、ビジネスモデル、普及状況、トークンエコノミクス(供給と保有者のインセンティブを規定するルール)の違いにより、ビットコイン以外の投資機会が広がっていると述べました。 グレイスケールのリサーチ責任者であるザック・パンドル氏とリサーチ・アソシエイトのチャーリー・パーキンス氏は、拡大する暗号資産の投資機会に関する評価の中で、この調査結果を概説しました。同コメントでは次のように述べられています。
「暗号資産が成熟するにつれ、投資家はビットコインへのエクスポージャーだけにとどまらず、セクターや資産の選定を通じて差別化されたリターンを追求する機会が増えている。」
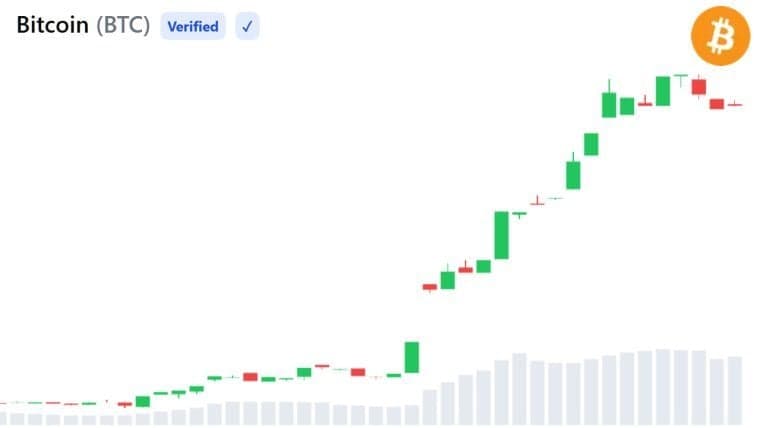
著者らは、セクター間の相関が低下しつつあるにもかかわらず、一般的な市場原理は依然として強力であると指摘した。同社による暗号資産投資リスクの分析では、過去3年間において、各セクターのリターンが上昇または下落した幅の差の約半分はビットコインによって説明された。 この比較には、機能やユースケースごとにデジタル資産を分類した指数「FTSEグレイスケール・クリプト・セクターズ」が使用された。ステーブルコインを除く時価総額上位10資産のうち、過去2年間で四半期ごとのパフォーマンスを牽引したのは6種類の異なる暗号資産であり、ビットコインがトップとなった四半期は1つもなかった。パフォーマンス比較には11月4日までのデータが使用された。
ビジネスモデルが資産選定にさらなる重みを与える
グレイスケールのトークン評価における収益ベースのアプローチでは、運営コストや分配金に加え、取引、貸付、その他の用途によって生み出される手数料を精査します。買い戻し(Buybacks)はトークンを買い戻すものであり、ステーキング報酬は、ネットワークやプロトコルを支えるために資産を預け入れた保有者への報酬です。 新規発行はトークンを創出し、ロック解除は以前制限されていた保有分を解放する。いずれも流通供給量を増加させ、それらのメリットを相殺する可能性がある。
トークン化された株式も、採用がネットワークに異なる影響を与える可能性を示す一例です。7月には、グレイスケールがイーサリアム、ソラナ、BNBチェーン、アバランチ、そして規制市場向けに構築されたパブリックブロックチェーンであるカントン・ネットワークを、株式トークン化の潜在的な受益者と特定しました。 同社の分析では、第三者によるラッパー(別個の事業体を通じて保有される株式に対する請求権を表すトークン)と、ブロックチェーン上で直接発行される発行体主導の株式とを区別しました。これらのモデルや規制対象の証券インフラは、異なるネットワークに有利に働く可能性があります。
この焦点は、集中した株式保有と並行して暗号資産が果たす役割に関するグレイスケールのより広範な主張を補完するものです。9月、パンドル氏は、デジタル資産はコア資産としての株式に取って代わるのではなく、過度に集中した株式エクスポージャーを分散させることができると論じました。最新の調査結果は、別の疑問、すなわち暗号資産内部でのエクスポージャーがどのように異なるかという点に焦点を当てています。
ボラティリティが低下してもポートフォリオリスクは残る
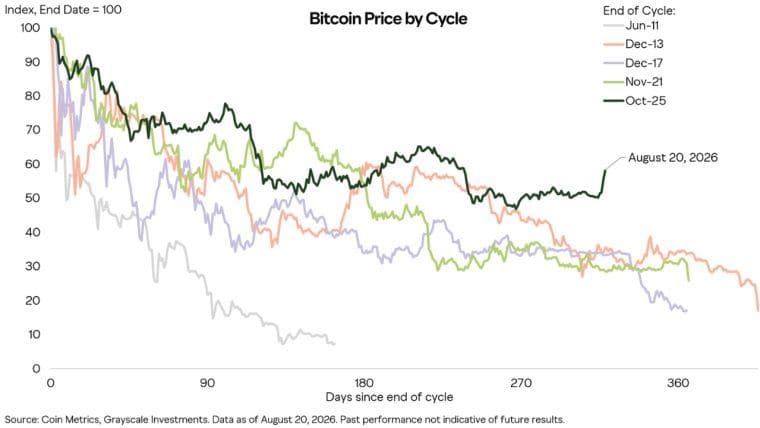
グレイスケールによると、過去の価格変動を示す指標であるビットコインの年率換算実現ボラティリティは、10月31日時点で40%台半ばであり、過去のサイクルで見られた3桁の水準からは低下しています。ただし、極端な値動きとモメンタムは依然として特徴的な要素であり、上昇局面では値上がり幅が集中し、反転時には急激な値動きが見られます。 したがって、過去のボラティリティが低下しているにもかかわらず、依然として相当な価格リスクが存在します。 シュワブによる暗号資産ポートフォリオ配分の分析は、これを補完する見解を示しています。すなわち、ビットコインやイーサリアムのポジションが小さくても、全体的なパフォーマンスに大きな影響を与える可能性があるということです。同社のフレームワークでは、期待リターン、ボラティリティ、相関関係、あるいはリスク予算(ポートフォリオ全体のボラティリティのうち、各保有資産に割り当てられる割合)が考慮されています。 トークンごとに価格動向が異なるからといって、下落局面での保護が保証されるわけではない。 仮想通貨においては、分散投資とポジションサイジングが、エクスポージャーの異なる側面、すなわち保有資産への分散と各資産に投下される資本の額に対処するものである。グレイスケールの過去のポートフォリオテストは、調査期間中のビットコインの堅調な実績を反映したものであり、単なる予測としてのみ扱うべきではない。
Grayscaleは、人工知能(AI)のトレーニングデータ、ハードウェアの資金調達、コンピューティング収益に取り組む3つの暗号資産プロジェクトに注目しています。PEARLの
今すぐ読む: グレイスケール、AI収益狙う暗号資産580%高を注視

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Kevin Helms
ケビン・ヘルムズは、ビットコイン、ブロックチェーン規制、そして世界のデジタル資産市場を専門とする暗号資産ジャーナリストです。