Bitwiseの新たな分析によると、大きな立法上の挫折を受けた後に暗号資産相場が上昇した背景には、予想外の要因があるとしています。マット・ホーガン氏は、今回の結果がもたらした4つのメリットと、それらを覆す可能性のある1つのリスクを指摘しています。
Bitwiseによると、CLARITY法の成立が見送られたことで恩恵を受けた4つの暗号資産セクターです。

共有
主なポイント:
- ホーガン氏は、報酬制度が維持されたことでコインベースが恩恵を受けると指摘しています。
- SECによる5年間の免除措置により、条件付きでトークン化された株式の取引が可能となります。
- 更新された自社株買いに関する指針では、中央集権的な主体が存在しないネットワークが求められています。
ステーブルコイン・プラットフォームは顧客への報酬を維持
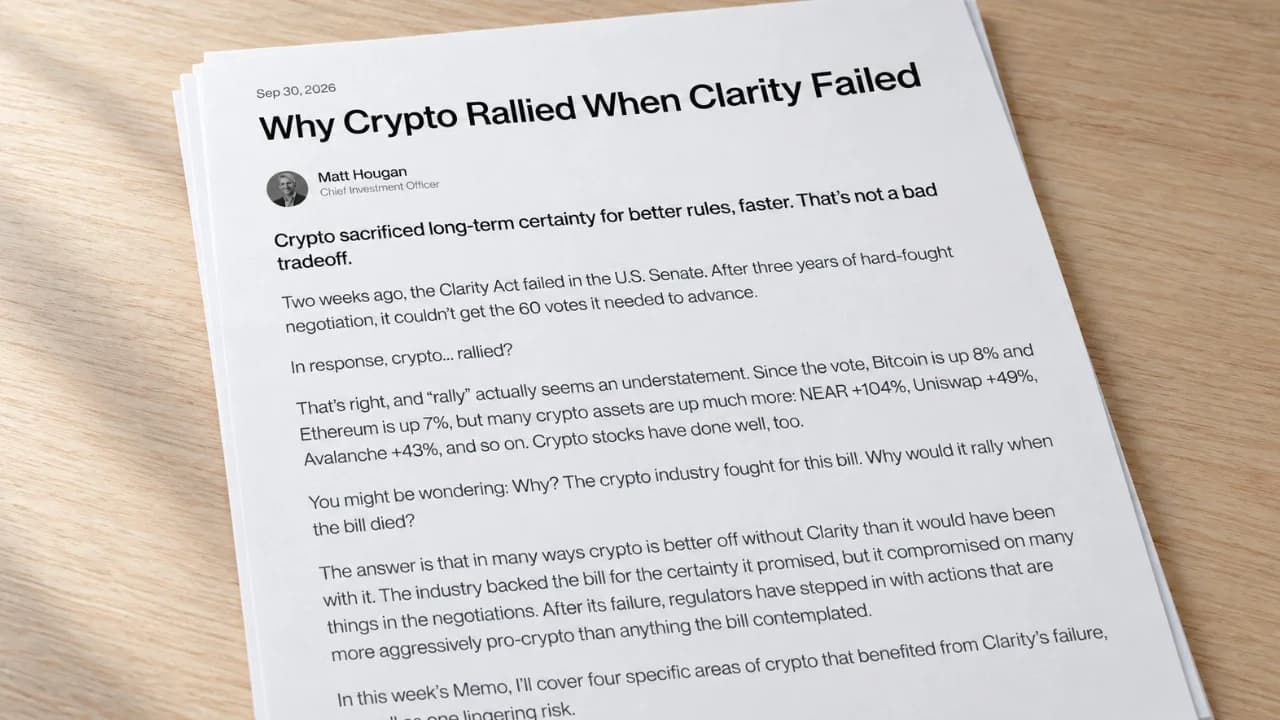
9月15日の手続き採決で上院が「CLARITY法」の審議を進められなかったことを受け、暗号資産業界の4つの分野がビジネス上の優位性を得ました。ビットワイズ・アセット・マネジメントの最高投資責任者(CIO)であるマット・ホーガン氏は、9月30日に発表した「CLARITY法の不成立により恩恵を受ける4つのセクター」に関する分析の中で、これらのメリットを概説しました。同氏は次のように記しています。
「暗号資産業界は長期的な確実性を犠牲にした代わりに、より良い規制をより迅速に手に入れた。」
最初の受益者はステーブルコイン分野で、各プラットフォームは顧客残高に対する報酬提供を継続できる能力を維持しました。ステーブルコインは通常米ドルに連動し、価値の安定を維持することを目的としています。この分析では、法案で提案されていた規制がこうしたインセンティブに対する脅威であり、違反1件につき最大500万ドルの罰金が科される可能性があると指摘されました。
GENIUS法は決済用ステーブルコインを発行・償還する発行者に対し、利子の支払いを禁じる別規定を設けています。2025年7月18日に施行される同法は、ステーブルコインの保有・使用・保持のみに関連する発行者による利回り支払いを対象としています。ホーガン氏は、第三者によるインセンティブを好機と捉えています。
暗号資産取引所のコインベース(Nasdaq: COIN)はこうしたインセンティブを活用して顧客を惹きつけており、銀行式の規制に対してステーブルコインの報酬を擁護してきた。この分析では、同社が最大の受益者であると指摘しており、銀行側の抵抗がステーブルコインが従来のシステムからシェアを奪う一助となる可能性が高いとしている。
暗号資産取引所はライセンスと仲介業務の優位性を維持
分析によると、既存の取引事業者は法案によって脅かされていたライセンスおよび仲介業務上の優位性を維持した。全国的なライセンス枠組みが導入されていれば伝統的な金融企業の参入は容易になっていただろう、と彼は記している。その代わりに、コインベースや同業の取引所クラーケンは既存の州ライセンス制度の下で許可を取得するという優位性を維持している。
また、提案された法案は取引所が取引市場と仲介サービスを統合する能力を制約することになっただろうとホーガン氏は記しています。取引市場は売買のマッチングを行い、ブローカーは顧客の注文を処理します。この統合モデルを維持することで、同氏がこうした制限に関連付けると見なしたコスト増を回避できます。
トークン化プラットフォームが株式取引の試験的実施許可を取得
この分析では、金融資産をブロックチェーン・トークンとして表現する企業が規制当局の措置を通じて試験運用を行う機会を得たと論じている。 米国証券取引委員会(SEC)は9月17日、トークン化株式取引に関する5年間の免除措置を発表した。要件を満たす取引所は、許可制の自動マーケットメイカーや流動性プールを利用できる。これらはソフトウェアとプールされた資産を通じて、認可された参加者による取引を促進するものである。
この一時的措置により、適格な取引所は「取引所」の法的定義から除外され、特定の流動性提供者は「ディーラー」の定義から除外されます。対象銘柄や取引高には制限が適用されます。同幹部は、即時の試験運用と法案で提案されている調査・規則制定(数年を要すると予想されていた)とを対比させています。
ホーガン氏は、ブラックロック、アポロ、KKRなどの機関投資家向けにファンドのトークン化を手掛けるSecuritize(NYSE: SECZ)を、この措置の恩恵を受ける企業の一つに挙げました。同社はまた、ブラックロックのトークン化されたBUIDLファンドの移転代理人として所有権記録の管理も行っています。
条件付きでトークン買い戻しに関する指針が示される
プラットフォームで得た手数料で供給量を買い戻す収益創出型トークンは、この分析で第4のカテゴリーを形成しました。 9月30日時点では、同幹部は投票後の価格上昇率としてNEARが104%、ユニスワップが49%、Pumpが19%、Hyperliquidが15%、Lighterが10%と報告しました。
SECスタッフによる更新された買い戻しに関するガイダンスは、買い戻しの発表が投資家が期待する利益の根拠となる成果を約束するかどうかについて言及しています。中央集権的な主体が存在せず、機能しているシステム上の非証券資産については、その発表はそうした約束には当たりません。スタッフは9月28日に後者の条件を追加しましたが、このガイダンスには法的拘束力はありません。
トークンの買い戻しと有価証券としての取り扱いとの関係は、ネットワークの段階や潜在的なリターンがどのように提示されるかにも左右されます。未完成のシステムにおいて、買い戻しを「利回りの創出」として提示することは、そのような約束を構成し得ます。
Hougan氏は残されたリスクとして、2029年1月に発足する政権がより強硬な姿勢をとる規制当局者を任命する可能性を指摘しました。ただし、大手金融機関によるブロックチェーンへの関与が拡大していることから、方針が覆される可能性は低いと評価しています。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。