Secondo Grayscale, il rendimento triennale del Bitcoin diventa negativo se si escludono i suoi 15 giorni di negoziazione più positivi. L’analisi evidenzia come i brevi rialzi possano influenzare in modo determinante i risultati a lungo termine, mettendo in luce il potenziale costo di rimanere fuori dal mercato.
Escludendo i 15 giorni migliori del Bitcoin, il rendimento triennale del 225% si trasforma in una perdita: Grayscale
SCRITTO DA
CONDIVIDI
Punti chiave
- Escludendo i cinque giorni migliori, il rendimento triennale del Bitcoin scende al 95%.
- Eliminando le 10 sessioni più positive, il guadagno cumulativo scende al 27%.
- Grayscale preferisce un'esposizione costante piuttosto che cercare di anticipare i rialzi.
Solo 15 giorni separano il guadagno del bitcoin da una perdita
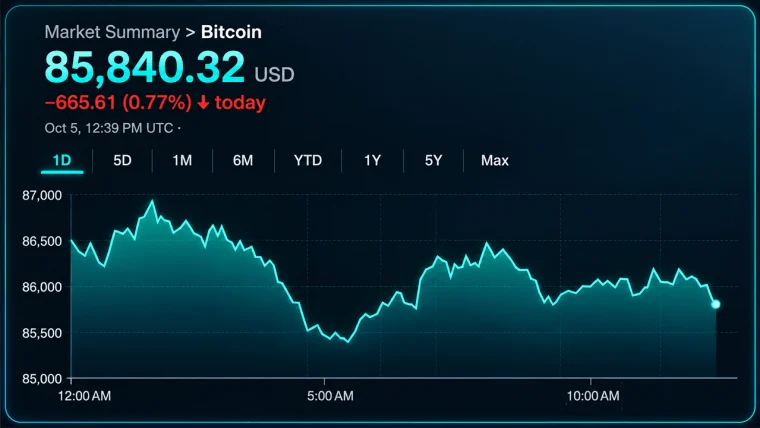
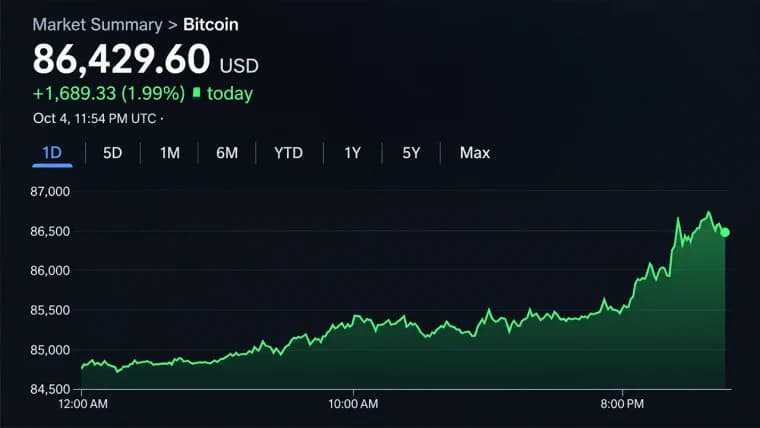
Perdere i rialzi più forti del bitcoin potrebbe alterare in modo sostanziale i risultati degli investimenti a lungo termine, come dimostra un’analisi pubblicata da Grayscale il 5 ottobre. Zach Pandl, responsabile della ricerca presso la società di gestione degli asset digitali, ha esaminato il costo opportunità di rimanere fuori dal mercato del bitcoin nella sua serie di ricerche The Stack. Per costo opportunità si intendono in questo caso i potenziali guadagni persi rimanendo senza investimenti. Il Bitcoin (BTC) ha registrato un rendimento di circa il 225% nel triennio analizzato fino al 23 settembre. Escludendo i cinque giorni di negoziazione migliori, il rendimento cumulativo è sceso al 95%. Senza i primi 10 giorni, il guadagno è sceso al 27%, mentre l’eliminazione dei 15 giorni più forti ha prodotto una perdita dell’11%. Pandl ha scritto:
"Gli investitori che attendono che la volatilità si plachi o che le prospettive diventino più chiare potrebbero scoprire che gran parte della rivalutazione si è già verificata."
Il calcolo illustra l’impatto derivante dal non considerare determinate sessioni positive, pur mantenendo le restanti variazioni giornaliere dei prezzi nell’arco del periodo. Per un ipotetico investimento iniziale di 10.000 dollari, un rendimento del 225% produrrebbe 32.500 dollari al lordo dei costi, rispetto agli 8.900 dollari dello scenario che esclude i 15 giorni migliori.

Aspettare che il mercato si calmi può significare perdersi una ripresa
I tentativi di evitare perdite a breve termine possono lasciare gli investitori fuori dal mercato quando i prezzi rimbalzano, una sfida che va oltre le criptovalute. La Financial Industry Regulatory Authority (FINRA) ha spiegato che il market timing comporta lo spostamento degli investimenti per anticipare i movimenti di prezzo a breve termine. A volte si verificano sessioni di forte rialzo durante periodi turbolenti, quindi un’uscita durante una correzione temporanea rischia di far perdere la ripresa.
Questo compromesso verte sulla volatilità, che misura l’entità delle fluttuazioni dei prezzi, piuttosto che sul fatto che i prezzi alla fine salgano o scendano. Il campione di Grayscale illustra tale concentrazione: meno dello 0,5% dei giorni ha offerto un rialzo sufficiente da far sì che, escludendoli, il guadagno cumulativo del BTC si dimezzasse.
La volatilità misurata del Bitcoin è inoltre associata ai modelli di proprietà, secondo l’analisi dell’8 settembre della società di analisi delle criptovalute Glassnode. Essa ha identificato l’offerta dei detentori a lungo termine come la variabile esplicativa più forte della volatilità tra quelle esaminate. Si tratta di monete detenute per almeno 155 giorni. Tale parametro ha spiegato quasi il 19% della variazione dopo aver rimosso le tendenze statistiche a più lungo termine, una relazione che non stabilisce un nesso di causalità.
Grayscale preferisce l’esposizione a lungo termine al market timing
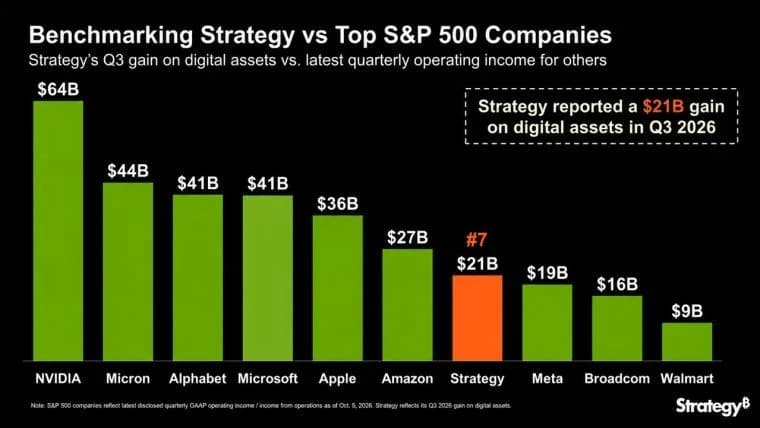
La concentrazione dei guadagni passati solleva una questione distinta rispetto a quanto la criptovaluta potrebbe aumentare nei cicli futuri. Il 22 settembre, Ki Young Ju, fondatore e CEO di Cryptoquant, ha previsto rendimenti ciclici da tre a cinque volte superiori, accompagnati da una flessione più moderata. La previsione del dirigente della società di analisi delle criptovalute riguarda le potenziali performance, mentre il calcolo di Pandl esamina un periodo osservato. Il veicolo di investimento può anche modificare le oscillazioni di prezzo associate all’esposizione a un’attività incentrata sul bitcoin. Il confronto effettuato da Michael Saylor tra il bitcoin e i titoli di Strategy ha mostrato profili di volatilità diversi, come illustrato in un grafico datato 2 ottobre. Saylor è presidente esecutivo di Strategy Inc. (Nasdaq: MSTR), la più grande società di gestione patrimoniale in bitcoin con un portafoglio del valore di oltre 72 miliardi di dollari. Le sue azioni comportano rischi legati alla società, distinti dal possesso diretto della criptovaluta.
Grayscale ha utilizzato il prezzo di mercato del BTC e l’indice Nasdaq-100, che replica l’andamento delle grandi società non finanziarie quotate sul Nasdaq, escludendo le commissioni di gestione e le spese. I guadagni dell’indice azionario di riferimento sono stati meno concentrati: escludendo i suoi 15 giorni di negoziazione migliori, il rendimento triennale è sceso dal 109% al 21%.
Pandl sostiene che le sessioni più positive non possano essere previste in modo affidabile, a sostegno della preferenza della società per un’esposizione costante e a lungo termine tra gli investitori che cercano un apprezzamento del capitale. Tale approccio consente di cogliere i rialzi quando si verificano, pur mantenendo l’esposizione ai ribassi.
Grayscale ha lanciato quattro portafogli modello che consentono ai consulenti finanziari di aggiungere un'esposizione diversificata alle criptovalute tramite prodotti negoziati in borsa. Le strategie
Leggi ora: Grayscale lancia 4 portafogli di criptovalute per i consulenti finanziari

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.