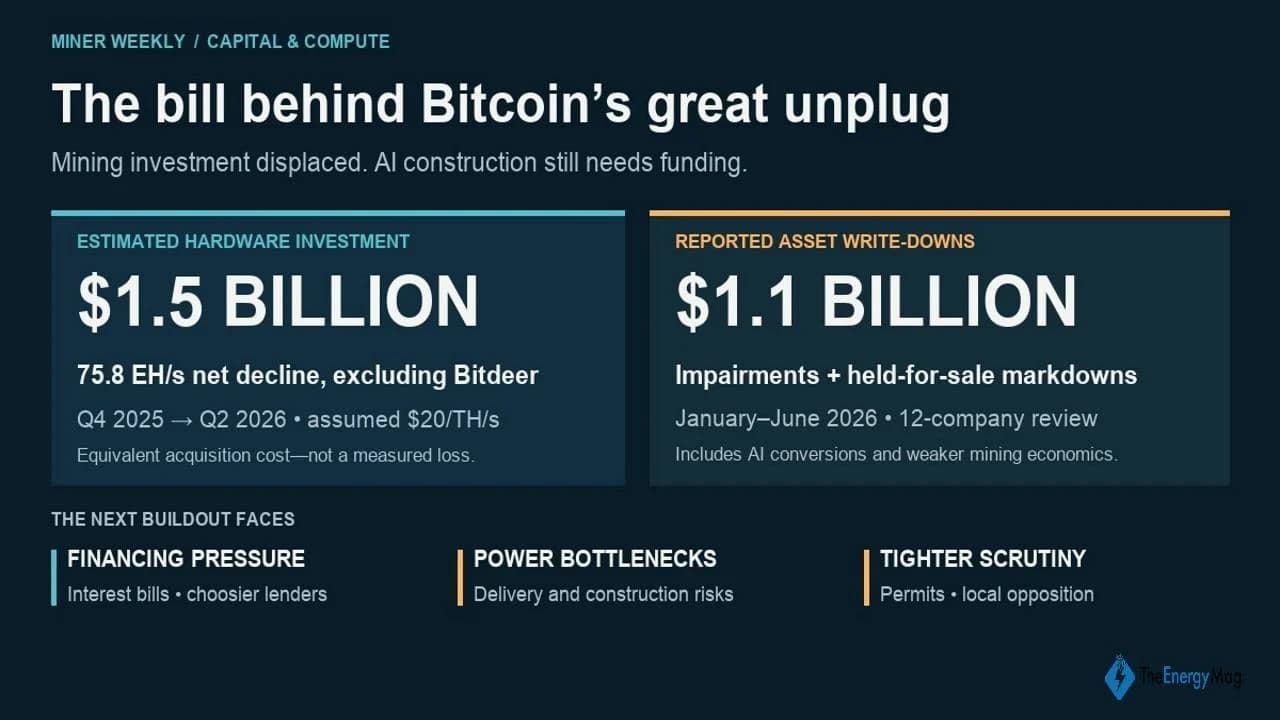
L’hashrate ceduto dai miner pubblici di Bitcoin nella prima metà del 2026 comporta un costo non trascurabile: circa 1,5 miliardi di dollari in investimenti in hardware, anche ipotizzando un prezzo di acquisto di soli 20 dollari per terahash (TH/s).
Il grande distacco del Bitcoin: 1,5 miliardi di dollari in hardware alla base della svolta verso l’IA
SCRITTO DA
CONDIVIDI
Questo articolo è apparso per la prima volta su Miner Weekly, una newsletter settimanale curata da Blocksbridge Consulting che raccoglie le ultime notizie in materia di energia, potenza di calcolo, infrastrutture e analisi dei dati tratte da The Energy Mag.
In un precedente numero di Miner Weekly si stimava che i miner pubblici avessero perso 75 EH/s di hashrate realizzato, mentre i loro ricavi direttamente dichiarati derivanti dall’HPC e dall’IA erano aumentati del 52% su base trimestrale. Gran parte di tale calo rifletteva un riorientamento della potenza verso le infrastrutture di IA. La crescita dei ricavi mostrava ciò che gli operatori stavano guadagnando. Ma attribuire un prezzo di acquisto all’hashrate in via di scomparsa aiuta a chiarire ciò per cui avevano già pagato. A 20 dollari per TH/s, 75 EH/s corrispondono a 1,5 miliardi di dollari di macchine di mining. Ciò esclude gli edifici, le apparecchiature elettriche, i sistemi di raffreddamento e l’installazione necessari per il loro funzionamento.
Si tratta di un costo spesso trascurato della transizione verso l’IA: gli investitori avevano già finanziato la capacità di mining che veniva sostituita. In alcuni siti, le apparecchiature sono state svalutate nel giro di pochi mesi dall’avvio della produzione, sollevando interrogativi su quanto di quell’investimento nel mining potesse essere recuperato prima che l’IA prendesse il sopravvento. E le conseguenze contabili stanno diventando evidenti.
Un’analisi separata condotta da TheEnergyMag su 12 società monitorate ha individuato circa 1,1 miliardi di dollari di svalutazioni di attività e riduzioni di valore relative a beni destinati alla vendita nel primo semestre del 2026. IREN e Core Scientific (NASDAQ: CORZ) rappresentavano quasi l’89% del totale.
La somiglianza tra le due cifre da un miliardo di dollari può sembrare una coincidenza. Una stima l’investimento in hardware equivalente a una riduzione della produzione mineraria; l’altra misura gli oneri contabili dichiarati su diverse attività e società. Ma entrambe puntano alla stessa domanda sugli investimenti: quanto valore rimane nell’infrastruttura mineraria man mano che gli operatori riorientano i propri siti verso un’altra attività?

L’impennata della spesa è recente. Un numero di «Miner Weekly» del marzo 2025 riportava quasi 5 miliardi di dollari di spesa per attrezzature e infrastrutture nel ciclo di rendicontazione precedente. Le società che hanno reso noti separatamente gli acquisti di hardware per il mining hanno totalizzato oltre 3 miliardi di dollari nel solo 2024.
Tale espansione ha contribuito a spingere la rete di Bitcoin nel territorio degli zetahash nel 2025. Gli operatori hanno acquistato macchine più efficienti e aumentato la capacità per difendere la propria quota di produzione, mentre i loro concorrenti hanno fatto lo stesso. Ora, alcuni di questi investimenti vengono dismessi molto prima di quanto la portata della spesa potrebbe suggerire.
L’impianto Black Pearl di Cipher ha iniziato l’attività di mining a metà del 2025. Entro la fine dell’anno, a seguito di un accordo per convertire il sito al calcolo ad alte prestazioni, Cipher aveva registrato una svalutazione di 96,1 milioni di dollari specificamente sulle macchine di mining di Black Pearl. Quelle stesse macchine hanno generato ricavi per 57,9 milioni di dollari nel corso del 2025 — il che significa che la svalutazione ha superato i ricavi del sito nei primi mesi di attività.
Tale confronto non determina il rendimento complessivo del progetto nel corso della sua vita utile, ma ne evidenzia la tempistica compressa. Una miniera appena entrata in funzione si stava già preparando per uno scopo diverso. La svalutazione di Cipher è avvenuta inoltre prima del totale delle svalutazioni del primo semestre del 2026.
IREN ne illustra la portata. Ha raggiunto i 50 EH/s nel giugno 2025, per poi registrare circa 695 milioni di dollari in svalutazioni e riduzioni di valore delle attività destinate alla vendita nel periodo gennaio-giugno 2026, con oneri sostanziali associati alle attività di mining sostituite dalle conversioni all’IA.
Non tutti gli oneri sono costi di conversione all’IA. Core Scientific ha attribuito la sua principale svalutazione nel settore del mining al deterioramento dell’economia del mining. Il totale più ampio include anche altre categorie di attività. I dati supportano una costosa rivalutazione degli investimenti nel mining, piuttosto che l’affermazione secondo cui ogni dollaro sia stato sacrificato per l’IA.
Gli interessi arrivano prima dell’aumento dei ricavi
Sebbene le svalutazioni siano operazioni non monetarie al momento della contabilizzazione, i costi di costruzione e il pagamento degli interessi continuano a consumare liquidità durante il completamento delle strutture sostitutive. TeraWulf (NASDAQ: WULF) ha generato circa 53 milioni di dollari di ricavi da leasing HPC nel primo semestre, pagando al contempo 131 milioni di dollari di interessi in contanti a livello aziendale. Anche le riserve di liquidità e altri proventi contribuiscono a far fronte a tali obblighi, quindi il confronto non costituisce di per sé un indicatore di difficoltà finanziaria. Mostra piuttosto il divario tra l’aumento dei ricavi e il costo del loro finanziamento. Anche l’accesso al prossimo round di finanziamenti potrebbe diventare più difficile. Secondo un estratto dell’articolo pubblicato giovedì da The Information, Société Générale e SMBC sono diventate più selettive riguardo al finanziamento dei data center, mentre anche MUFG sta facendo un passo indietro. Ciò aggiungerebbe un ulteriore vincolo per i miner a metà del processo di conversione: il ritiro della capacità di mining riduce il vecchio flusso di ricavi, mentre il completamento della sua sostituzione richiede ancora capitale. I finanziatori più selettivi potrebbero comportare condizioni più rigide, un finanziamento azionario aggiuntivo o un rallentamento dei lavori di costruzione. Allo stesso tempo, i ritardi possono prolungare quel periodo in cui i ricavi derivanti dal mining sono già stati ridotti. Oracle non è un’azienda di mining, ma le recenti notizie sul Progetto Jupiter offrono un esempio concreto di come i vincoli energetici possano influire sugli accordi finanziari alla base di un campus dedicato all’intelligenza artificiale.
La battuta d’arresto alla base è documentata: a luglio il commissario per le terre del New Mexico ha nuovamente respinto una richiesta di far passare parte del gasdotto del progetto attraverso i terreni demaniali dello Stato. Il sistema di alimentazione a celle a combustibile previsto per Jupiter dipende dal gas naturale.
Non è ancora stata stabilita una data per l’apertura del campus. Ciò che è chiaro è che il rischio legato alla fornitura di energia è diventato una questione di obblighi contrattuali e di chi deve pagare mentre il progetto rimane in sospeso.
Le comunità chiedono maggiore controllo
Tale incertezza si inserisce in un dibattito politico sempre più ampio sulla domanda di elettricità dei data center, sul consumo idrico e sugli effetti sulle bollette delle famiglie. New York ha annunciato una sospensione delle autorizzazioni ambientali statali per i nuovi progetti hyperscale. Il Massachusetts ha introdotto ulteriori requisiti di approvazione, mentre il sindaco di Chicago ha proposto una moratoria di un anno.
I siti di mining esistenti potrebbero acquisire maggior valore laddove offrono accesso a energia utilizzabile. Tuttavia, le conversioni devono comunque soddisfare i requisiti tecnici e ottenere le approvazioni necessarie.
Il costo dell’attesa deve inoltre fare i conti con una rinnovata pressione sui tassi di interesse, con la Federal Reserve che ha innalzato il proprio intervallo di riferimento di un quarto di punto, portandolo al 3,75%–4%. Il debito esistente a tasso fisso mantiene le proprie condizioni, ma i nuovi finanziamenti, i prestiti a tasso variabile e i rifinanziamenti si trovano ad affrontare un contesto meno favorevole.
L’intelligenza artificiale potrebbe alla fine rivelarsi l’uso migliore di questi siti, ma il ritorno sulla transizione verso l’IA dipenderà da più fattori oltre ai ricavi generati da ogni megawatt convertito. Dipenderà anche dal valore recuperato dalle attrezzature minerarie, dal costo di ricostruzione del sito e dal periodo di tempo durante il quale i finanziatori dovranno essere rimborsati prima che la nuova capacità inizi a generare profitti.
Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.