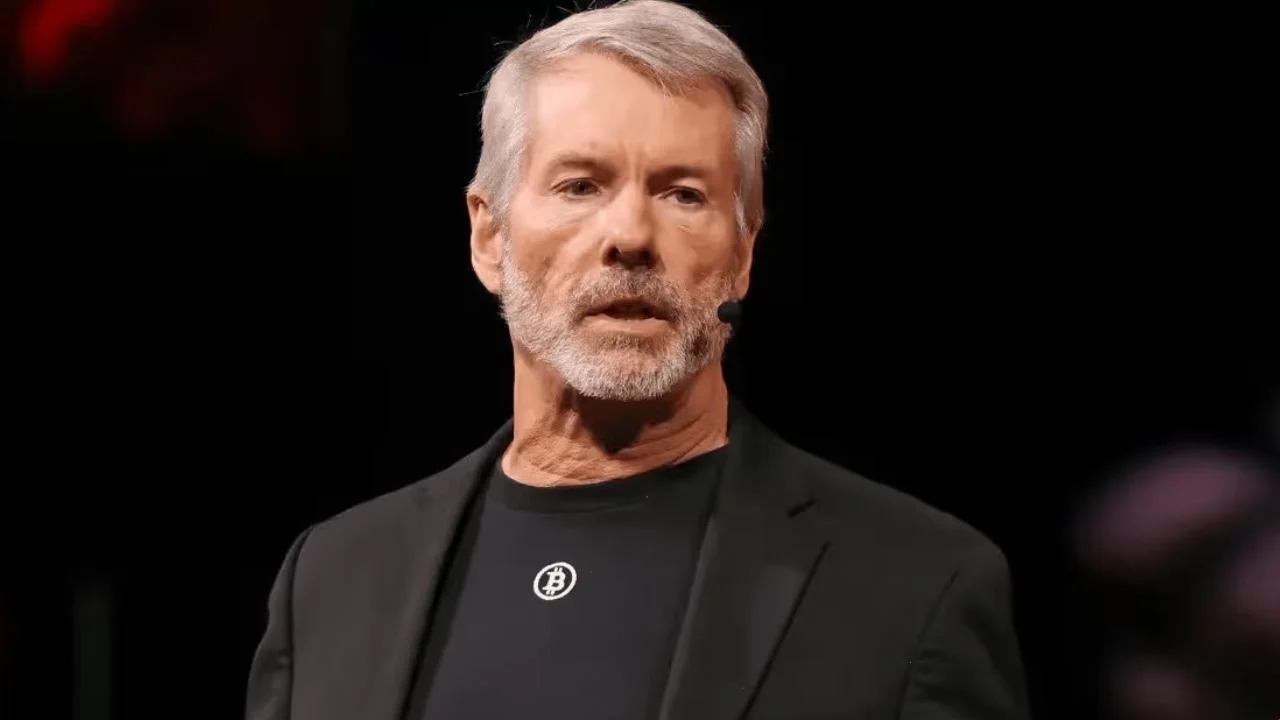
Michael Saylor ingin agar bank-bank menyimpan bitcoin dan memberikan pinjaman dengan jaminan bitcoin tersebut, sehingga pemiliknya memiliki lebih banyak cara untuk memanfaatkan aset yang mereka miliki. Ia juga menyerukan adanya kerangka kerja bagi industri asuransi serta peninjauan kembali aturan modal yang diterapkan pada eksposur kripto tertentu.
Michael Saylor Mengusulkan Aturan yang Memungkinkan Bank Memberikan Pinjaman dengan Jaminan Bitcoin
DITULIS OLEH

BAGIKAN
Poin-Poin Utama
- Saylor ingin bank menyimpan bitcoin untuk nasabah dan memberikan pinjaman dengan jaminan bitcoin tersebut.
- Ia menyerukan adanya jalur praktis bagi perusahaan asuransi untuk memanfaatkan modal digital.
- Ia ingin regulator membedakan antara penyimpanan, pemberian pinjaman, dan eksposur langsung.
Apa yang Diinginkan Saylor agar Bank Tawarkan kepada Pemilik Bitcoin
Pemilik bitcoin dapat memperoleh lebih banyak cara untuk meminjam atau mendapatkan layanan penyimpanan jika bank dapat bersaing untuk mendapatkan bisnis mereka di bawah aturan yang dapat diterapkan. Ketua Eksekutif Strategy Inc. (Nasdaq: MSTR), Michael Saylor, menyampaikan hal tersebut dalam esai kebijakan pada 26 September, menyerukan agar bank menyimpan aset tersebut untuk nasabah dan memberikan pinjaman dengan jaminan aset tersebut. Strategy adalah perusahaan publik dengan cadangan bitcoin yang besar.
Kustodian berarti menjaga aset atas nama nasabah. Pemberian pinjaman dengan jaminan bitcoin akan memungkinkan pemilik menjaminkan kepemilikannya sebagai agunan dan menerima pinjaman tanpa harus segera menjualnya. Pemilik akan tetap terpapar pada fluktuasi harga bitcoin, sementara pemberi pinjaman harus mengelola risiko penurunan nilai agunan tersebut.
Saylor menggambarkan bitcoin sebagai “Modal Digital” dan memperkirakan adopsi oleh bank akan mendorong pertumbuhan industri. Argumennya ini memperluas argumen sebelumnya mengenai upaya membawa bitcoin ke dalam sistem perbankan dan pasar modal. Pada bagian perbankan dalam esai tersebut, ia berfokus pada apa yang dapat ditawarkan lembaga-lembaga tersebut secara langsung kepada pemilik: layanan kustodian, pembiayaan, dan pilihan di antara penyedia layanan yang bersaing.
Pilihan antara menyimpan bitcoin secara langsung dan menggunakan penyimpanan adalah salah satu dari lima hak yang ia usulkan untuk aset digital. Saylor mengatakan bahwa pemilik harus dapat menyimpan aset sendiri atau memilih penyedia layanan. Menurutnya, semakin banyak pilihan perbankan akan membuat bitcoin bermanfaat bagi pelanggan yang menginginkan layanan keuangan selain kepemilikan.
Alasan Ia Ingin Aturan Perbankan Ditinjau Kembali
Bank menghadapi risiko yang berbeda ketika mereka mengamankan aset untuk nasabah, memberikan pinjaman dengan jaminan aset tersebut, atau membelinya untuk neraca mereka sendiri. Saylor berpendapat bahwa regulasi seharusnya memperlakukan aktivitas-aktivitas tersebut secara terpisah. Ia menyerukan peninjauan terhadap aturan akuntansi, pengawasan, dan modal yang menurutnya membuat layanan bitcoin menjadi tidak perlu rumit.
Sebagai salah satu contoh, ia mengutip bobot risiko 1.250% dalam kerangka kerja Basel untuk eksposur aset kripto Kelompok 2b, yaitu kategori untuk aset kripto yang tidak memenuhi syarat klasifikasi kerangka kerja tersebut dan kriteria pengakuan lindung nilai. Bobot risiko memengaruhi seberapa banyak modal yang harus disimpan bank untuk menanggung eksposur tersebut; ini bukanlah pajak atau beban sebesar 1.250% atas pinjaman nasabah. Klasifikasi tersebut mencakup eksposur bank tertentu dan tidak boleh ditafsirkan sebagai aturan tunggal yang mengatur setiap perjanjian kustodian atau pinjaman yang dijamin bitcoin.
Saylor ingin para pembuat kebijakan menilai aktivitas tersebut dan risikonya yang sebenarnya saat menetapkan persyaratan. Usulannya tidak menghilangkan kewajiban bank untuk mengevaluasi jaminan, melindungi aset nasabah, atau mengelola kerugian. Usulan tersebut menyerukan jalur regulasi yang menurutnya layak secara komersial.
Asuransi dan Penggunaan Institusional Selanjutnya
Perusahaan asuransi juga seharusnya memiliki cara praktis untuk memasukkan modal digital ke dalam neraca dan produk mereka, menurut Saylor. Usulan tersebut berkaitan dengan apa yang mungkin diizinkan bagi perusahaan asuransi untuk dimiliki atau ditawarkan; hal ini terpisah dari permintaannya terkait aturan penitipan dan pinjaman bank. Ia berargumen bahwa persaingan dapat meningkatkan layanan yang tersedia bagi pemilik bitcoin.
Usulan kredit digitalnya yang lebih luas juga menempatkan bitcoin dalam pasar pembiayaan, bukan sekadar memperlakukannya sebagai aset yang disimpan. Esai tanggal 26 September tersebut menugaskan Departemen Keuangan dan regulator perbankan untuk menetapkan jalur bagi penyimpanan dan kredit. Jalur-jalur tersebut akan menentukan bagaimana lembaga-lembaga dapat berpartisipasi dan risiko apa yang akan mereka tanggung.
Argumen Saylor pada akhirnya bergantung pada akses. Jika lebih banyak lembaga dapat menyediakan layanan penitipan dan pembiayaan, seorang pemilik mungkin dapat membandingkan persyaratan dan menggunakan bitcoin sebagai jaminan tanpa harus menjualnya terlebih dahulu. Apakah pasar tersebut akan berkembang atau tidak akan bergantung pada aturan yang diadopsi dan layanan yang dipilih oleh lembaga-lembaga tersebut untuk ditawarkan.

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.