दुनिया भर के व्यापारियों को एक लाइसेंस प्राप्त ब्रोकर के माध्यम से जाए बिना, लगभग किसी भी संपत्ति पर लीवरेज्ड पोजीशन खोलने की क्षमता प्रदान करना: यह स्थायी DEX प्लेटफार्मों का वादा है। हाइपरलिक्विड और GMX जैसे नामों की भारी सफलता और लोकप्रियता के साथ, कोई यह सोच सकता है: ये कंपनियाँ पर्दे के पीछे कैसे काम करती हैं?
हाइपरलिक्विड पर्दे के पीछे: एक स्थायी DEX कैसे बनाएं
लेखक

शेयर
लीगलबाइसन एक वैश्विक बुटीक कानूनी और व्यावसायिक सेवा फर्म और लाइसेंस प्राप्त कॉर्पोरेट सेवा प्रदाता (CSP) है, जो फिनटेक और डिजिटल एसेट परियोजनाओं के लिए नियामक संरचनाओं में विशेषज्ञता रखती है। सह-संस्थापक और प्रबंध निदेशक आरोन ग्लॉबरमैन, विक्टर जस्किन और साबिर अलीजेव Bitcoin.com न्यूज़ पर विशेषज्ञ अंतर्दृष्टि साझा करते हैं।
किसी पर्पचुअल DEX के संस्थापक से पूछें कि उनकी कंपनी कहाँ पंजीकृत है और आपको अक्सर कंधे उचकाने का भाव मिलेगा, या केमैन में किसी फाउंडेशन का सिर्फ नाममात्र का पता मिलेगा। यह एक ऐसे व्यावसायिक मॉडल के लिए डिफ़ॉल्ट तरीका है जिसे नियामक अभी भी समझने की कोशिश कर रहे हैं। 2026 में, तीन नियामक इसे तीन बिल्कुल अलग तरीकों से संभाल रहे हैं, और एक संस्थापक अंततः किसके साथ काम करता है, यह इस बात को लगभग पूरी तरह से बदल देता है कि व्यवसाय कैसे चलता है।
हाइपरलिक्विड का उदाहरण लें। यह सभी विकेंद्रीकृत पर्पचुअल ट्रेडिंग का लगभग आधा हिस्सा संभालता है और लॉन्च होने के बाद से अपनी बुक्स के माध्यम से $4 ट्रिलियन से अधिक का वॉल्यूम संभाल चुका है। हालांकि, विकेंद्रीकृत प्लेटफ़ॉर्म अभी भी कुल पर्पचुअल्स बाज़ार का केवल लगभग एक-दसवां हिस्सा ही बनाते हैं। बाकी का हिस्सा विदेशी केंद्रीकृत एक्सचेंजों पर है, जो ठीक वही तरलता है जिसे अमेरिकी नियामक अब वापस देश में लाने की कोशिश कर रहे हैं।
तो इस तरह का व्यवसाय वास्तव में कैसे बनाया जाता है, और जब नियामक इस पर ध्यान देना शुरू करते हैं तो क्या होता है?
एक पर्प DEX की संरचना
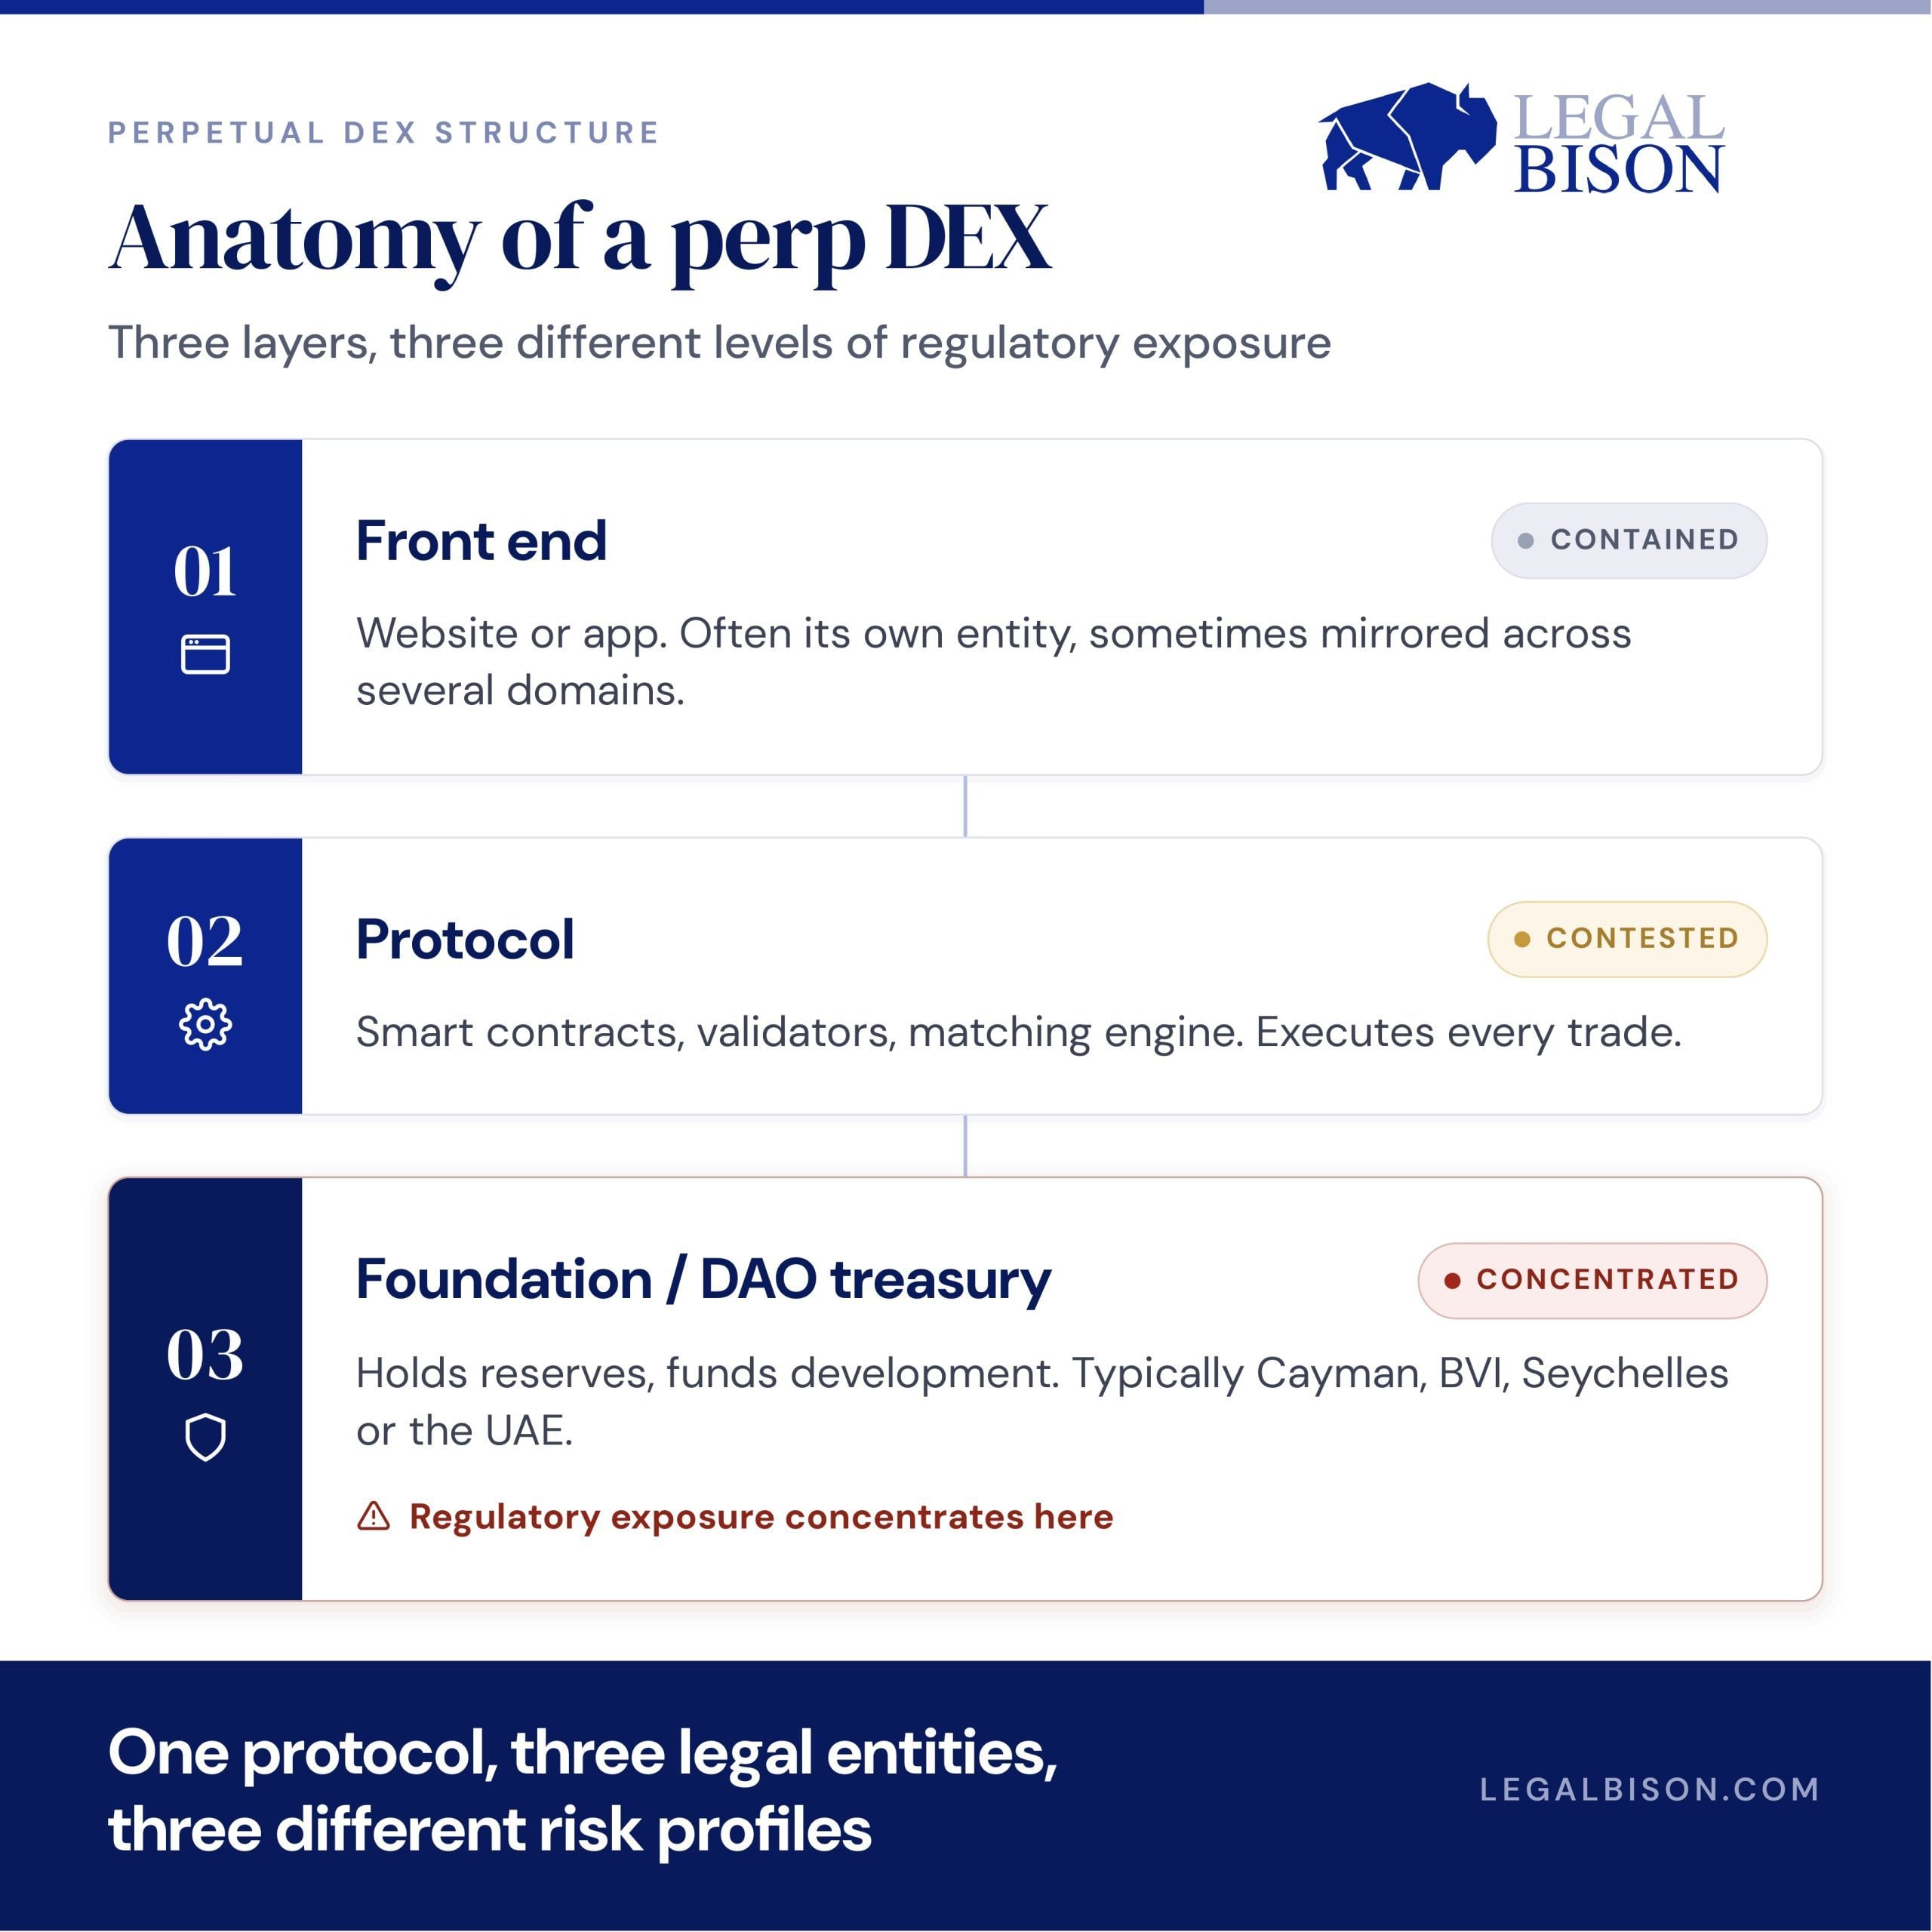
एक पर्प डीईएक्स में कई कानूनी और तकनीकी रूप से अलग परतें शामिल हो सकती हैं: एक उपयोगकर्ता-सामना करने वाला इंटरफ़ेस, अंतर्निहित प्रोटोकॉल और वैलिडेटर बुनियादी ढांचा, और, कुछ मामलों में, विकास और शासन का समर्थन करने वाला एक फाउंडेशन, डीएओ, या खजाना। प्रत्येक परत एक अलग संरचना में हो सकती है, और फाउंडेशन या ट्रेजरी परत, जब कोई मौजूद हो, तो आमतौर पर ऐसी जगह पर रखी जाती है जहाँ कंपनी कानून हल्का हो और पर्पेचुअल्स-विशिष्ट लाइसेंसिंग व्यवस्था न हो: केमैन, बीवीआई, सेशेल्स, या आजकल यूएई।
हाइपरलिक्विड ने किसी और की जगह किराए पर लेने के बजाय अपनी खुद की ब्लॉकचेन बनाकर इसे अधिकांश से आगे बढ़ाया। इसकी HIP-3 सुविधा किसी को भी लगभग किसी भी परिसंपत्ति पर एक बिना अनुमति वाला बाज़ार शुरू करने देती है, जिसमें प्राइस फीड हो, जैसे तेल, सोना, या प्री-आईपीओ इक्विटी भी। यह डिज़ाइन विकल्प मायने रखता है। बाज़ार निर्माण को किसी एक कंपनी के हाथों से बाहर रखना, ठीक वही मानदंड है जिसका उपयोग अब अटलांटिक के दोनों किनारों के नियामक यह तय करने के लिए करते हैं कि कोई चीज़ विकेंद्रीकृत है भी या नहीं।
तीन रास्ते, तीन बहुत अलग नियम-पुस्तिकाएँ
एक बार जब वह संरचना मौजूद हो जाती है, तो एक संस्थापक को फिर भी यह चुनना होता है कि नियामकों के साथ कैसे निपटा जाए, और प्रत्येक विकल्प अपनी तरह से गति के मुकाबले दीर्घकालिक सुरक्षा को तराशता है।
सीएफटीसी के माध्यम से जाएँ
29 मई, 2026 को, सीएफटीसी ने कालशीईएक्स को एक विनियमित अमेरिकी एक्सचेंज पर पहला कैश-सेटलड बिटकॉइन पर्पेचुअल सूचीबद्ध करने की अनुमति दी, और इसने पर्पेचुअल्स को स्वैप्स के बजाय फ्यूचर्स के रूप में वर्गीकृत किया। अब हर नई लिस्टिंग की मामले-दर-मामले समीक्षा की जाती है और उसे यह साबित करना होता है कि उसके पास वास्तविक जोखिम नियंत्रण और बाज़ार निगरानी मौजूद है। यह एक वैध घरेलू मार्ग है, लेकिन इसके साथ वह सब कुछ आता है जिसकी एक विनियमित व्युत्पन्न बाज़ार को आवश्यकता होती है: हर खाते पर पहचान जांच, लीवरेज सीमाएं, अस्थिरता नियंत्रण, वही चीजें जिन्हें एक बिना अनुमति वाला DEX छोड़ने के लिए बनाया गया था। यह भी विवादित है। सीएमई ग्रुप इन अनुमोदनों को लेकर सीएफटीसी पर मुकदमा कर रहा है, यह तर्क देते हुए कि एजेंसी ने काल्शी और कॉइनबेस को क्रिप्टो पर्प्स सूचीबद्ध करने की अनुमति देकर हद पार कर दी, और यह लड़ाई अभी भी संघीय अदालत में चल रही है।
यूरोप के विकेंद्रीकरण अपवाद पर निर्भरता
यूरोपीय संघ का क्रिप्टो नियम-पुस्तिका, MiCA, किसी भी ऐसी चीज़ को बाहर रखता है जो "बिना किसी मध्यस्थ के पूरी तरह से विकेंद्रीकृत तरीके से" वितरित की जाती है। हालांकि, पर्पचुअल DEXs के लिए, यह छूट केवल तस्वीर का एक हिस्सा ही कवर करती है। मौजूदा EU प्रतिभूति और बाजार नियमों के तहत पर्पचुअल कॉन्ट्रैक्ट्स को अभी भी वित्तीय साधन या व्युत्पन्न के रूप में वर्गीकृत किया जा सकता है, यह एक ऐसा वर्गीकरण है जो इस बात की परवाह किए बिना लागू होता है कि प्लेटफ़ॉर्म कैसे बनाया गया है। कोई प्रोटोकॉल वास्तव में व्यापारियों को क्या पेशकश कर रहा है, वह किसी भी विकेंद्रीकरण परीक्षण से अलग, अपने आप में दायित्व उत्पन्न कर सकता है। ब्रुसेल्स ने विकेंद्रीकरण मानदंडों को और अधिक सटीक रूप से निर्धारित करने के लिए 31 अगस्त, 2026 तक एक परामर्श शुरू किया है, और पर्पेचुअल कॉन्ट्रैक्ट्स सीधे तौर पर उस समीक्षा के दायरे में आते हैं, लेकिन डेरिवेटिव्स वर्गीकरण का सवाल अपने ही रास्ते पर चलता है। अभी तक किसी भी ईयू नियामक ने किसी DEX फ्रंट एंड पर कार्रवाई नहीं की है, लेकिन इन दो खुले सवालों के बीच, यह अंतर हमेशा के लिए खुला नहीं रहेगा।
ऑफशोर स्थापित करें
यह अभी भी सबसे तेज़ विकल्प है, और सबसे आम भी। लेकिन ऑफशोर होना नियामक जोखिम को खत्म नहीं करता, यह सिर्फ़ उसे स्थानांतरित करता है। टोकन जारी करने वाली फाउंडेशन, खजाना रखने वाली, या फिएट रैम्प चलाने वाली संस्था पर, जहाँ भी वह पंजीकृत है, वहाँ AML और रिपोर्टिंग के दायित्व बने रहते हैं, और कोई भी फ्रंट-एंड जो किसी विशिष्ट देश को सेवा प्रदान करता है, वह स्थानीय लाइसेंसिंग के प्रश्न खड़े कर सकता है, चाहे प्रोटोकॉल स्वयं कहीं भी स्थित हो।
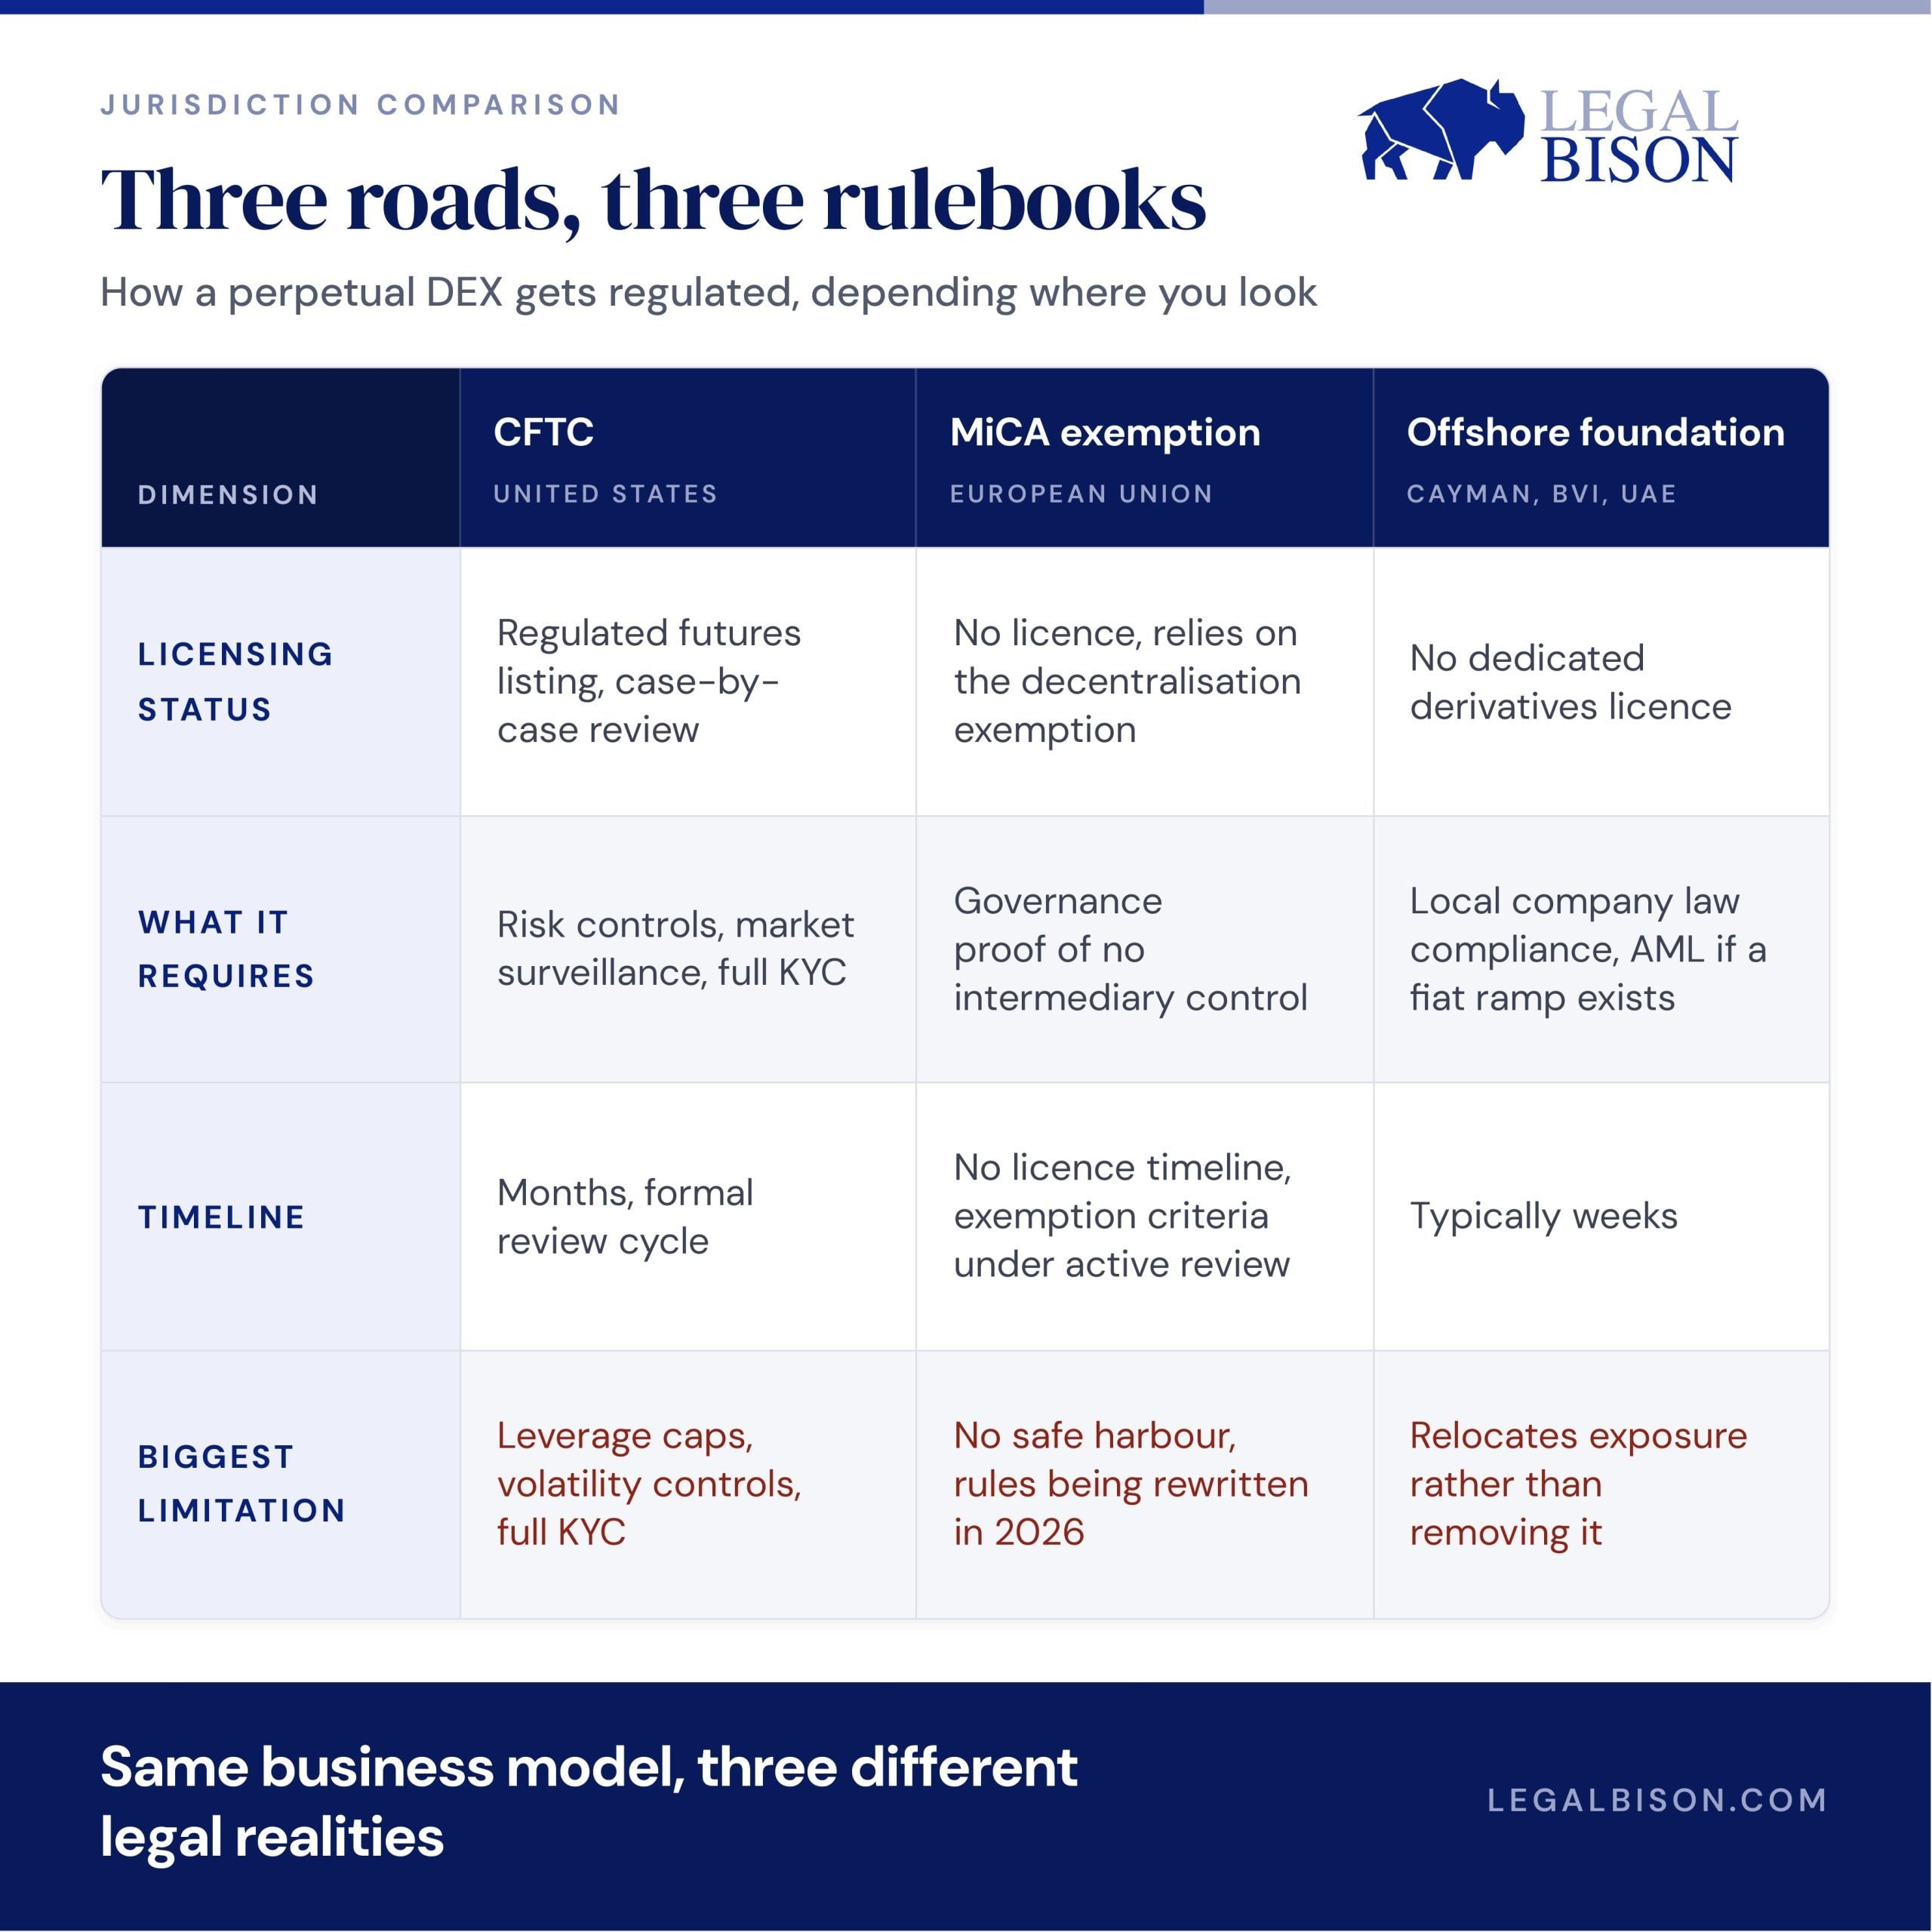
वास्तव में क्या करना होता है, और कितना समय लगता है
CFTC मार्ग अपनाना सबसे धीमा और सबसे अधिक कागजी कार्रवाई वाला है: खुलासे, निगरानी प्रणालियाँ, एक औपचारिक समीक्षा जो किसी उत्पाद के लाइव होने से पहले महीनों तक चलती है, और फिर उसके बाद निरंतर अनुपालन। एक वास्तव में पूरी तरह से विकेंद्रीकृत प्रोटोकॉल के लिए आज ईयू मार्ग को किसी लाइसेंस की आवश्यकता नहीं है, जो तब तक बढ़िया लगता है जब तक आप यह महसूस नहीं करते कि कोई सुरक्षा जाल भी नहीं है, और उस छूट को बनाए रखने के नियम अभी फिर से लिखे जा रहे हैं। ऑफशोर सबसे तेज़ है, कभी-कभी सिर्फ़ कुछ हफ़्ते लगते हैं, लेकिन जो संस्थापक इसे शुरुआती बिंदु के बजाय एक स्थायी ढाल मानते हैं, वे तब चौंक जाते हैं जब कोई एक क्षेत्राधिकार अपना मन बदल लेता है।
जहाँ से पैसा वास्तव में आता है
फंडिंग दरें आवधिक भुगतान हैं जो लॉन्ग और शॉर्ट्स एक-दूसरे के साथ अनुबंध मूल्य को स्पॉट से चिपके रखने के लिए करते हैं; प्रोटोकॉल उस हस्तांतरण को सुगम बनाता है लेकिन उसे अपने पास नहीं रखता। प्रोटोकॉल वास्तव में ट्रेडिंग शुल्क कमाता है, जो हर ओपन और क्लोज पर लिया जाता है, साथ ही, हाइपरलिक्विड के HIP-3 जैसे परमिशनलेस लिस्टिंग वाले प्लेटफॉर्म पर, एक दूसरी धारा होती है: सबसे पहले नए बाजार बनाने के लिए शुल्क।
यहाँ वह संख्या है जो किसी संस्थापक का ध्यान खींचनी चाहिए। हाइपरलिक्विड ने 30 जून, 2026 को संचयी प्रोटोकॉल राजस्व में 1 बिलियन डॉलर का आंकड़ा पार किया, जो केवल पहली तिमाही में लगभग 492 बिलियन डॉलर के ट्रेडिंग वॉल्यूम पर बना है, जो इसे वॉल्यूम के हिसाब से कॉइनबेस के ठीक पीछे रखता है। यह वह पैसा है जो प्रोटोकॉल पहले ही इकट्ठा कर चुका है, और आप DefiLlama जैसे सार्वजनिक डैशबोर्ड पर इस संख्या को वास्तविक समय में अपडेट होते हुए देख सकते हैं, यह पारदर्शिता का एक ऐसा स्तर है जो अधिकांश वेंचर-समर्थित स्टार्टअप किसी बाहरी व्यक्ति को कभी नहीं देते।
यदि आप यहां निर्माण करने पर विचार कर रहे हैं तो यह वास्तव में महत्वपूर्ण है कि यह राजस्व कहां जाता है। हाइपरलिक्विड की प्रोटोकॉल फीस का लगभग 97 से 99% सीधे ओपन मार्केट से HYPE खरीदने में लगाया जाता है, जिसे प्रोटोकॉल अपना असिस्टेंस फंड कहता है। इस तंत्र ने पहले ही 41 मिलियन से अधिक टोकन पुनर्खरीद और बर्न कर दिए हैं, जिनका मूल्य 1 बिलियन डॉलर से अधिक है। शुल्क राजस्व सीधे सार्वजनिक, ऑन-चेन अनुसूची पर टोकन आपूर्ति में कमी में बदल जाता है, जो एक स्टॉक बायबैक की तरह काम करता है जिसे कोई भी शेयरधारक वोट का इंतजार किए बिना सत्यापित कर सकता है।
यह काम करता है, इसका हाइपरलिक्विड ही एकमात्र सबूत नहीं है। GMX, आर्बिट्रम और एवलान्च पर चलने वाला एक बहुत छोटा विकेंद्रीकृत पर्मानेंट्स एक्सचेंज, हाइपरलिक्विड के वॉल्यूम के एक छोटे से हिस्से पर भी, साल में लगभग $35 मिलियन फीस के रूप में कमाता है, जिसमें से 27% हर हफ्ते सीधे टोकन स्टेकर्स को भुगतान किया जाता है। यह कुल लगभग $175 मिलियन के लॉक्ड मूल्य वाले प्रोटोकॉल पर एक स्थिर, आवर्ती नकदी प्रवाह है, जो इस बात का प्रमाण है कि यह मॉडल दुनिया का सबसे बड़ा एक्सचेंज होने की आवश्यकता के बिना वास्तविक राजस्व उत्पन्न करता है।
विस्तार का मामला ही है जहाँ यह एक बिल्डर के लिए वास्तव में दिलचस्प हो जाता है। टीडी सिक्योरिटीज के अनुसार, जब HIP-3 ने हाइपरलिक्विड को एक ऑयल पर्पेचुअल सूचीबद्ध करने की अनुमति दी, तो एक भू-राजनीतिक तनाव के दौरान तीन सप्ताहांतों में उस एकल बाज़ार पर ट्रेडिंग वॉल्यूम $25 मिलियन से बढ़कर $550 मिलियन से अधिक हो गया। एक नया बाज़ार लाइव हुआ और उसने तुरंत शुल्क राजस्व उत्पन्न किया, और इसे संभव बनाने के लिए किसी नए बुनियादी ढांचे की आवश्यकता नहीं पड़ी। कुल मिलाकर, यह एक संस्थापक के लिए वास्तविक पिच है: एक शुल्क मॉडल जिसमें सार्वजनिक, सत्यापनीय राजस्व है, जो एक से अधिक पैमाने पर सिद्ध हो चुका है, और जो हर बार एक नया बाज़ार चालू होने पर बढ़ता है।
मुख्य अंतर
"छूट पाने के लिए पर्याप्त विकेंद्रीकृत" और "वास्तव में परीक्षण करने पर किसी नियामक से बचने के लिए पर्याप्त विकेंद्रीकृत" – ये दो अलग-अलग मानदंड हैं, और अटलांटिक के दोनों किनारों पर एक साथ इनके बीच की खाई कम हो रही है। आज एक स्थायी DEX बनाना, एक ऐसी संरचना बनाने के बराबर है जो किसी भी नई परिभाषा के तहत खुद का बचाव कर सके, न कि वह जो एक साल पहले सुरक्षित लगती थी।
अगर ईयू ने पहले ही 174 MiCA लाइसेंस जारी कर दिए हैं, तो सूची में वास्तविक क्रिप्टो एक्सचेंज केवल 14 ही क्यों हैं?
अभी पढ़ें: MiCA डिकोडेड: 174 पंजीकृत CASPs, लेकिन केवल 14 ही केंद्रीकृत क्रिप्टो एक्सचेंज (CEX) चला सकते हैं?

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।