Strategy מכרה בקיץ הזה בערך 7,000 ביטקוין במחיר של 60,000 עד 65,000 דולר, ואז רכשה בחזרה 4,603 במחיר של 80,318 דולר. המנכ”ל פונג לה אומר ששתי העסקאות היו נכונות, והמספרים שמאחורי הטענה הזו ראויים לבחינה מקרוב.
סטראטג'י'ס פונג לה מסביר מדוע הם מכרו ביטקוין ב־60 אלף דולר, וקנו ב־80 אלף דולר
נכתב ע"י
שתף
נקודות עיקריות
- Strategy מכרה כ־7,000 BTC סביב 60,000 דולר ב־2026, ואז שילמה 369.7 מיליון דולר עבור 4,603 BTC במחיר של 80,318 דולר.
- פונג לה אומר שהחוב נטו ירד מכ־7 מיליארד דולר לאפס, מה שהשאיר 7 מיליארד דולר במזומן וללא מכירות כפויות.
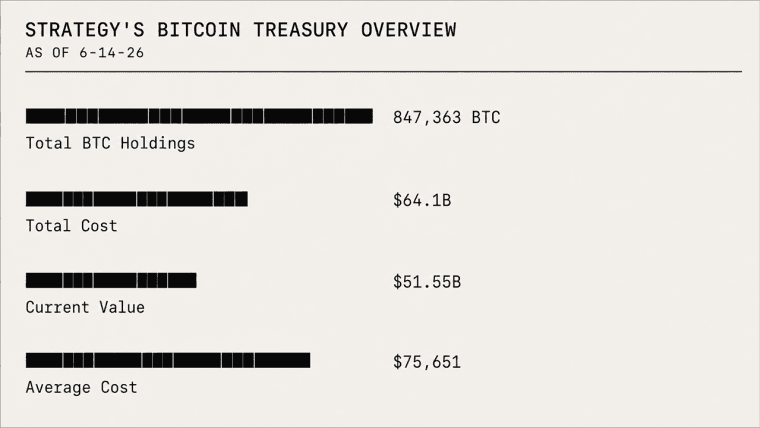
- כשמחיר הביטקוין סביב 79,700 דולר, 845,050 ה־BTC של Strategy נמצאים כ־3.6 מיליארד דולר מעל בסיס העלות.
למכור נמוך, לקנות גבוה? לה אומר שזו השאלה הלא נכונה
בקיץ הזה, Strategy מכרה כ־7,000 BTC בטווח של 60,000 עד 65,000 דולר, אך אז, בין 24 באוגוסט ל־30 באוגוסט, שילמה 369.7 מיליון דולר עבור 4,603 ביטקוין במחיר ממוצע של 80,318 דולר. על הנייר, זה נראה כמו העסקה הגרועה ביותר האפשרית, אבל פונג לה לא רואה זאת כך.
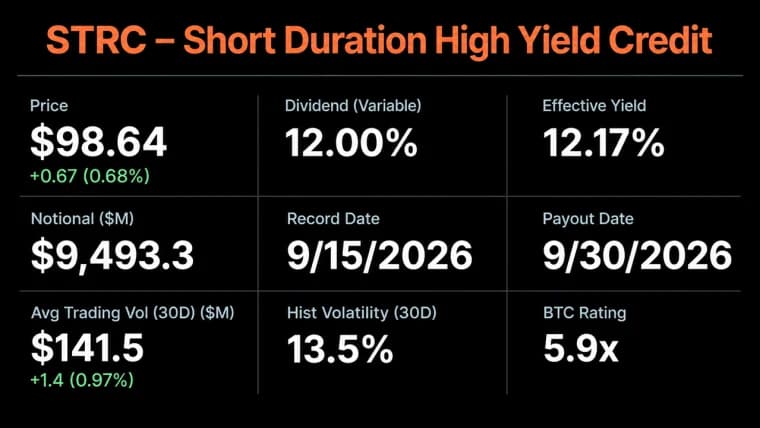
בשיחה ב־Bloomberg Crypto השבוע, המנכ”ל של Strategy כינה את המכירה “העסקה הנכונה באותו זמן כדי למכור ביטקוין ולממן חלק מדיבידנדי ה־Stretch שלנו”, בהתייחס ל־STRC, מניית הבכורה בריבית משתנה של החברה. הוא הוסיף וציין:
“זו העסקה הנכונה בנקודת הזמן הזו למכור MSTR בפרמיה כדי לקנות ביטקוין. אנחנו לא באמת מקבלים החלטות באופן ספציפי על סמך מחיר הביטקוין.”
נראה שהכלל של החברה קשור לעלות ההון, כלומר למכור הון עצמי כאשר המניה נסחרת בפרמיה ביחס למטבעות שלה, ולגעת בביטקוין רק כאשר הון עצמי הוא האפשרות היקרה יותר. מכירת מה שלה כינה “פרוסה זעירה”, פחות מ־1% מהמאגר, כיסתה את דיבידנדי מניות הבכורה בלי הנפקת מניות זולה.
מה ההפסקה קנתה
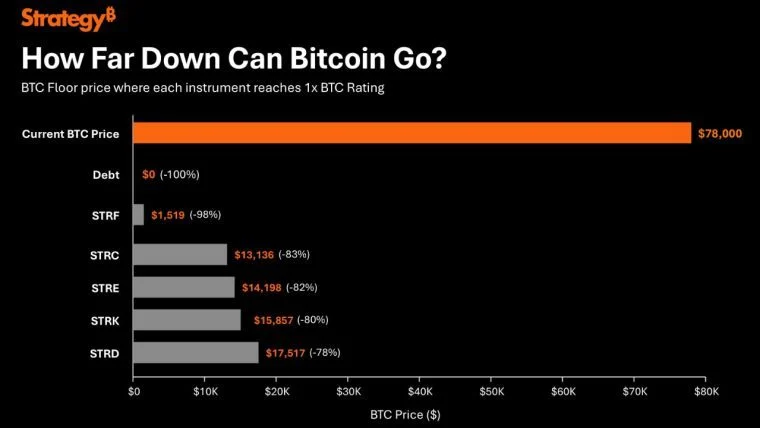
ההקפאה של 10 השבועות ברכישות לא הייתה בטלה, ולה חשף כי החוב נטו של Strategy ירד מכ־7 מיליארד דולר לאפס במהלך התקופה, בעוד שהחברה בנתה כ־7 מיליארד דולר במזומן. Bitcoin.com News דיווחה ב־24 באוגוסט כי Strategy צברה 6.69 מיליארד דולר כאשר ההחזקות הוקפאו על 840,447 BTC.
שבוע לאחר מכן, החברה הודיעה על רכישת 4,603 המטבעות, שמומנה באמצעות מכירת מניות בשוק (ATM) בהיקף של 602.8 מיליון דולר, ואמרה שכעת היא פועלת עם מינוף נטו של 0.0%. היא גם רכשה בחזרה STRC בהיקף של 151.8 מיליון דולר.
לה כינה את התוצאה “מאזן חסין קליעים”, והטיעון שלו הוא שחברה עם אפס חוב נטו ו־7 מיליארד דולר בבנק לעולם לא יכולה להיות מוכר כפוי, ללא קשר למה שמחיר הביטקוין יעשה בהמשך.
המתמטיקה
- הסיבוב המלא: מכירת 7,000 BTC בנקודת אמצע של 62,500 דולר מניבה כ־437 מיליון דולר. קניית אותם מטבעות בחזרה ב־80,318 דולר עולה כ־562 מיליון דולר. הפער הוא בערך 125 מיליון דולר, או ככוח קנייה השווה לכ־1,500 ביטקוין במחיר של היום.
- המאגר: לאחר רכישת אוגוסט, Strategy החזיקה 845,050 BTC שנקנו תמורת 63.73 מיליארד דולר, ממוצע של 75,412 דולר למטבע. במחיר הנוכחי של ביטקוין, כ־79,700 דולר, הערימה שווה בערך 67.3 מיליארד דולר, רווח על הנייר של כ־3.6 מיליארד דולר.
- הגרף שכולם משתפים: הדמיית רווח והפסד, שנוצרה כאשר ביטקוין נסחר מעל 81,000 דולר, מציבה את הרווח הלא ממומש על 4.93 מיליארד דולר. זהו שינוי מהפסד על הנייר של יותר מ־10 מיליארד דולר מוקדם יותר השנה למספר ירוק בתוך כשישה שבועות. זה מתהפך מהר כל כך כי כל תזוזה של 1,000 דולר בביטקוין משנה כעת את המאזן של Strategy ב־845 מיליון דולר.
- היחס: לה אמר שבאוגוסט החברה קנתה כ־175,000 BTC ב־2026 ומכרה כ־7,000, קצב קנייה גבוה פי 25 מקצב המכירה שלה. המכירה נראית גדולה כשמסתכלים עליה לבדה וקטנה ביחס לצבירה של השנה.
בסיכום, Strategy ויתרה על כ־125 מיליון דולר כדי להימנע מדילול בעלי המניות במחיר רע וכדי לאפס את החוב שלה. האם זה היה שווה תלוי בערך של מאזן נקי כאשר הירידה החדה הבאה תגיע.
בהמשך, לה אמר שהוא אינו צופה ש־Strategy תמכור ביטקוין כאשר החברה נכנסת למה שהוא מחשיב “שוק שורי די כבד”, וחזר על כך שהחברה היא “צוברת נטו”. המשקיעים פחות משוכנעים. MSTR ירדה בכ־22% מתחילת השנה לאחר הפסד של 8.22 מיליארד דולר ברבעון השני הקשור לחשבונאות לפי שווי הוגן על המטבעות שלה.

מאמר זה תורגם מאנגלית באמצעות בינה מלאכותית. הגרסה המקורית באנגלית היא המקור הקובע; תרגומים אוטומטיים עשויים להכיל אי-דיוקים, במיוחד במונחים משפטיים ורגולטוריים.