« Law and Ledger » est une rubrique d'actualité consacrée aux actualités juridiques liées aux cryptomonnaies, proposée par Kelman Law, un cabinet d'avocats spécialisé dans le commerce des actifs numériques.
Actu juridique des cryptomonnaies : semaine du 11 octobre 2026
ÉCRIT PAR
PARTAGER
L'éditorial ci-dessous a été rédigé par Michael Handelsman pour Kelman.Law.
Cette semaine a été marquée par des développements significatifs des deux côtés de l’Atlantique. La Commodity Futures Trading Commission (CFTC) a commencé à élaborer un cadre fédéral pour certaines transactions de cryptomonnaies à effet de levier destinées aux particuliers, tout en proposant de nouvelles limites entre les contrats sur événements réglementés et les jeux d’argent traditionnels. En Europe, les régulateurs se sont penchés sur les stablecoins non conformes et ont présenté des projets visant à mettre en place une supervision directe des prestataires de services de crypto-actifs d’importance. Un accord conclu à New York avec Alex Mashinsky, cofondateur de Celsius, a également démontré l’importance persistante de l’application de la loi au niveau des États.
La CFTC entame l’élaboration d’un cadre fédéral pour le trading de crypto-actifs à effet de levier
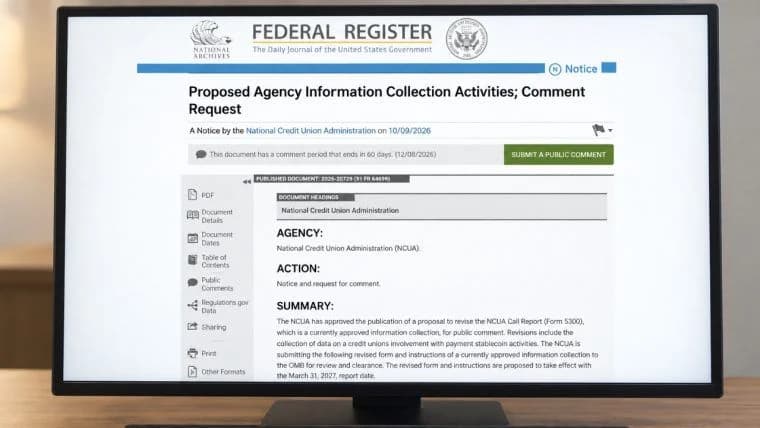
Le 5 octobre, la CFTC a publié un avis préalable de projet de réglementation concernant les transactions de crypto-actifs destinées aux particuliers. Cet avis marque le début — mais ne conclut pas — d’un processus de réglementation en vertu de la section 2(c)(2)(D) du Commodity Exchange Act.
Cette disposition régit certaines transactions sur matières premières proposées aux clients particuliers sur une base à effet de levier, sur marge ou financée. L’agence examine actuellement comment elle devrait appliquer le cadre réglementaire existant à ces transactions sur crypto-actifs, que l’avis désigne sous le terme de « CTX ». Entre autres points, la CFTC sollicite des commentaires sur les mesures de protection contre les pratiques abusives, les exigences adaptées aux marchés des crypto-actifs et la création éventuelle d’une sous-catégorie « marché des crypto-actifs » au sein de l’enregistrement des marchés à terme désignés.
Cet avis revêt une importance particulière, mais il ne s’agit pas encore d’un projet de règlement ni d’une règle définitive. Les commentaires devront être soumis dans un délai de 60 jours à compter de la publication au Journal officiel fédéral, après quoi la CFTC pourra décider s’il y a lieu de publier une proposition officielle et, le cas échéant, selon quelles modalités. Pour les bourses et autres plateformes de négociation, ces règles pourraient offrir un cadre fédéral plus précis pour certains produits à effet de levier destinés aux particuliers. Il ne faut toutefois pas y voir un régime fédéral complet d’agrément pour les marchés au comptant de cryptomonnaies. L’agence agit dans le cadre de ses pouvoirs légaux existants, et les entreprises pourraient continuer à être soumises aux exigences des États en matière de transfert de fonds, de monnaies virtuelles et de protection des consommateurs, parallèlement à la réglementation fédérale sur les matières premières.
Les entreprises potentiellement concernées devraient revoir leur gestion de l’effet de levier, du financement, de la livraison physique et des actifs des clients. Ces détails opérationnels pourraient déterminer si une transaction relève de la disposition de la CFTC à l’étude.
La CFTC redéfinit les limites applicables aux marchés de prédiction et aux produits de jeux d’argent
Le 9 octobre, la CFTC a proposé de définir les contrats sur événements éligibles comme des swaps. La proposition couvrirait les contrats sur événements portant sur des sujets tels que la politique, le sport, la culture et la météo. Selon l’agence, les contrats répondant à la définition proposée seraient des dérivés sur matières premières relevant de la compétence exclusive de la CFTC. Les commentaires devront être soumis dans les 30 jours suivant la publication de la proposition au Federal Register. CFTC L’agence a simultanément adopté une règle finale provisoire excluant certains produits de casino et de paris sportifs de la définition du « swap ». Cette exclusion concerne des produits tels que les paris sportifs classiques et les jeux de casino, et vise à distinguer ces activités des marchés de contrats liés à des événements réglementés au niveau fédéral. La règle provisoire entre en vigueur dès sa publication au Federal Register, bien que l’agence accepte également les commentaires. Ces mesures marquent une nouvelle étape importante dans le débat sur les marchés de prédiction. Plutôt que de se limiter à déterminer si certains contrats peuvent être cotés, la CFTC propose une définition juridictionnelle plus large tout en créant une exclusion distincte pour les produits qu’elle considère comme des jeux de hasard de type casino. Les opérateurs de marchés de prédiction, les plateformes de négociation et les nouveaux entrants potentiels sur le marché devraient examiner la substance économique de leurs contrats plutôt que de se fier aux étiquettes attribuées aux produits. La structure du contrat, les conditions de règlement et l’événement sous-jacent peuvent déterminer si un produit est considéré comme un produit dérivé réglementé au niveau fédéral ou comme une activité soumise à la législation des États en matière de jeux de hasard. Étant donné qu’un élément reste à l’état de proposition, la délimitation définitive n’est pas encore fixée.
L’AEMF définit ses attentes concernant les stablecoins non conformes
Le 8 octobre, l’Autorité européenne des marchés financiers (AEMF) a publié un avis sur les services impliquant des stablecoins non conformes à la directive MiCA.
La position de l’AEMF est que les prestataires de services liés aux crypto-actifs agréés en vertu du règlement sur les marchés de crypto-actifs (MiCA) doivent cesser de fournir à leurs clients de l’UE des services impliquant des jetons référencés sur des actifs et des jetons de monnaie électronique non conformes. Cet avis couvre un large éventail d’activités, notamment l’exploitation de plateformes de négociation, les opérations d’échange, l’exécution d’ordres, le conseil, les transferts, la conservation et la gestion de portefeuille.
Les régulateurs nationaux sont tenus de veiller à ce que les prestataires ne maintiennent pas l’accès aux stablecoins concernés ni n’en facilitent l’accès. L’AEMF précise que les entreprises doivent mettre en place des contrôles techniques, contractuels et organisationnels empêchant les clients d’acquérir ou d’accroître leur exposition. Les expositions préexistantes doivent être régularisées dès que possible et au plus tard trois mois après la publication. Des services limités peuvent se poursuivre temporairement lorsque cela est nécessaire à des fins de liquidation, de conversion, de retrait, de transfert ou de conservation. Cela diffère des propositions de politique plus générales de l’AEMF de la semaine dernière : le nouvel avis fournit une position de surveillance immédiate sur la manière dont les autorités nationales doivent traiter les services impliquant des stablecoins actuellement non conformes.
Les prestataires agréés au titre de la MiCA doivent recenser tous les stablecoins disponibles via leurs interfaces — y compris par le biais des fonctions de conservation, d’acheminement et de gestion de portefeuille — et documenter les contrôles mis en place pour limiter toute exposition supplémentaire. La disponibilité d’un token en dehors de l’UE ne signifie pas nécessairement qu’un prestataire agréé dans l’UE puisse continuer à le rendre accessible à ses clients de l’UE.
Le Conseil de l’UE fait avancer la supervision directe par l’AEMF des grandes entreprises du secteur des cryptomonnaies
Le 9 octobre, le Conseil de l’Union européenne s’est mis d’accord sur les éléments clés de sa position de négociation concernant le paquet « Intégration et supervision des marchés ».
Selon la position du Conseil, l’AEMF superviserait directement les principaux prestataires de services liés aux crypto-actifs (CASP) opérant au niveau transfrontalier. Cette approche est plus restrictive que celle proposée par la Commission européenne, qui aurait transféré à l’AEMF la supervision de tous les prestataires éligibles. Le Conseil soutient également la mise en place d’un nouveau comité exécutif à temps plein au sein de l’AEMF, ainsi qu’une période de transition de deux ans impliquant à la fois le personnel de l’AEMF et celui des autorités nationales. Cette mesure n’a pas encore force de loi. Le Conseil doit officialiser sa position, et les négociations avec le Parlement européen ne pourront débuter qu’une fois que ce dernier aura adopté sa propre position.
Néanmoins, cette orientation est importante pour les CASP qui prévoient de mener des activités en Europe. Les grands prestataires transfrontaliers pourraient à terme relever directement de l’AEMF, tandis que les petites entreprises pourraient rester principalement sous la supervision des autorités nationales. La structure de l’entreprise, son envergure opérationnelle et ses activités transfrontalières pourraient donc avoir une incidence non seulement sur les obligations en matière d’agrément, mais aussi sur l’identité et le degré d’intervention de l’autorité de régulation compétente.
New York conclut un accord avec le cofondateur de Celsius
Le 9 octobre, la procureure générale de New York, Letitia James, a annoncé avoir conclu un accord avec le cofondateur et ancien PDG de Celsius, Alex Mashinsky. Cet accord interdit définitivement à M. Mashinsky d’exercer toute activité dans les secteurs des valeurs mobilières, des matières premières et des cryptomonnaies, et lui impose des obligations de paiement conditionnelles pouvant atteindre 35 millions de dollars. Dans le cadre de l’action en justice intentée en 2023, la procureure générale avait allégué que M. Mashinsky avait fait des déclarations trompeuses concernant la sécurité de Celsius, ses pratiques d’investissement et sa situation financière, tout en menant des activités non enregistrées. M. Mashinsky purge par ailleurs une peine pénale fédérale.
Cette décision montre à quel point les lois étatiques relatives aux valeurs mobilières, aux matières premières et à l’enregistrement peuvent continuer à avoir des conséquences même lorsque des procédures pénales fédérales et des distributions de faillite sont déjà en cours. Pour les fondateurs et les dirigeants, les déclarations publiques concernant la sécurité de la plateforme, la génération de rendement, les actifs des clients et les contrôles des risques peuvent engager leur responsabilité tant à titre personnel que professionnel.
Les entreprises qui évaluent ces développements ou leurs implications en matière de conception de produits, d’octroi de licences, de litiges ou de conformité peuvent contacter Kelman PLLC pour discuter de leur situation. Publicité d’un cabinet d’avocats. Cet article fournit des informations générales et ne constitue pas un conseil juridique. Le fait de contacter le cabinet n’établit pas de relation avocat-client.
Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.