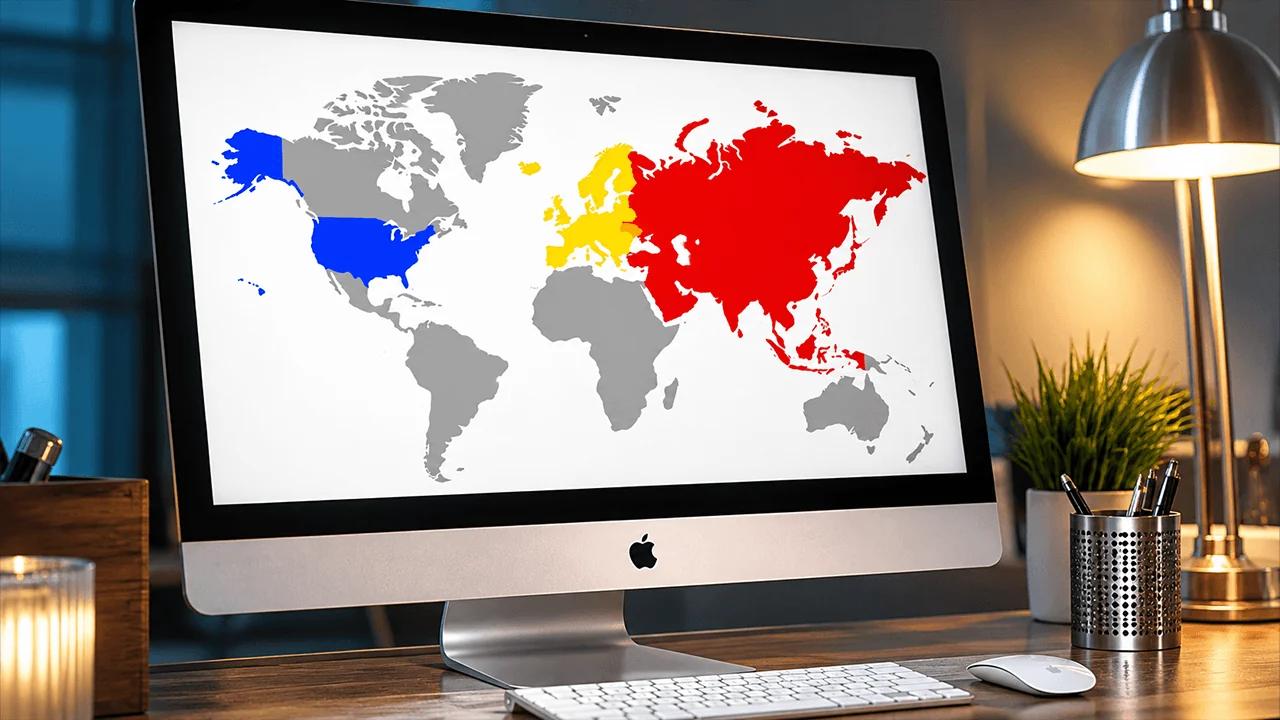
La principale concurrence dans le domaine du Web3 a depuis longtemps dépassé le cadre de la rivalité entre les différentes plateformes d’échange ou chaînes de blocs. Ce à quoi nous assistons aujourd’hui, c’est une concurrence entre les juridictions. Les pays qui parviendront à offrir les meilleures conditions à ce secteur généreront non seulement de nouvelles recettes fiscales, mais attireront également des capitaux, des technologies et des talents — et acquerront ainsi le pouvoir de définir les règles du monde financier de demain. Quel modèle réglementaire semble donc le plus compétitif ?
UE, Asie ou États-Unis : qui gagnera la régulation des cryptos ?
ÉCRIT PAR

PARTAGER
L'éditorial suivant a été rédigé par Volodymyr Nosov, fondateur et président du groupe WhiteBIT.
L’Europe : l’avantage du précurseur
L’Europe a fait ce qu’aucun autre grand marché n’a encore osé faire. Elle a été la première à regrouper des règles fragmentées au sein d’un cadre réglementaire unique : la directive sur les marchés d’actifs cryptographiques (MiCA). La création d’une architecture juridique unifiée pour 27 pays à la fois est sans précédent, et c’est précisément là que réside le principal avantage du MiCA : ce que l’on appelle le « passeport européen ». Les entreprises du secteur des cryptomonnaies obtiennent une licence dans un pays de l’UE et accèdent automatiquement à tous les pays européens.
Ce cadre établit les règles du jeu en matière de gouvernance d’entreprise, de protection des clients, de conservation des actifs, de résilience opérationnelle, de publication d’informations et d’autres aspects fondamentaux. Cette approche permet aux entreprises de planifier leurs investissements stratégiques pour les années à venir avec davantage de confiance.
La mise en place d’un cadre réglementaire clair est également importante pour les acteurs institutionnels. Après tout, il est bien plus facile pour les grandes banques, les gestionnaires d’actifs ou les géants de la fintech d’intégrer l’infrastructure Web3 lorsque leur contrepartie opère selon des règles transparentes.
La MiCA présente-t-elle des inconvénients ? Bien sûr, et le premier est le coût élevé de la mise en conformité réglementaire. En tant que fondateur d’une plateforme de cryptomonnaies ayant traversé ce processus, je peux affirmer d’expérience que la préparation à la MiCA nécessite des investissements considérables. Il ne s’agit pas seulement de formalités juridiques. Une entreprise doit mettre en place une plateforme entièrement réglementée : respecter un ensemble complet d’exigences en matière d’infrastructure, d’organisation et de finances ; constituer une équipe ; faire appel aux prestataires de services appropriés ; et garantir le niveau requis de cybersécurité et de résilience opérationnelle, y compris la conformité aux exigences de la DORA. Cette barrière à l’entrée modifie la structure du marché. Les grandes entreprises sont mieux placées pour absorber ces coûts, tandis que les petits acteurs doivent rechercher des partenaires, envisager des fusions ou repenser leurs projets d’implantation dans l’UE. Le deuxième défi est ce qu’on appelle le « forum shopping réglementaire ». Les licences sont délivrées par les régulateurs nationaux de chaque pays, mais sont valables dans toute l’Europe.
Les différences entre les pratiques de surveillance peuvent inciter certains acteurs à rechercher des juridictions adoptant une approche moins stricte. C’est pourquoi Bruxelles examine déjà les moyens de renforcer le rôle direct de l’AEMF (Autorité européenne des marchés financiers) dans la surveillance des grands groupes transfrontaliers du secteur des cryptomonnaies.
Enfin, il y a le facteur vitesse. Les normes réglementaires élevées de l’UE protègent les consommateurs et renforcent la confiance dans le marché. Dans le même temps, une architecture réglementaire complexe risque de freiner l’Europe alors même que les États-Unis et l’Asie prennent de l’élan.
États-Unis : le plus grand marché des capitaux et des fluctuations réglementaires
Aucune juridiction ne peut rivaliser avec les États-Unis en termes d’ampleur de leur système financier, notamment en ce qui concerne le volume des capitaux institutionnels et du capital-risque, ainsi que la solidité de leur infrastructure de marché. Wall Street, les plus grands fonds spéculatifs du monde, les géants de la technologie et le rôle mondial du dollar font déjà partie d’un même écosystème.
Historiquement, la principale faiblesse des États-Unis a été la fragmentation des pouvoirs réglementaires entre les agences fédérales et les différents États. Et c’est là le plus grand paradoxe du système américain. Le pays qui attire le plus de capitaux n’a toujours pas mis en place un cadre unique et clair pour son marché des cryptomonnaies.
En conséquence, les entreprises du secteur des cryptomonnaies aux États-Unis sont actuellement contraintes d’opérer simultanément sous plusieurs niveaux de réglementation. Les plateformes d’échange peuvent être simultanément soumises aux exigences fédérales en matière de lutte contre le blanchiment d’argent, devoir obtenir des licences distinctes de transfert de fonds dans les États où elles opèrent et, en fonction de leurs actifs et de leurs produits, se conformer également aux exigences de la SEC concernant les valeurs mobilières et à celles de la CFTC concernant les dérivés sur matières premières et certains produits numériques. En conséquence, les coûts juridiques et de mise en conformité sont tout simplement colossaux, tandis que les obligations fiscales mobilisent également des ressources considérables.
Bien sûr, les États-Unis souhaitent simplifier la législation relative à la structure du marché et s’efforcent de la finaliser depuis un certain temps. Mais le CLARITY Act, qui vise à répartir définitivement les responsabilités entre les régulateurs, est déjà bloqué au Sénat depuis près de six mois. Le vote final a une nouvelle fois été reporté en raison de conflits d’intérêts entre les banques et les entreprises du secteur des cryptomonnaies, ainsi que du lobbying politique, auquel le secteur a déjà consacré plus de 225 millions de dollars, selon le Financial Times.
Il y a toutefois eu des évolutions positives dans l’environnement réglementaire américain. En particulier, le Stablecoin Act (GENIUS Act) a été adopté l’année dernière, plaçant le trading de stablecoins au rang de stratégie financière nationale. L’évolution de la réglementation a également été fortement influencée par l’intérêt actif et les investissements dans la blockchain et la tokenisation de la part de géants financiers tels que JPMorgan, BlackRock et Nasdaq. La perception du Web3 à Wall Street s’est également transformée : aujourd’hui, il ne s’agit plus d’un secteur distinct, mais d’une couche technologique couvrant l’ensemble du système financier.
C’est donc l’incertitude juridique qui dissuade de nombreuses entreprises du secteur des cryptomonnaies de pénétrer le marché américain. Et bien que les capitaux institutionnels continuent d’affluer via les ETF au comptant, lancer un nouveau projet de cryptomonnaie à partir de zéro sur le marché américain revient encore à marcher sur des œufs.
Asie et Moyen-Orient : la course entre les pôles technologiques
Il n’existe actuellement pas de « régime asiatique » unique. Mais certaines juridictions mettent en place des pôles financiers dynamiques et se développent rapidement pour attirer les capitaux mondiaux du Web3.
Singapour, par exemple, a mis l’accent sur la qualité de la réglementation et un niveau élevé de confiance des investisseurs institutionnels. Son régulateur local, la MAS, qui fait également office de banque centrale du pays, a mis en place un système réglementaire clair, bien que strict, pour les jetons de paiement numériques (DPT), assorti d’exigences élevées en matière de conformité et de gestion des risques technologiques. Parallèlement, la juridiction propose un taux d’imposition des sociétés compétitif de 17 %. Combiné à son infrastructure financière de pointe, cela fait de Singapour l’un des pôles asiatiques les plus attractifs pour les sièges régionaux des entreprises du secteur des cryptomonnaies, les infrastructures B2B et les services de conservation d’actifs numériques.
Non loin de là, Hong Kong regagne activement du terrain. Grâce au régime d’agrément complet de la SFC et à la nouvelle législation sur les stablecoins, la ville met en place un écosystème réglementé d’actifs numériques et renforce son rôle traditionnel de passerelle financière entre la Chine et les marchés mondiaux. Une fiscalité compétitive reste un atout supplémentaire : pour les sociétés, le taux d’imposition sur les premiers 2 millions de HK$ (environ 255 000 $) de bénéfices imposables peut s’élever à 8,25 %, tandis que les bénéfices supérieurs à ce seuil sont imposés à 16,5 %. Toutefois, la position unique de Hong Kong par rapport à la Chine continentale ne doit pas être négligée, car elle ajoute un élément d’incertitude géopolitique à cette juridiction. Le troisième pôle asiatique dédié aux cryptomonnaies qui mérite l’attention est Dubaï, au Moyen-Orient. Depuis maintenant cinq ans, la ville accueille la première autorité de régulation indépendante au monde, la VARA. Plutôt que d’imposer un ensemble unique d’exigences universelles, Dubaï a opté pour un modèle dans lequel les règles sont adaptées à des types d’activités spécifiques — allant des services de négociation en bourse et de conservation aux prêts, en passant par la gestion d’actifs et le staking. Cela ne signifie pas pour autant que la réglementation soit laxiste. Au contraire, les exigences en matière de conformité, de technologie et de gestion des risques restent élevées, mais l’architecture réglementaire elle-même est bien mieux adaptée à la nature spécifique des entreprises du secteur des cryptomonnaies.
Un autre atout de Dubaï réside dans son environnement fiscal favorable. Les Émirats arabes unis ne prélèvent pas d’impôt fédéral sur le revenu des personnes physiques, tandis qu’une fiscalité des entreprises compétitive rend cette juridiction particulièrement attractive pour les entreprises du secteur des cryptomonnaies, les entrepreneurs, les investisseurs et les talents technologiques.
L’Asie et le Moyen-Orient offrent au marché ce qui fait actuellement défaut à l’Occident : une rapidité dans la prise de décision et la volonté des régulateurs de s’adapter aux réalités du monde des affaires. Dans le même temps, ces pôles dynamiques présentent un inconvénient : la fragmentation. Il s’agit d’« îlots » réglementaires distincts, ce qui signifie que pour se développer à l’échelle de l’Asie, il faut obtenir un ensemble de licences locales.
Où les entreprises devraient-elles chercher à se démarquer ?
Il est peu probable que les régulateurs parviennent à établir des règles universelles applicables à tous les types d’entreprises. Pour une grande plateforme d’échange de cryptomonnaies axée sur le marché de détail, l’UE offre actuellement l’un des modèles les plus solides. Bien que la directive MiCA exige des investissements importants en matière de conformité, elle donne accès à 27 marchés prospères.
Pour les entreprises institutionnelles, les États-Unis offrent naturellement le plus grand potentiel grâce à leur énorme base de capitaux et à l’intégration active des cryptomonnaies dans la finance traditionnelle. Si l’objectif est d’établir une base institutionnelle en Asie, Singapour est dans une catégorie à part grâce à la prévisibilité de sa réglementation et à une solide infrastructure bancaire.
Une chose est claire : l’époque où l’on recherchait les règles les plus souples est révolue — la course porte désormais sur la qualité de la réglementation. À mon sens, les juridictions qui s’imposeront sont celles qui offrent aux entreprises un accès au capital et une prévisibilité, protègent les consommateurs, sans pour autant étouffer l’innovation.
Alors que les traders de bitcoin se préparent à faire face à une succession d'événements programmés, les données semblent indiquer qu'il n'y a pas lieu de s'inquiéter, sauf si vous négociez sur des graphiques BTC à la minute.
Lire: Calendrier de la volatilité du Bitcoin : dates clés et mythes

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARVolodymyr Nosov
Volodymyr Nosov est le fondateur et président de WhiteBIT Group, un écosystème blockchain mondial au service de plus de 35 millions d’utilisateurs.