La Réserve fédérale vient de prendre une mesure qu'elle n'avait pas prise depuis 1 148 jours : relever les taux d'intérêt. Le Comité fédéral de l'open market (FOMC) a voté à l'unanimité (12 voix contre 0) en faveur d'une hausse de la fourchette cible des taux des fonds fédéraux d'un quart de point de pourcentage, la portant à 3,75 %-4 %, ce qui marque la première hausse depuis le 26 juillet 2023. Cela met fin à une période de plus de trois ans sans hausse et ramène la politique monétaire en mode de resserrement, alors que l'inflation reste supérieure à l'objectif de 2 % fixé par la Fed.
Après des années de statu quo et de baisses, la Fed vient de relever une nouvelle fois ses taux
ÉCRIT PAR

PARTAGER
Points clés
- La Réserve fédérale a relevé ses taux de 25 points de base après 1 148 jours sans hausse.
- Le FOMC a voté à l'unanimité (12 voix contre 0), l'inflation restant supérieure à l'objectif de 2 % de la Réserve fédérale.
- La prochaine décision de la Réserve fédérale dépend désormais de l'inflation, de l'emploi et de la croissance.
La Fed vient de mettre fin à une série de 1 148 jours
Pendant plus de trois ans, chaque décision de la Réserve fédérale en matière de taux a suivi l’une des deux voies suivantes : maintien ou baisse. Puis, mercredi, le scénario s’est inversé. Le Comité fédéral de l’open market (FOMC) a voté à l’unanimité en faveur d’une hausse de 25 points de base de sa fourchette cible de référence, qui passe de 3,5 %-3,75 % à 3,75 %-4 %. Cela ressemble à un simple ajustement d’un quart de point, jusqu’à ce que l’on prenne en compte le calendrier. La précédente hausse des taux de la Fed remonte au 26 juillet 2023, lorsque les décideurs avaient porté la fourchette à 5,25 %-5,5 %. Entre ces deux hausses s'écoulent 1 148 jours, soit un cycle d'assouplissement complet et un contexte de taux d'intérêt bien différent.
De 5,5 % à la baisse, puis de nouveau à la hausse
Ce qui est surprenant, c’est le chemin parcouru par la Fed avant d’en revenir là. Après la hausse de juillet 2023, les responsables ont maintenu les taux entre 5,25 % et 5,5 % pendant environ un an. Des baisses ont finalement suivi, et en juillet 2026, la fourchette cible était tombée à 3,5 %-3,75 %. Aujourd’hui, la tendance s’est inversée. Les marchés avaient déjà anticipé que les membres du FOMC s’orienteraient dans cette direction.
La hausse d’un quart de point de mercredi ramène effectivement la fourchette à 3,75 %-4 %, un niveau que la Fed avait déjà atteint en venant de la direction opposée en octobre 2025, lorsqu’elle avait abaissé ses taux de 25 points de base. Il est intéressant de noter que ces mêmes chiffres indiquent désormais une orientation de politique monétaire complètement différente.
L’inflation a mis un frein au cycle d’assouplissement
L’explication de la Fed était assez claire. L’activité économique progresse à un rythme soutenu, la productivité et les investissements en capital sont solides, la création d’emplois a suivi la croissance de la population active et le chômage a peu évolué. L’inflation, en revanche, reste élevée.
C’est là que le bât blesse. L’objectif d’inflation à long terme affiché par la Fed est de 2 %, et le communiqué de mercredi indiquait que la banque centrale s’engageait à « assurer la stabilité des prix ». Le vote s’est soldé par 12 voix contre 0, ce qui signifie qu’aucun membre n’a exprimé de désaccord en faveur d’un nouveau statu quo ou d’une mesure d’une ampleur différente.
Pour les emprunteurs, le mécanisme n’a rien de mystérieux. Le taux des fonds fédéraux n’est pas le taux que les consommateurs paient directement sur un prêt immobilier ou une carte de crédit, mais il influence les conditions de financement dans l’ensemble de l’économie. Après avoir attendu pendant des années que les coûts d’emprunt baissent, les ménages, les entreprises et les marchés doivent soudainement tenir compte d’une Fed prête à prendre le contre-pied de cette tendance.
Trois années de pensée unidirectionnelle viennent de prendre fin
La hausse de juillet 2023 a marqué l’aboutissement d’une campagne de resserrement qui avait fait grimper le taux cible des fonds fédéraux de 525 points de base depuis début 2022. Ce qui a suivi s’est finalement transformé en un cycle d’assouplissement, les taux ayant considérablement baissé par rapport à ce pic de 5,25 % à 5,5 %. Mercredi, ce schéma a été rompu.
En revanche, une seule hausse ne marque pas automatiquement le début d’une longue campagne de relèvement des taux. La Fed n’a relevé son taux que de 25 points de base, et ses prochaines décisions s’inscriront dans le même contexte de tension que celui qui ressortait du communiqué de mercredi : une activité économique solide coexistant avec une inflation qui reste supérieure à l’objectif.
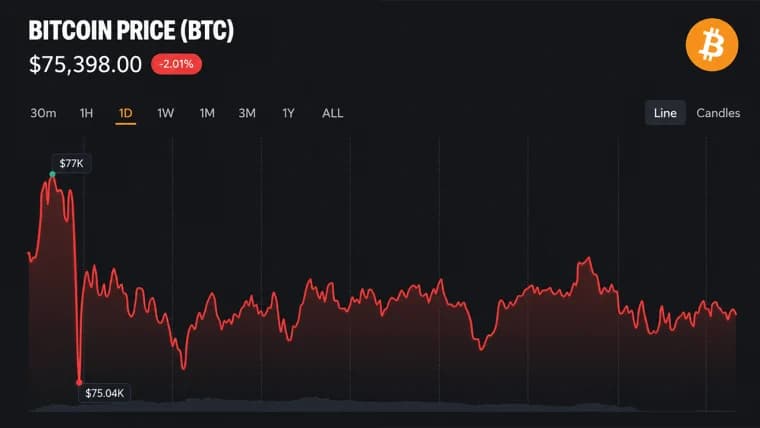
Après 1 148 jours sans hausse des taux, la grande question n’est pas tant de savoir ce que la Fed vient de faire, mais plutôt de déterminer si mercredi a marqué une correction ponctuelle ou le moment où le cycle des taux d’intérêt a discrètement changé de direction. À la suite de cette décision, tous les principaux indices de Wall Street étaient dans le vert, et le cours du bitcoin a franchi la barre des 76 000 dollars. Au moment de la rédaction de cet article, le BTC s'échangeait à 76 224 dollars l'unité.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.