Selon 21shares, la demande de XRP pourrait augmenter à mesure que les paiements, les stablecoins, la finance décentralisée et les actifs tokenisés génèrent davantage d’activité sur le XRP Ledger. Le gestionnaire d’actifs estime que cette activité pourrait soutenir la demande de XRP grâce aux frais, aux réserves et aux transactions de pont.
21shares constate une hausse de la demande de XRP à mesure que l'activité sur le réseau XRPL continue de s'intensifier
ÉCRIT PAR

PARTAGER
Points clés
- 21shares établit un lien entre l’activité croissante sur le XRPL et la demande potentielle de XRP.
- Les rôles directs du XRP comprennent les frais, les réserves et les transferts de pont.
- Les actifs émis peuvent contribuer à l’expansion du XRPL sans passer par des transactions directes en XRP.
21shares lie la demande de XRP aux frais, aux réserves et à l’utilisation des ponts
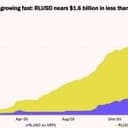
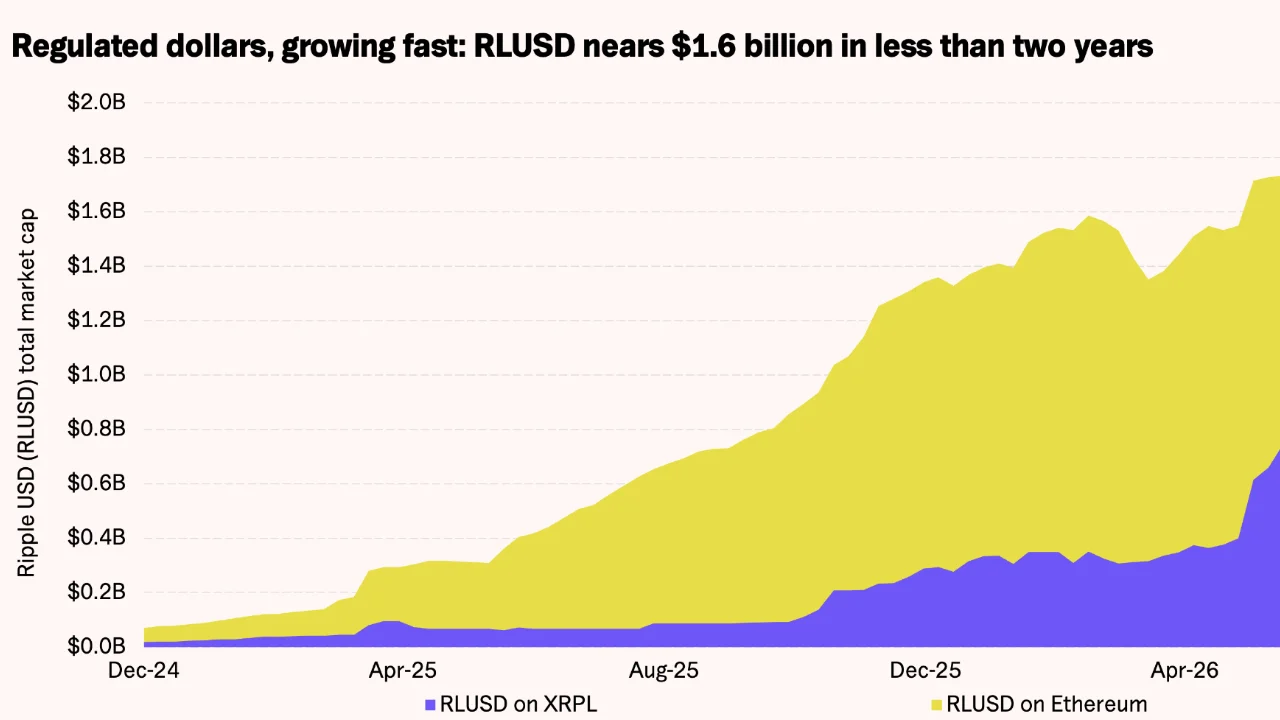
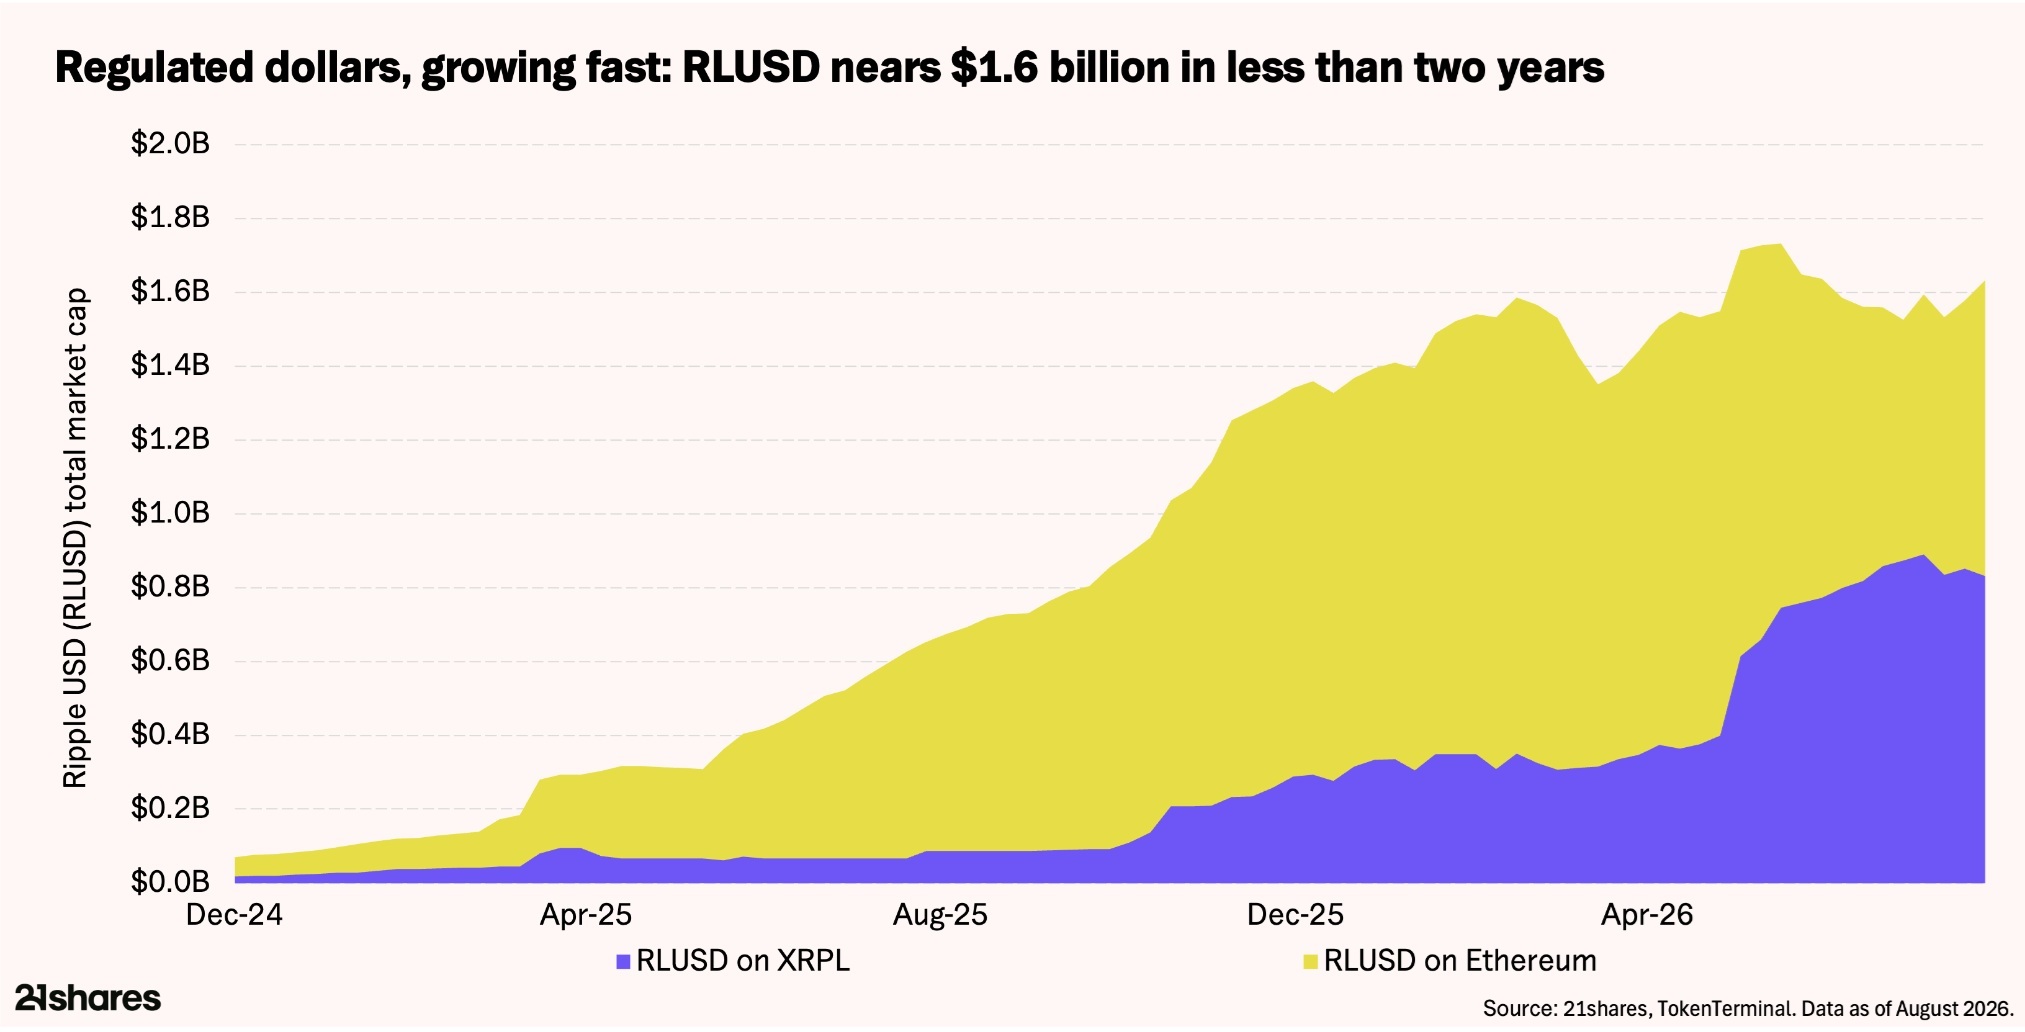
La demande de XRP pourrait à terme augmenter à mesure que les actifs tokenisés et les stablecoins se développent sur le XRPL, selon une analyse publiée par 21shares le 14 septembre. Dans son message publié sur X, le gestionnaire d’actifs a mis en avant 4 milliards de dollars d’actifs tokenisés et environ 1,6 milliard de dollars d’offre totale de RLUSD, dont plus de la moitié circule sur le XRP Ledger. 21shares a déclaré :
« Notre thèse est que l’augmentation de l’activité finira par stimuler la demande pour le XRP, et non pas qu’elle soit libellée en XRP. »
La déclaration publiée le 14 septembre sur X s’appuie sur une analyse publiée par 21shares le 12 août par Maximiliaan Michielsen, stratège en investissement chez ce gestionnaire d’actifs cryptographiques. Cette analyse décrit le XRP comme un actif-pont que les prestataires de paiement peuvent convertir en devises de destination et inversement, avec un règlement en trois à cinq secondes et des frais de transaction d’environ 0,0002 $.
Chaque transaction sur le réseau XRPL brûle une petite quantité de XRP grâce à un mécanisme anti-spam qui protège le réseau contre les inondations de requêtes. Les frais de base s’élèvent à 0,00001 XRP, et plus de 14 millions de XRP ont été brûlés depuis 2012, selon cette analyse. Ce total équivaut à environ 0,014 % de l’offre initiale de 100 milliards, ce qui montre comment les crypto-actifs peuvent offrir une utilité réseau au-delà des simples transferts sans créer d’effet de rareté significatif.
Les stablecoins et les actifs tokenisés élargissent l’activité du XRPL
Les stablecoins occupent une place de plus en plus importante dans l’activité du XRP Ledger, notamment grâce au Ripple USD (RLUSD), dont l’offre totale s’élevait, selon 21shares, à environ 1,6 milliard de dollars. Plus de la moitié de l’offre totale de RLUSD circulait sur le XRPL à la mi-2026, marquant un changement par rapport à sa concentration antérieure sur Ethereum.
L’utilisation croissante du RLUSD a coïncidé avec une activité réseau accrue. Les transactions liées au RLUSD sur le XRPL sont passées d’environ 54 000 en décembre 2024 à entre 600 000 et 1,1 million par mois au cours de l’année 2026, selon les données d’Evernorth. La paire RLUSD/XRP a traité environ 900 millions de dollars au cours des six mois clos en juin.
La tokenisation représente une autre source de croissance. 21shares estime que les actifs tokenisés sur le XRPL ont atteint environ 4 milliards de dollars. La norme « Multi-Purpose Token » du registre fournit aux institutions une infrastructure permettant d’émettre des obligations, des fonds et d’autres actifs tokenisés, les exigences de conformité étant intégrées à la structure de chaque token.
Cette évolution s’inscrit dans le cadre d’une initiative plus large visant à étendre l’utilité du XRP Ledger aux titres, fonds et prêts tokenisés. David Schwartz, directeur technique émérite de Ripple, a identifié les actions tokenisées, les fonds monétaires, les opérations de pension et les prêts comme des domaines dans lesquels l’infrastructure du XRPL pourrait soutenir une activité financière allant au-delà des simples transferts.
La croissance de la DeFi ouvre une nouvelle voie d’utilisation du réseau
Le XRP Ledger intègre également une bourse décentralisée au niveau du protocole, permettant aux actifs émis d’être négociés directement contre d’autres actifs sans nécessiter d’application boursière distincte. Le XRP peut servir de paire intermédiaire, reliant des marchés où une paire de négociation directe manque de liquidité suffisante.
La DeFi reste relativement modeste, 21shares estimant ce secteur à plus de 30 millions de dollars sur le XRPL, mais une nouvelle infrastructure de prêt est en cours de développement. Ripple, Clearpool et Cicada Partners mettent en place un marché de prêt institutionnel qui utiliserait le RLUSD comme actif de crédit, ainsi que le protocole de prêt et l’architecture « Single Asset Vault » proposés par l’XRPL.
La distinction entre la croissance du XRPL et l’utilisation directe du XRP reste au cœur de la thèse d’investissement. Les obligations tokenisées, les stablecoins et autres actifs émis peuvent exister et être négociés sur le registre sans être libellés en XRP. Le rôle direct du XRP réside dans les frais de transaction, les réserves de compte, la liquidité de transition et les situations où il sert d’actif intermédiaire.
21shares considère donc l’intensification de l’activité sur le XRPL comme une source potentielle de demande de XRP plutôt que comme une relation directe de type « un pour un ». La société estime que le réseau a enregistré en moyenne environ 1,7 million de transactions par jour et environ 1,3 milliard de dollars de valeur sur la chaîne par jour au cours de l’année écoulée, ce qui porte le volume total des opérations de règlement à près d’un demi-billion de dollars.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.