Offrir aux traders du monde entier la possibilité d’ouvrir des positions à effet de levier sur pratiquement n’importe quel actif, sans passer par un courtier agréé : telle est la promesse des plateformes DEX perpétuelles. Face au succès retentissant et à l’engouement suscités par des noms tels qu’Hyperliquid et GMX, on peut se demander : comment ces entreprises fonctionnent-elles, en coulisses ?
Hyperliquid : les coulisses d'un DEX perpétuel
ÉCRIT PAR

PARTAGER
LegalBison est un cabinet international spécialisé dans les services juridiques et commerciaux, ainsi qu’un prestataire de services aux entreprises (CSP) agréé, spécialisé dans les structures réglementaires pour les projets de FinTech et d’actifs numériques. Ses cofondateurs et directeurs généraux, Aaron Glauberman, Viktor Juskin et Sabir Alijev, partagent leurs analyses d’experts sur Bitcoin.com News.
Demandez à un fondateur de DEX perpétuel où son entreprise est enregistrée et vous obtiendrez souvent un haussement d’épaules, ou l’adresse fictive d’une fondation aux îles Caïmans. C’est la stratégie par défaut d’un modèle économique que les régulateurs peinent encore à cerner. En 2026, trois autorités de régulation abordent la question de trois manières totalement différentes, et celle avec laquelle un fondateur se retrouve à traiter change pratiquement tout dans le fonctionnement de l’entreprise. Prenons l’exemple d’Hyperliquid. Cette plateforme gère environ la moitié de l’ensemble des transactions de contrats perpétuels décentralisés et a enregistré un volume de plus de 4 000 milliards de dollars depuis son lancement. Les plateformes décentralisées ne représentent toutefois encore qu’environ un dixième du marché total des contrats perpétuels. Le reste se trouve sur des bourses centralisées offshore, ce qui correspond précisément à la liquidité que les régulateurs américains tentent actuellement de ramener sur leur territoire. Alors, comment une entreprise comme celle-ci se construit-elle réellement, et que se passe-t-il une fois que les régulateurs commencent à s’y intéresser ?
Anatomie d’un DEX de contrats perpétuels
Un DEX de contrats perpétuels peut comporter plusieurs couches distinctes sur le plan juridique et technique : une interface utilisateur, le protocole sous-jacent et l’infrastructure de validation, ainsi que, dans certains cas, une fondation, un DAO ou une trésorerie soutenant le développement et la gouvernance. Chaque couche peut s’inscrire dans une structure différente, et la couche « fondation » ou « trésorerie », lorsqu’elle existe, est généralement hébergée dans un endroit où le droit des sociétés est peu contraignant et où il n’existe pas de régime d’autorisation spécifique aux contrats perpétuels : les îles Caïmans, les îles Vierges britanniques, les Seychelles ou, ces derniers temps, les Émirats arabes unis.
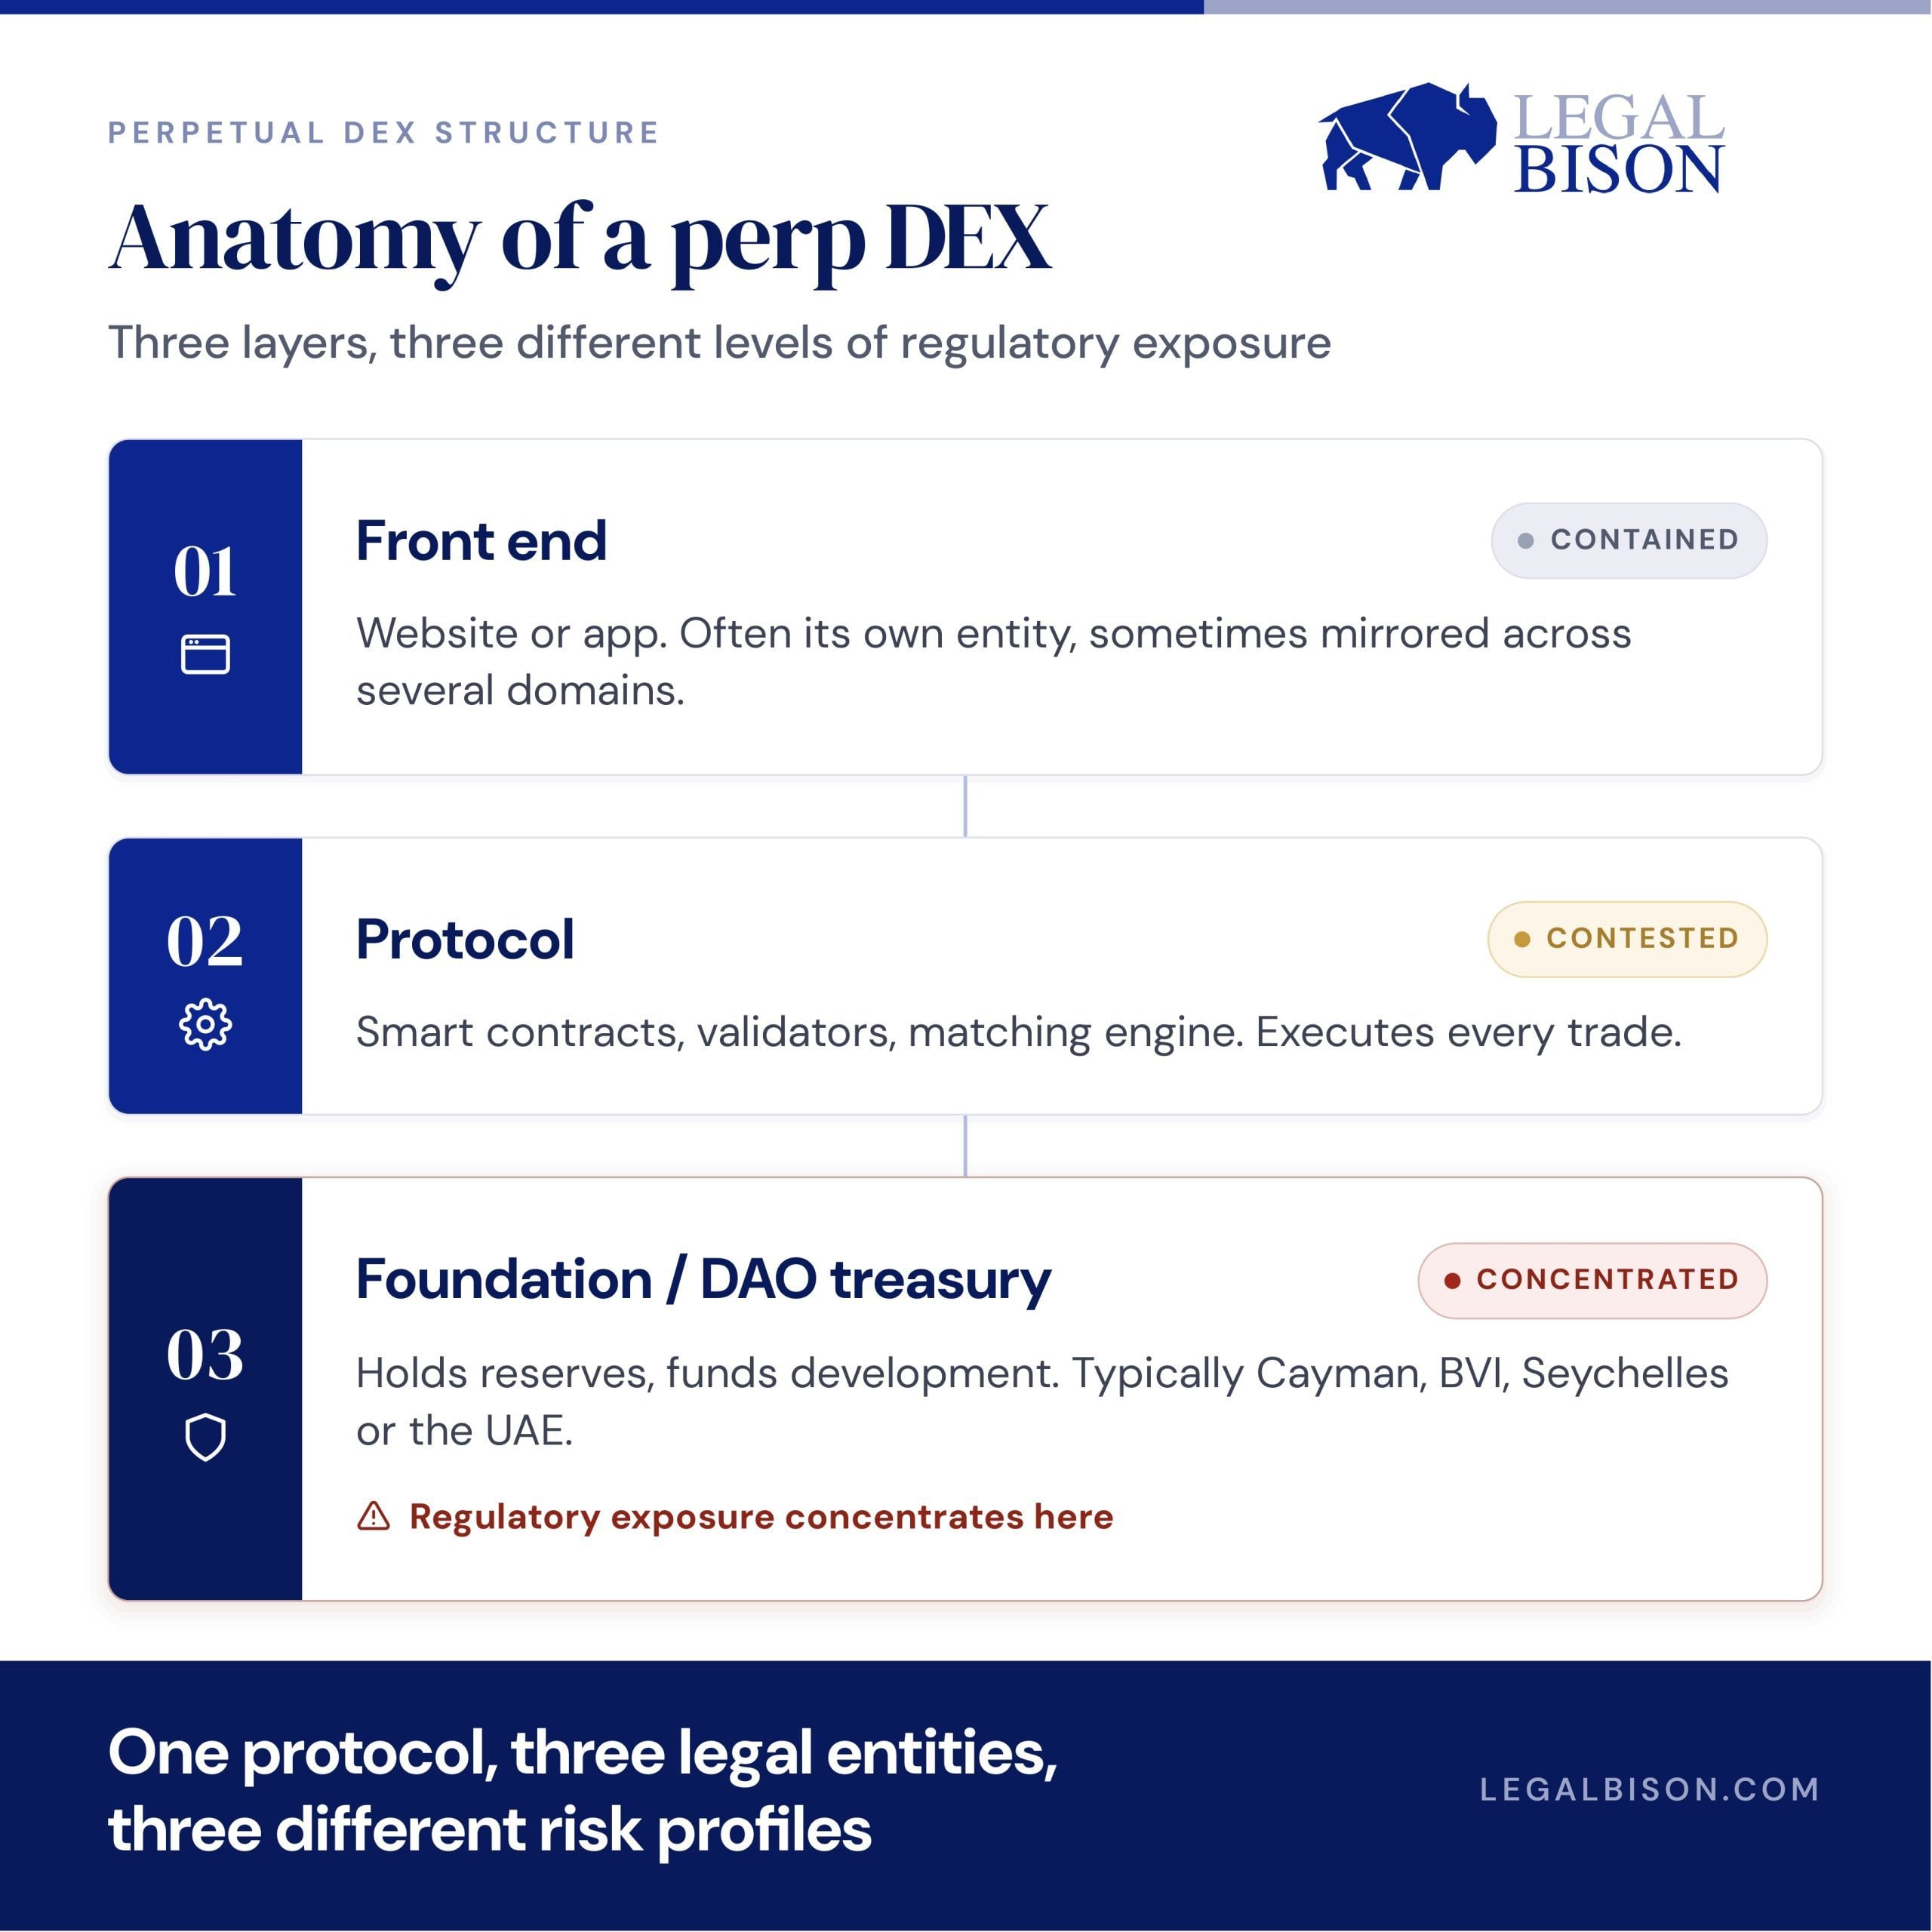 Hyperliquid est allé plus loin que la plupart des autres acteurs en développant sa propre blockchain plutôt que de louer de l’espace sur celle d’un tiers. Sa fonctionnalité HIP-3 permet à quiconque de créer un marché sans autorisation pour pratiquement n’importe quel actif disposant d’un flux de prix : pétrole, or, voire des actions en pré-introduction en bourse. Ce choix de conception est déterminant. Le fait de ne pas confier la création de marchés à une seule et même entreprise est précisément le critère que les régulateurs des deux côtés de l’Atlantique utilisent désormais pour déterminer si un système peut être considéré comme décentralisé.
Trois voies, trois cadres réglementaires très différents
Une fois cette structure en place, un fondateur doit encore choisir comment s’y prendre avec les régulateurs, et chaque option oppose à sa manière la rapidité à la sécurité à long terme.
Passer par la CFTC
Le 29 mai 2026, la CFTC a autorisé KalshiEX à coter le premier contrat perpétuel sur Bitcoin à règlement en espèces sur une bourse américaine réglementée, et a classé les contrats perpétuels comme des contrats à terme plutôt que comme des swaps. Chaque nouvelle cotation fait désormais l’objet d’un examen au cas par cas et doit prouver qu’elle dispose de véritables contrôles des risques et d’une surveillance du marché. Il s’agit là d’une voie légitime sur le marché national, mais elle s’accompagne de toutes les exigences propres à un marché dérivé réglementé : vérification d’identité pour chaque compte, plafonds d’effet de levier, contrôles de volatilité, soit précisément ce qu’un DEX sans autorisation a été conçu pour contourner. Cette voie est également contestée. Le CME Group poursuit la CFTC au sujet de ces autorisations, arguant que l’agence est allée trop loin en autorisant Kalshi et Coinbase à coter des contrats perpétuels sur cryptomonnaies, et ce litige est toujours en cours devant un tribunal fédéral.
S’appuyer sur l’exemption européenne relative à la décentralisation
Le cadre réglementaire de l’UE sur les cryptomonnaies, le MiCA, exclut tout ce qui est fourni « de manière entièrement décentralisée, sans aucun intermédiaire ». Pour les DEX proposant des contrats à perpétuité, cette exemption ne couvre toutefois qu’une partie de la situation. Les contrats à perpétuité peuvent toujours être classés comme des instruments financiers ou des produits dérivés en vertu des règles européennes existantes en matière de valeurs mobilières et de marchés, une classification qui s’applique quelle que soit la manière dont la plateforme est conçue. Ce qu’un protocole propose réellement aux traders peut en soi entraîner des obligations, indépendamment de tout critère de décentralisation. Bruxelles a lancé une consultation, ouverte jusqu’au 31 août 2026, afin de définir plus précisément les critères de décentralisation, et les contrats à durée indéterminée s’inscrivent pleinement dans le cadre de cette révision ; toutefois, la question de la classification en tant que produits dérivés suit son propre chemin. Aucun régulateur européen ne s’est encore attaqué à une interface DEX, mais entre ces deux questions en suspens, cette lacune ne restera pas éternellement ouverte.
S'implanter à l'étranger
C’est toujours l’option la plus rapide, et la plus courante. Mais l’implantation offshore n’élimine pas l’exposition réglementaire, elle ne fait que la déplacer. La fondation qui émet le token, détient la trésorerie ou gère une passerelle vers les monnaies fiduciaires reste soumise à des obligations en matière de lutte contre le blanchiment d’argent et de déclaration, quel que soit son lieu d’enregistrement, et toute interface desservant un pays spécifique peut soulever des questions d’agrément local, quel que soit le lieu d’implantation du protocole lui-même. 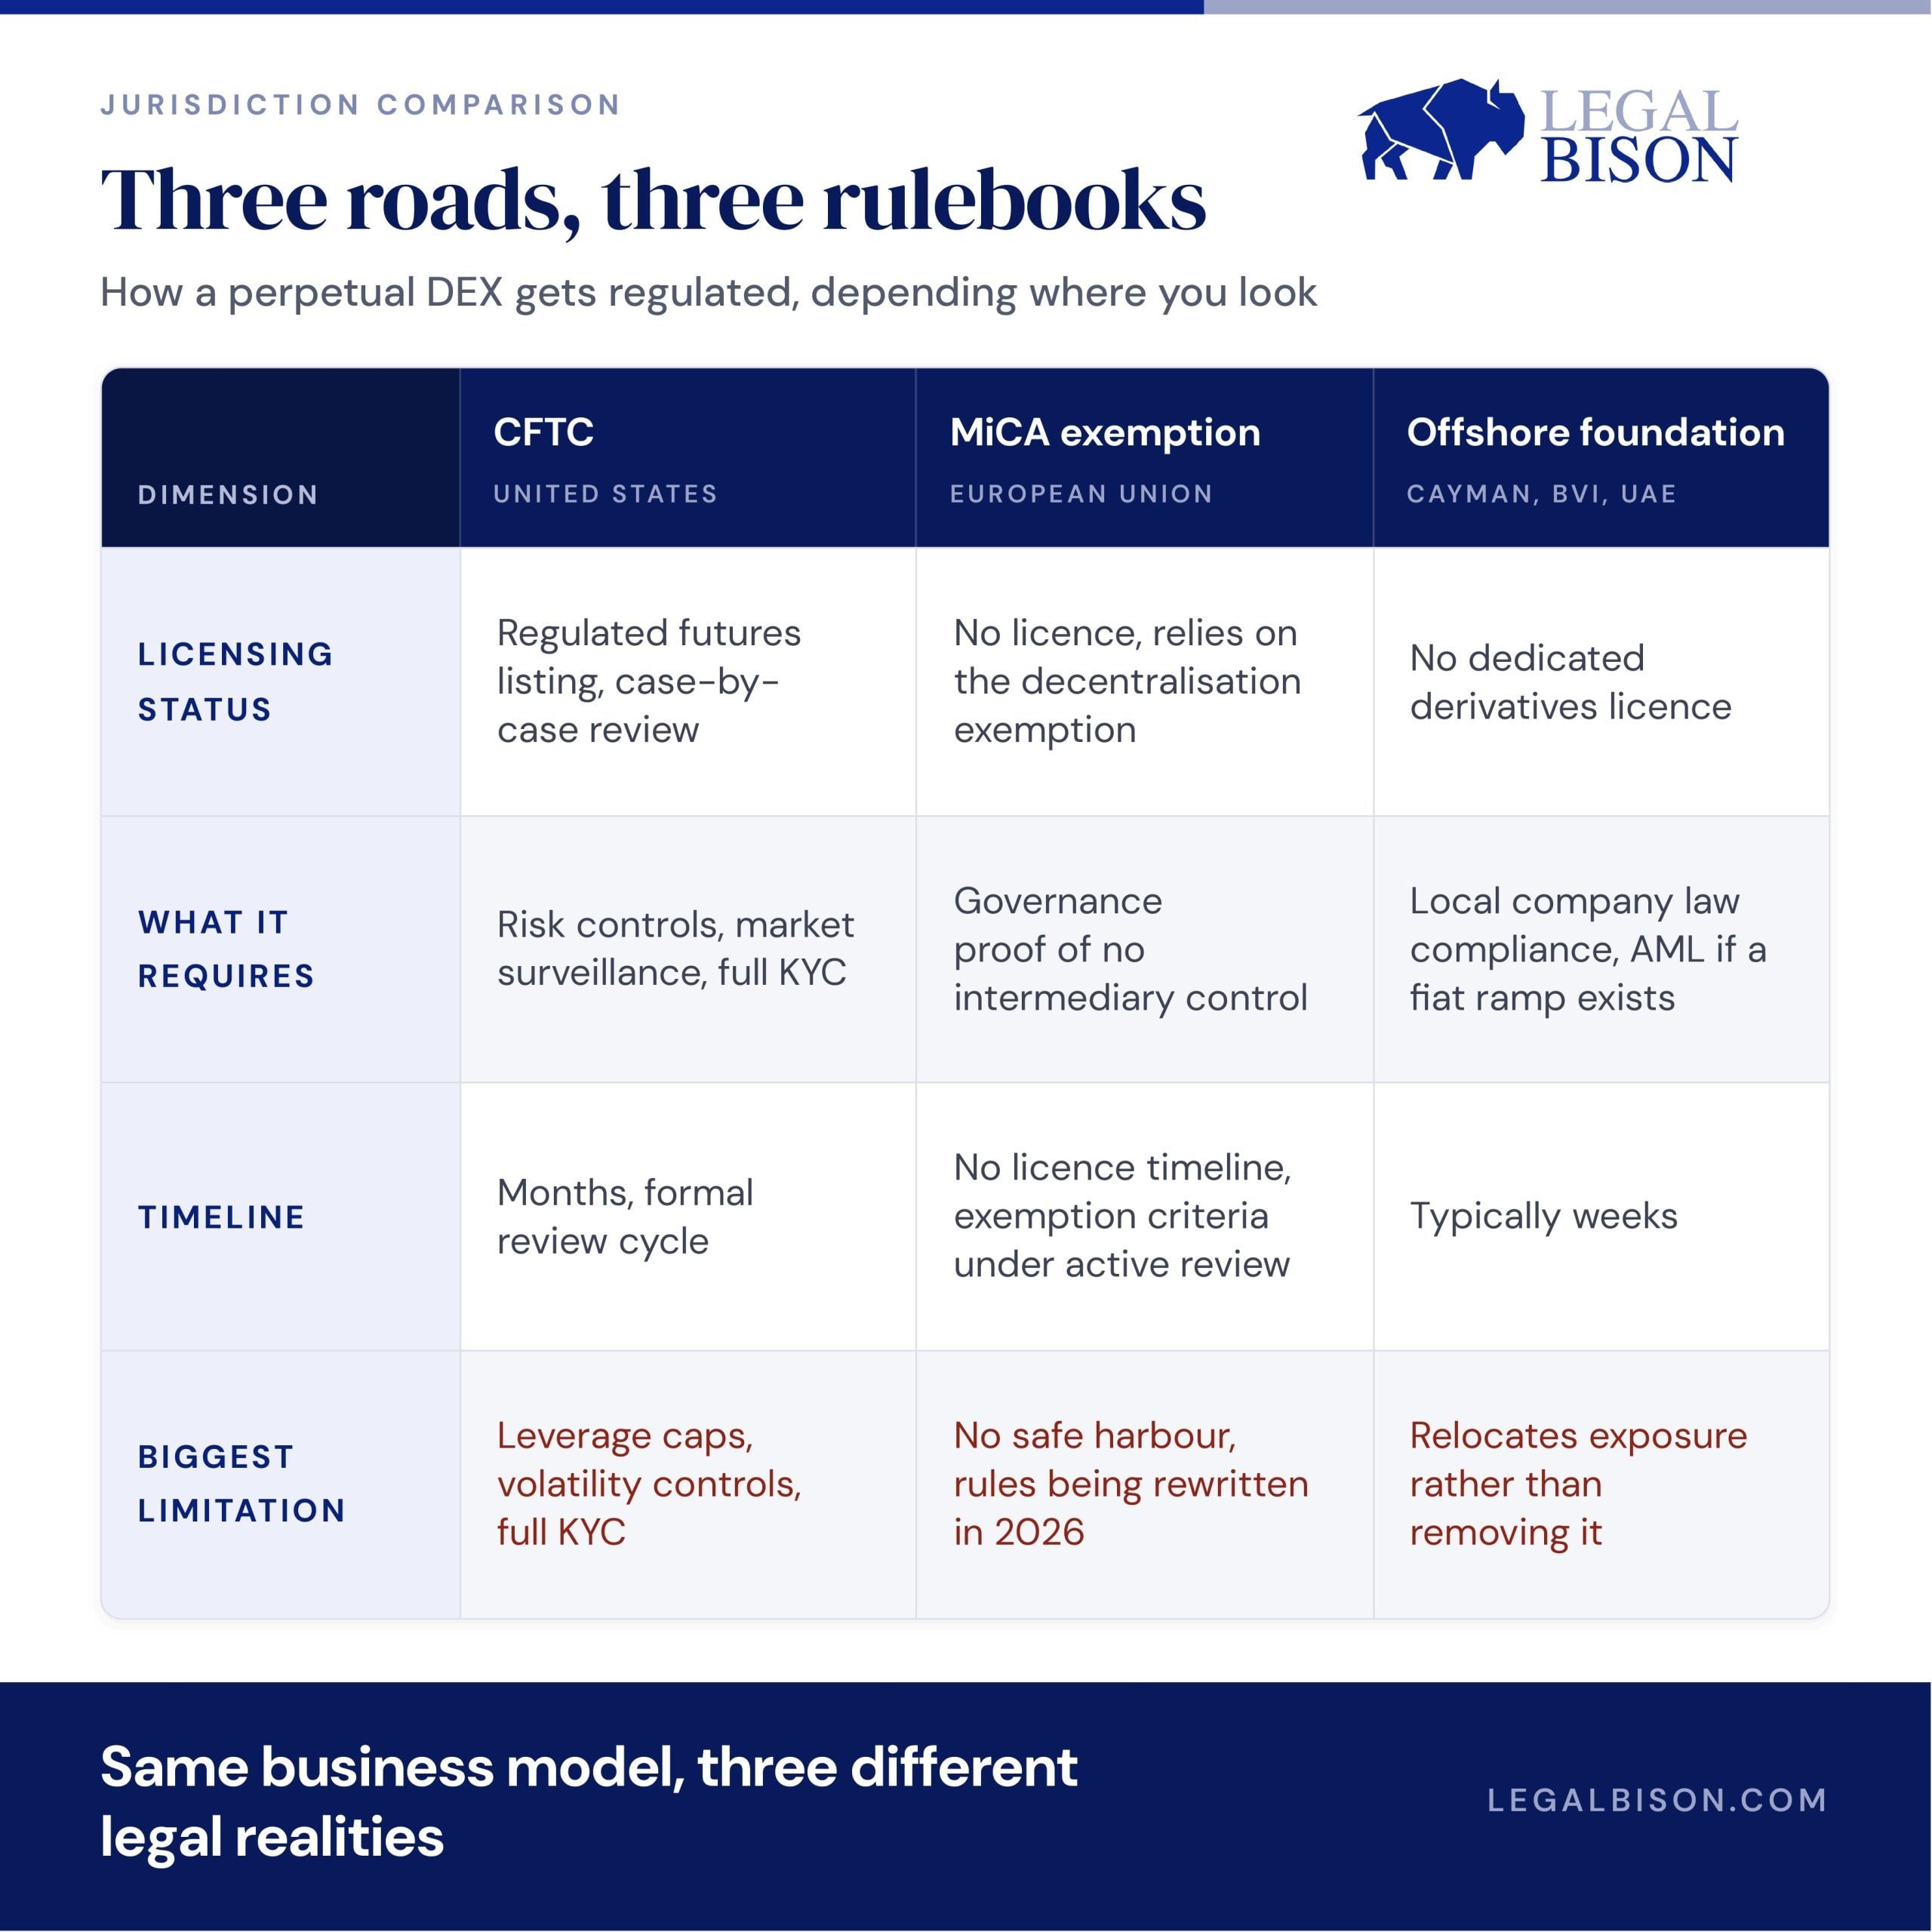
Ce qu’il faut réellement, et combien de temps cela prend
La voie de la CFTC est la plus lente et celle qui implique le plus de formalités administratives : obligations d’information, systèmes de surveillance, examen formel qui prend des mois avant même qu’un produit ne soit mis en service, puis mise en conformité continue par la suite. La voie de l’UE ne nécessite aujourd’hui aucune licence pour un protocole véritablement décentralisé, ce qui semble formidable jusqu’à ce que l’on se rende compte qu’il n’y a pas non plus de filet de sécurité, et que les règles permettant de conserver cette exemption sont en cours de réécriture. La voie offshore est la plus rapide, ne prenant parfois que quelques semaines, mais les fondateurs qui la considèrent comme un bouclier permanent plutôt que comme un point de départ sont souvent pris au dépourvu lorsqu’une juridiction change d’avis.
D’où provient réellement l’argent ?
Les taux de financement correspondent à des paiements périodiques que les positions longues et courtes s’échangent entre elles afin de maintenir le prix du contrat aligné sur le cours au comptant ; le protocole facilite ce transfert mais ne le conserve pas. Ce que le protocole perçoit réellement, ce sont des frais de transaction, prélevés à chaque ouverture et clôture de position, auxquels s’ajoute, sur les plateformes reposant sur des cotations sans autorisation comme le HIP-3 d’Hyperliquid, une deuxième source de revenus : les frais liés à la création de nouveaux marchés.
Voici le chiffre qui devrait retenir l’attention d’un fondateur. Hyperliquid a franchi la barre du milliard de dollars de revenus cumulés du protocole le 30 juin 2026, grâce à un volume de transactions d’environ 492 milliards de dollars rien qu’au premier trimestre, ce qui suffit à le placer juste derrière Coinbase en termes de volume. Il s’agit d’argent que le protocole a déjà perçu, et vous pouvez suivre l’évolution de ce chiffre en temps réel sur des tableaux de bord publics tels que DefiLlama, un niveau de transparence que la plupart des start-ups financées par du capital-risque n’offrent jamais à des tiers. La destination de ces revenus est ce qui importe réellement si vous envisagez de vous lancer dans cette aventure. Environ 97 à 99 % des frais de protocole d’Hyperliquid sont directement affectés à l’achat de HYPE sur le marché libre par le biais de ce que le protocole appelle son « Assistance Fund ». Ce mécanisme a déjà permis de racheter et de brûler plus de 41 millions de jetons, d’une valeur supérieure à 1 milliard de dollars. Les revenus issus des frais se traduisent directement par une réduction de l’offre de jetons selon un calendrier public et enregistré sur la chaîne, fonctionnant comme un rachat d’actions que tout le monde peut vérifier sans attendre le vote des actionnaires.
Hyperliquid n’est pas la seule preuve que ce modèle fonctionne. GMX, une plateforme décentralisée de contrats perpétuels bien plus modeste fonctionnant sur Arbitrum et Avalanche, génère tout de même environ 35 millions de dollars par an en frais sur un volume représentant une fraction de celui d’Hyperliquid, dont 27 % sont versés directement chaque semaine aux détenteurs de jetons. Il s’agit là d’un flux de trésorerie régulier et récurrent sur un protocole dont la valeur totale verrouillée s’élève à environ 175 millions de dollars, preuve que le modèle génère de réels revenus sans avoir besoin d’être la plus grande plateforme d’échange de la planète.
C’est au niveau de l’expansion que les choses deviennent vraiment intéressantes pour un développeur. Lorsque HIP-3 a permis à Hyperliquid de lancer un contrat perpétuel sur le pétrole, le volume de transactions sur ce seul marché est passé de 25 millions de dollars à plus de 550 millions de dollars en l’espace de trois week-ends, lors d’une flambée de tensions géopolitiques, selon TD Securities. Un nouveau marché a été mis en ligne et a immédiatement généré des revenus sous forme de commissions, sans qu’aucune nouvelle infrastructure ne soit nécessaire pour y parvenir. En résumé, voilà l’argument de vente réel pour un fondateur : un modèle de rémunération basé sur des revenus publics et vérifiables, qui a fait ses preuves à plusieurs échelles et qui se développe à chaque fois qu’un nouveau marché est activé.
La distinction essentielle
« Suffisamment décentralisé pour être exempté » et « suffisamment décentralisé pour résister à un contrôle effectif de la part d’un régulateur » sont deux seuils différents, et l’écart entre eux se réduit simultanément des deux côtés de l’Atlantique. Construire aujourd’hui un DEX pérenne signifie mettre en place une structure capable de se défendre face à n’importe quelle définition qui sera adoptée à l’avenir, et non celle qui semblait sûre il y a un an.
Si l'UE a déjà délivré 174 licences MiCA, pourquoi n'y a-t-il que 14 plateformes d'échange de cryptomonnaies sur la liste ?
Lire: MiCA décrypté : 174 CASP enregistrés, mais seuls 14 peuvent exploiter une bourse de cryptomonnaies centralisée (CEX) ?

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.