El actual ciclo alcista del bitcoin podría generar rendimientos de entre tres y cinco veces el valor inicial, seguidos de una caída más moderada, según el fundador y director ejecutivo de Cryptoquant. Su previsión relaciona los extremos menos pronunciados del mercado con el aumento de la participación institucional y una mayor base de capital.
El bitcoin podría generar una rentabilidad de entre 3 y 5 veces en este ciclo a medida que la volatilidad vaya remitiendo
ESCRITO POR

COMPARTIR
Puntos clave
- El director ejecutivo de Cryptoquant prevé un repunte más moderado del bitcoin y un mercado bajista más suave.
- Su análisis apunta a una mayor rentabilidad para los titulares y a la entrada de capital fresco.
- La participación institucional podría redefinir los ciclos históricos de precios del bitcoin.
El potencial de rentabilidad del bitcoin conlleva una disyuntiva diferente
Los inversores en bitcoin podrían enfrentarse a ganancias cíclicas más modestas y a pérdidas menos pronunciadas a medida que se expanda la participación institucional, según Ki Young Ju, fundador y director ejecutivo de Cryptoquant, una plataforma de análisis de criptomonedas. En su previsión del ciclo del bitcoin publicada el 22 de septiembre en X, argumentó que un mercado más amplio está reduciendo los extremos asociados a los anteriores auges especulativos.
Ju afirmó:
«Espero que este ciclo alcista del bitcoin ofrezca una multiplicación de 3 a 5 veces, en lugar de otra subida parabólica de más de 10 veces, seguida de un mercado bajista más moderado».
«Cuando el mercado del bitcoin era más pequeño y predominaban los inversores minoristas, el capital especulativo alimentaba subidas explosivas y caídas del 80 %. Hoy en día, un mercado mucho más grande y la creciente participación institucional están atenuando ambos extremos. Las mismas fuerzas que limitan el potencial alcista también suavizan el potencial bajista», explicó.
La perspectiva de Ju coincide con el análisis histórico de Fidelity Digital Assets, que documentó la disminución de la volatilidad del bitcoin en mayo de 2024. El gigante financiero explicó que la entrada de capital en un mercado más amplio debería tener un menor impacto en los precios. Su investigación documentó una disminución de la volatilidad a lo largo del tiempo, al tiempo que distinguía las correlaciones históricas de las pruebas de que se produciría necesariamente un resultado concreto en los precios.
La rentabilidad de los titulares respalda la perspectiva de Ju
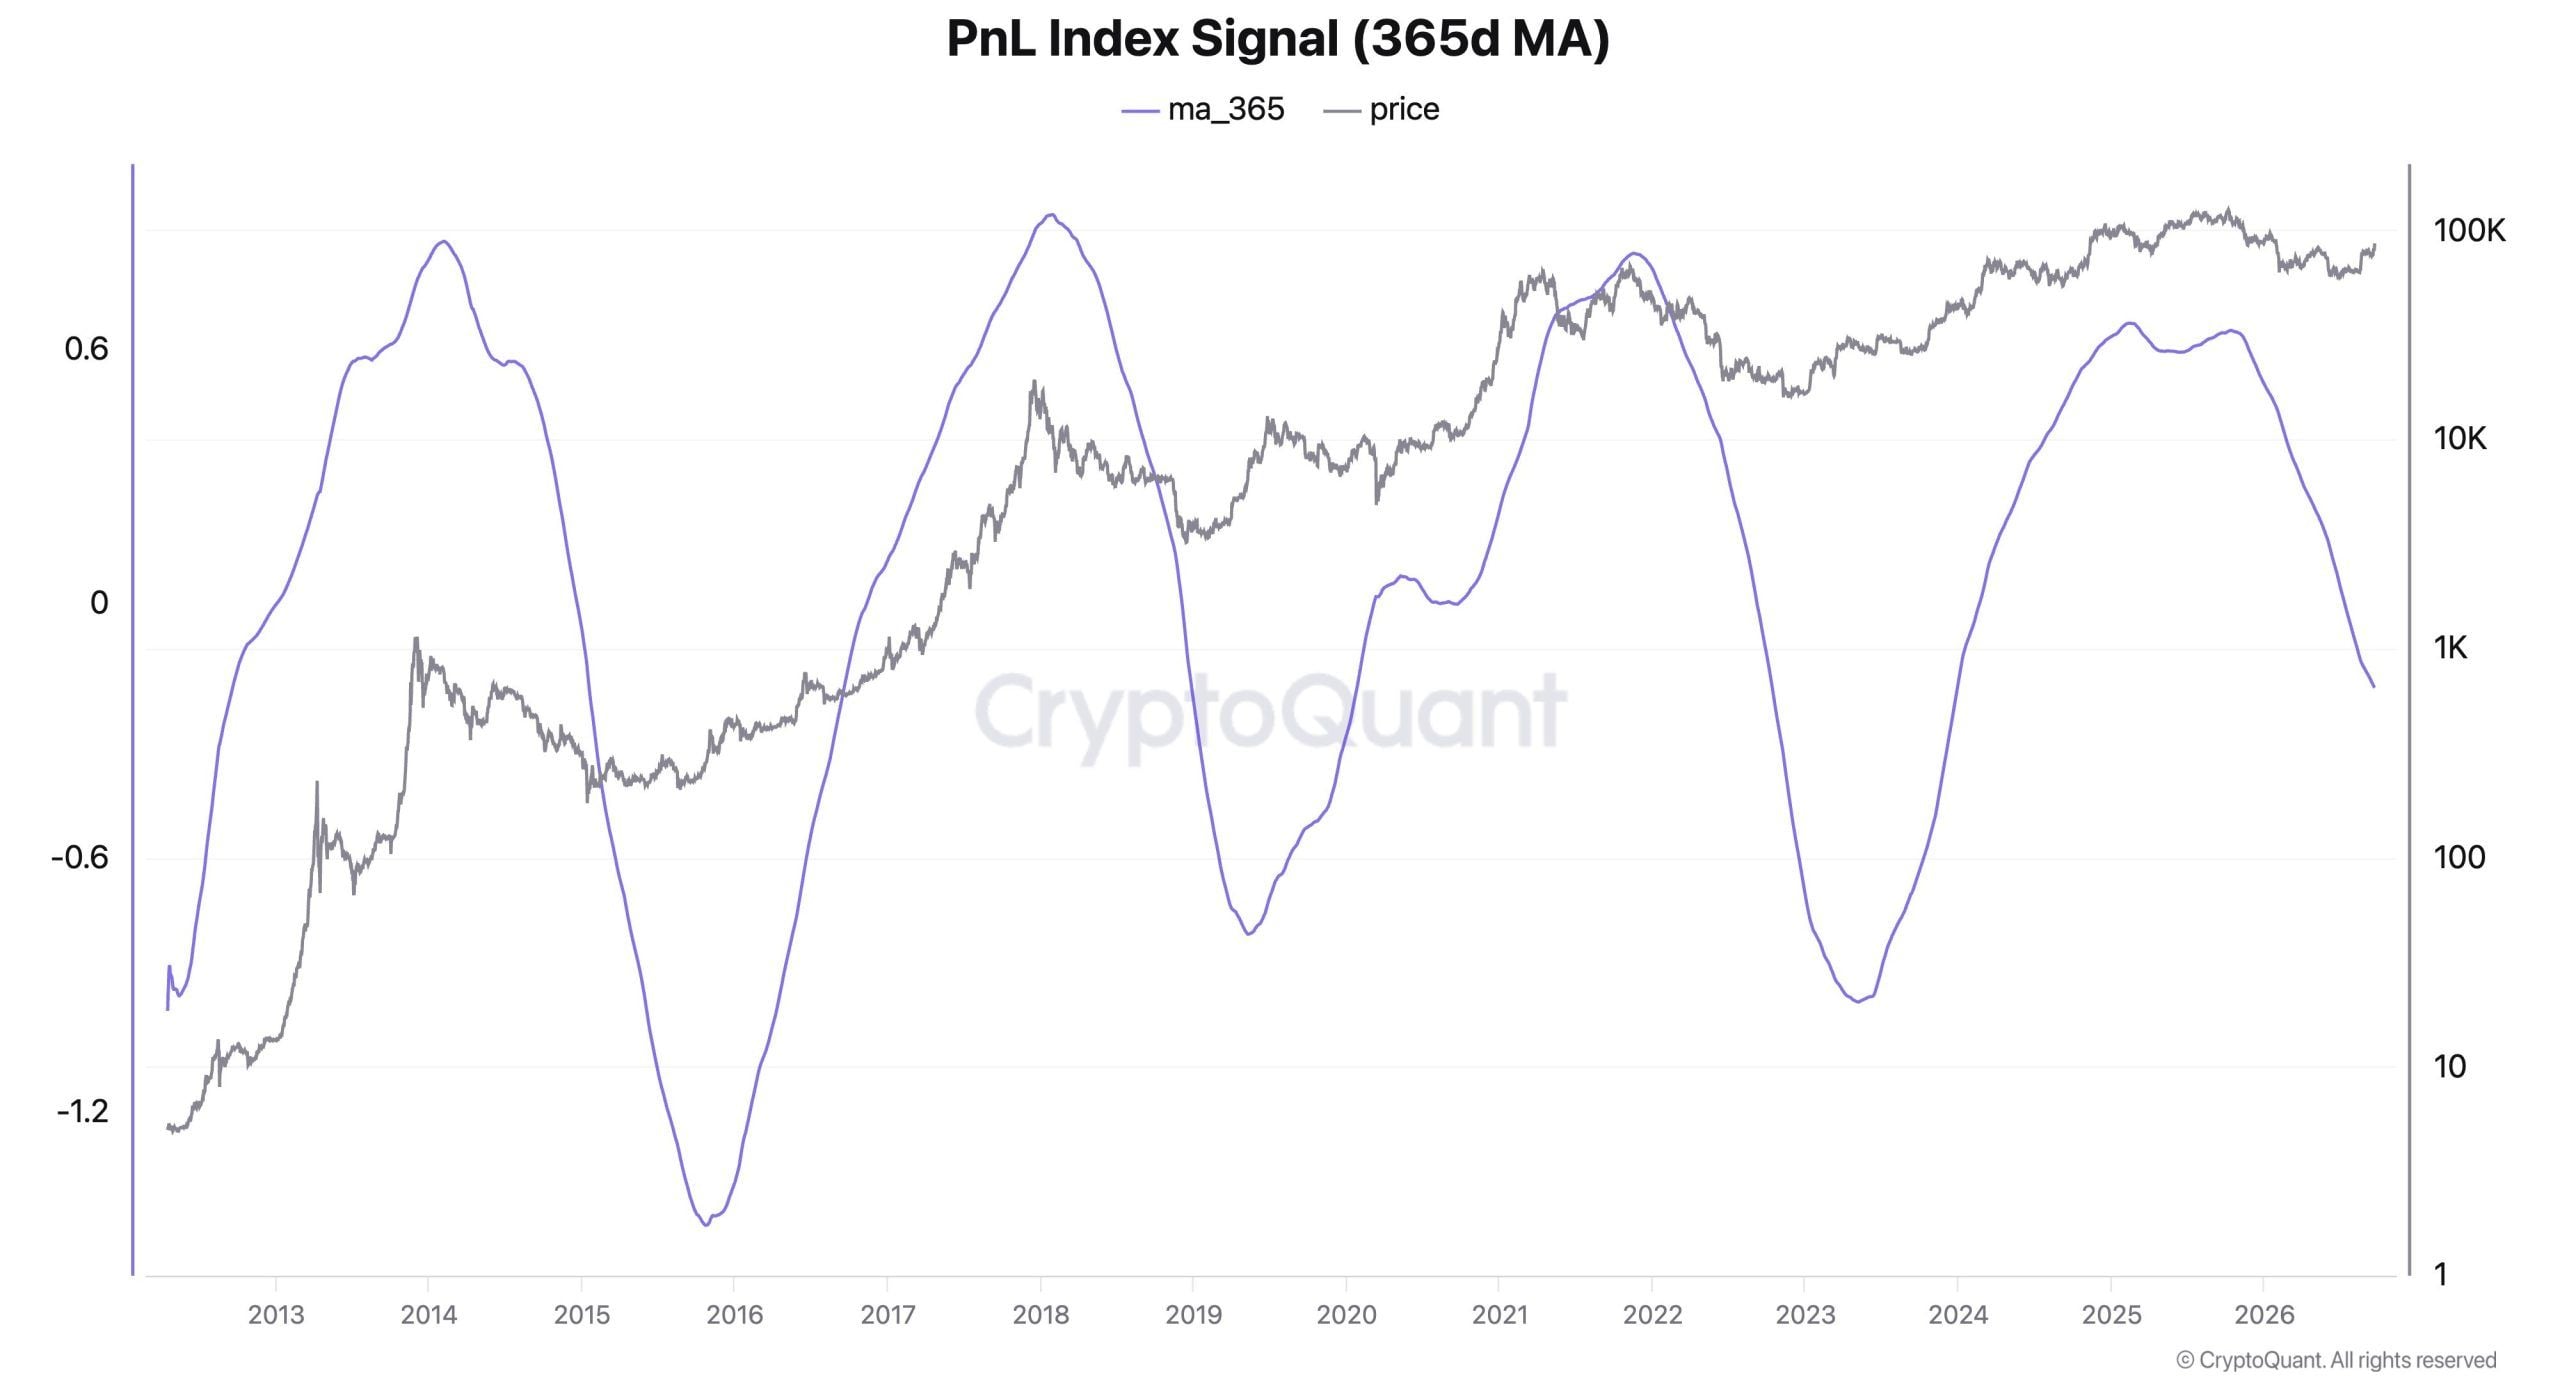
La valoración de Ju se basa en un índice de rentabilidad que, según él, muestra picos menos extremos y mínimos cíclicos cada vez más resistentes. El índice de pérdidas y ganancias, o PnL, mide la rentabilidad agregada de los titulares. También destacó un cambio que se está produciendo en su media móvil de 365 días, una medida de evolución más lenta que suaviza las fluctuaciones a corto plazo y que suele reaccionar una vez que las condiciones del mercado comienzan a cambiar.
El gráfico compara el precio del bitcoin, en gris, con la media móvil de 365 días del índice, en morado. Los picos de rentabilidad recientes son más bajos que los máximos de ciclos anteriores, lo que respalda el argumento de Ju de que los extremos del mercado se están moderando. Sin embargo, la línea morada se mantiene por debajo de cero y sigue descendiendo en el extremo derecho del gráfico.
El analista señaló que el bitcoin se mantuvo por encima del coste medio en cadena de los titulares incluso en los mínimos de este ciclo. Citó la relación entre el valor de mercado y el valor realizado, que compara la capitalización bursátil con una valoración basada en los últimos movimientos en cadena de las monedas, y que se mantuvo por encima de la unidad. Según su interpretación, algunos inversores absorbieron pérdidas, mientras que la base de titulares se mantuvo colectivamente por encima de su coste de adquisición estimado. La volatilidad históricamente baja del bitcoin está más estrechamente relacionada con la oferta de los titulares a largo plazo que con el tamaño del mercado, según Glassnode. Su análisis del 8 de septiembre identificó la oferta de los titulares a largo plazo como la variable explicativa más sólida entre las examinadas, representando casi el 19 % de la varianza de la volatilidad sin tendencia. La capitalización de mercado explicaba aproximadamente el 3 %, lo que ilustra que el tamaño del mercado por sí solo ofrece una explicación incompleta de la estabilidad de los precios.
La demanda institucional podría redefinir los ciclos del bitcoin
Ju identificó el aumento de la capitalización realizada, el cese de las ventas por parte de los grandes tenedores de larga data y las sustanciales posiciones alcistas en futuros como señales favorables. Interpretó el aumento de la capitalización realizada como la entrada de capital fresco en el mercado e informó de que los grandes operadores de futuros habían abierto posiciones largas cerca del mínimo.
Su último argumento sigue a una previsión anterior según la cual la demanda institucional internacional y el acceso a los ETF podrían determinar el pico del ciclo del bitcoin. En agosto, Ju destacó los mercados en los que el acceso regulado a la inversión seguía siendo limitado. Esperaba una mayor disponibilidad de fondos, una mayor liquidez de las stablecoins y una infraestructura financiera que utilizara activos tokenizados para respaldar la participación más allá de Estados Unidos.
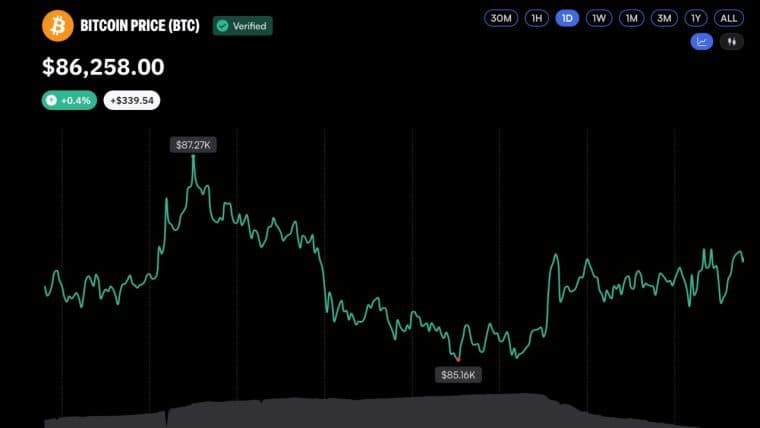
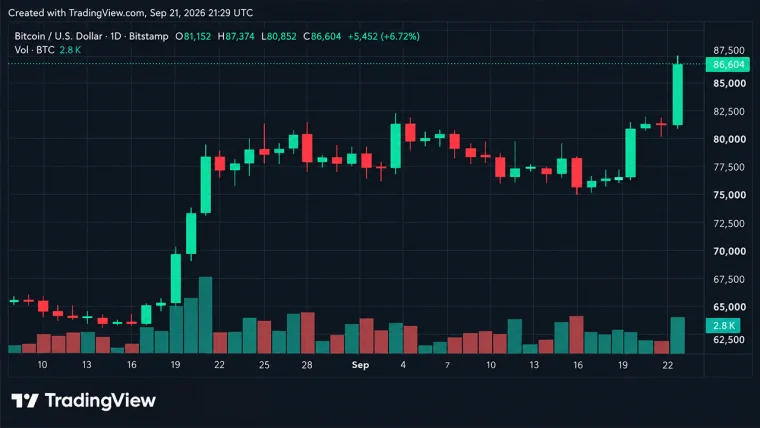
Los datos recientes sobre carteras ofrecen otra perspectiva de los cambios en la propiedad: dos grupos de pequeños titulares se redujeron en 69.494 direcciones antes de que el bitcoin se recuperara por encima de los 85.000 dólares. Santiment asoció la contracción de julio y agosto con la capitulación. Esas cifras describen cambios en las categorías de saldos de las direcciones, más que establecer que un número equivalente de inversores particulares abandonara el bitcoin. Ju señaló:
«Renunciar a la parábola de multiplicación por 10 también significa renunciar a la caída del 80 %, y eso es precisamente lo que atrae capital paciente y con horizonte a largo plazo, en lugar de capital especulativo».
Una menor volatilidad —la velocidad y el alcance de las variaciones de precio— es fundamental para el argumento a largo plazo de Ju sobre la adopción. Su tesis más amplia va más allá de la rentabilidad: una mayor estabilidad podría, con el tiempo, hacer que el bitcoin resultara más práctico para su uso como dinero.

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.