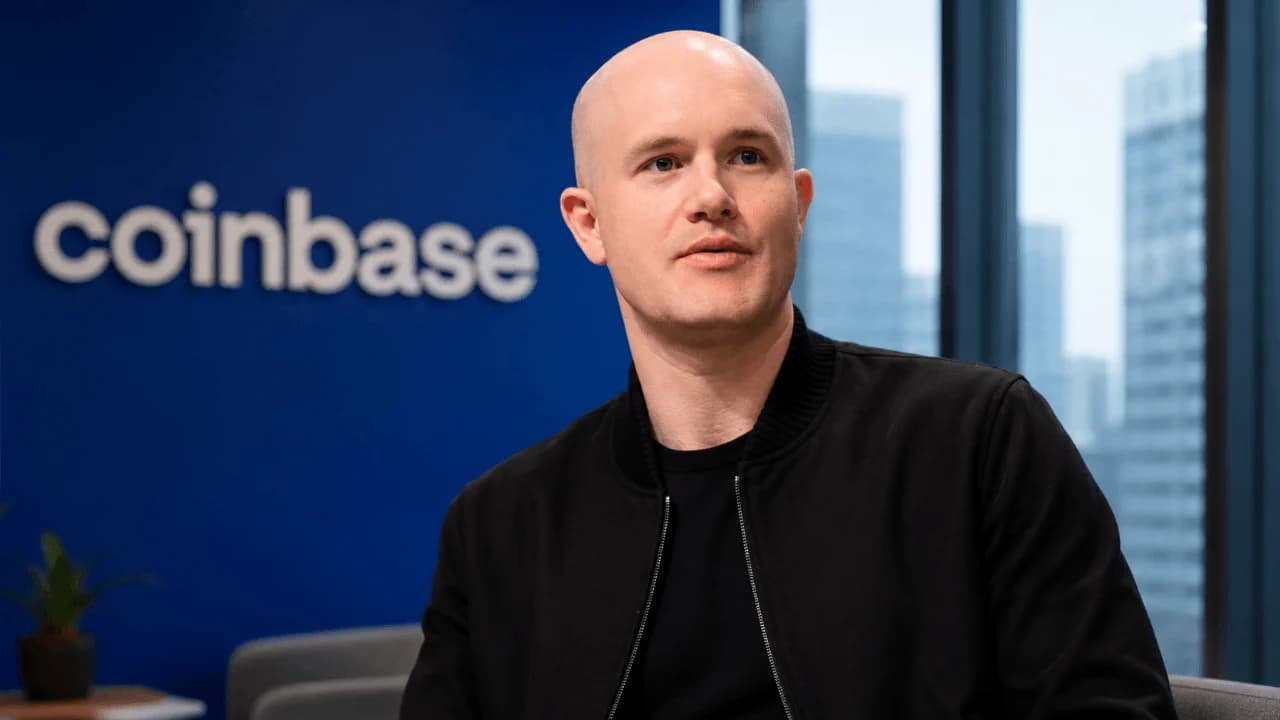
Brian Armstrong, CEO von Coinbase, erklärt, dass USDC-Prämien nicht wie Bankzinsen behandelt werden sollten, und argumentiert, dass vollständig gedeckte Stablecoins grundlegend andere Risiken bergen als das Mindestreservesystem. Seine Äußerungen verschärfen einen politischen Streit, der zu einer der folgenreichsten Konfliktlinien zwischen Krypto-Unternehmen und traditionellen Banken geworden ist.
Coinbase-CEO Brian Armstrong fordert Banken heraus, während der Kampf um Stablecoin-Prämien an Schärfe gewinnt
GESCHRIEBEN VON

TEILEN
Das Wichtigste auf einen Blick
- Coinbase-CEO Brian Armstrong erklärt, dass sich USDC-Prämien von Bankzinsen unterscheiden, da die Deckung im Verhältnis 1:1 erfolgt.
- Der Streit könnte den Wettbewerb zwischen Stablecoins und Banken um Einlagen und renditeorientierte Nutzer neu gestalten.
- Washington muss die Frage der Stablecoin-Prämien klären, nachdem der CLARITY Act nicht verabschiedet wurde.
Coinbase-CEO verteidigt USDC-Vergütungen
Coinbase-CEO Brian Armstrong wehrt sich gegen die Vorstellung, dass Krypto-Plattformen, die Stablecoin-Prämien anbieten, denselben Kapital- und Liquiditätsvorschriften unterliegen sollten wie Banken.
In einem Interview mit Money Rehab am 19. September argumentierte Armstrong, dass USDC-Prämien größtenteils einen Teil der wirtschaftlichen Rendite weitergeben, die durch die den Stablecoin unterlegenden Vermögenswerte – darunter kurzfristige US-Staatsanleihen – generiert wird.
„Wenn man einen Stablecoin hält, kann man tatsächlich eine Prämie verdienen“, sagte Armstrong. „Warum sollten Verbraucher nicht davon profitieren können?“
Diese Unterscheidung ist von Bedeutung, da sich Stablecoin-Prämien in Washington zu einem wichtigen Streitpunkt entwickelt haben – Banken warnen davor, dass besser verzinsliche digitale Dollar Einlagen aus dem traditionellen Finanzsystem abziehen könnten.
Armstrong: Stablecoins sind keine Bankeinlagen
Armstrong zog eine klare Grenze zwischen USDC-Vergütungen und Einlagenzinsen. „Wir betreiben keine Kreditvergabe auf Basis von Mindestreserven“, sagte er. „Dafür braucht man eine Banklizenz.“
Der im Juli 2025 in Kraft getretene GENIUS Act verpflichtet zugelassene Emittenten von Zahlungs-Stablecoins, mindestens eine 1:1-Reserve aus zulässigen liquiden Mitteln vorzuhalten. Das Gesetz verbietet es den Emittenten zudem, selbst Zinsen oder Renditen zu zahlen, lässt jedoch die Debatte um Prämien offen, die von Börsen und anderen Dritten gewährt werden.
Armstrong erklärte, Coinbase sei kein Stablecoin-Emittent – der USDC werde von Circle, einem engen Partner der Börse, ausgegeben – und argumentierte, die Anwendung bankähnlicher Vorschriften auf das Unternehmen würde diese strukturellen Unterschiede außer Acht lassen. Seine allgemeine Botschaft war einfach: Die Bankenregulierung spiegelt Risiken wider, die durch die Kreditvergabe aus Einlagen entstehen, während vollständig gedeckte Stablecoins anders funktionieren.
Banken warnen: Vergütungen könnten Einlagen abziehen
Bankenverbände widersprechen nachdrücklich der Vorstellung, dass es bei dieser Frage lediglich um den Schutz etablierter Akteure gehe. Die American Bankers Association und andere Verbände argumentierten, dass an Stablecoin-Guthaben geknüpfte Vergütungen wie Einlagenzinsen wirken und dazu führen könnten, dass Geld aus lokalen Banken abfließt, und forderten strengere Beschränkungen für solche Programme.
Armstrong beschrieb diese Kampagne als einen Versuch einiger Großbanken, den Wettbewerb einzuschränken. „Ich denke, der Hauptgrund ist der Wettbewerb“, sagte er. „Sie wollten einfach nicht mit Stablecoins konkurrieren müssen, die diese höheren Zinssätze zahlten.“
Auch der Wirtschaftsrat des Weißen Hauses hat sich zu Wort gemeldet. Seine Analyse schätzt, dass ein Verbot von Stablecoin-Renditen das gesamte Bankkreditvolumen nur um etwa 2,1 Milliarden Dollar erhöhen würde, während dadurch jährliche Wohlfahrtskosten in Höhe von schätzungsweise 800 Millionen Dollar entstehen würden. Bankenverbände haben die Annahmen hinter dieser Analyse angefochten.
Stablecoin-Vergütungen bleiben ein Streitpunkt in Washington
Armstrong erklärte, dass durch Änderungen am CLARITY Act die früheren Bedenken von Coinbase hinsichtlich der Stablecoin-Vergütungen ausgeräumt worden seien. Dennoch ist die Gesetzgebung weiterhin ungeklärt. Am 15. September lehnte der Senat den Antrag auf Beendigung der Debatte über den Gesetzentwurf mit 49 zu 50 Stimmen ab, womit die erforderlichen 60 Stimmen nicht erreicht wurden.
Damit bleibt der zugrunde liegende Streit nach wie vor aktuell.
Für Coinbase können Prämien digitale Dollar für Verbraucher attraktiver machen. Für Banken könnten ähnliche Programme Stablecoins zu direkten Konkurrenten um Einlagen machen. Bei der Debatte geht es nicht mehr nur um die Regulierung von Kryptowährungen. Es entwickelt sich ein Kampf darum, wer die wirtschaftlichen Vorteile des digitalen Dollars erwirtschaften, verteilen und letztendlich für sich beanspruchen darf.

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.