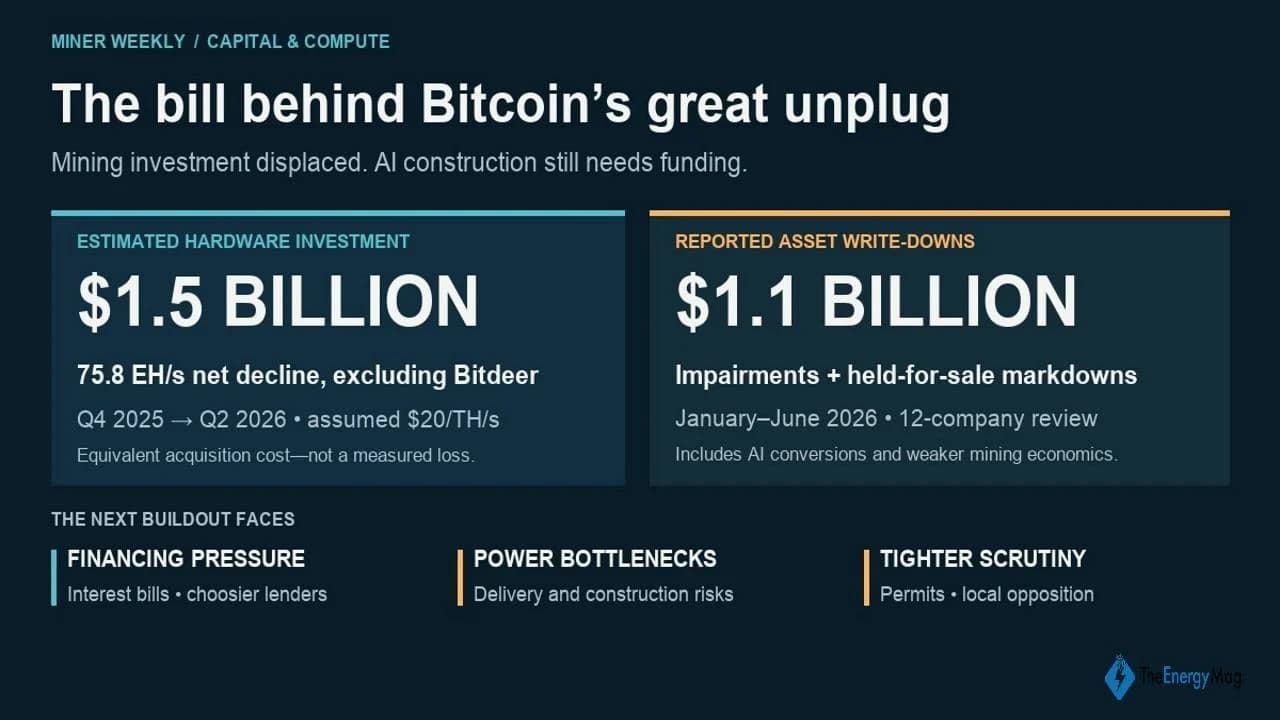
Die Hashrate, die öffentliche Bitcoin-Miner in der ersten Hälfte des Jahres 2026 eingebüßt haben, hat einen hohen Preis: rund 1,5 Milliarden US-Dollar an Hardware-Investitionen, selbst bei einem angenommenen Anschaffungspreis von nur 20 US-Dollar pro Terahash (TH/s).
Bitcoins großer Neustart: 1,5 Milliarden Dollar an Hardware hinter der Neuausrichtung auf KI
GESCHRIEBEN VON
TEILEN
Dieser Artikel erschien erstmals in „Miner Weekly“, einem wöchentlichen Newsletter von Blocksbridge Consulting, der die neuesten Nachrichten aus den Bereichen Energie, Rechenleistung, Infrastruktur und Datenanalyse aus „The Energy Mag“ zusammenfasst.
In einer früheren Ausgabe von „Miner Weekly“ wurde geschätzt, dass öffentliche Miner 75 EH/s an realisierter Hashrate einbüßten, während ihre direkt ausgewiesenen HPC- und KI-Umsätze im Quartalsvergleich um 52 % stiegen. Ein Großteil dieses Rückgangs spiegelte eine Umverteilung der Rechenleistung zugunsten der KI-Infrastruktur wider. Das Umsatzwachstum zeigte, was die Betreiber gewannen. Wenn man jedoch den verschwundenen Hashrate-Anteil mit einem Kaufpreis beziffert, lässt sich besser verdeutlichen, wofür sie bereits bezahlt hatten. Bei 20 US-Dollar pro TH/s entsprechen 75 EH/s Mining-Maschinen im Wert von 1,5 Milliarden US-Dollar. Darin sind die Gebäude, die elektrischen Anlagen, die Kühlung und die Installation, die für den Betrieb erforderlich sind, nicht enthalten.
Das ist ein oft übersehener Kostenfaktor des KI-Wandels: Investoren hatten die nun verdrängte Mining-Kapazität bereits finanziert. An einigen Standorten wurden die Anlagen bereits innerhalb weniger Monate nach Produktionsbeginn abgeschrieben, was Fragen aufwirft, wie viel von dieser Investition durch das Mining noch zurückgewonnen werden konnte, bevor die KI die Oberhand gewann. Und die buchhalterischen Folgen werden nun sichtbar.
Eine separate Untersuchung von TheEnergyMag bei 12 beobachteten Unternehmen ergab für das erste Halbjahr 2026 Wertminderungen auf Vermögenswerte und Abschreibungen auf zum Verkauf bestimmte Vermögenswerte in Höhe von rund 1,1 Milliarden US-Dollar. IREN und Core Scientific (NASDAQ: CORZ) machten fast 89 % des Gesamtbetrags aus.
Die Ähnlichkeit zwischen den beiden Milliardenbeträgen mag wie ein Zufall erscheinen. Der eine Wert schätzt die Hardware-Investitionen, die einem Rückgang der Mining-Produktion entsprechen; der andere misst die ausgewiesenen bilanziellen Belastungen über verschiedene Vermögenswerte und Unternehmen hinweg. Beide deuten jedoch auf dieselbe Investitionsfrage hin: Wie viel Wert verbleibt im Mining-Ausbau, wenn Betreiber ihre Standorte auf ein anderes Geschäftsfeld umstellen?

Der Ausgabenanstieg erfolgte erst kürzlich. Eine Ausgabe des „Miner Weekly“ vom März 2025 berichtete von Ausgaben für Ausrüstung und Infrastruktur in Höhe von fast 5 Milliarden US-Dollar im vorangegangenen Berichtszeitraum. Unternehmen, die ihre Anschaffungen von Mining-Hardware separat offenlegten, machten allein im Jahr 2024 mehr als 3 Milliarden US-Dollar aus.
Dieser Ausbau trug dazu bei, das Bitcoin-Netzwerk im Jahr 2025 in den Zetahash-Bereich zu bringen. Die Betreiber kauften effizientere Maschinen und erweiterten ihre Kapazitäten, um ihren Anteil an der Produktion zu verteidigen, während ihre Konkurrenten dasselbe taten. Nun werden einige dieser Investitionen viel früher verdrängt, als es das Ausmaß der Ausgaben vermuten lassen würde.
Die „Black Pearl“-Anlage von Cipher nahm Mitte 2025 den Mining-Betrieb auf. Bis zum Jahresende hatte Cipher nach einer Vereinbarung zur Umstellung des Standorts auf Hochleistungsrechner eine Wertminderung in Höhe von 96,1 Millionen US-Dollar speziell für die Mining-Maschinen von „Black Pearl“ verbucht. Dieselben Maschinen erwirtschafteten im Jahr 2025 einen Umsatz von 57,9 Millionen US-Dollar – was bedeutet, dass die Wertminderung den Umsatz des Standorts aus den ersten Betriebsmonaten überstieg.
Dieser Vergleich sagt zwar nichts über die Rendite über die gesamte Projektlaufzeit aus, verdeutlicht jedoch den straffen Zeitplan. Eine gerade erst in Betrieb genommene Mine wurde bereits für einen anderen Zweck vorbereitet. Die Wertberichtigung von Cipher erfolgte zudem noch vor der Gesamtwertberichtigung für das erste Halbjahr 2026.
IREN veranschaulicht das Ausmaß. Das Unternehmen erreichte im Juni 2025 50 EH/s, verzeichnete dann von Januar bis Juni 2026 Wertminderungen und Abschreibungen auf zur Veräußerung gehaltene Vermögenswerte in Höhe von rund 695 Millionen US-Dollar, wobei erhebliche Aufwendungen mit Mining-Vermögenswerten verbunden waren, die durch KI-Umstellungen verdrängt wurden.
Nicht jede Belastung ist eine Umstellungskosten für KI. Core Scientific führte seine erhebliche Wertminderung im Mining-Bereich auf die sich verschlechternde Wirtschaftlichkeit des Mining-Betriebs zurück. Die Gesamtzahl umfasst auch andere Anlagekategorien. Die Fakten sprechen für eine kostspielige Neubewertung der Mining-Investitionen und nicht für die Behauptung, dass jeder Dollar der KI geopfert wurde.
Zinsen fallen an, bevor die Umsätze anziehen
Während Abschreibungen zum Zeitpunkt ihrer Erfassung nicht zahlungswirksam sind, verbrauchen Bau- und Zinszahlungen weiterhin Barmittel, solange Ersatzanlagen fertiggestellt werden. TeraWulf (NASDAQ: WULF) erzielte im ersten Halbjahr HPC-Leasingumsätze in Höhe von etwa 53 Millionen US-Dollar, während unternehmensweit 131 Millionen US-Dollar an Barzinsen gezahlt wurden. Barmittelreserven und sonstige Erträge tragen ebenfalls zur Deckung dieser Verpflichtungen bei, sodass der Vergleich kein isolierter Indikator für finanzielle Schwierigkeiten ist. Er verdeutlicht vielmehr die Lücke zwischen dem Umsatzanstieg und den Kosten für dessen Finanzierung. Der Zugang zur nächsten Finanzierungsrunde könnte zudem schwieriger werden. Laut einem Auszug aus der Berichterstattung von „The Information“ vom Donnerstag sind die Société Générale und SMBC bei der Finanzierung von Rechenzentren selektiver geworden, während sich auch die MUFG zurückzieht. Dies würde für die Mining-Unternehmen mitten in der Umstellung eine weitere Einschränkung bedeuten: Die Stilllegung von Mining-Kapazitäten verringert die alten Umsatzströme, während die Fertigstellung des Ersatzes weiterhin Kapital erfordert. Selektivere Kreditgeber könnten strengere Konditionen, zusätzliche Eigenkapitalfinanzierung oder einen langsameren Ausbau bedeuten. Gleichzeitig können Verzögerungen diesen Zeitraum verlängern, nachdem die Mining-Einnahmen bereits zurückgegangen sind. Oracle ist zwar kein Mining-Unternehmen, doch die jüngsten Nachrichten zum Projekt „Jupiter“ bieten ein konkretes Beispiel dafür, wie Stromengpässe die finanziellen Vereinbarungen hinter einem KI-Campus beeinflussen können.
Der zugrunde liegende Rückschlag ist dokumentiert: Der Landkommissar von New Mexico lehnte im Juli erneut einen Antrag ab, einen Teil der Erdgas-Pipeline des Projekts durch staatliche Treuhandgebiete zu verlegen. Das geplante Brennstoffzellen-Stromversorgungssystem von Jupiter ist auf Erdgas angewiesen.
Eine verzögerte Eröffnung des Campus steht noch nicht fest. Klar ist jedoch, dass das Risiko der Energieversorgung zu einer Frage vertraglicher Verpflichtungen geworden ist und darum, wer die Kosten trägt, während ein Projekt auf seine Umsetzung wartet.
Die Gemeinden fordern mehr Kontrolle
Diese Unsicherheit ist Teil einer sich ausweitenden politischen Debatte über den Strombedarf von Rechenzentren, den Wasserverbrauch und die Auswirkungen auf die Haushaltsrechnungen. New York kündigte einen Stopp bei staatlichen Umweltgenehmigungen für neue Hyperscale-Projekte an. Massachusetts führte zusätzliche Genehmigungsauflagen ein, während der Bürgermeister von Chicago ein einjähriges Moratorium vorschlug.
Bestehende Mining-Standorte könnten an Wert gewinnen, sofern sie Zugang zu nutzbarem Strom bieten. Doch Umrüstungen müssen weiterhin technische Anforderungen erfüllen und die entsprechenden Genehmigungen einholen.
Die Kosten des Abwartens stehen zudem unter erneuten Zinsdruck, da die Federal Reserve ihren Leitzinsbereich um einen Viertelpunkt auf 3,75 %–4 % angehoben hat. Bestehende festverzinsliche Schulden behalten ihre Konditionen bei, doch neue Finanzierungen, variabel verzinsliche Kredite und Refinanzierungen sehen sich mit weniger günstigen Rahmenbedingungen konfrontiert.
KI könnte sich letztendlich als die bessere Nutzung dieser Standorte erweisen, doch die Rentabilität der Umstellung auf KI hängt von mehr ab als nur den Einnahmen, die durch jedes umgewandelte Megawatt erzielt werden. Sie hängt auch vom Wert der wiederverwertbaren Bergbauausrüstung, den Kosten für den Wiederaufbau des Standorts und der Dauer ab, in der die Kreditgeber bedient werden müssen, bevor die neue Kapazität Gewinne abwirft.
Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.