বিশ্বব্যাপী ট্রেডারদের প্রায় যেকোনো অ্যাসেটে লিভারেজড পজিশন খোলার সুযোগ দেওয়া, কোনো লাইসেন্সপ্রাপ্ত ব্রোকারের মাধ্যমে না গিয়ে: এটাই পার্পেচুয়াল DEX প্ল্যাটফর্মগুলির প্রতিশ্রুতি। Hyperliquid এবং GMX-এর মতো নামগুলির ব্যাপক সাফল্য ও জনপ্রিয়তা দেখে, কেউ হয়তো ভাবতে পারে: পর্দার আড়ালে এই কোম্পানিগুলো কীভাবে কাজ করে?
হাইপারলিকুইড পর্দার আড়ালে: কীভাবে একটি চিরস্থায়ী DEX তৈরি করবেন
লেখক

শেয়ার
LegalBison একটি বৈশ্বিক বুটিক আইন ও ব্যবসায়িক সেবা প্রতিষ্ঠান এবং FinTech ও ডিজিটাল সম্পদ প্রকল্পের নিয়ন্ত্রক কাঠামোতে বিশেষজ্ঞ লাইসেন্সপ্রাপ্ত কর্পোরেট সার্ভিস প্রোভাইডার (CSP)। সহ-প্রতিষ্ঠাতা ও ব্যবস্থাপনা পরিচালক অ্যারন গ্লবারম্যান, ভিক্টর জাস্কিন এবং সাবির আলিজেভ Bitcoin.com News-এ তাদের বিশেষজ্ঞ অন্তর্দৃষ্টি শেয়ার করেন।
একজন পার্পেচুয়াল DEX প্রতিষ্ঠাতাকে জিজ্ঞাসা করুন তাদের কোম্পানি কোথায় নিবন্ধিত, এবং প্রায়ই আপনি কাঁধ উঁচিয়ে দেওয়া বা কেম্যান দ্বীপপুঞ্জে কোনো ফাউন্ডেশনের ব্রাস-প্লেট ঠিকানা ছাড়া আর কিছুই পাবেন না। এটি সেই ডিফল্ট প্লেবুক, যেটি এমন একটি ব্যবসায়িক মডেলের জন্য ব্যবহৃত হয়, যার সঙ্গে নিয়ন্ত্রকরা এখনও খাপ খাইয়ে নিতে পারছেন না। ২০২৬ সালে, তিনজন নিয়ন্ত্রক এটিকে সম্পূর্ণ ভিন্নভাবে মোকাবেলা করছেন, এবং একজন প্রতিষ্ঠাতা কোন নিয়ন্ত্রকের সাথে মোকাবেলা করবেন তা প্রায় সবকিছুই পরিবর্তন করে কীভাবে ব্যবসা চলে।
হাইপারলিকুইডের কথা ধরুন। এটি সমস্ত বিকেন্দ্রীকৃত পার্পেচুয়াল ট্রেডিংয়ের প্রায় অর্ধেক পরিচালনা করে এবং লঞ্চের পর থেকে এর বুকসের মাধ্যমে ৪ ট্রিলিয়ন ডলারেরও বেশি ভলিউম প্রবাহিত করেছে। তবে বিকেন্দ্রীকৃত প্ল্যাটফর্মগুলো এখনও মোট পারপেচুয়ালস বাজারের মাত্র এক-দশমাংশই গঠন করে। বাকিটা রয়েছে অফশোর কেন্দ্রীকৃত এক্সচেঞ্জগুলোতে, যা ঠিক সেই তরলতা, যেটি মার্কিন নিয়ন্ত্রকরা এখন দেশে ফিরিয়ে আনার চেষ্টা করছেন।
তাহলে এমন একটি ব্যবসা আসলে কীভাবে গড়ে ওঠে, এবং নিয়ন্ত্রকরা একবার মনোযোগ দিতে শুরু করলে কী ঘটে?
একটি পার্প DEX-এর গঠন
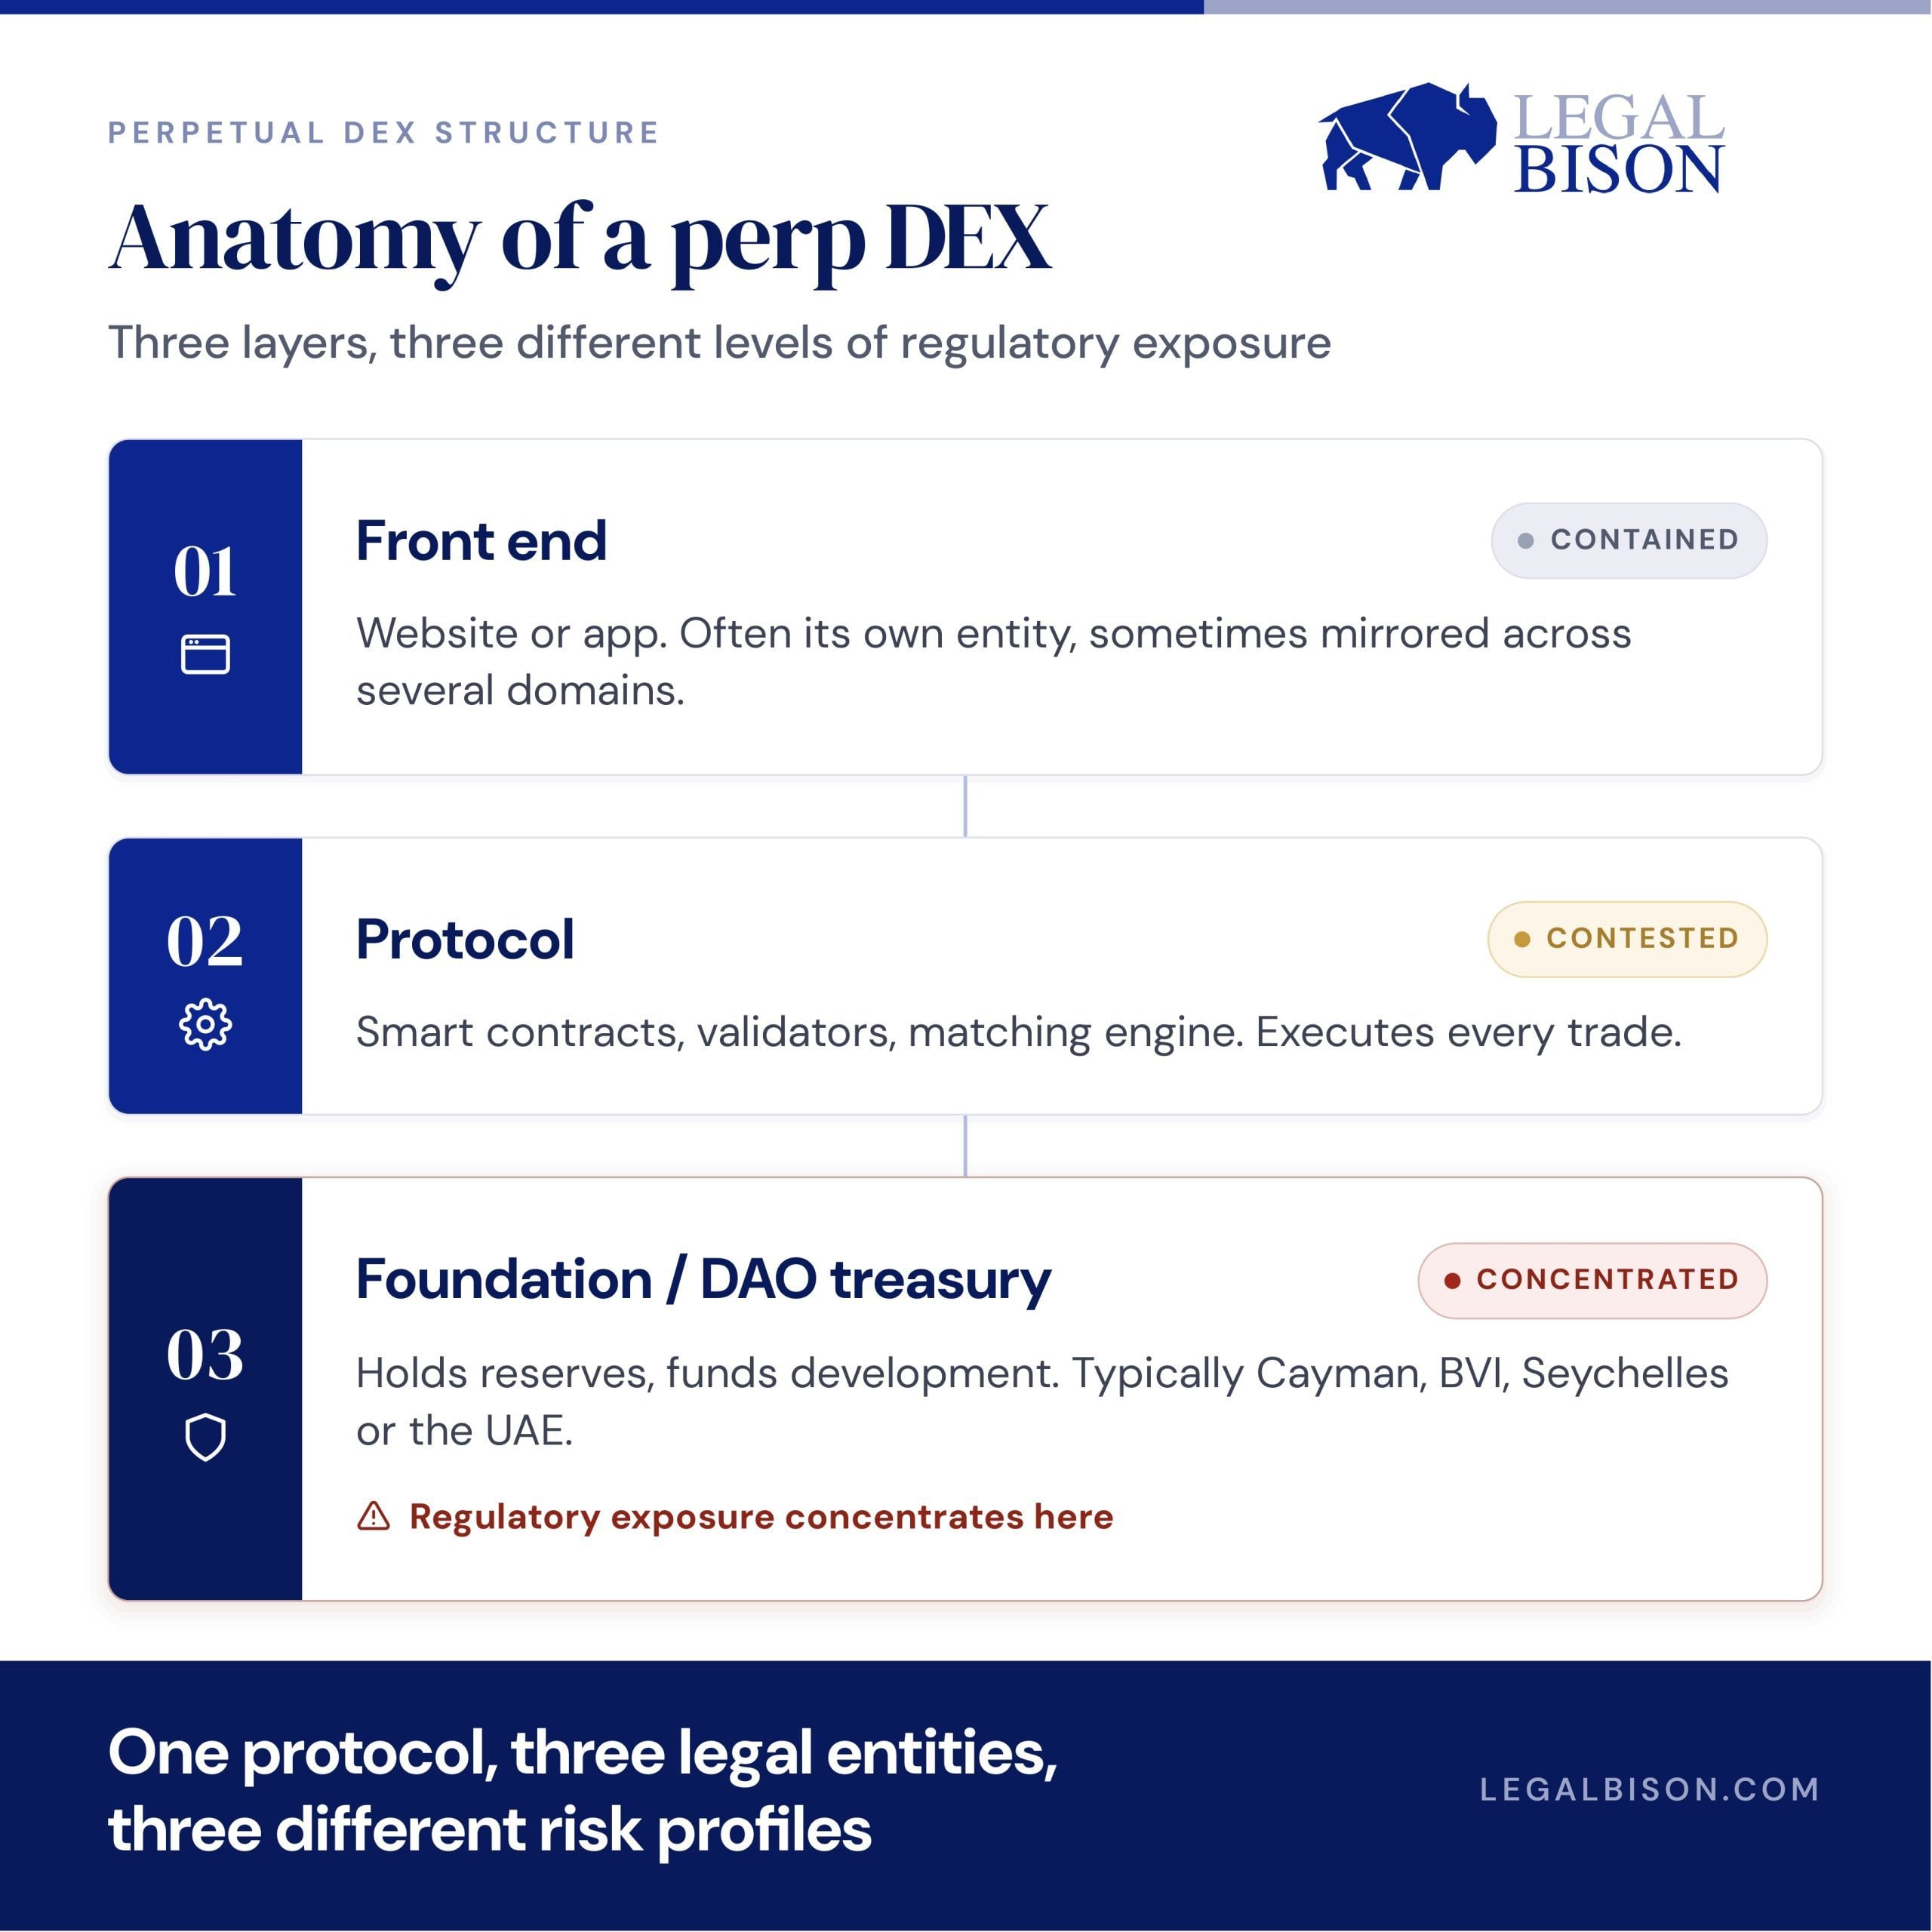
একটি পার্প DEX-এ আইনগত ও প্রযুক্তিগতভাবে বিভিন্ন স্তর থাকতে পারে: ব্যবহারকারীর সামনে থাকা ইন্টারফেস, অন্তর্নিহিত প্রোটোকল ও ভ্যালিডেটর অবকাঠামো, এবং কিছু ক্ষেত্রে উন্নয়ন ও শাসনকে সমর্থনকারী একটি ফাউন্ডেশন, DAO বা ট্রেজারির। প্রতিটি স্তর ভিন্ন কাঠামোর অধীনে থাকতে পারে, এবং ফাউন্ডেশন বা ট্রেজারির স্তর, যখন থাকে, সাধারণত এমন কোনো স্থানে রাখা হয় যেখানে কোম্পানি আইন শিথিল এবং পার্পেচুয়াল-নির্দিষ্ট কোনো লাইসেন্সিং ব্যবস্থা নেই: কেম্যান, BVI, সেচেলস, বা আজকাল সংযুক্ত আরব আমিরাত।
হাইপারলিকুইড অধিকাংশের তুলনায় আরও এগিয়ে গিয়েছিল, অন্য কারো ব্লকচেইনে জায়গা ভাড়া নেওয়ার বদলে নিজস্ব ব্লকচেইন তৈরি করে। এর HIP-3 ফিচার যেকোনো ব্যক্তিকে প্রায় যেকোনো অ্যাসেটের জন্য পারমিशनবিহীন মার্কেট তৈরি করতে দেয়—প্রাইস ফিডের মাধ্যমে তেল, সোনা, এমনকি প্রি-আইপিও ইকুইটি। সেই ডিজাইন পছন্দটি গুরুত্বপূর্ণ। বাজার সৃষ্টিকে কোনো একক কোম্পানির হাতে রাখতে না দেওয়াই ঠিক সেই পরীক্ষা, যা এখন আটলান্টিকের দুই পাড়ের নিয়ন্ত্রকরা ব্যবহার করছেন নির্ধারণ করতে যে কোনো কিছু বিকেন্দ্রীভূত হিসেবে গণ্য হবে কি না।
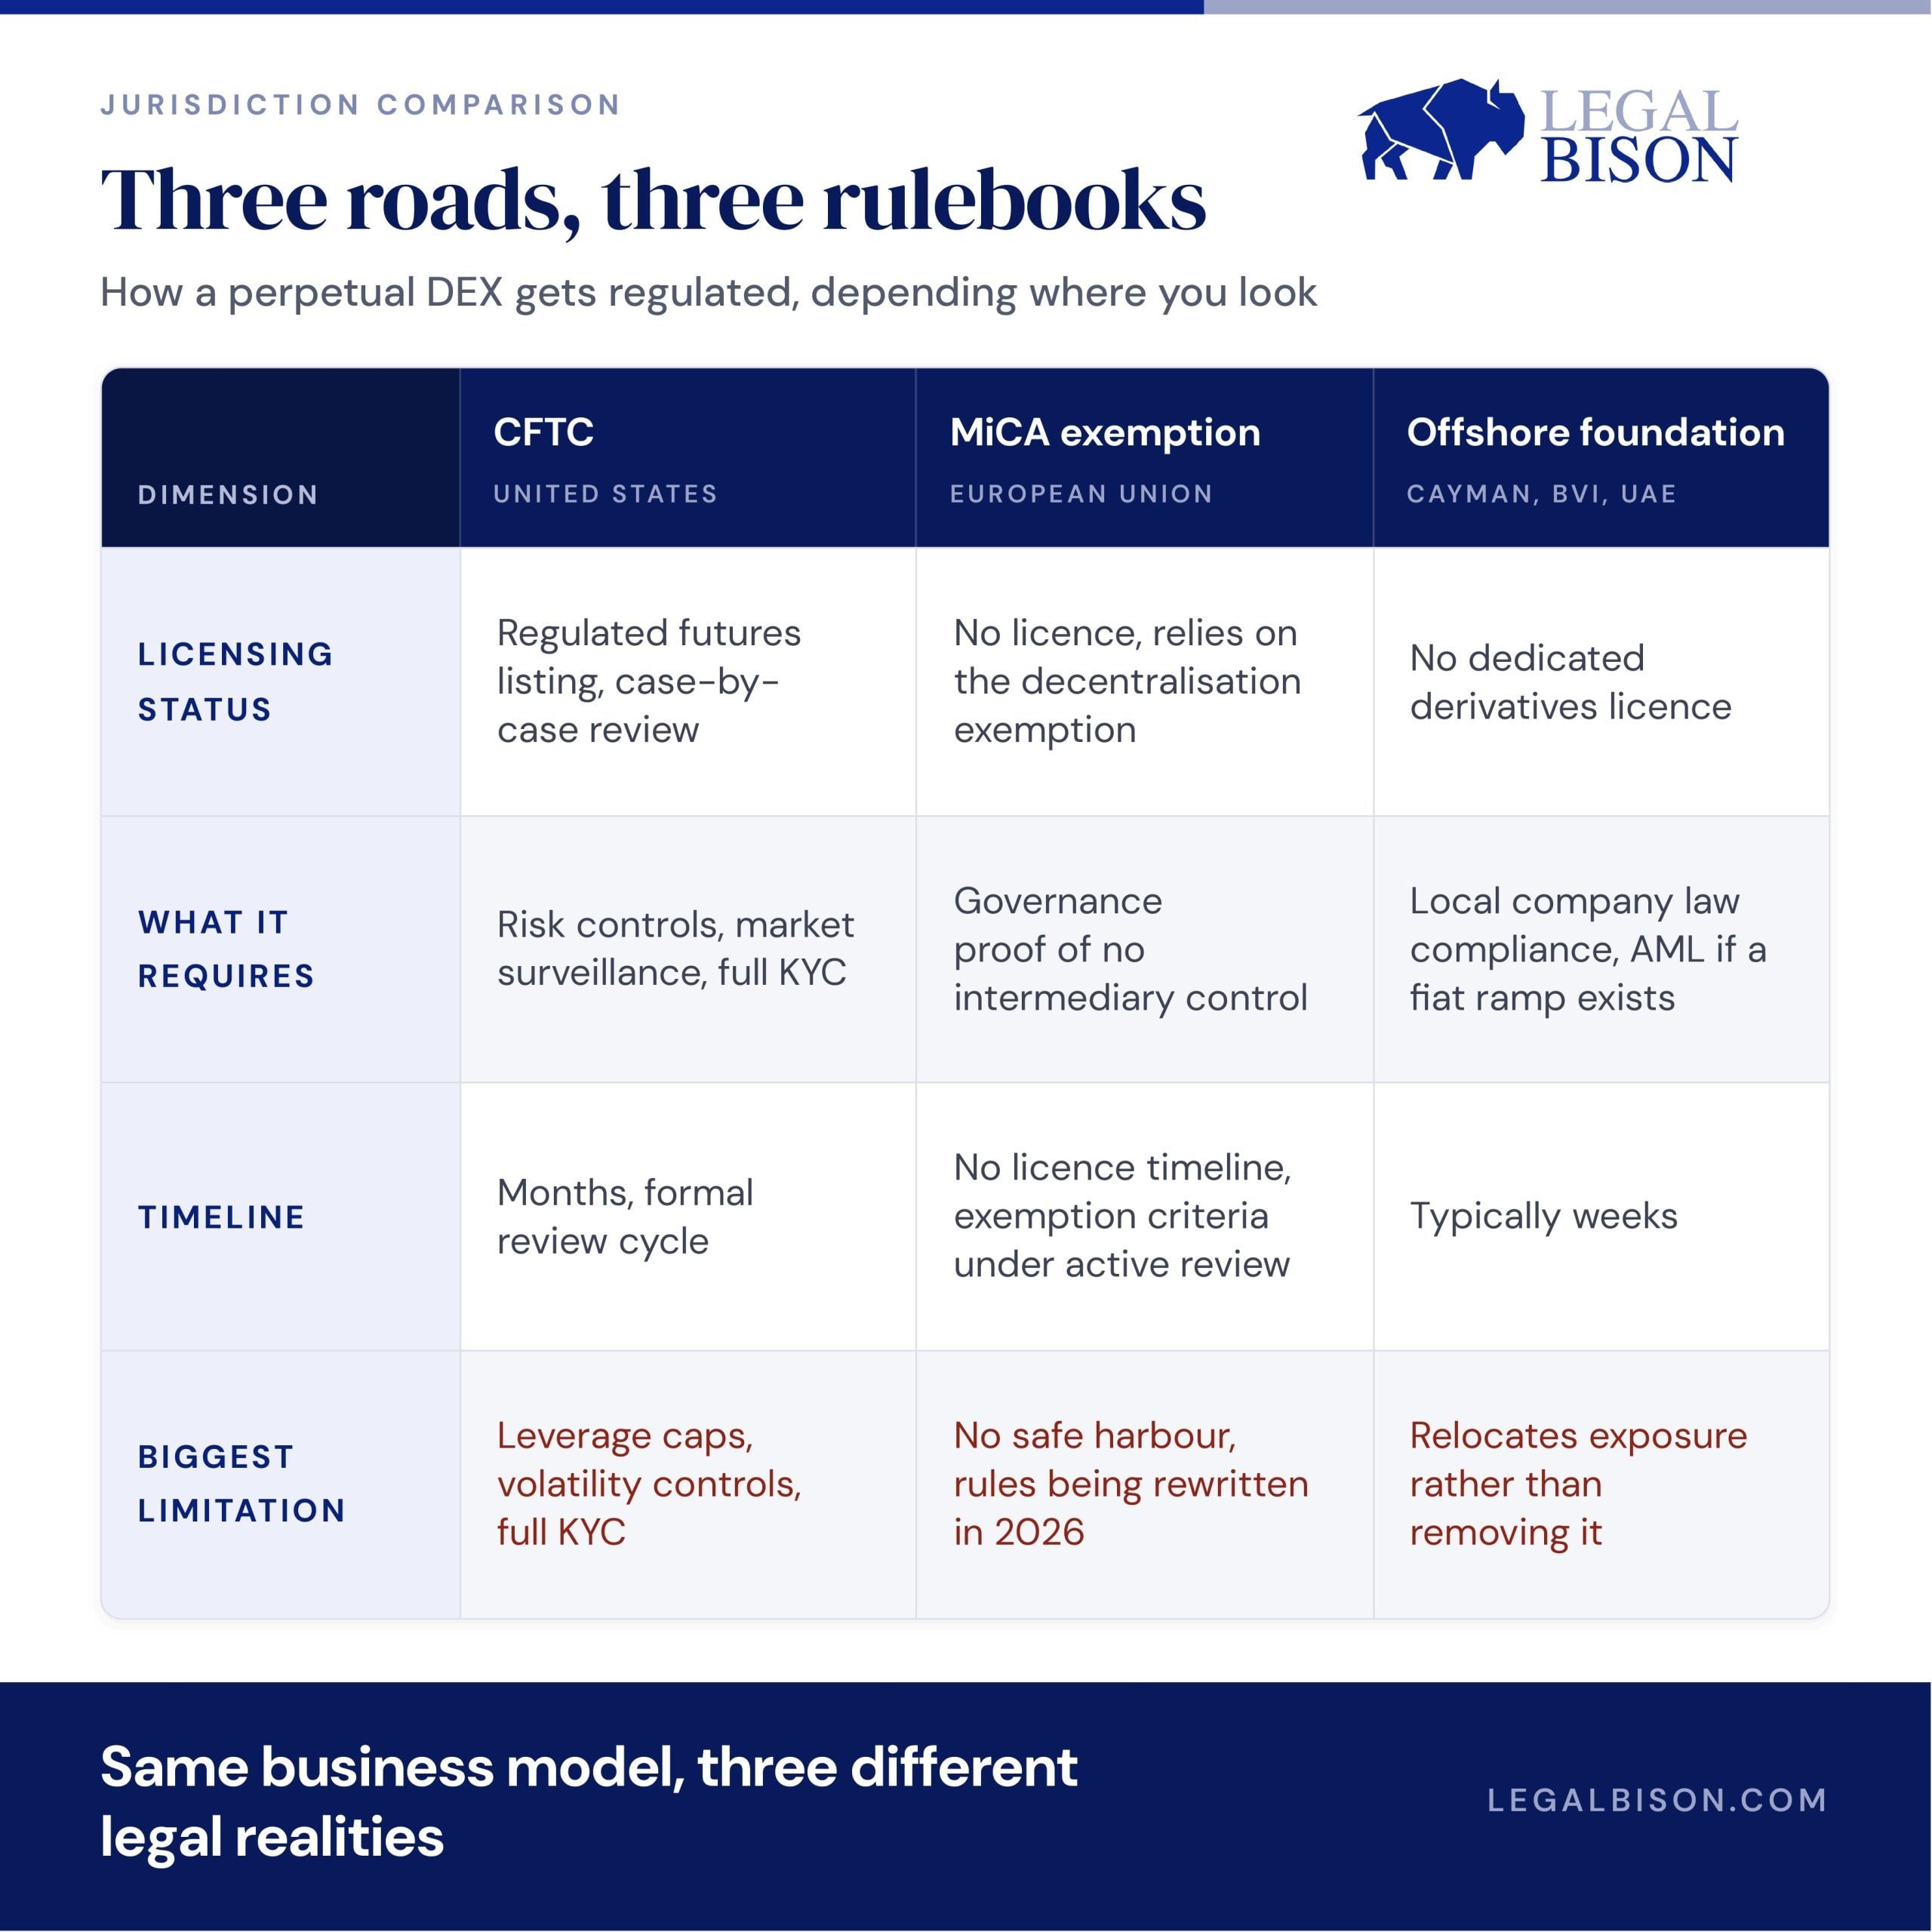
তিনটি পথ, তিনটি একেবারেই ভিন্ন নিয়মাবলী
একবার সেই কাঠামো তৈরি হয়ে গেলে, প্রতিষ্ঠাতাকে এখনও নিয়ন্ত্রকদের সাথে কীভাবে মোকাবিলা করতে হবে তা বেছে নিতে হয়, এবং প্রতিটি বিকল্পই নিজস্বভাবে গতি এবং দীর্ঘমেয়াদী নিরাপত্তার মধ্যে ভারসাম্য বজায় রাখে।
CFTC-র মাধ্যমে যান
২৯ মে, ২০২৬-এ, CFTC ক্যালশিইএক্সকে একটি নিয়ন্ত্রিত মার্কিন এক্সচেঞ্জে প্রথম নগদ-সেটেলড বিটকয়েন পার্পেচুয়াল তালিকাভুক্ত করার অনুমতি দেয়, এবং পার্পেচুয়ালগুলোকে সোয়াপের পরিবর্তে ফিউচার হিসেবে শ্রেণীবদ্ধ করে। প্রতিটি নতুন লিস্টিং এখন পৃথকভাবে পর্যালোচনা করা হয় এবং প্রমাণ করতে হয় যে এতে প্রকৃত ঝুঁকি নিয়ন্ত্রণ ও বাজার তদারকি ব্যবস্থা রয়েছে। এটি একটি বৈধ অনশোর পথ, তবে এর সাথে আসে নিয়ন্ত্রিত ডেরিভেটিভস বাজারের সব প্রয়োজনীয়তা: প্রতিটি অ্যাকাউন্টে পরিচয় যাচাই, লিভারেজ সীমা, অস্থিরতা নিয়ন্ত্রণ—ঠিক সেই সব বিষয় যা পারমিशनলেস DEX এড়ানোর জন্য তৈরি করা হয়েছিল। এটিও বিতর্কিত। CME গ্রুপ এই অনুমোদনগুলোকে কেন্দ্র করে CFTC-এর বিরুদ্ধে মামলা করেছে, যুক্তি দিচ্ছে যে সংস্থাটি কালশি এবং কোইনবেসকে ক্রিপ্টো পার্পেচুয়াল তালিকাভুক্ত করতে দিয়ে অতিরিক্ত ক্ষমতা প্রয়োগ করেছে, এবং সেই লড়াই এখনও ফেডারেল আদালতে চলছে।
ইউরোপের বিকেন্দ্রীকরণ ছাড়ের ওপর নির্ভর করুন
ইইউ-এর ক্রিপ্টো নিয়মাবলী MiCA, "কোনও মধ্যস্বত্বভোগী ছাড়া সম্পূর্ণ বিকেন্দ্রীকৃতভাবে" সরবরাহিত যেকোনো কিছুকে বাদ দেয়। তবে পার্পেচুয়াল DEX-দের জন্য, সেই ছাড় শুধুমাত্র চিত্রের একটি অংশই কভার করে। পার্পেচুয়াল কন্ট্রাক্টগুলো বিদ্যমান EU সিকিউরিটিজ এবং মার্কেটস নিয়মাবলীর অধীনে আর্থিক উপকরণ বা ডেরিভেটিভ হিসেবে শ্রেণীবদ্ধ হতে পারে, এমন একটি শ্রেণীবদ্ধতা যা প্ল্যাটফর্মটি কীভাবে নির্মিত হয়েছে তার উপর নির্ভর করে না। একটি প্রোটোকল আসলে ট্রেডারদের যা অফার করছে তা স্বতন্ত্রভাবে, কোনো বিকেন্দ্রীকরণ পরীক্ষার বাইরে, বাধ্যবাধকতা সৃষ্টি করতে পারে। ব্রাসেলস ৩১ আগস্ট, ২০২৬ পর্যন্ত একটি পরামর্শগ্রহণ শুরু করেছে যাতে বিকেন্দ্রীকরণের মানদণ্ড আরও সঠিকভাবে নির্ধারণ করা যায়, এবং পার্পেচুয়াল চুক্তিগুলো সরাসরি সেই পর্যালোচনার আওতায় রয়েছে, তবে ডেরিভেটিভস শ্রেণীবিন্যাসের প্রশ্নটি আলাদা পথে এগোচ্ছে। এখন পর্যন্ত কোনো ইইউ নিয়ন্ত্রক DEX ফ্রন্ট-এন্ডের বিরুদ্ধে ব্যবস্থা নেয়নি, তবে এই দুই খোলা প্রশ্নের মধ্যে সেই ফাঁক চিরকাল খোলা থাকবে না।
অফশোর সেট আপ করুন
এটি এখনও দ্রুততম বিকল্প, এবং এখনও সবচেয়ে সাধারণ। কিন্তু অফশোর নিয়ন্ত্রক ঝুঁকি মুছে দেয় না, এটি কেবল তা স্থানান্তরিত করে। টোকেন ইস্যু করা, ট্রেজারি রাখা বা ফিয়াট র্যাম্প পরিচালনাকারী ফাউন্ডেশনের AML এবং রিপোর্টিং দায়িত্ব থাকে যেখানেই তা নিবন্ধিত হোক, এবং কোনো ফ্রন্টএন্ড নির্দিষ্ট দেশকে সেবা দিলে প্রোটোকল নিজে কোথায়ই থাকুক না কেন স্থানীয় লাইসেন্সিং প্রশ্ন উত্থিত হতে পারে।
বাস্তবে কী প্রয়োজন, এবং কতক্ষণ
CFTC পথ বেছে নেওয়া সবচেয়ে ধীর এবং সবচেয়ে কাগজপত্র-নির্ভর: প্রকাশ, নজরদারি ব্যবস্থা, একটি আনুষ্ঠানিক পর্যালোচনা যা কোনো পণ্য লাইভ হওয়ার আগে কয়েক মাস সময় নেয়, এবং তারপর চলমান সম্মতি। ইউরোপীয় ইউনিয়নের পথে আজ কোনো লাইসেন্সের প্রয়োজন নেই একটি সত্যিকারের সম্পূর্ণ বিকেন্দ্রীকৃত প্রোটোকলের জন্য, যা দারুণ শোনালেও বুঝতে হবে যে কোনো নিরাপত্তা জাল নেই, এবং সেই ছাড় বজায় রাখার নিয়মগুলো এখনই পুনর্লিখন করা হচ্ছে। অফশোর সবচেয়ে দ্রুত, কখনও কখনও মাত্র কয়েক সপ্তাহ, কিন্তু যারা এটিকে শুরু বিন্দু না ভেবে স্থায়ী ঢাল মনে করেন, তারা এক সময় কোনো কর্তৃপক্ষ মত পরিবর্তন করলেই অপ্রস্তুত অবস্থায় পড়ে যান।
যেখানে টাকা আসলে আসে
ফান্ডিং রেট হল নিয়মিত অর্থপ্রদান, যেখানে লং এবং শর্ট পজিশনগুলো স্পট মূল্যের সাথে চুক্তি মূল্যকে আটকে রাখতে একে অপরের সাথে বিনিময় করে; প্রোটোকল সেই স্থানান্তরকে সহজ করে, তবে তা সংরক্ষণ করে না। প্রোটোকল আসলে যা উপার্জন করে তা হলো ট্রেডিং ফি, যা প্রতিটি লেনদেনের খোলা ও বন্ধের সময় আরোপিত হয়; এছাড়া Hyperliquid-এর HIP-3-এর মতো পারমিশনলেস লিস্টিং-ভিত্তিক প্ল্যাটফর্মে একটি দ্বিতীয় স্রোত রয়েছে: নতুন বাজার তৈরি করার ফি।
এখানে সেই সংখ্যাটি যা একজন প্রতিষ্ঠাতার মনোযোগ আকর্ষণ করা উচিত। হাইপারলিকুইড ৩০ জুন, ২০২৬-এ সম্মিলিত প্রোটোকল রাজস্ব ১ বিলিয়ন ডলার অতিক্রম করেছে, যা প্রথম ত্রৈমাসিকে প্রায় ৪৯২ বিলিয়ন ডলারের ট্রেডিং ভলিউমের ওপর নির্মিত, যা ভলিউমের দিক থেকে এটিকে Coinbase-এর ঠিক পিছনে রেখেছে। এটি এমন অর্থ যা প্রোটোকল ইতিমধ্যেই সংগ্রহ করেছে, এবং আপনি DefiLlama-এর মতো পাবলিক ড্যাশবোর্ডে রিয়েল-টাইমে সেই সংখ্যাটি আপডেট হতে দেখতে পারেন, এমন এক স্তরের স্বচ্ছতা যা অধিকাংশ ভেঞ্চার-সমর্থিত স্টার্টআপ বাইরের কাউকে কখনো দেয় না।
যদি আপনি এখানে নির্মাণ করার সিদ্ধান্ত নিচ্ছেন, তাহলে সেই রাজস্ব কোথায় যায় সেটাই আসল গুরুত্বপূর্ণ বিষয়। প্রায় ৯৭ থেকে ৯৯% হাইপারলিকুইডের প্রোটোকল ফি সরাসরি প্রোটোকলের 'অ্যাসিস্ট্যান্স ফান্ড' নামে তহবিলের মাধ্যমে খোলা বাজার থেকে HYPE কেনার জন্য বরাদ্দ হয়। এই প্রক্রিয়ায় ইতোমধ্যে ৪১ মিলিয়নেরও বেশি টোকেন পুনঃক্রয় ও বার্ন করা হয়েছে, যার মূল্য ১ বিলিয়ন ডলারেরও বেশি। ফি থেকে প্রাপ্ত রাজস্ব সরাসরি পাবলিক, অন-চেইন সময়সূচি অনুযায়ী টোকেন সরবরাহ হ্রাসে রূপান্তরিত হয়, যা শেয়ারহোল্ডার ভোটের অপেক্ষা ছাড়াই যে কেউ যাচাই করতে পারে এমন স্টক বাইব্যাকের মতো কাজ করে।
Hyperliquid একমাত্র প্রমাণ নয় যে এটি কাজ করে। GMX, একটি অনেক ছোট বিকেন্দ্রীকৃত পার্পেচুয়ালস এক্সচেঞ্জ যা Arbitrum এবং Avalanche-এ চলে, Hyperliquid-এর ভলিউমের একটি অংশে বছরে প্রায় ৩৫ মিলিয়ন ডলার ফি আয় করে, যার ২৭% প্রতি সপ্তাহে সরাসরি টোকেন স্টেকারদের প্রদান করা হয়। এটি একটি স্থিতিশীল, পুনরাবৃত্তিমূলক নগদ প্রবাহ, একটি প্রোটোকলে যার মোট লককৃত মূল্য প্রায় ১৭৫ মিলিয়ন ডলার, যা প্রমাণ করে যে এই মডেলটি পৃথিবীর সবচেয়ে বড় এক্সচেঞ্জ না হয়েও প্রকৃত আয় তৈরি করতে পারে।
বিস্তারের বিষয়টিই একজন নির্মাতার জন্য সত্যিই আকর্ষণীয় হয়ে ওঠে। যখন HIP-3 হাইপারলিকুইডকে একটি তেল পারপেচুয়াল তালিকাভুক্ত করার অনুমতি দেয়, TD সিকিউরিটিজের মতে, একটি ভূ-রাজনৈতিক উত্তেজনার সময় তিন সপ্তাহান্তে সেই একক বাজারে লেনদেনের পরিমাণ ২৫ মিলিয়ন ডলার থেকে বেড়ে ৫৫০ মিলিয়ন ডলারেরও বেশি হয়ে যায়। একটি নতুন মার্কেট চালু হতেই সঙ্গে সঙ্গে ফি রাজস্ব তৈরি করল, এবং এটি করতে কোনো নতুন অবকাঠামোর প্রয়োজন পড়েনি। সব মিলিয়ে, এটাই প্রতিষ্ঠাতার জন্য প্রকৃত প্রস্তাব: একটি ফি মডেল যা পাবলিক ও যাচাইযোগ্য রাজস্ব প্রদান করে, একাধিক স্তরে প্রমাণিত, এবং প্রতিবার নতুন কোনো মার্কেট চালু হলেই বৃদ্ধি পায়।
মূল পার্থক্য
"মুক্তি পাওয়ার জন্য যথেষ্ট বিকেন্দ্রীকৃত" এবং "নিয়ন্ত্রক যখন প্রকৃতপক্ষে পরীক্ষা করবে তখন টিকে থাকার জন্য যথেষ্ট বিকেন্দ্রীকৃত"—এই দুইটি মানদণ্ড আলাদা, এবং আটলান্টিকের দুই পাড়ে একসঙ্গে সেগুলোর মধ্যকার ফাঁক বন্ধ হচ্ছে। আজ একটি পার্পেচুয়াল DEX তৈরি করার মানে হলো এমন একটি কাঠামো নির্মাণ করা যা যেকোনো নতুন সংজ্ঞার অধীনে নিজেকে রক্ষা করতে পারে, এমন নয় যেটি এক বছর আগে নিরাপদ মনে হয়েছিল।
যদি ইইউ ইতিমধ্যেই ১৭৪টি MiCA লাইসেন্স ইস্যু করে থাকে, তাহলে তালিকায় কেন মাত্র ১৪টি প্রকৃত ক্রিপ্টো এক্সচেঞ্জ আছে?
এখনই পড়ুন: MiCA ডিকোডেড: ১৭৪টি নিবন্ধিত CASP, কিন্তু মাত্র ১৪টি কি একটি কেন্দ্রীভূত ক্রিপ্টো এক্সচেঞ্জ (CEX) পরিচালনা করতে পারে?

এই নিবন্ধটি AI ব্যবহার করে ইংরেজি থেকে অনুবাদ করা হয়েছে। মূল ইংরেজি সংস্করণটি নির্ভরযোগ্য উৎস; স্বয়ংক্রিয় অনুবাদে ভুল থাকতে পারে, বিশেষ করে আইনি ও নিয়ন্ত্রক পরিভাষায়।