মাইকেল সাইলর চান ব্যাংকগুলো বিটকয়েন হেফাজতে রাখুক এবং এর বিপরীতে ঋণ দিক, যাতে মালিকরা তাদের হোল্ডিংস আরও বেশিভাবে ব্যবহার করতে পারে। তিনি বীমা শিল্পের জন্য একটি পথ এবং নির্দিষ্ট ক্রিপ্টো এক্সপোজারের ওপর প্রযোজ্য মূলধন নিয়মাবলীর পর্যালোচনারও আহ্বান জানান।
মাইকেল স্যালর ব্যাংকগুলোকে বিটকয়েনের বিপরীতে ঋণ দেওয়ার অনুমতি দেওয়ার নিয়ম প্রস্তাব করেছেন।
লেখক

শেয়ার
মূল বিষয়গুলো
- সায়লার চান ব্যাংকগুলো গ্রাহকদের জন্য বিটকয়েন হেফাজতে রাখুক এবং এর বিপরীতে ঋণ দিক।
- তিনি বীমাকারীদের ডিজিটাল মূলধন ব্যবহারের একটি ব্যবহারিক পথ চান।
- তিনি চান নিয়ন্ত্রকরা কাস্টডি, ঋণদান এবং সরাসরি এক্সপোজারকে পৃথকভাবে চিহ্নিত করুক।
মাইকেল স্যালর যা চান ব্যাংকগুলো বিটকয়েন মালিকদের অফার করুক
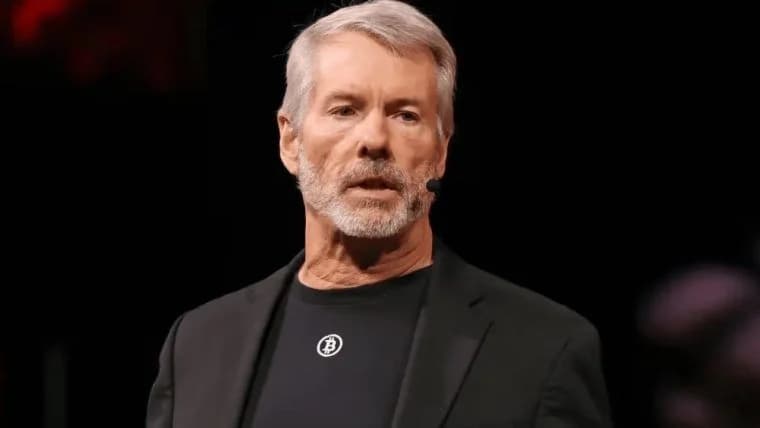
যদি ব্যাংকগুলি কার্যকর নিয়মের আওতায় তাদের ব্যবসার জন্য প্রতিযোগিতা করতে পারে, তাহলে বিটকয়েন মালিকরা ঋণ নেওয়া বা হেফাজত সেবা পাওয়ার আরও সুযোগ পেতে পারে। স্ট্র্যাটেজি ইনকর্পোরেটেড (Nasdaq: MSTR)-এর নির্বাহী চেয়ারম্যান মাইকেল সেলার ২৬ সেপ্টেম্বরের একটি নীতিগত প্রবন্ধে এই যুক্তি উপস্থাপন করেন, যেখানে তিনি ব্যাংকগুলিকে গ্রাহকদের জন্য এই সম্পদ সংরক্ষণ করতে এবং এর বিপরীতে ঋণ প্রদানের আহ্বান জানান। স্ট্র্যাটেজি একটি পাবলিক কোম্পানি যার একটি বড় বিটকয়েন ট্রেজারি রয়েছে।
কাস্টডি মানে গ্রাহকের পক্ষে একটি সম্পদ সুরক্ষিত রাখা। বিটকয়েনের বিপরীতে ঋণ নেওয়ার সুবিধা মালিককে তার হোল্ডিংস জামানত হিসেবে রেখে তাত্ক্ষণিকভাবে বিক্রি না করেই ঋণ নিতে দেবে। এতে মালিক বিটকয়েনের মূল্যের ওঠানামায় অংশীদার থাকবে, আর ঋণদাতাকে জামানতের মূল্যহ্রাসজনিত ঝুঁকি মোকাবিলা করতে হবে।
সেলর বিটকয়েনকে "ডিজিটাল ক্যাপিটাল" হিসেবে বর্ণনা করেছেন এবং শিল্পের বৃদ্ধির জন্য ব্যাংকের গ্রহণযোগ্যতাকে চালিকা শক্তি হিসেবে দেখছেন। তার যুক্তিটি বিটকয়েনকে ব্যাংক ও মূলধন বাজারে আনার পূর্ববর্তী যুক্তিকে আরও বিস্তৃত করে। প্রবন্ধের ব্যাংকিং অংশে, তিনি প্রতিষ্ঠানগুলো সরাসরি মালিকদের কী অফার করতে পারে সে বিষয়ে মনোযোগ দিয়েছেন: হেফাজত, অর্থায়ন, এবং প্রতিদ্বন্দ্বী প্রদানকারীদের মধ্যে পছন্দ।
বিটকয়েন সরাসরি রাখা এবং একজন রক্ষক ব্যবহার করার মধ্যে পছন্দ হল ডিজিটাল সম্পদের জন্য তিনি প্রস্তাবিত পাঁচটি অধিকারের একটি। সেলার বলেন, মালিকরা যেন নিজে সম্পদ রাখতে পারেন অথবা একজন প্রদানকারী বেছে নিতে পারেন। তার মতে, আরও ব্যাংকিং বিকল্প থাকলে মালিকানার পাশাপাশি আর্থিক সেবাও চাওয়া গ্রাহকদের জন্য বিটকয়েন আরও কার্যকর হবে।
কেন তিনি ব্যাংকিং নিয়মাবলী পর্যালোচনা চান
ব্যাংকগুলো যখন কোনো গ্রাহকের সম্পদ সংরক্ষণ করে, তার বিপরীতে ঋণ দেয়, বা তাদের নিজস্ব ব্যালেন্স শীটের জন্য তা কিনে, তখন তারা ভিন্ন ধরনের ঝুঁকির সম্মুখীন হয়। সেলার যুক্তি দেন যে নিয়ন্ত্রক কর্তৃপক্ষকে এসব কার্যক্রমকে পৃথকভাবে বিবেচনা করা উচিত। তিনি হিসাবরক্ষণ, তদারকি এবং মূলধন সংক্রান্ত নিয়মাবলীর পুনর্বিবেচনার আহ্বান জানান, কারণ তার মতে এই নিয়মগুলো বিটকয়েন সেবাগুলোকে অপ্রয়োজনীয়ভাবে কঠিন করে তোলে।
উদাহরণস্বরূপ, তিনি বেজেল ফ্রেমওয়ার্কের গ্রুপ 2b ক্রিপ্টোঅ্যাসেট এক্সপোজারের জন্য ১,২৫০% ঝুঁকি ওজনের কথা উল্লেখ করেন, যা সেই শ্রেণির ক্রিপ্টোঅ্যাসেটগুলোকে বোঝায় যেগুলো ফ্রেমওয়ার্কের শ্রেণিবিন্যাস শর্ত এবং হেজিং স্বীকৃতি মানদণ্ড পূরণে ব্যর্থ। ঝুঁকিপূর্ণ ওজন নির্ধারণ করে একটি ব্যাংকের এক্সপোজারের বিপরীতে কত মূলধন রাখতে হবে; এটি কোনো গ্রাহক ঋণের উপর ১,২৫০% কর বা শুল্ক নয়। এই শ্রেণিবিন্যাস নির্দিষ্ট ব্যাংক এক্সপোজারগুলোকে অন্তর্ভুক্ত করে এবং এটিকে প্রতিটি কাস্টডি ব্যবস্থা বা বিটকয়েন-সমর্থিত ঋণ পরিচালনার একমাত্র নিয়ম হিসেবে দেখা উচিত নয়।
সেইলার চান নীতিনির্ধারকরা যখন শর্তাবলী নির্ধারণ করবেন তখন তারা এই কার্যকলাপ এবং এর প্রকৃত ঝুঁকিগুলো মূল্যায়ন করুন। তার প্রস্তাবটি ব্যাংকগুলোকে জামানত মূল্যায়ন, গ্রাহকের সম্পদ রক্ষা বা লোকসান ব্যবস্থাপনা করার প্রয়োজনীয়তা থেকে মুক্তি দেয় না। এটি এমন একটি নিয়ন্ত্রক পথের আহ্বান জানায় যা তিনি বাণিজ্যিকভাবে কার্যকর বলে মনে করেন।
বীমা এবং পরবর্তী প্রতিষ্ঠানভিত্তিক ব্যবহার
সেলর অনুযায়ী, বীমা কোম্পানিগুলোরও তাদের ব্যালেন্স শীট এবং পণ্যে ডিজিটাল মূলধন অন্তর্ভুক্ত করার একটি ব্যবহারিক উপায় থাকা উচিত। সেই প্রস্তাবটি বীমাকারীদের কী রাখা বা অফার করার অনুমতি থাকতে পারে তা নিয়ে; এটি ব্যাংকের হেফাজত ও ঋণ নিয়মের তার অনুরোধ থেকে আলাদা। তিনি যুক্তি দেন যে প্রতিযোগিতা বিটকয়েন মালিকদের জন্য উপলব্ধ পরিষেবাগুলিকে উন্নত করতে পারে।
তার বিস্তৃত ডিজিটাল ক্রেডিট প্রস্তাবনাও বিটকয়েনকে শুধুমাত্র ধরে রাখার একটি সম্পদ হিসেবে নয়, বরং ফাইন্যান্সিং বাজারে অন্তর্ভুক্ত করেছে। ২৬ সেপ্টেম্বরের প্রবন্ধে ট্রেজারি এবং ব্যাংকিং নিয়ন্ত্রকদের হেফাজত ও ক্রেডিটের পথ নির্ধারণে একটি ভূমিকা দেওয়া হয়েছে। এই পথগুলো নির্ধারণ করবে প্রতিষ্ঠানগুলো কীভাবে অংশগ্রহণ করতে পারবে এবং কোন ঝুঁকিগুলো বহন করবে।
সেলর-এর যুক্তি শেষ পর্যন্ত প্রবেশাধিকারের ওপর নির্ভর করে। যদি আরও প্রতিষ্ঠান হেফাজত ও অর্থায়ন সেবা দিতে পারে, তাহলে একজন মালিক শর্তাবলী তুলনা করে প্রথমে বিক্রি না করেই বিটকয়েন জামানত হিসেবে ব্যবহার করতে পারবেন। সেই বাজারটি সম্প্রসারিত হবে কিনা তা নির্ভর করবে গৃহীত নিয়মাবলী এবং প্রতিষ্ঠানগুলো যে সেবাগুলো অফার করার সিদ্ধান্ত নেবে তার ওপর।

এই নিবন্ধটি AI ব্যবহার করে ইংরেজি থেকে অনুবাদ করা হয়েছে। মূল ইংরেজি সংস্করণটি নির্ভরযোগ্য উৎস; স্বয়ংক্রিয় অনুবাদে ভুল থাকতে পারে, বিশেষ করে আইনি ও নিয়ন্ত্রক পরিভাষায়।