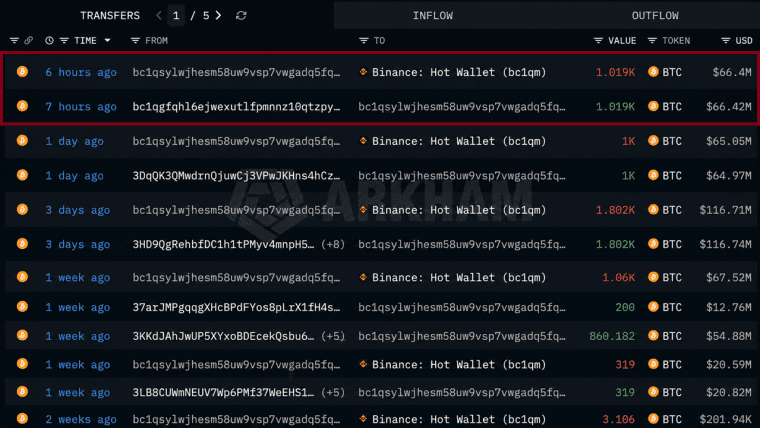
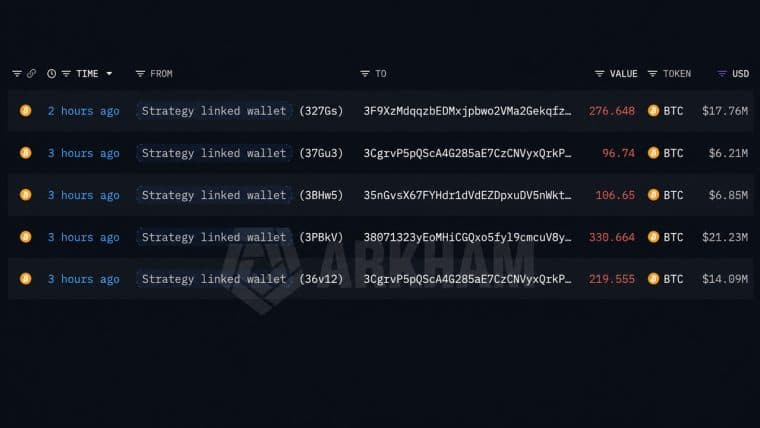
এই সপ্তাহের বেশিরভাগ সময় বিটকয়েন প্রায় $80,000-এর আশপাশে স্থবির ছিল, এবং আর্থার হেইস মনে করেন এই বিরতি একাই স্ট্র্যাটেজির দশক-পুরোনো বিটকয়েন প্লেবুক ভেঙে দেওয়ার জন্য যথেষ্ট। বিটমেক্সের সহ-প্রতিষ্ঠাতা যুক্তি দেন, মাইকেল সেলার এখন তিনটি অস্বস্তিকর বিকল্পের মধ্যে আটকে গেছেন—এবং কোনোটাই বিনামূল্যে নয়।
বিটকয়েনের মূল্য স্থবির হয়ে গেছে এবং আর্থার হেইস বলেছেন কৌশল এর মূল্য দেয়
লেখক
শেয়ার

মূল বিষয়গুলো
- আর্থার হেইস বলেন, ২৭ আগস্ট স্ট্র্যাটেজির mNAV প্রিমিয়াম প্রায় 0.74x-এ ছিল, যা তার পুরনো সুবিধা মুছে দিয়েছে।
- স্ট্র্যাটেজির কাছে 840,447 BTC আছে, তবে STRK ও STRC ডিভিডেন্ড মিলিয়ে বছরে প্রায় $1.5 বিলিয়ন পরিশোধ করতে হয়।
- হেইস বলেন, সেলারের সামনে এখন হয় ইকুইটি ইস্যু করা, নয় আরও বিটকয়েন বিক্রি করা, নয় ভবিষ্যতে ডিভিডেন্ড কমানোর—এই তিনটির একটিই পথ।
প্রিমিয়ামের সমস্যা
বহু বছর ধরে, স্ট্র্যাটেজি ইনক. (Nasdaq: MSTR) বিটকয়েনের দামের ওপর লিভারেজড বেটের মতো ট্রেড হয়েছে, প্রায়ই তার ব্যালান্স শিটে থাকা কয়েনগুলোর মূল্যের দ্বিগুণ বা তিনগুণ মূল্যায়ন পেয়েছে। এই ব্যবধান, যা মার্কেট ভ্যালু টু নেট অ্যাসেট ভ্যালু (mNAV) নামে পরিচিত, কোম্পানিটিকে নতুন শেয়ার বিক্রি করতে, আরও বিটকয়েন কিনতে এবং চক্রটি পুনরাবৃত্তি করতে সক্ষম করত।
লরা শিনের আনচেইন্ড পডকাস্টে সাম্প্রতিক এক উপস্থিতিতে হেইস যুক্তি দেন, বিটকয়েনের দামের বৃদ্ধি উল্টো পথে না গিয়ে ধীর হয়ে যাওয়ায় এই চক্রের পথ এখন ফুরিয়ে আসছে। তিনি উল্লেখ করেন, স্ট্র্যাটেজির মডেল ভাঙতে বিটকয়েনের পতন হওয়ার প্রয়োজন নেই। শুধু দ্রুতগতিতে বাড়া বন্ধ হলেই যথেষ্ট।
২৫ আগস্ট বিটকয়েন স্বল্প সময়ের জন্য $81,000 ছাড়িয়েছিল, তারপর আবার উচ্চ $70,000-এর দিকে নেমে আসে—এক ধরনের পাশ্বর্ীয় ঘষটানি, যা হেইসের মতে স্ট্র্যাটেজির কাঠামোকে শাস্তি দেয়। ২৭ আগস্ট অনুযায়ী, স্টকের এন্টারপ্রাইজ mNAV সংকুচিত হয়ে প্রায় 1.01x-এ নেমে এসেছে এবং এর বেসিক ও ডাইলিউটেড মেট্রিক যথাক্রমে প্রায় 0.73x ও 0.74x-এ ছিল—ফলে স্ট্র্যাটেজি এখন তার বইয়ে থাকা 840,447 BTC-এর কাঁচা মূল্যের কাছাকাছি দরে ট্রেড করছে। এতে আরেকটি কেনার চক্র অর্থায়নের মতো প্রায় কোনো প্রিমিয়ামই অবশিষ্ট থাকে না।
তিনটি বিকল্প, কোনোটাই ভালো নয়
হেইস বলেন, প্রিমিয়াম কমে যাওয়ায় সেলারের হাতে তিনটি লিভার থাকে, এবং প্রতিটিরই মূল্য আছে। তিনি নিম্নলিখিত পরিস্থিতিগুলো তুলে ধরেছেন:
- স্ট্র্যাটেজি নতুন শেয়ার ইস্যু করতে পারে, কিন্তু স্বাস্থ্যকর প্রিমিয়াম ছাড়া তা বিদ্যমান হোল্ডারদের পুরস্কৃত করার বদলে তাদের শেয়ার ডাইলিউট করে।
- এটি সরাসরি বিটকয়েন বিক্রি করতে পারে, যা “কখনো বিক্রি নয়” পরিচয়ের বিপরীতে যায়—যে পরিচয় স্টকটির অনুসারী গড়ে তুলেছিল।
- এটি প্রেফার্ড শেয়ারের ডিভিডেন্ড কমাতে পারে, যা ইয়িল্ডের জন্য (বিটকয়েন এক্সপোজারের জন্য নয়) যারা বিনিয়োগ করেছিলেন সেই আয়-কেন্দ্রিক বিনিয়োগকারীদের আস্থাকে ঝুঁকিতে ফেলে।
এই টানাপোড়েন খুবই বাস্তব, কারণ Bitcoin.com News মে মাসে রিপোর্ট করেছিল যে স্ট্র্যাটেজির কাছে 818,334 BTC ছিল, প্রতিটি গড়ে $75,537 খরচে, এবং দুটি প্রেফার্ড-স্টক ইন্সট্রুমেন্টে মিলিয়ে বছরে মোট প্রায় $1.5 বিলিয়ন বাধ্যবাধকতা ছিল: STRK, 8% প্রদান করে, এবং STRC, 10% থেকে 11.5% পর্যন্ত প্রদান করে।
মে মাসে যে হারে ওই ডিভিডেন্ড চলছিল, কোম্পানিটির কাছে নতুন অর্থায়ন উৎসের প্রয়োজন পড়ার আগে প্রায় ১৮ মাসের কভারেজ ছিল। সেলার তখন বলেছিলেন কোম্পানি “সম্ভবত বাজারকে টিকা দেওয়ার জন্য ডিভিডেন্ড দিতে কিছু বিটকয়েন বিক্রি করবে,”—এমন একটি মন্তব্য যা হেইস পরে উপহাস করেছেন; তিনি সেলারকে বিনিয়োগকারীদের সঙ্গে “জেডাই মাইন্ড ট্রিকস” খেলার অভিযোগ করেন, অর্থাৎ শেষ পর্যন্ত ওই বিক্রি কতদূর যেতে পারে তা নিয়ে বিভ্রান্তি তৈরি করা।
হেইসের বৃহত্তর যুক্তি এই নয় যে স্ট্র্যাটেজি রাতারাতি ভেঙে পড়বে, বরং স্টকটির অস্তিত্বের মূল কারণ—ইকুইটি-ফান্ডেড বিটকয়েন এক্সপোজারের জন্য বিনিয়োগকারীদের অতিরিক্ত মূল্য দিতে রাজি করানো—আর যুক্তিযুক্ত থাকে না, যখন বিটকয়েনের দাম ধারাবাহিকভাবে চক্রবৃদ্ধি হারে বাড়ার বদলে পাশ্বর্ীয়ভাবে ঘষটাতে থাকে।
তিনি বিনিয়োগকারীদের বলেছেন, যে কেউ ব্রোকারেজ অ্যাকাউন্টের মাধ্যমে সোজাসাপ্টা বিটকয়েন এক্সপোজার চাইলে, স্ট্র্যাটেজির লিভারেজের মূল্য না দিয়ে বা তার ডিভিডেন্ড ওভারহ্যাং বহন না করে, বরং সহজে একটি স্পট এক্সচেঞ্জ-ট্রেডেড ফান্ড (ETF) কিনতে পারে।
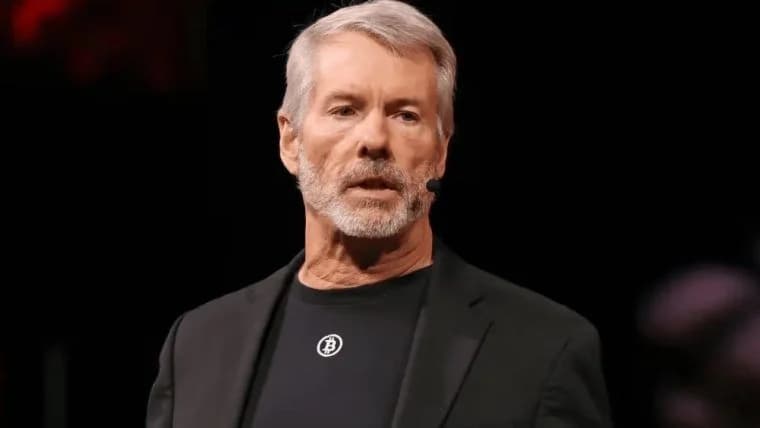
মাইকেল সেলার বিটকয়েনকে প্রতিষ্ঠাতা-পূজা, বাধ্যতামূলক স্ব-হেফাজত, এবং প্রতিষ্ঠানগুলোর প্রতি বৈরিতা—এসবের বাইরে যেতে আহ্বান জানাচ্ছেন। তাঁর "বিটকয়েন সংস্কার"
এখনই পড়ুন: মাইকেল সেলার রক্ষণশীলতার বাইরে একটি ‘বিটকয়েন সংস্কার’-এর আহ্বান জানান

এই নিবন্ধটি AI ব্যবহার করে ইংরেজি থেকে অনুবাদ করা হয়েছে। মূল ইংরেজি সংস্করণটি নির্ভরযোগ্য উৎস; স্বয়ংক্রিয় অনুবাদে ভুল থাকতে পারে, বিশেষ করে আইনি ও নিয়ন্ত্রক পরিভাষায়।
লেখক পরিচিতি
লেখকShiraz JagatiCrypto Reporter
শিরাজ একজন সাংবাদিক ও বিশ্লেষক, যার কাজ ২০১৬ সাল থেকে ডিজিটাল সম্পদ অঙ্গন এবং ব্লকচেইন-সম্পর্কিত উন্নয়নসমূহকে অন্তর্ভুক্ত করে আসছে।