تتيح منصات التداول اللامركزية (DEX) الدائمة للمتداولين في جميع أنحاء العالم إمكانية فتح مراكز تداول برافعة مالية على أي أصل تقريبًا، دون الحاجة إلى المرور عبر وسيط مرخص: هذا هو الوعد الذي تقدمه هذه المنصات. ومع النجاح الهائل والانتشار الكبير الذي حققته أسماء مثل Hyperliquid وGMX، قد يتساءل المرء: كيف تعمل هذه الشركات خلف الكواليس؟
كواليس «Hyperliquid»: كيفية إنشاء منصة تداول لامركزية (DEX) دائمة
بقلم

مشاركة
LegalBison هي شركة عالمية متخصصة في تقديم الخدمات القانونية والتجارية، ومزود خدمات مؤسسية (CSP) مرخص، تتخصص في الهياكل التنظيمية لمشاريع التكنولوجيا المالية (FinTech) والأصول الرقمية. يشارك المؤسسون المشاركون والمديرون التنفيذيون آرون غلوبرمان، وفيكتور جوسكين، وصابر أليجيف رؤاهم الخبيرة على موقع Bitcoin.com News.
اسأل مؤسس منصة تداول لامركزية (DEX) دائمة عن مكان تسجيل شركته، فغالبًا ما ستحصل على إجابة غير مبالية، أو عنوانًا شكليًّا لمؤسسة في جزر كايمان. هذا هو السيناريو المعتاد لنموذج أعمال لا تزال الجهات التنظيمية تحاول مواكبته. في عام 2026، تتعامل ثلاث هيئات تنظيمية مع هذا الأمر بثلاث طرق مختلفة تمامًا، وأي منها سيتعامل معه المؤسس في النهاية يغير تقريبًا كل شيء يتعلق بكيفية إدارة الأعمال.
خذ «Hyperliquid» على سبيل المثال. فهي تتولى ما يقرب من نصف إجمالي تداول العقود الأبدية اللامركزية، وقد حققت حجم تداول تجاوز 4 تريليونات دولار منذ إطلاقها. ومع ذلك، لا تزال المنصات اللامركزية تشكل حوالي عُشر إجمالي سوق العقود الأبدية فقط. أما الباقي فيوجد في البورصات المركزية الخارجية، والتي تمثل بالضبط السيولة التي تحاول الجهات التنظيمية الأمريكية الآن جذبها مرة أخرى إلى الداخل.
إذن، كيف يتم بناء شركة مثل هذه فعليًّا، وماذا يحدث بمجرد أن تبدأ الجهات التنظيمية في الاهتمام بها؟
تركيبة منصة التداول اللامركزية للعقود الأبدية
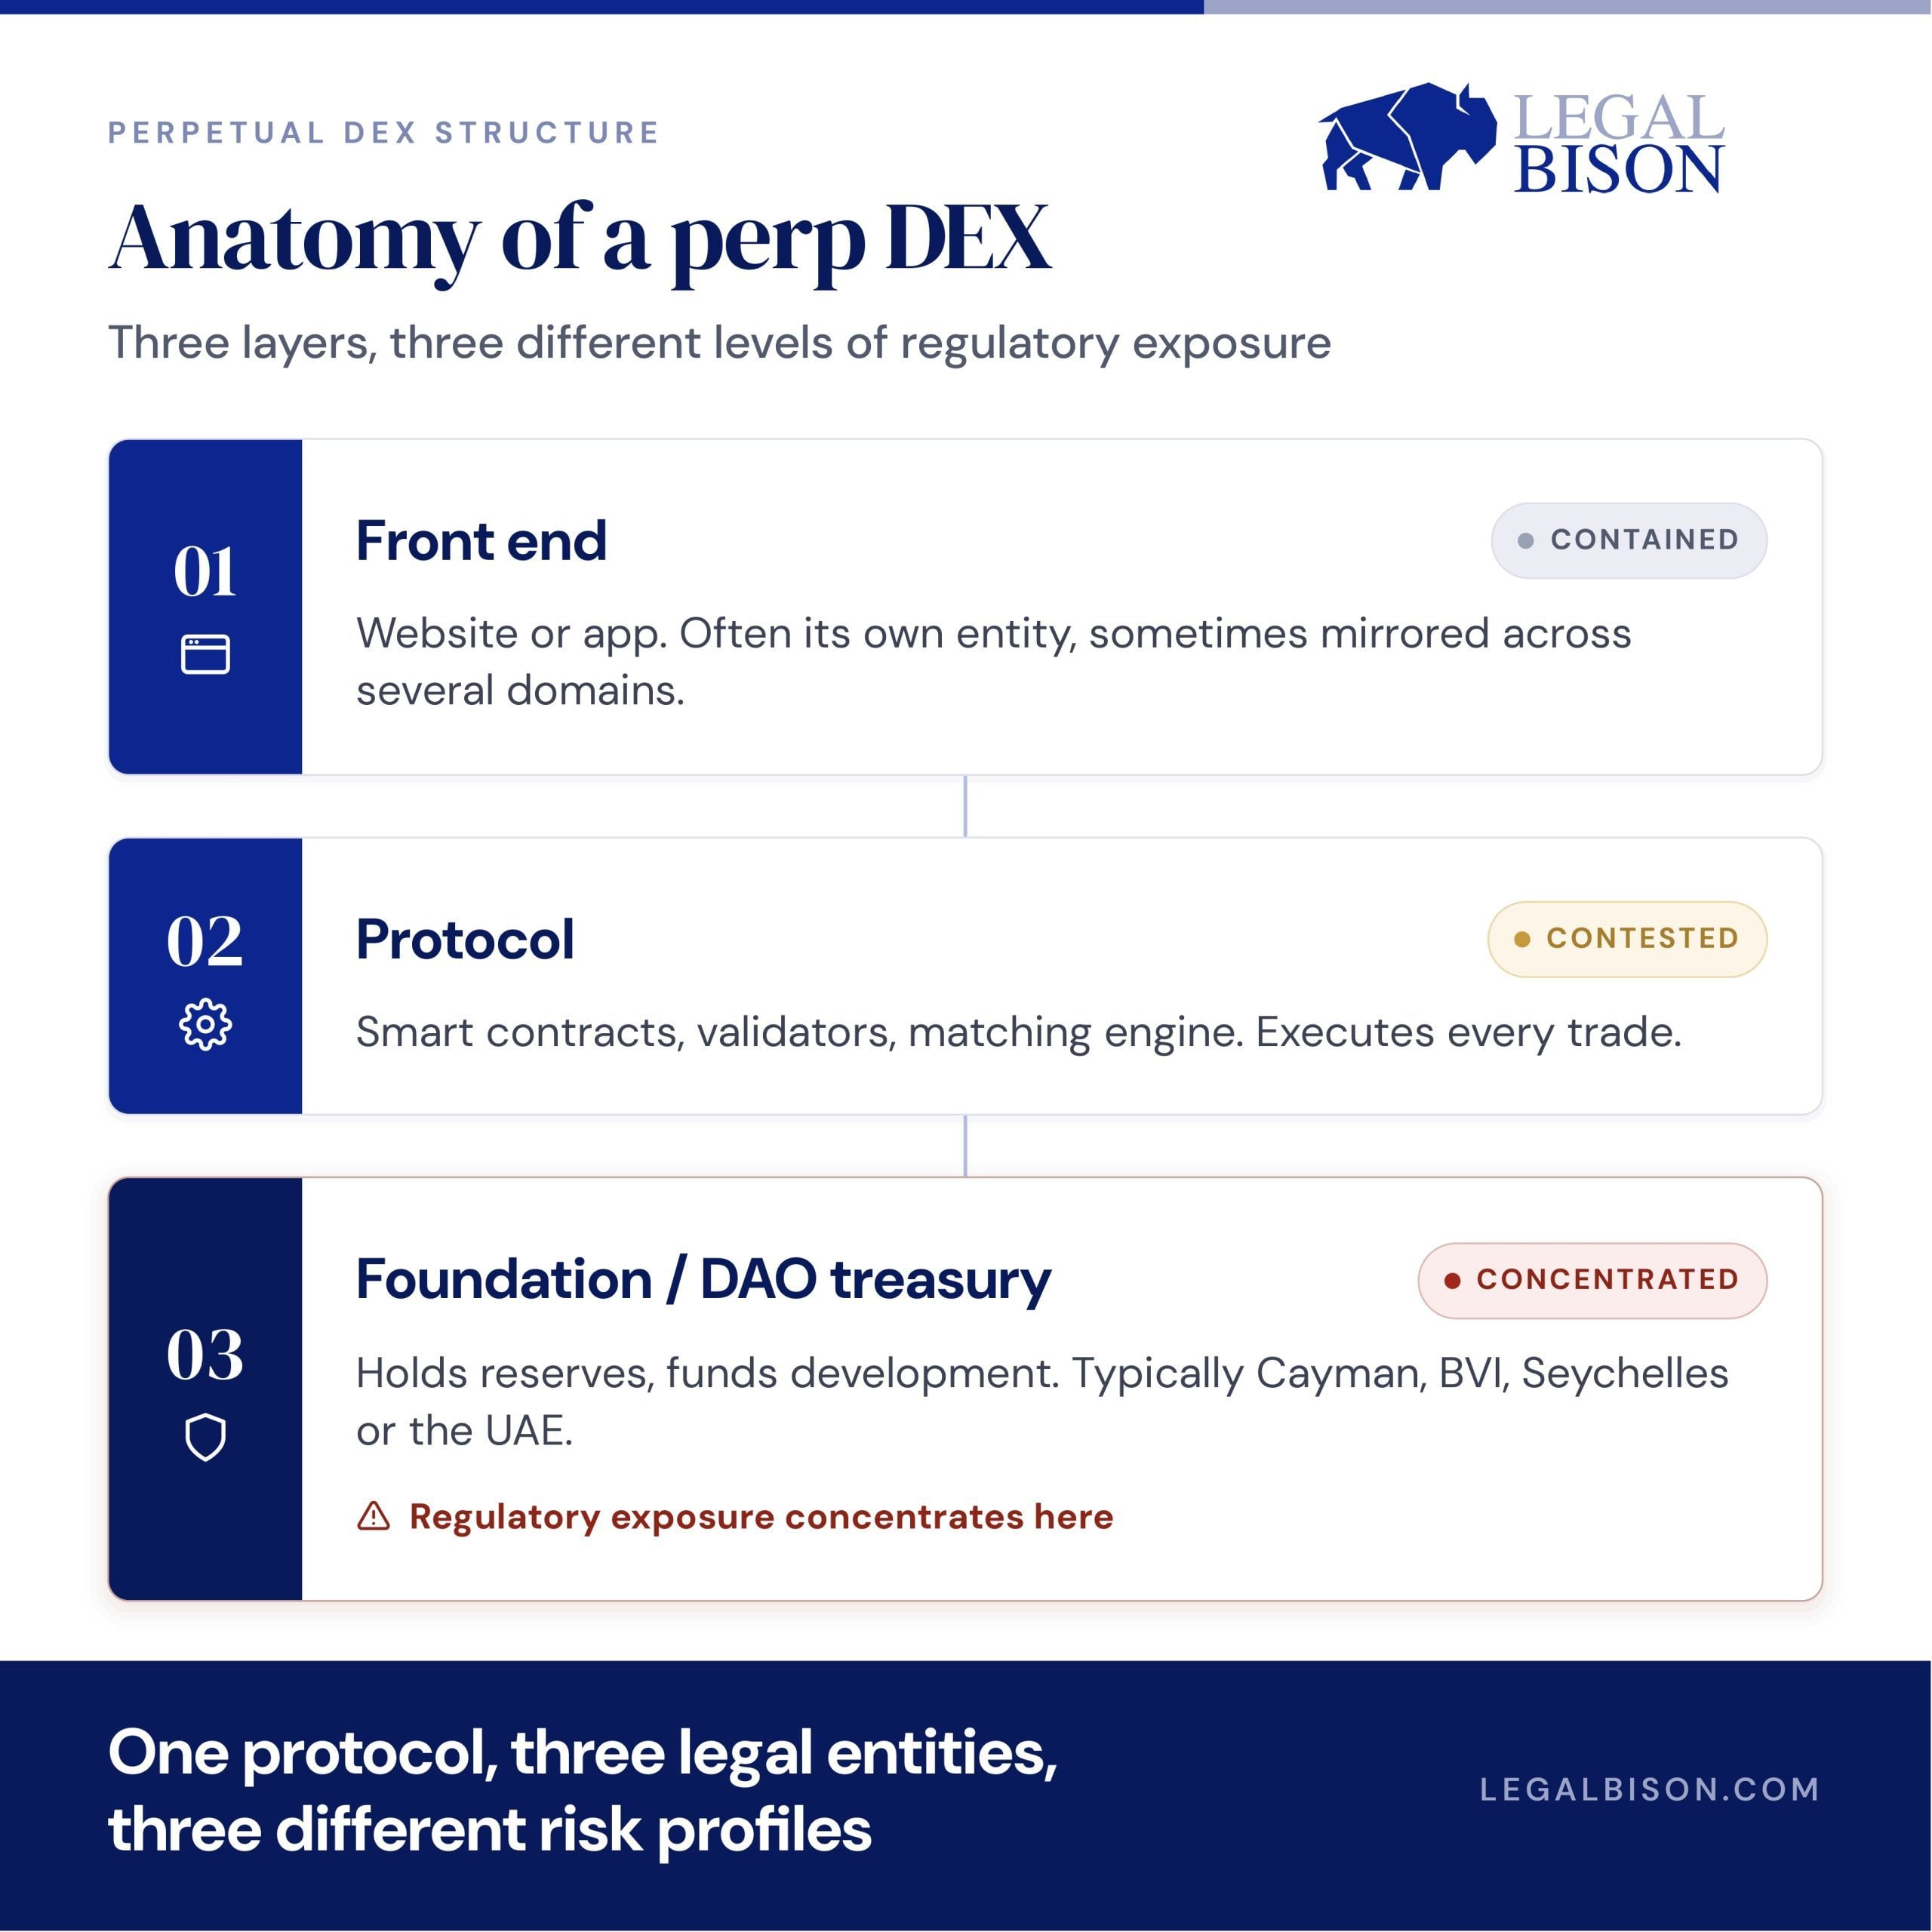
يمكن أن تتألف منصة التداول اللامركزية للعقود الأبدية (perp DEX) من عدة طبقات متميزة من الناحيتين القانونية والتقنية: واجهة المستخدم، والبروتوكول الأساسي والبنية التحتية للمصادقة، وفي بعض الحالات، مؤسسة أو منظمة ذاتية الإدارة (DAO) أو خزانة تدعم التطوير والحوكمة. يمكن أن تقع كل طبقة في هيكل مختلف، وعادةً ما يتم وضع طبقة المؤسسة أو الخزانة — في حال وجودها — في مكان ما يتميز بقوانين شركات مرنة ولا يوجد فيه نظام ترخيص خاص بالعقود الأبدية: جزر كايمان، جزر فيرجن البريطانية، سيشيل، أو الإمارات العربية المتحدة في الوقت الحالي.
وقد ذهبت Hyperliquid في هذا الأمر إلى أبعد مما ذهبت إليه معظم الشركات الأخرى من خلال بناء بلوكشين خاص بها بدلاً من استئجار مساحة على بلوكشين تابع لجهة أخرى. تتيح ميزة HIP-3 الخاصة بها لأي شخص إنشاء سوق لا يحتاج إلى ترخيص لأي أصل تقريبًا يتوفر له مصدر أسعار، مثل النفط أو الذهب أو حتى الأسهم قبل الطرح العام الأولي. وهذا الاختيار التصميمي مهم. فإبقاء إنشاء الأسواق بعيدًا عن سيطرة أي شركة بعينها هو بالضبط المعيار الذي تستخدمه الجهات التنظيمية على جانبي المحيط الأطلسي حاليًا لتحديد ما إذا كان شيء ما يُعتبر لامركزيًا أم لا.
ثلاثة مسارات، وثلاثة أنظمة قواعد مختلفة تمامًا
بمجرد وجود هذه البنية، لا يزال على المؤسس أن يختار كيفية التعامل مع الهيئات التنظيمية، وكل خيار يوازن بين السرعة والأمان على المدى الطويل بطريقته الخاصة.
المرور عبر لجنة تداول السلع الآجلة (CFTC)
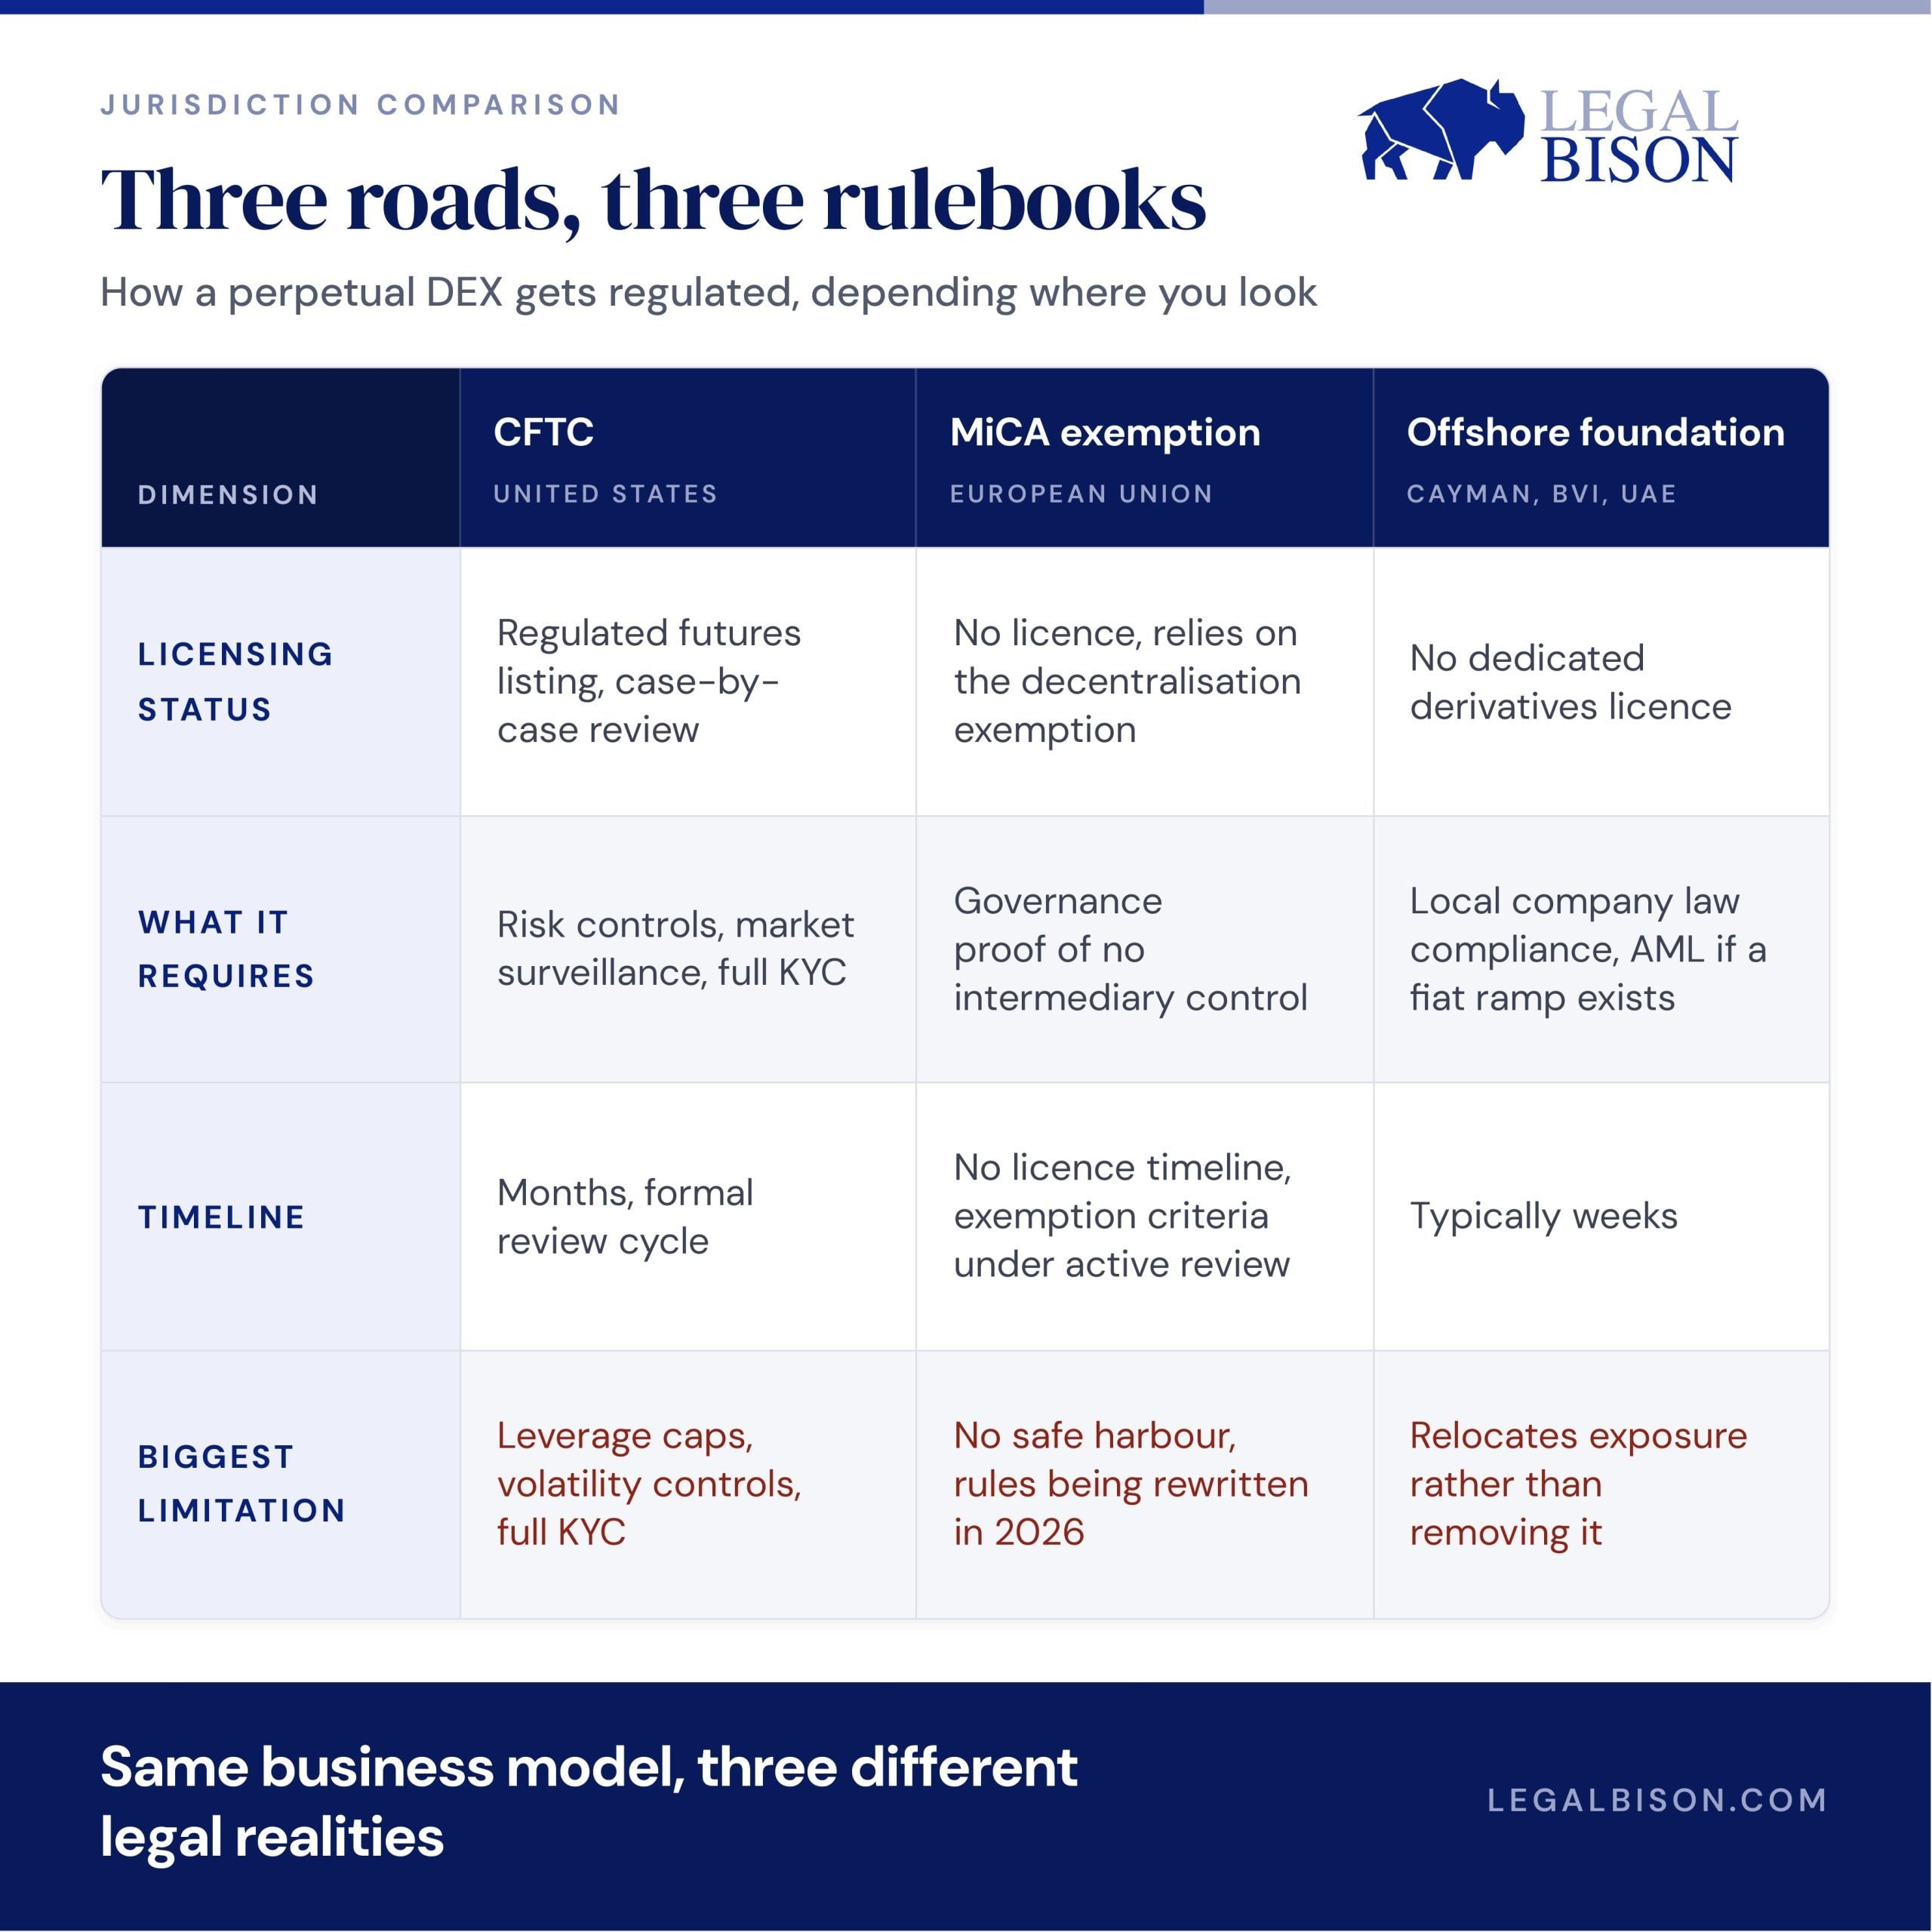
في 29 مايو 2026، سمحت لجنة تداول السلع الآجلة (CFTC) لمنصة KalshiEX بإدراج أول عقد بيتكوين دائم يتم تسويته نقدًا في بورصة أمريكية خاضعة للتنظيم، وصنفت العقود الدائمة على أنها عقود آجلة بدلاً من مقايضات. يتم الآن مراجعة كل إدراج جديد على أساس كل حالة على حدة، ويجب إثبات وجود ضوابط حقيقية للمخاطر ومراقبة للسوق. هذا مسار شرعي داخل البلاد، لكنه يأتي مع كل ما يتطلبه سوق المشتقات الخاضع للرقابة: التحقق من الهوية لكل حساب، وحدود الرافعة المالية، وضوابط التقلب، وهي بالضبط الأمور التي تم إنشاء البورصات اللامركزية (DEX) التي لا تحتاج إلى ترخيص لتتجنبها. كما أن هذا الأمر موضع نزاع. تقاضي مجموعة CME لجنة تداول السلع الآجلة (CFTC) بشأن هذه الموافقات، بحجة أن الوكالة تجاوزت حدودها بالسماح لشركتي Kalshi وCoinbase بإدراج عقود البيتكوين الأبدية، ولا تزال هذه المعركة مستمرة في المحكمة الفيدرالية.
الاعتماد على استثناء اللامركزية في أوروبا
يستثني دليل قواعد العملات المشفرة في الاتحاد الأوروبي، MiCA، أي شيء يتم تسليمه «بطريقة لامركزية بالكامل دون أي وسيط». بالنسبة لمنصات التداول اللامركزية (DEX) التي تتعامل في العقود الأبدية، فإن هذا الاستثناء لا يغطي سوى جزء من الصورة. لا يزال من الممكن تصنيف العقود الأبدية كأدوات مالية أو مشتقات بموجب قواعد الاتحاد الأوروبي الحالية للأوراق المالية والأسواق، وهو تصنيف ينطبق بغض النظر عن كيفية بناء المنصة. ما يقدمه البروتوكول فعليًا للمتداولين يمكن أن يؤدي إلى التزامات بحد ذاته، بصرف النظر عن أي اختبار لللامركزية. وقد فتحت بروكسل باب التشاور حتى 31 أغسطس 2026 لتحديد معايير اللامركزية بدقة أكبر، وتقع العقود الأبدية بشكل مباشر ضمن نطاق تلك المراجعة، لكن مسألة تصنيف المشتقات تسير في مسارها الخاص. لم تقم أي هيئة تنظيمية في الاتحاد الأوروبي بملاحقة واجهة تداول DEX حتى الآن، ولكن بين هاتين المسألتين المفتوحتين، لن تظل هذه الفجوة مفتوحة إلى الأبد.
التأسيس في الخارج
لا يزال هذا الخيار الأسرع، ولا يزال الأكثر شيوعًا. لكن التأسيس في الخارج لا يلغي التعرض للرقابة التنظيمية، بل ينقلها فحسب. لا تزال المؤسسة التي تصدر التوكن، أو تحتفظ بالخزينة، أو تدير منصة تحويل العملات التقليدية، ملزمة بواجبات مكافحة غسل الأموال والإبلاغ أينما كانت مسجلة، وأي واجهة أمامية تخدم دولة معينة يمكن أن تثير أسئلة تتعلق بالترخيص المحلي بغض النظر عن مكان وجود البروتوكول نفسه.
ما يتطلبه الأمر فعليًّا، ومدة التنفيذ
السير في مسار لجنة تداول السلع الآجلة (CFTC) هو الأبطأ والأكثر كثافة من حيث الأعمال الورقية: الإفصاحات، وأنظمة المراقبة، ومراجعة رسمية تستغرق شهورًا قبل أن يتم إطلاق المنتج، ثم الامتثال المستمر بعد ذلك. لا يتطلب مسار الاتحاد الأوروبي حاليًا أي ترخيص لبروتوكول لامركزي بالكامل حقًّا، وهو ما يبدو رائعًا إلى أن تدرك أنه لا توجد أيضًا شبكة أمان، وأن القواعد الخاصة بالحفاظ على هذا الإعفاء يجري إعادة صياغتها في الوقت الحالي. الطريق الخارجي هو الأسرع، وأحيانًا لا يستغرق سوى أسابيع، لكن المؤسسين الذين يعاملونه كدرع دائم بدلاً من نقطة انطلاق هم عادةً من يفاجأون عندما تغير إحدى السلطات القضائية رأيها.
من أين يأتي المال فعليًّا
معدلات التمويل هي مدفوعات دورية يتبادلها أصحاب المراكز الطويلة والقصيرة مع بعضهم البعض لإبقاء سعر العقد مرتبطًا بالسعر الفوري؛ ويقوم البروتوكول بتسهيل هذا التحويل ولكنه لا يحتفظ به. ما يكسبه البروتوكول فعليًّا هو رسوم التداول، التي تُفرض على كل عملية فتح وإغلاق، بالإضافة إلى مصدر دخل ثانٍ على المنصات المبنية حول الإدراجات غير المرخصة مثل HIP-3 من Hyperliquid: رسوم إنشاء أسواق جديدة في المقام الأول.
إليكم الرقم الذي يجب أن يلفت انتباه أي مؤسس. تجاوزت Hyperliquid حاجز المليار دولار من إيرادات البروتوكول التراكمية في 30 يونيو 2026، بناءً على حجم تداول بلغ حوالي 492 مليار دولار في الربع الأول وحده، وهو ما يكفي لوضعها في المرتبة الثانية بعد Coinbase من حيث الحجم. هذه أموال جمعها البروتوكول بالفعل، ويمكنك مشاهدة تحديث الرقم في الوقت الفعلي على لوحات المعلومات العامة مثل DefiLlama، وهو مستوى من الشفافية لا توفره معظم الشركات الناشئة المدعومة من صناديق رأس المال المخاطر أبدًا لأي طرف خارجي.
أين تذهب هذه الإيرادات هو الجزء الذي يهم فعليًّا إذا كنت تدرس إمكانية البناء هنا. يتم توجيه ما يقارب 97 إلى 99% من رسوم بروتوكول Hyperliquid مباشرةً لشراء توكنات HYPE من السوق المفتوحة من خلال ما يسميه البروتوكول «صندوق المساعدة» (Assistance Fund). وقد قامت هذه الآلية بالفعل بإعادة شراء وإحراق أكثر من 41 مليون توكن، بقيمة تزيد عن مليار دولار. تتحول إيرادات الرسوم مباشرةً إلى انخفاض في المعروض من التوكنات وفقًا لجدول زمني عام ومتاح على السلسلة، وتعمل هذه الآلية مثل عملية إعادة شراء الأسهم التي يمكن لأي شخص التحقق منها دون الحاجة إلى انتظار تصويت المساهمين.
Hyperliquid ليست الدليل الوحيد على نجاح هذا النموذج. فـ GMX، وهي بورصة عقود دائمة لامركزية أصغر بكثير تعمل على شبكتي Arbitrum و Avalanche، لا تزال تجني ما يقارب 35 مليون دولار سنويًا من الرسوم على جزء ضئيل من حجم تداول Hyperliquid، حيث يُدفع 27% من هذا المبلغ مباشرةً إلى حاملي الرموز كل أسبوع. وهذا يمثل تدفقًا نقديًا ثابتًا ومتكررًا على بروتوكول يحمل ما يقارب 175 مليون دولار من إجمالي القيمة المقفلة، وهو دليل على أن النموذج يحقق إيرادات حقيقية دون الحاجة إلى أن تكون أكبر بورصة على وجه الأرض.
وتصبح مسألة التوسع هي الجزء الذي يثير الاهتمام حقًا بالنسبة للمطور. فعندما سمح HIP-3 لـ Hyperliquid بإدراج عقد أبدي على النفط، قفز حجم التداول في ذلك السوق وحده من 25 مليون دولار إلى أكثر من 550 مليون دولار على مدار ثلاثة عطلات نهاية أسبوع خلال فترة توتر جيوسياسي، وفقًا لـ TD Securities. تم إطلاق سوق جديد وبدأ على الفور في توليد إيرادات من الرسوم، دون الحاجة إلى بنية تحتية جديدة لتحقيق ذلك. وبشكل عام، هذا هو العرض الفعلي الذي يبحث عنه المؤسس: نموذج رسوم مع إيرادات علنية وقابلة للتحقق، أثبت فعاليته على أكثر من مستوى واحد، وينمو في كل مرة يتم فيها إطلاق سوق جديد.
الفرق الأساسي
«اللامركزية الكافية للإعفاء» و«اللامركزية الكافية للصمود أمام اختبار حقيقي من قبل الجهات التنظيمية» هما معياران مختلفان، والفجوة بينهما آخذة في التقلص على جانبي المحيط الأطلسي في آن واحد. إن بناء بورصة لامركزية دائمة (DEX) اليوم يعني بناء هيكل قادر على الدفاع عن نفسه في ظل أي تعريف يتم اعتماده مستقبلاً، وليس التعريف الذي بدا آمناً قبل عام.
إذا كان الاتحاد الأوروبي قد أصدر بالفعل 174 ترخيصًا بموجب قانون MiCA، فلماذا لا تضم القائمة سوى 14 منصة تداول عملات مشفرة فعليًا؟
اقرأ الآن: تحليل قانون MiCA: 174 مزود خدمة أصول رقمية (CASPs) مسجل، لكن 14 فقط يمكنهم تشغيل بورصة عملات رقمية مركزية (CEX)؟

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.