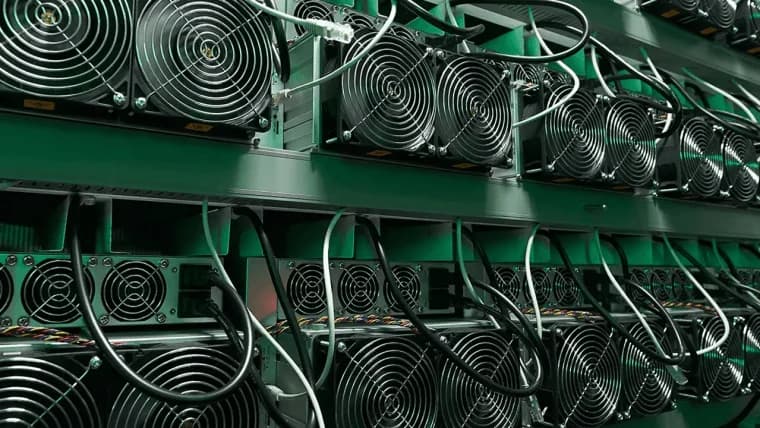
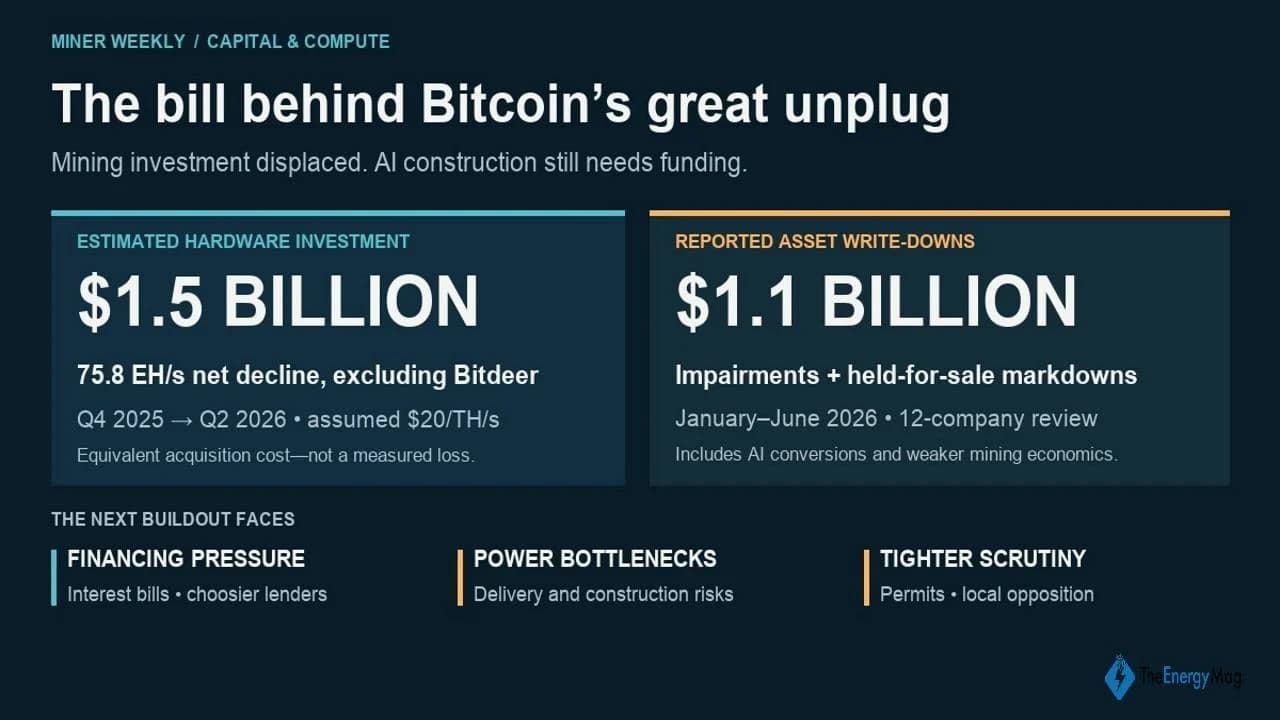
إن معدل التجزئة الذي خسره مُعدّنو البيتكوين العامون في النصف الأول من عام 2026 ينطوي على تكلفة باهظة: ما يقارب 1.5 مليار دولار من الاستثمارات في الأجهزة، حتى لو افترضنا أن سعر الشراء يبلغ 20 دولارًا فقط لكل تيراهاش (TH/s).
الانقطاع الكبير للبيتكوين: أجهزة بقيمة 1.5 مليار دولار وراء التحول نحو الذكاء الاصطناعي
بقلم
مشاركة
نُشر هذا المقال لأول مرة في «Miner Weekly»، وهي نشرة إخبارية أسبوعية تصدرها شركة Blocksbridge Consulting وتجمع أحدث الأخبار في مجالات الطاقة والحوسبة والبنية التحتية وتحليل البيانات من مجلة The Energy Mag.
وقدرت إحدى الأعداد السابقة من «Miner Weekly» أن شركات التعدين العامة فقدت 75 EH/s من معدل التجزئة الفعلي، في حين ارتفعت إيراداتها المعلنة مباشرةً من الحوسبة عالية الأداء (HPC) والذكاء الاصطناعي (AI) بنسبة 52% على أساس ربع سنوي. ويعكس جزء كبير من هذا التراجع إعادة توجيه الطاقة نحو البنية التحتية للذكاء الاصطناعي.
وأظهر نمو الإيرادات ما كان يحققه المشغلون من مكاسب. لكن تحديد سعر شراء لمعدل التجزئة المتلاشي يساعد في توضيح ما دفعوه بالفعل.
بسعر 20 دولارًا لكل تيرا هاش في الثانية (TH/s)، فإن 75 إيكاهاش في الثانية (EH/s) تعادل 1.5 مليار دولار من آلات التعدين. وهذا لا يشمل المباني والمعدات الكهربائية وأنظمة التبريد والتركيب اللازمة لتشغيلها.
وهذه تكلفة غالبًا ما يتم تجاهلها في عملية الانتقال إلى الذكاء الاصطناعي: فقد كان المستثمرون قد مولوا بالفعل سعة التعدين التي تم استبدالها. وفي بعض المواقع، تم تخفيض قيمة المعدات في غضون أشهر من بدء الإنتاج، مما أثار تساؤلات حول مقدار ما يمكن أن يسترده التعدين من هذا الاستثمار قبل أن يحل الذكاء الاصطناعي محله.
وقد بدأت العواقب المحاسبية تظهر للعيان.
وقد كشفت مراجعة منفصلة أجرتها مجلة TheEnergyMag لـ 12 شركة تم تتبعها عن انخفاض في قيمة الأصول وتخفيضات في أسعار الأصول المحتفظ بها للبيع بلغت قيمتها حوالي 1.1 مليار دولار خلال النصف الأول من عام 2026. واستحوذت شركتا IREN وCore Scientific (NASDAQ: CORZ) على ما يقرب من 89% من الإجمالي.
قد يبدو التشابه بين هذين الرقمين البالغين مليار دولار مصادفة. أحدهما يقدّر استثمارًا في الأجهزة يعادل انخفاضًا في إنتاج التعدين؛ والآخر يقيس الأعباء المحاسبية المعلنة عبر أصول وشركات مختلفة.
لكن كلاهما يشير إلى نفس السؤال الاستثماري: ما مقدار القيمة المتبقية في البنية التحتية للتعدين مع قيام المشغلين بإعادة توجيه مواقعهم نحو نشاط تجاري آخر؟

كان الارتفاع في الإنفاق حديثًا. أفاد عدد مارس 2025 من مجلة «Miner Weekly» عن إنفاق يقارب 5 مليارات دولار على المعدات والبنية التحتية خلال دورة الإبلاغ السابقة. وشكلت الشركات التي كشفت بشكل منفصل عن مشترياتها من أجهزة التعدين أكثر من 3 مليارات دولار في عام 2024 وحده.
وقد ساعد هذا التوسع في دفع شبكة البيتكوين إلى منطقة الزيتاهاش في عام 2025. فقد اشترى المشغلون آلات أكثر كفاءة وزادوا السعة للحفاظ على حصتهم في الإنتاج، في حين فعل منافسوهم الشيء نفسه.
والآن، يتم استبدال بعض هذه الاستثمارات في وقت أقرب بكثير مما قد يوحي به حجم الإنفاق.
بدأت منشأة «بلاك بيرل» التابعة لشركة «سيفر» (Cipher) في التعدين في منتصف عام 2025. وبحلول نهاية العام، عقب اتفاق لتحويل الموقع إلى مركز حوسبة عالي الأداء، سجلت شركة «سيفر» انخفاضًا في القيمة بقيمة 96.1 مليون دولار أمريكي على أجهزة التعدين في «بلاك بيرل» على وجه التحديد. وقد حققت تلك الآلات نفسها إيرادات بلغت 57.9 مليون دولار خلال عام 2025 — مما يعني أن قيمة الخسارة تجاوزت إيرادات الموقع خلال الأشهر القليلة الأولى من التشغيل.
لا تحدد هذه المقارنة العائد على مدى عمر المشروع، لكنها توضح الجدول الزمني المضغوط. فقد كان منجم بدأ تشغيله حديثًا يستعد بالفعل لغرض مختلف. كما أن الخسارة التي سجلتها شركة Cipher حدثت قبل إجمالي التخفيضات في النصف الأول من عام 2026.
توضح شركة «إيرين» (IREN) حجم هذه الظاهرة. فقد وصلت إلى 50 EH/s في يونيو 2025، ثم سجلت ما يقارب 695 مليون دولار من انخفاضات القيمة وتخفيضات الأصول المحتفظ بها للبيع خلال الفترة من يناير إلى يونيو 2026، مع تكاليف كبيرة مرتبطة بأصول التعدين التي حلت محلها عمليات التحول إلى الذكاء الاصطناعي.
ليست كل تكلفة هي تكلفة تحويل إلى الذكاء الاصطناعي. فقد عزت شركة Core Scientific انخفاض قيمة أصول التعدين الرئيسية لديها إلى تدهور الجدوى الاقتصادية للتعدين. ويشمل الإجمالي الأوسع نطاقًا فئات أصول أخرى أيضًا. وتدعم الأدلة إعادة تقييم مكلفة لاستثمارات التعدين، بدلاً من الادعاء بأن كل دولار تم التضحية به من أجل الذكاء الاصطناعي.
تصل الفوائد قبل ارتفاع الإيرادات
في حين أن عمليات خفض القيمة تُعتبر غير نقدية عند إثباتها، فإن مدفوعات الإنشاءات والفوائد تستمر في استنزاف النقد أثناء استكمال المنشآت البديلة.
حققت شركة TeraWulf (NASDAQ: WULF) إيرادات من تأجير أنظمة الحوسبة عالية الأداء (HPC) بلغت حوالي 53 مليون دولار خلال النصف الأول، بينما دفعت 131 مليون دولار كفوائد نقدية على مستوى الشركة. كما تدعم الاحتياطيات النقدية والإيرادات الأخرى هذه الالتزامات، لذا فإن المقارنة ليست مقياساً منفرداً للضائقة المالية. بل تُظهر الفجوة بين ارتفاع الإيرادات وتكلفة تمويلها.
قد يصبح الحصول على الجولة التالية من التمويل أكثر صعوبة أيضاً. ووفقًا لمقتطف من تقرير نشرته «ذا إنفورميشن» يوم الخميس، أصبحت كل من «سوسيتيه جنرال» و«SMBC» أكثر انتقائية فيما يتعلق بتمويل مراكز البيانات، في حين تتراجع «MUFG» هي الأخرى عن ذلك.
وهذا من شأنه أن يضيف قيدًا آخر على شركات التعدين في منتصف عملية التحويل: فإيقاف تشغيل طاقة التعدين يقلل من تدفق الإيرادات القديم، في حين أن استكمال استبدالها لا يزال يتطلب رأس مال. وقد يعني تشديد المعايير من جانب المقرضين شروطاً أكثر صرامة، أو تمويلاً إضافياً من رأس المال، أو بطءاً في عملية البناء.
وفي الوقت نفسه، قد تؤدي التأخيرات إلى إطالة تلك الفترة بعد أن تكون إيرادات التعدين قد انخفضت بالفعل. شركة «أوراكل» ليست شركة تعدين، لكن الأخبار الأخيرة حول «مشروع جوبيتر» تقدم مثالاً ملموساً على كيفية تأثير قيود الطاقة على الترتيبات المالية الكامنة وراء حرم الذكاء الاصطناعي.
وقد تم توثيق الانتكاسة الأساسية: فقد رفض مفوض الأراضي في نيو مكسيكو مرة أخرى في يوليو طلبًا بتمرير جزء من خط أنابيب الغاز الطبيعي الخاص بالمشروع عبر أراضي الوصاية التابعة للولاية. ويعتمد نظام الطاقة بخلايا الوقود المخطط له في مشروع «جوبيتر» على الغاز الطبيعي.
لم يتأكد بعد تأجيل افتتاح الحرم الجامعي. ما هو واضح هو أن مخاطر توفير الطاقة أصبحت مسألة تتعلق بالالتزامات التعاقدية ومن يتحمل التكاليف أثناء انتظار تنفيذ المشروع.
المجتمعات المحلية تطالب بمزيد من السيطرة
تندرج هذه الشكوك ضمن نقاش سياسي آخذ في الاتساع حول الطلب على الكهرباء في مراكز البيانات، واستخدام المياه، وتأثيرها على فواتير الأسر. أعلنت نيويورك تعليق إصدار التراخيص البيئية للولاية للمشاريع الضخمة الجديدة. وفرضت ماساتشوستس متطلبات موافقة إضافية، بينما اقترح عمدة شيكاغو وقفاً مؤقتاً لمدة عام.
قد تزداد قيمة مواقع التعدين الحالية في الأماكن التي توفر فيها إمكانية الوصول إلى الطاقة القابلة للاستخدام. لكن عمليات التحويل لا تزال بحاجة إلى تلبية المتطلبات الفنية والحصول على الموافقات المطلوبة.
كما تواجه تكلفة الانتظار ضغوطًا متجددة من أسعار الفائدة، حيث رفع الاحتياطي الفيدرالي نطاق سعر الفائدة القياسي بمقدار ربع نقطة مئوية إلى 3.75%–4%. وتحتفظ الديون الحالية ذات السعر الثابت بشروطها، لكن التمويل الجديد والاقتراض بسعر فائدة متغير وإعادة التمويل تواجه ظروفًا أقل تساهلاً.
قد يثبت الذكاء الاصطناعي في نهاية المطاف أنه الاستخدام الأفضل لهذه المواقع، لكن العائد على التحول إلى الذكاء الاصطناعي سيعتمد على أكثر من مجرد الإيرادات الناتجة عن كل ميغاواط تم تحويله. سيعتمد أيضًا على القيمة المستردة من معدات التعدين، وتكلفة إعادة بناء الموقع، والمدة التي يجب خلالها سداد الديون للمقرضين قبل أن تبدأ السعة الجديدة في تحقيق الأرباح.
تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.