تخوض هيئة الضرائب السويدية وشركتا «بيكوبا داتاسنتر إيه بي» و«بيكوبا داتاسنتر 2 إيه بي» — وهما شركتان تابعتان لشركة «هايف ديجيتال تكنولوجيز» المتخصصة في تعدين البيتكوين — معركة قانونية قد تؤثر على تصنيف عمليات التعدين في الاتحاد الأوروبي وكيفية تطبيق ضريبة القيمة المضافة على هذه الأنشطة.
شركة «هايف» المتخصصة في تعدين البيتكوين تحيل النزاع حول ضريبة القيمة المضافة السويدية إلى المفوضية الأوروبية
بقلم

مشاركة
النقاط الرئيسية
- أعادت السويد تصنيف خدمات مراكز البيانات التي تقدمها شركة «هايف» على أنها «تعدين ذاتي»، مما أدى إلى حرمانها بأثر رجعي من استرداد ضريبة القيمة المضافة المدفوعة على المدخلات.
- تدفع شركة Hive بأنها توفر طاقة حاسوبية خاضعة للضريبة، مما يعني أن تغيير قواعد ضريبة القيمة المضافة يتسبب في خسارة مالية كبيرة.
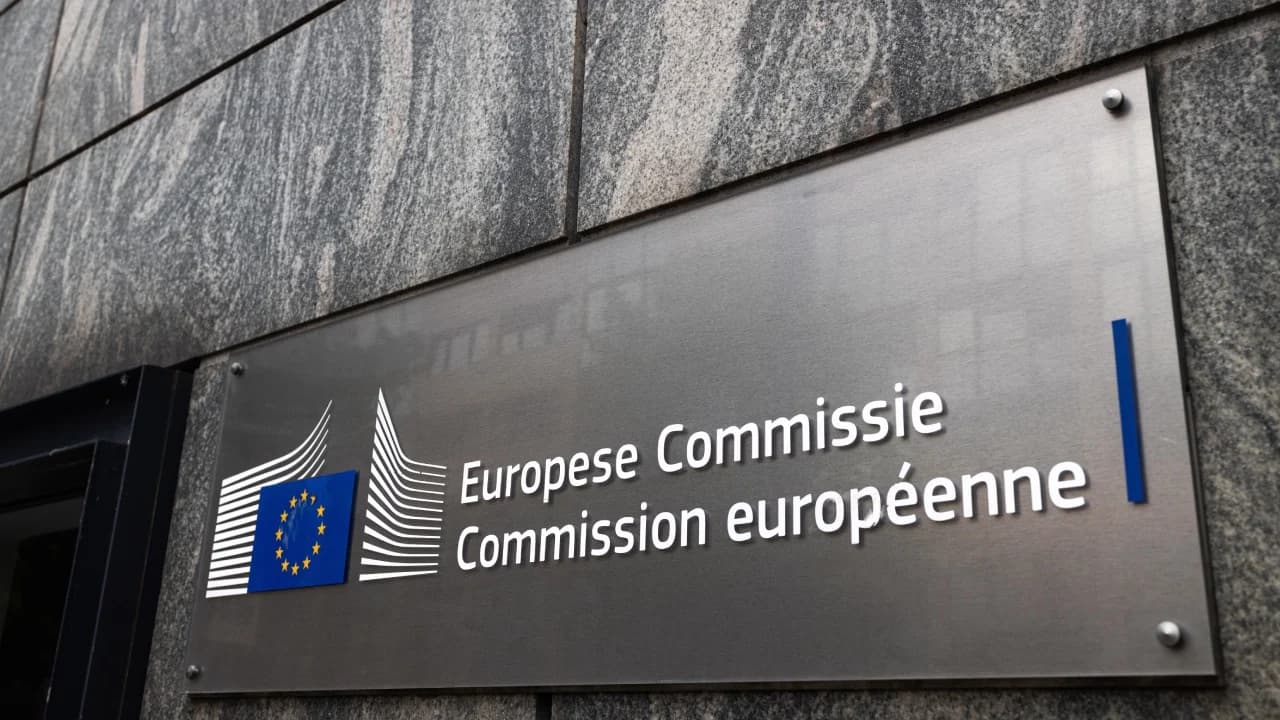
- ترفع شركة Hive النزاع إلى المفوضية الأوروبية، مما قد يشكل سابقة ضريبية مهمة للمنطقة.
السويد وشركة Hive تخوضان معركة حول رسوم ضريبة القيمة المضافة على تعدين العملات المشفرة
بعد تغيير المعايير المعمول بها لتحصيل الضرائب المرتبطة بأنشطة تعدين العملات المشفرة، دخلت شركة Hive Digital Technologies في معركة قانونية ضد الحكومة السويدية.
يكمن جوهر الخلاف في تصنيف هذه الخدمات لأغراض ضريبة القيمة المضافة، بعد أن قضت مصلحة الضرائب السويدية بأن شركات Hive التابعة كانت تقوم بالتعدين بالنيابة عن نفسها — على عكس ما كانت تطبقه سابقًا — وهو ما يقع خارج نطاق ضريبة القيمة المضافة.
ورغم أن هذا قد يبدو مفيدًا في البداية، إلا أنه يضر بالأوضاع المالية لشركتي «بيكوبا داتاسنتير إيه بي» و«بيكوبا داتاسنتير 2 إيه بي»، وهما شركتان تابعتان لشركة «هايف تكنولوجيز» ومقرهما في السويد. وتدفع شركة Hive بأن هذه الشركات لم تكن تقوم بتعدين الأصول المشفرة لحسابها الخاص، بل كانت توفر خدمات القوة الحاسوبية لعملاء محددين بموجب عقود، وهو نشاط مشابه لاتفاقية استضافة مراكز البيانات.
وأوضحت شركة Dentons، وهي شركة المحاماة التي تمثل Hive، الأسباب التي تجعل هذا التمييز — الذي طُبق بأثر رجعي على العديد من شركات التعدين الرقمي منذ عام 2022 — ذا أهمية مالية.
وأكدت الشركة: "بموجب قواعد ضريبة القيمة المضافة في الاتحاد الأوروبي، يمكن للشركة عمومًا استرداد ضريبة القيمة المضافة المدفوعة على المدخلات عندما تُستخدم مشترياتها في توريدات خاضعة للضريبة، ولكن قد يُرفض الاسترداد عندما يكون النشاط خارج نطاق ضريبة القيمة المضافة أو معفيًا منها — وبالنسبة لأعمال مراكز البيانات، حيث تمثل الأجهزة والتبريد والكهرباء تكاليف رئيسية، فإن هذا التصنيف له تأثير مالي كبير".
وقد طُبق هذا المعيار بأثر رجعي على الشركات التي تعمل في مجال تعدين الأصول المشفرة منذ عام 2022، مما استلزم سداد مبالغ ضريبة القيمة المضافة التي تم استردادها بالفعل.
«هايف» تسعى إلى سلطة أعلى
تسعى شركة Hive إلى رفع هذه الشكوى إلى المفوضية الأوروبية، حيث رفضت المحاكم السويدية إحالة هذه المسألة إلى محكمة العدل التابعة للاتحاد الأوروبي (CJEU).
وتدعي شركة Hive أن المحاكم السويدية لم تذكر أسباب رفضها إحالة هذه المسألة إلى محكمة العدل التابعة للاتحاد الأوروبي (CJEU)، وأن هذا الرفض أصبح ممارسة متكررة في قضايا الدعاوى الضريبية.
وأوضحت شركة «دنتونز» (Dentons) أن المشكلة تكمن في تصنيف مجموعة من الأنشطة التي تندرج تحت مصطلح «التعدين»؛ حيث يرى موقف شركة «هايف» أن الأمر يتطلب دراسة أكثر تفصيلاً لهذه الأنشطة، لأنها تشمل توفير القوة الحاسوبية للعميل، واستخدام العميل لهذه القوة لتعدين الأصول الرقمية، بالإضافة إلى خدمات أخرى.
قد تشكل هذه القضية سابقة لنزاعات مماثلة في المنطقة إذا ما قررت المفوضية الأوروبية إجراء مزيد من التحقيقات واتخاذ الإجراءات اللازمة. ومع ذلك، قد تختتم الشكوى دون اتخاذ أي إجراءات لاحقة.


تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.