وفقًا لمايكل سايلور، تتنافس شركات التمويل التي تعتمد على البيتكوين على حصص ضمن أسواق الأسهم والسندات العالمية التي يبلغ إجمالي حجمها 318.5 تريليون دولار. ويؤكد أن المنافسين المسؤولين يمكنهم تعزيز الطلب المشترك، وتحسين شروط التمويل، وجذب المزيد من المستثمرين.
سايلور يقول إن «ستراتيجي» و«سترايف» يمكنهما الحصول على حصة من 318.5 تريليون دولار بفضل البيتكوين
بقلم

مشاركة
النقاط الرئيسية
- يضع سايلور تمويل البيتكوين في سياق سوق يبلغ حجمه 318.5 تريليون دولار.
- وقد تعزز مكاسب الأصول، والتمويل الأرخص، وتقييمات الأسهم من النمو.
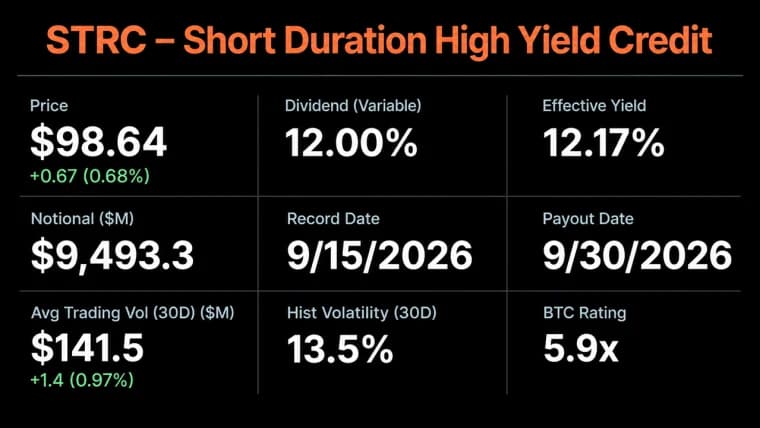
- ويُعد شراء شركة «سترايف» لحصة بقيمة 50 مليون دولار في شركة «إس تي آر سي» مثالاً على التعاون بين المنافسين.
سايلور يتطلع إلى ما وراء المنافسين نحو أسواق رأس المال العالمية
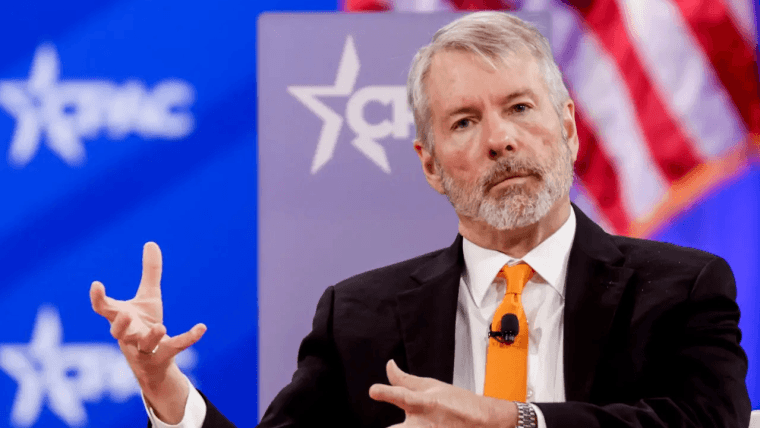
يرى مايكل سايلور أن المستثمرين قد يحصلون على المزيد من الخيارات مع قيام شركات خزانة البيتكوين المتنافسة بتطوير أوراق مالية تدر دخلاً وتحقق نمواً. وقد شارك مؤسس ورئيس مجلس الإدارة التنفيذي لشركة «ستراتيجي إنك» (Strategy Inc.) (ناسداك: MSTR)، وهي شركة خزانة بيتكوين، وجهة نظره في 30 سبتمبر. وقال سايلور: «أريد لشركة «سترايف» أن تنجح. أريد أن ينجح كل مُصدر مُدار بشكل جيد لـ«الائتمان الرقمي» المدعوم بالبيتكوين."
تمتد هذه الفرصة لتشمل الأسواق الراسخة، حيث يمكن حتى للمخصصات الصغيرة أن تمثل مبالغ كبيرة لهذه الفئة. سجلت رابطة صناعة الأوراق المالية والأسواق المالية (SIFMA) 157.8 تريليون دولار في القيمة السوقية العالمية للأسهم و160.7 تريليون دولار في الديون ذات الدخل الثابت القائمة في نهاية عام 2025. ويبلغ مجموعهما 318.5 تريليون دولار. كتب سايلور: «عُشر واحد في المائة من أي من السوقين يساوي تقريبًا 160 مليار دولار.»
وأضاف:
«هذا هو المقياس الذي ينبغي أن نقيّم به فرصتنا. أسهم الخزانة بالبيتكوين والائتمان المدعوم بالبيتكوين هما فئتان ناشئتان تسعيان إلى الحصول على الاعتراف داخل أسواق أكبر بكثير.»
يميز سايلور بين البيتكوين للتخصيصات طويلة الأجل، والأسهم الممتازة لتحقيق الدخل، والأسهم العادية لشركات الخزانة لرأس المال النمو. ويصنف كل من STRC وSATA، اللذين أصدرتهما شركة Strategy وشركة الخزانة التي تعمل بالبيتكوين Strive Inc. (ناسداك: ASST) على التوالي، على أنهما ائتمان رقمي. وتمنح هذه الأوراق المالية المدرة للدخل القائمة على البيتكوين الأولوية للتوزيعات على الأسهم العادية، لكنها لا توفر تلقائيًا حقوقًا مضمونة على البيتكوين.
مكاسب البيتكوين والتمويل الأرخص قد يعززان النمو
تضيف عمليات الاستحواذ الممولة حديثًا طلبًا على أصل محدود الإصدار، مما قد يعود بالفائدة على كل شركة تمتلكه. يدعم الحد الأقصى لعرض البيتكوين المحرك الأول للنمو الذي يراه سايلور: الارتفاع في القيمة الذي يقوي تغطية الأصول والقدرة التمويلية. ولا يمكن للمشتريات الفردية أن تضمن ارتفاع الأسعار. وقد صرح قائلاً: "القيمة الناتجة عن التبني الأوسع للبيتكوين يمكن أن تصل إلى كل ميزانية عمومية مبنية على البيتكوين."
قد يؤدي القبول الأوسع لمنتجات الأسهم الممتازة إلى تحسين شروط التمويل مع ازدياد إلمام المستثمرين بهياكلها ومخاطرها. وقد يستفيد نموذج الدخل STRC الخاص بسايلور من تغطية المحللين، والأبحاث المؤسسية، والبنية التحتية للتداول، والتوزيع. قد تؤدي الثقة المتزايدة إلى تضييق هوامش التمويل، أي العائد الإضافي المطلوب فوق معدلات الفائدة المعيارية، على الرغم من أن تغير أسعار الفائدة قد يعوض هذه الوفورات.
قد تتيح التقييمات الأعلى للأسهم جمع رأس المال، أو إجراء المزيد من عمليات الاستحواذ، أو سداد الالتزامات المكلفة، مما يكمل دورة قد تكون معززة. ويُظهر إعادة شراء شركة «ستراتيجي» لأسهم STRC بقيمة 152 مليون دولار، والتي تم الإعلان عنها في 28 سبتمبر، إدارة نشطة للميزانية العمومية. ويجب أن يتجاوز النمو تكاليف التمويل والتخفيف، الذي يقلل من حصة الملكية النسبية للمساهمين الحاليين. ولا تدفع عملة البيتكوين أي فائدة، لذا فإن أي هامش بين عوائد الأصول وتكاليف التمويل يعتمد على ارتفاع غير مؤكد في القيمة والتنفيذ المنضبط.
شركة «سترايف» توضح كيف يمكن للمنافسين أن يصبحوا عملاء
يمتد التعاون بالفعل إلى قرارات الاستثمار، حيث خصصت شركة «سترايف» جزءًا من خزينتها لشراء الأسهم الممتازة لشركة «ستراتيجي». وأعلنت في 11 مارس عن شراء أسهم STRC بقيمة 50 مليون دولار، تمثل 500,000 سهم. ويستشهد سايلور بهذا كدليل على أن المنافسين يمكن أن يصبحوا عملاء مع الحفاظ على استقلالية قرارات الإدارة والتمويل.
ويوضح التوسع اللاحق للشركة كيف يمكن لتمويل الأسهم الممتازة أن يدعم تراكم الأصل الأساسي نفسه الذي يمتلكه المنافسون. وكشفت Strive عن حيازة 1,107 بيتكوين إضافية مقابل 94.5 مليون دولار في 28 سبتمبر، مما رفع إجمالي حيازاتها إلى 27,462 بيتكوين. وعزا الرئيس التنفيذي مات كول 85% من إجمالي رأس المال الذي تم جمعه، بما في ذلك عائدات حقوق الاكتتاب، إلى SATA.
يقارن سايلور الأعمال التكميلية بشركة فورد وصناعة النفط، ويمد نطاق نظامه البيئي ليشمل المدفوعات والمشتقات، وهي عقود مالية لإدارة المخاطر. يمكن لمُصدِرين متعددين استيعاب حدود التعرض المؤسسي، على الرغم من أن التنويع يحافظ على المخاطر المشتركة للبيتكوين. يمكن للمشغلين الضعفاء أن يضروا بالثقة، في حين أن انخفاض الأسعار واتساع هوامش التداول وانخفاض التقييمات يمكن أن يعزز الخسائر. ويحدد سايلور رأس المال القوي والسيولة الحصيفة والإفصاحات الشفافة كشروط للنمو المسؤول.
واختتم رئيس مجلس الإدارة التنفيذي لشركة «ستراتيجي» قائلاً:
"عندما نبني على البيتكوين، يكون لنا مصلحة في نجاح بعضنا البعض. فلنبني هذه الصناعة معًا."


تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.