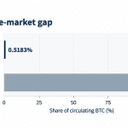
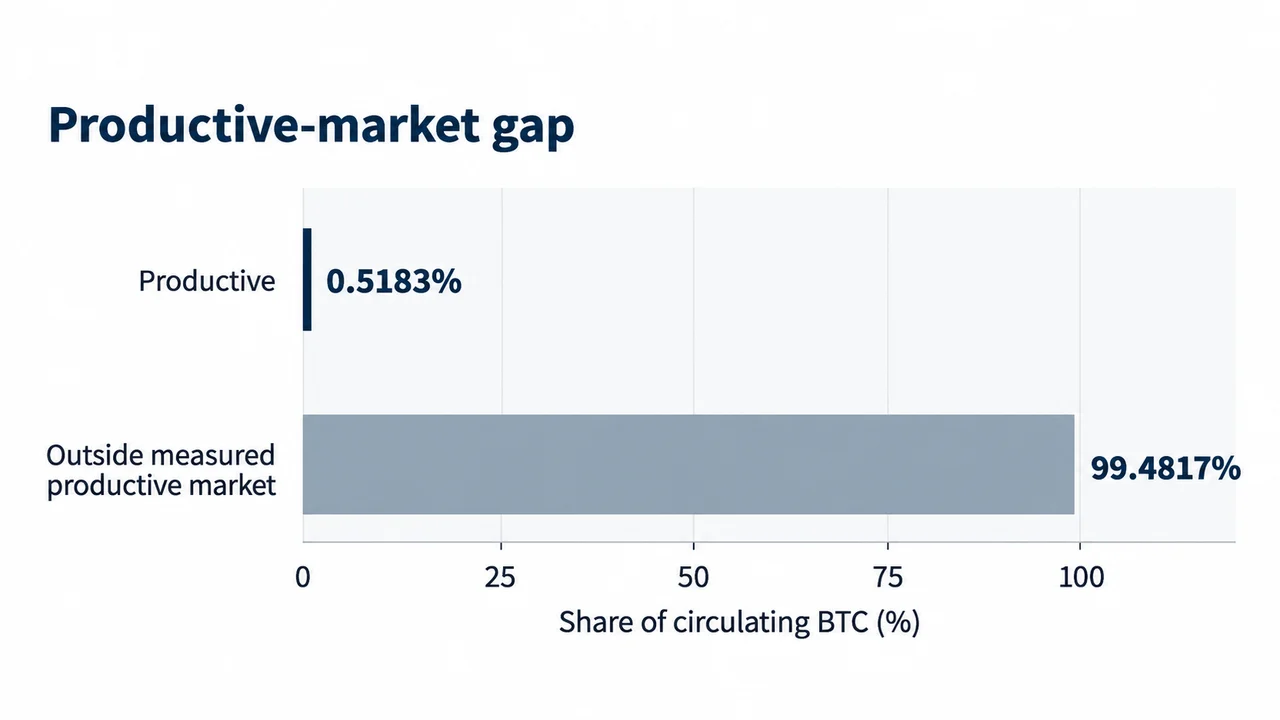
وفقًا لتقرير مشترك صادر عن «Yield Basis» و«Valueverse»، لا يوجد حاليًا سوى 104,105 بيتكوين، بقيمة تبلغ حوالي 8.7 مليار دولار، مستثمرة في استراتيجيات إنتاجية على السلسلة. ويمثل هذا المبلغ أقل بقليل من 0.52% من المعروض المتداول من عملة البيتكوين، مما يترك الغالبية العظمى من عملة البيتكوين خارج اقتصاد البيتكوين DeFi (أو BTCFi) المتنامي.
0.52% فقط من عملات البيتكوين تعمل على السلسلة — وإليكم السبب
بقلم
مشاركة
النقاط الرئيسية
- يتم توظيف 104,105 بيتكوين فقط، أي ما يقارب 0.52% من المعروض المتداول من البيتكوين، في استراتيجيات إنتاجية على السلسلة.
- يهيمن الإقراض على BTCFi بنسبة 81٪، في حين أن العوائد المنخفضة تبقي معظم البيتكوين خارج DeFi.
- يكمن الاختبار الرئيسي الآن في ما إذا كان بإمكان BTCFi إقناع حاملي البيتكوين على المدى الطويل باستثمار المزيد من البيتكوين.
سوق عوائد البيتكوين البالغة قيمته 8.4 مليار دولار يترك 99% من العرض غير مستغل
قد تكون البيتكوين أكبر الأصول في عالم العملات المشفرة، لكن جزءًا ضئيلًا جدًّا منها يعمل فعليًّا على السلسلة لتوليد عائدات لحامليها.
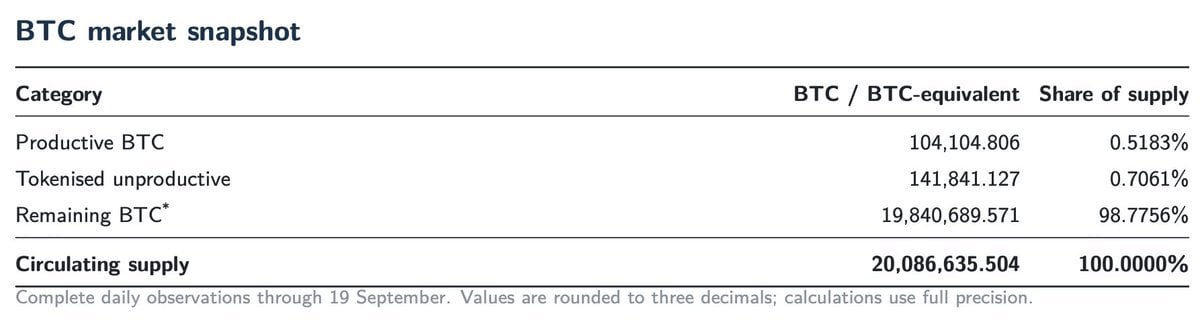
كشف تقرير مشترك صادر عن Yield Basis وValueverse أن 104,105 بيتكوين فقط تم توظيفها في استراتيجيات منتجة حتى 20 سبتمبر، وهو ما يعادل حوالي 8.7 مليار دولار ويمثل حوالي 0.52% فقط من المعروض المتداول.
وهذا يعني أن أكثر من 99% من البيتكوين لا يزال خارج استراتيجيات التمويل اللامركزي (DeFi) المولدة للعائد.
هذه الفجوة ملفتة للنظر لأن البيتكوين قد تم تحويلها إلى توكنات على نطاق واسع بالفعل. تمثل الأصول المغلفة، بما في ذلك WBTC وcbBTC وtBTC، مجتمعةً أكثر من 218,000 وحدة معادلة للبيتكوين. ومع ذلك، فإن حوالي 35% فقط من تلك البيتكوين المغلفة يتم توظيفها حاليًا بشكل منتج، وفقًا للتقرير.
الإقراض يهيمن على سوق BTCFi، لكن العوائد لا تزال ضئيلة
يتركز سوق BTCFi الحالي بشكل كبير على الإقراض.
وفقًا للتقرير، يمثل الإقراض 81% من البيتكوين المنتجة، بينما يشكل الاستثمار في البلوكشين وإعادة الاستثمار 12% أخرى. ولا تزال استراتيجيات السيولة أصغر بكثير.
يمثل توفير السيولة التقليدي حوالي 5.5% من عملات البيتكوين المنتجة، في حين لا تمثل النماذج المحمية من الخسارة المؤقتة سوى 1.3% فقط.
ويعكس ذلك مشكلة أساسية تواجه حاملي البيتكوين: عوائد الإقراض منخفضة للغاية، حيث يبلغ متوسطها حوالي 0.01%، لأن الطلب على اقتراض عملة البيتكوين نفسها لا يزال محدودًا.
يمكن لسيولة البورصات اللامركزية (DEX) أن تدر عائدات أكبر من خلال رسوم التداول، لكن الخسارة المؤقتة أعاقت انتشارها. ولا يوجد حالياً سوى حوالي 7,000 بيتكوين موزعة عبر البورصات اللامركزية.
Yield Basis تراهن على السيولة دون الخسارة المؤقتة
تعمل «Yield Basis» على التغلب على هذا القيد. يستخدم البروتوكول مراكز «Curve Cryptoswap» ذات الرافعة المالية وإعادة التوازن الآلية لتوليد عائد من أنشطة التداول والمراجحة مع محاولة تحييد الخسارة المؤقتة.
منذ إطلاقها، أفادت «Yield Basis» أنها دعمت أنشطة إجمالية تجاوزت 4.32 مليار دولار، محققة عائدًا محقّقًا قدره 2.4 مليون دولار ومكاسب غير محققة من الرسوم تبلغ حوالي 180,000 دولار لمزودي السيولة بحلول نهاية الربع الثاني من عام 2026.
وقالت الشركة إن أسواق BTC-wrapper الخاصة بها حققت عوائد أساسية تراوحت بين 2.50٪ و2.91٪ تقريبًا خلال النصف الأول من العام، بينما تراوحت عوائد استرداد توكنات السيولة غير المربوطة بين 2.60٪ و3.00٪. ووفقًا للتقرير، يمثل البروتوكول حاليًا حوالي 19% من إجمالي عملات البيتكوين (BTC) المستخدمة عبر البورصات اللامركزية (DEXs).
قد يصل حجم البيتكوين المنتج إلى 270,000 بيتكوين بحلول عام 2030
تقدر Valueverse أن سوق البيتكوين المنتجة قد ينمو إلى حوالي 270,000 بيتكوين بحلول عام 2030 في ظل السيناريو الأساسي. أما السيناريو الأكثر تفاؤلاً فيضع الرقم بالقرب من 470,000 بيتكوين.
الفرصة الأكبر لا تكمن في نقل عملات البيتكوين بين بروتوكولات DeFi الحالية؛ بل في إقناع حاملي العملة على المدى الطويل بتوظيف العملات التي تظل حاليًا غير مستغلة.
بالنسبة لـ BTCFi، هذا هو المكسب الحقيقي.
لا يحتاج البيتكوين إلى مزيد كبير من الترميز لفتح المرحلة التالية من النمو. بل يحتاج إلى أن يقتنع حاملو البيتكوين الحاليون بأن العائد على السلسلة يستحق المخاطرة.

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.