为全球交易者提供在无需通过持牌经纪商的情况下,对几乎任何资产开立杠杆头寸的能力:这就是永续DEX平台的承诺。随着Hyperliquid和GMX等平台的巨大成功和广泛影响力,人们不禁要问:这些公司在幕后究竟是如何运作的?
Hyperliquid 幕后揭秘:如何构建永续 DEX

分享
LegalBison是一家全球性的精品法律与商业服务公司,也是持牌企业服务提供商(CSP),专注于为金融科技和数字资产项目提供合规架构服务。其联合创始人兼董事总经理亚伦·格劳伯曼(Aaron Glauberman)、维克多·尤斯金(Viktor Juskin)和萨比尔·阿利耶夫(Sabir Alijev)在Bitcoin.com News上分享了他们的专业见解。
若询问某家永续DEX创始人的公司注册地,你往往会得到一个耸肩的回应,或是开曼群岛某基金会名义上的地址。对于这种监管机构仍在努力跟上的商业模式而言,这已成为默认的操作套路。 到了2026年,三家监管机构正以三种截然不同的方式处理这一问题,而创始人最终需要应对哪一家监管机构,几乎会彻底改变企业运营的方方面面。 以Hyperliquid为例。它处理了约一半的去中心化永续合约交易,自上线以来其交易量已超过4万亿美元。 不过,去中心化平台目前仅占永续合约总市场的十分之一左右。其余部分则集中在离岸中心化交易所,而这恰恰是美国监管机构目前正试图吸引回国内的流动性。 那么,这样的业务究竟是如何建立起来的?一旦监管机构开始关注,又会发生什么?
永续期权去中心化交易所(perp DEX)的构成
一个永续合约去中心化交易所(perp DEX)可能包含多个在法律和技术上相互独立的层级:面向用户的界面、底层协议和验证者基础设施,以及在某些情况下,支持开发和治理的基金会、DAO 或金库。 每一层都可以采用不同的架构,而基金会或金库层(如果存在的话)通常设在公司法监管宽松且没有针对永续合约的特定许可制度的地方:开曼群岛、英属维尔京群岛、塞舌尔,或者如今的阿联酋。
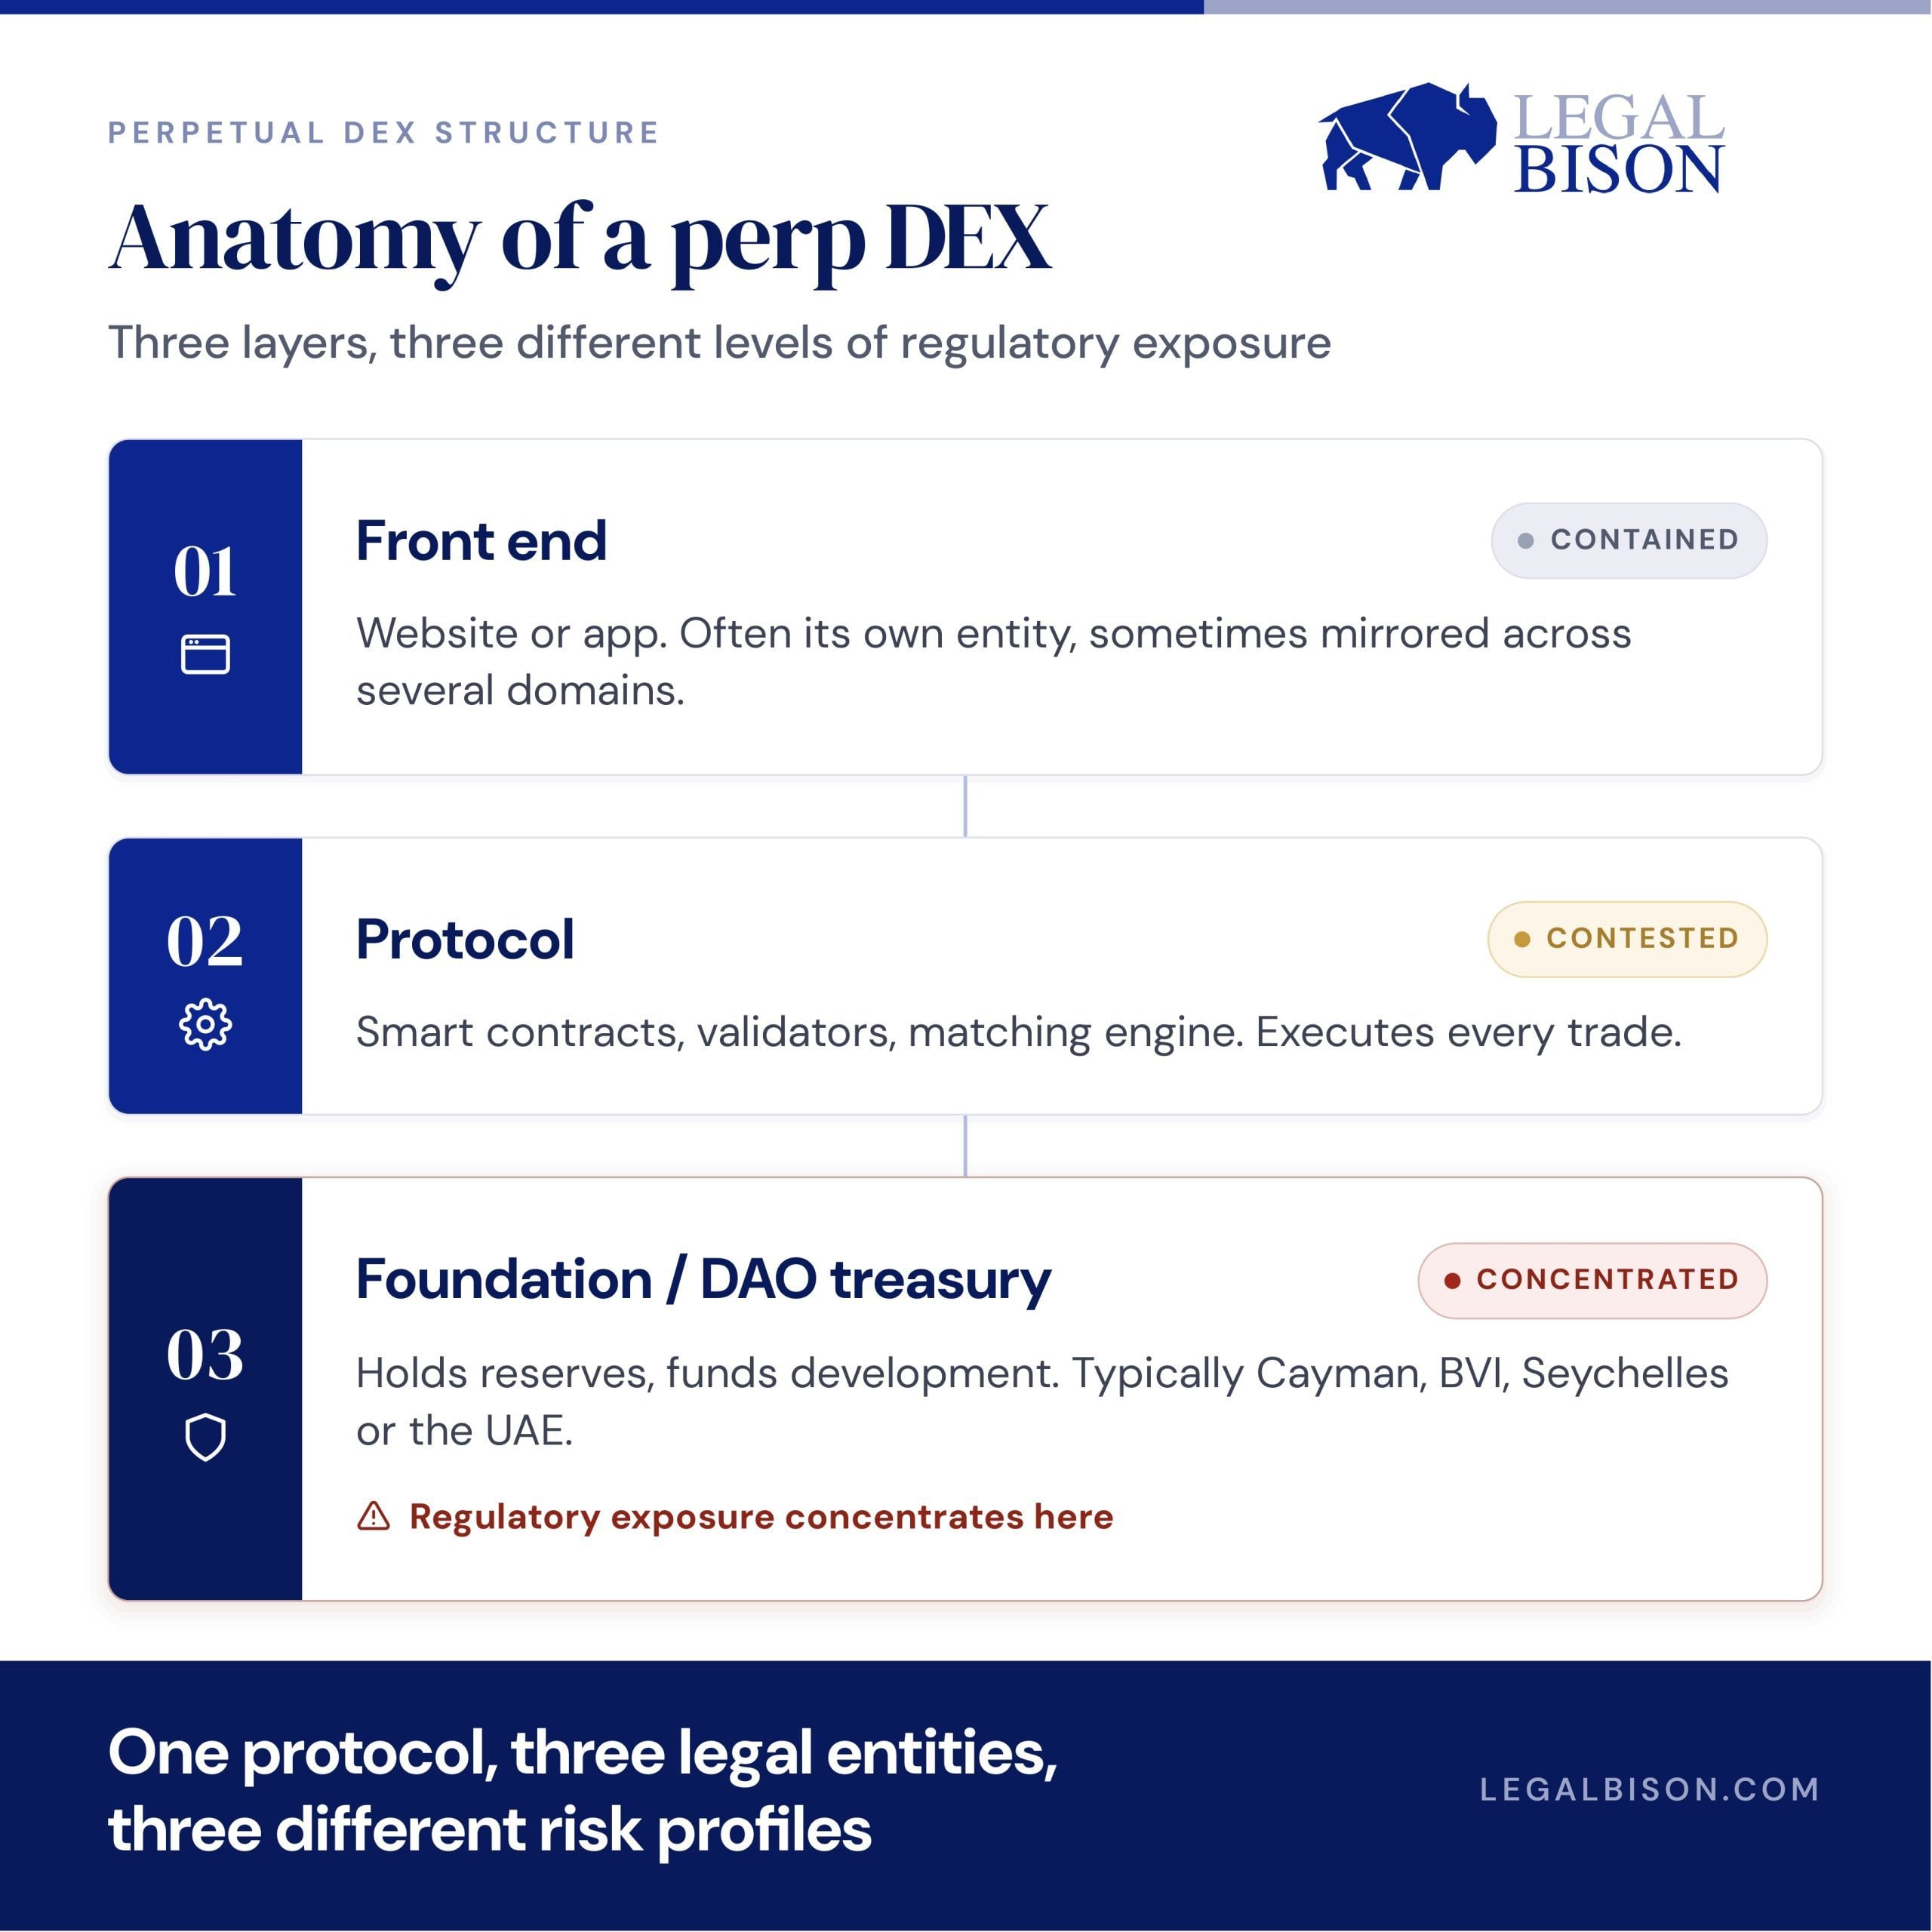 Hyperliquid 比大多数项目走得更远,它构建了自己的区块链,而不是租用他人的空间。其 HIP-3 功能允许任何人针对几乎任何具有价格数据源的资产(如石油、黄金,甚至 IPO 前股权)创建一个无许可市场。这一设计选择至关重要。 确保市场创建权不掌握在任何单一公司手中,这正是大西洋两岸监管机构目前用来判断某事物是否真正属于去中心化的关键标准。
三条道路,三套截然不同的规则
一旦这种架构建立起来,创始人仍需选择如何应对监管机构,而每种选择都在以各自的方式权衡速度与长期安全性。
通过CFTC审批
2026年5月29日,CFTC批准KalshiEX在受监管的美国交易所上市首只现金交割的比特币永续合约,并将永续合约归类为期货而非掉期合约。 如今每项新上市申请都将接受个案审查,并必须证明已建立切实可行的风险控制和市场监控机制。这是一条合法的在岸路径,但伴随着受监管衍生品市场所需的一切要求:每个账户的身份验证、杠杆上限、波动性控制——这些恰恰是无许可去中心化交易所(DEX)旨在规避的内容。这一做法也存在争议。 CME集团正就这些批准决定起诉CFTC,认为该机构在允许Kalshi和Coinbase上市加密货币永续合约方面越权,这场诉讼仍在联邦法院进行中。
借助欧洲的去中心化豁免条款
欧盟的加密货币监管框架《MiCA》将“以完全去中心化方式且不涉及任何中介”交付的任何产品排除在外。 然而,对于永续期权去中心化交易所(DEX)而言,该豁免仅涵盖部分情况。根据现行欧盟证券与市场法规,永续合约仍可能被归类为金融工具或衍生品——无论平台采用何种架构,该分类均适用。 协议本身向交易者提供的服务就可能触发相关义务,这与任何去中心化测试无关。布鲁塞尔已启动一项咨询,将持续至2026年8月31日,旨在更精确地界定去中心化标准,而永续合约正处于该审查的焦点之中,但衍生品分类问题则另行处理。 目前尚无欧盟监管机构对去中心化交易所(DEX)的前端进行过追责,但在这两个悬而未决的问题之间,这一空白不会永远存在。
设立离岸实体
这仍然是最快捷的选择,也是最常见的方式。但离岸运营并不能消除监管风险,只是将其转移了。 无论在何处注册,发行代币、持有储备金或运营法币通道的基金会仍需履行反洗钱(AML)和报告义务;且任何面向特定国家的前端服务,无论协议本身位于何处,都可能引发当地的牌照审批问题。 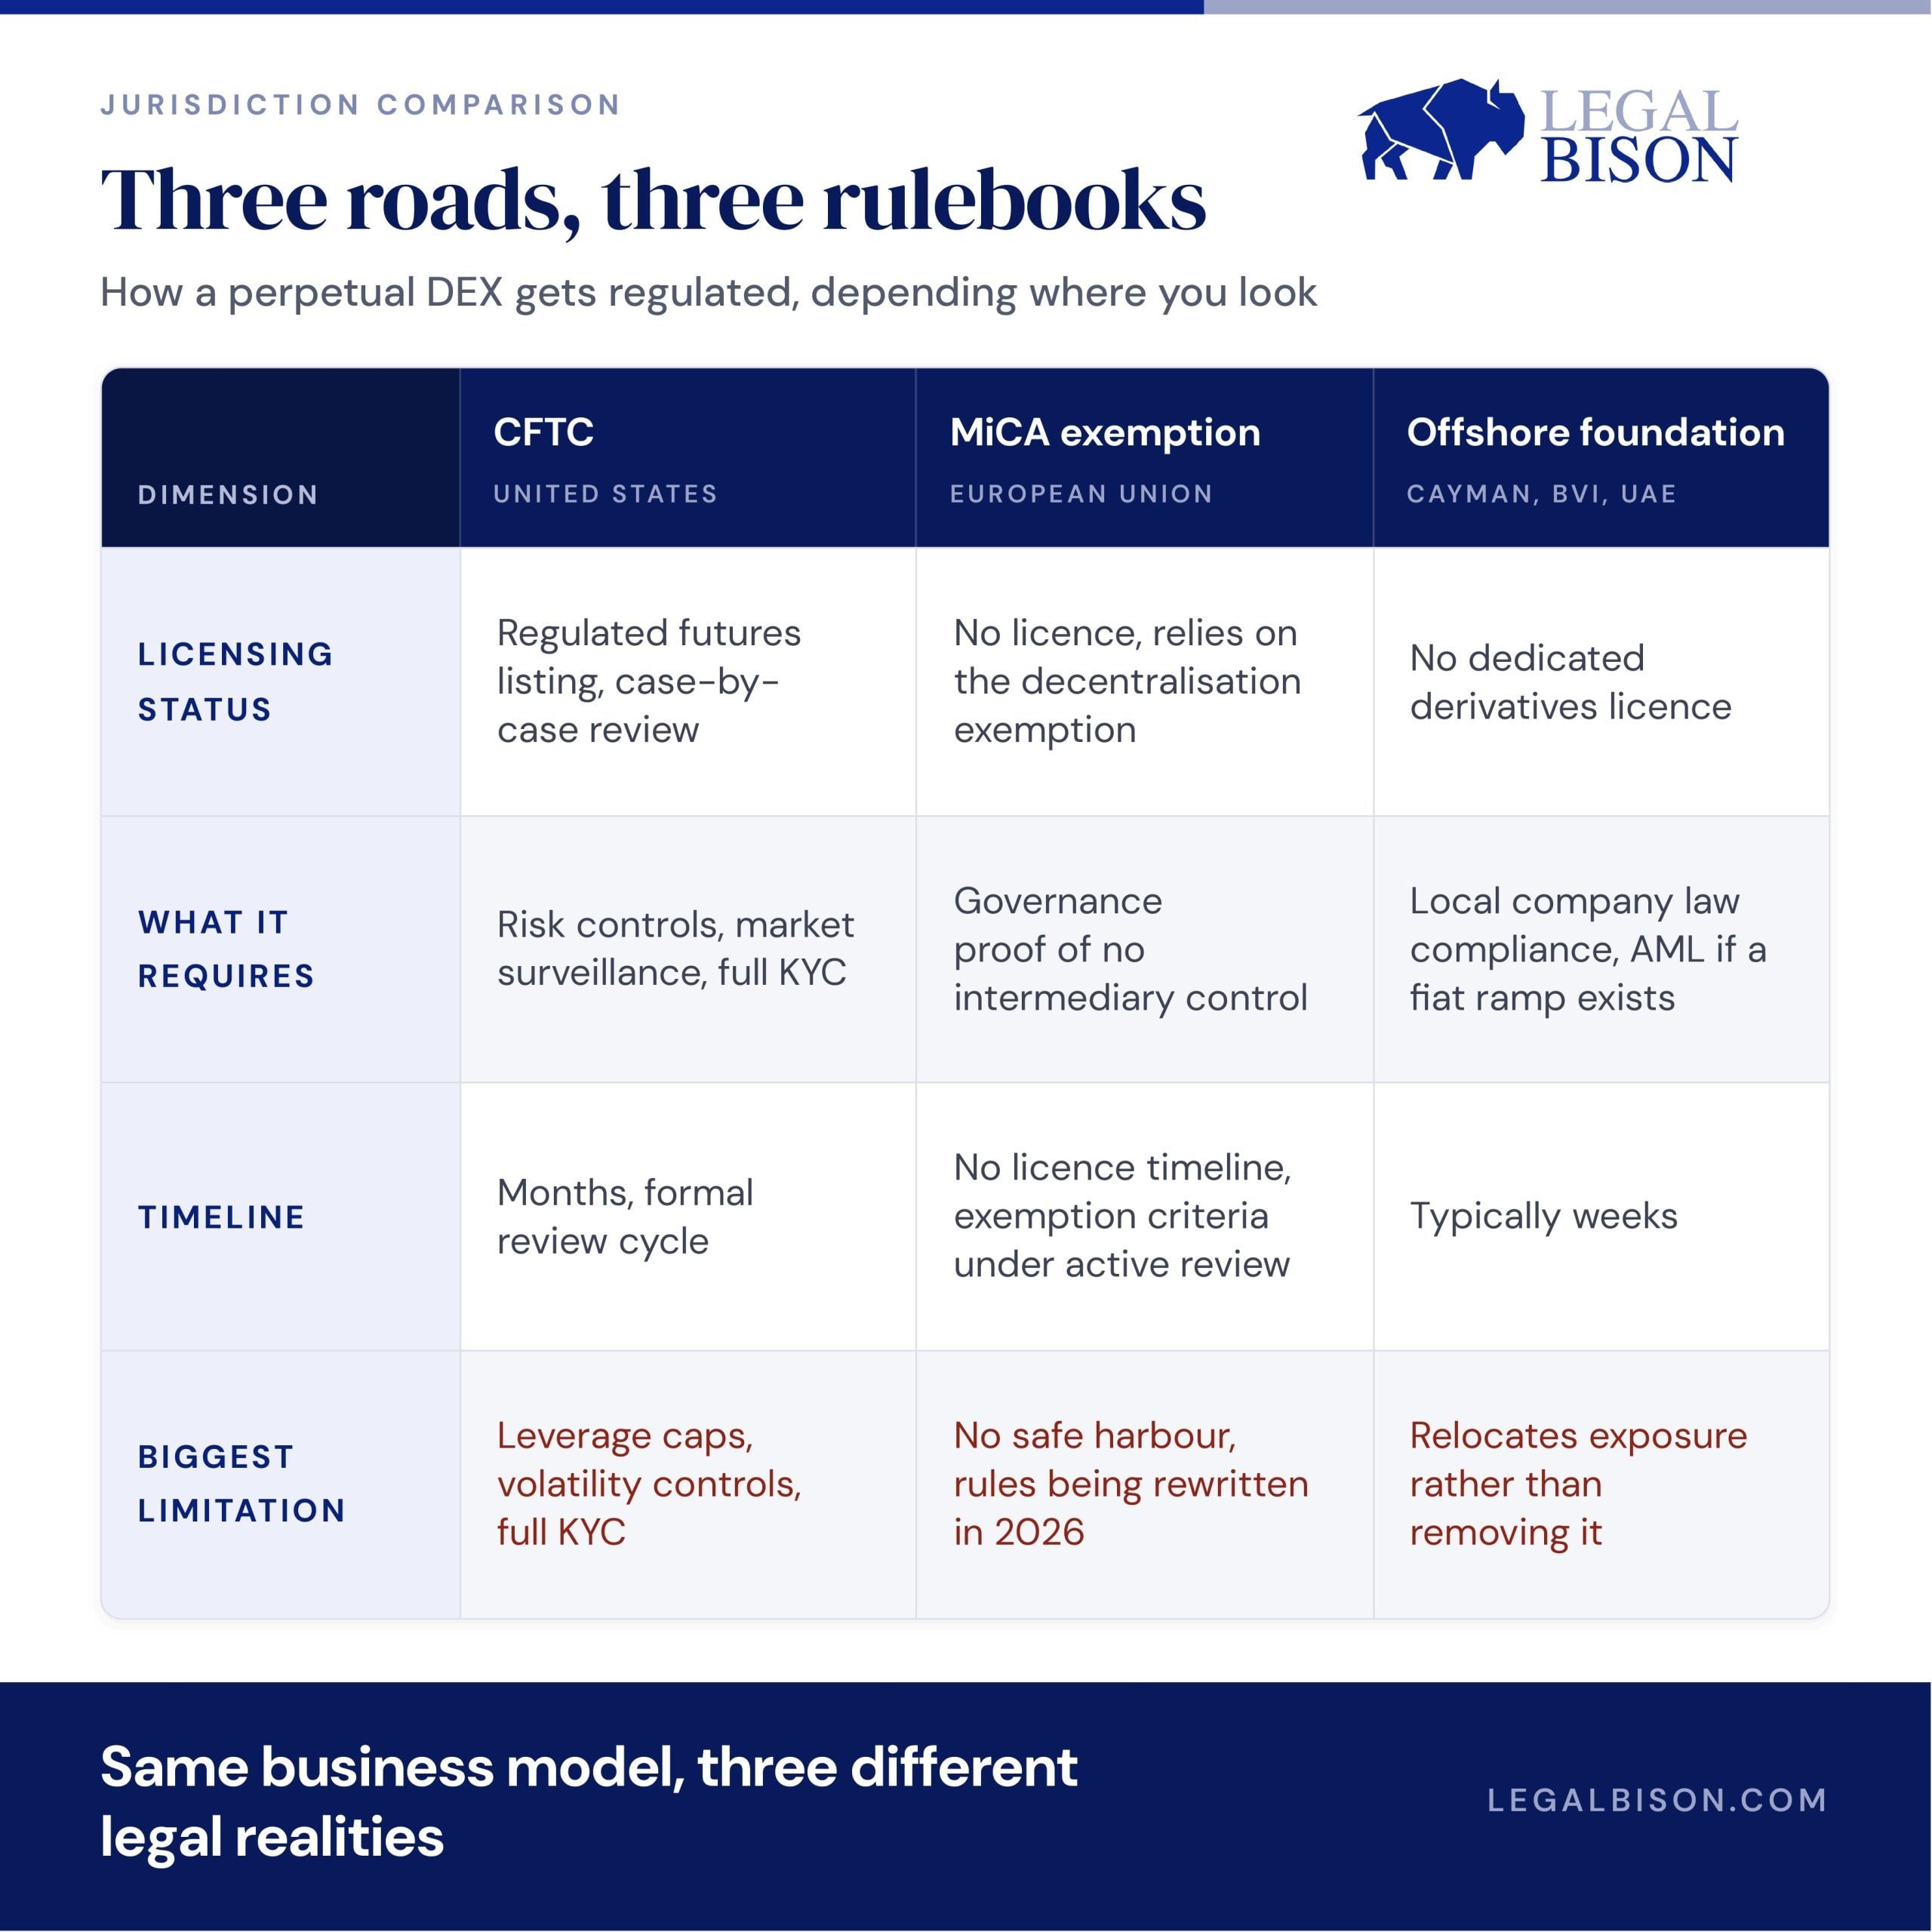
实际所需条件及耗时
走 CFTC(美国商品期货交易委员会)的路线耗时最长且文书工作最繁重:信息披露、监控系统、产品上线前需耗时数月的正式审查,以及此后持续的合规工作。 欧盟路径目前对真正完全去中心化的协议无需许可,这听起来很理想,直到你意识到这里也没有安全网,而且维持该豁免的规则正在被重新制定。 离岸注册速度最快,有时仅需数周,但那些将其视为永久性保护伞而非起点创始人,往往会在某个司法管辖区改变立场时措手不及。
资金的实际来源
资金费率是多头和空头之间定期互换的款项,用于将合约价格与现货价格保持同步;协议仅负责促成该转移,并不保留这些资金。 该协议实际获得的收入是交易手续费——每笔开仓和平仓都会产生费用;此外,在以Hyperliquid的HIP-3为代表的无许可上市平台中,还存在第二项收入来源:即创建新市场时收取的费用。
以下数据值得创始人关注:截至2026年6月30日,Hyperliquid的累计协议收入已突破10亿美元,仅第一季度的交易量就达到约4,920亿美元,按交易量计算,其规模仅次于Coinbase。 这些是该协议已经收取的资金,你可以在DefiLlama等公开仪表盘上实时查看该数字的更新——这种透明度是大多数获得风险投资的初创公司从未向外界展示过的。 如果你正在权衡是否要在此构建项目,那么这些收入的去向才是真正关键的部分。 Hyperliquid 约 97% 至 99% 的协议手续费会通过该协议所谓的“援助基金”,直接用于在公开市场上回购 HYPE 代币。该机制迄今已回购并销毁了超过 4,100 万枚代币,价值逾 10 亿美元。 手续费收入会根据公开的链上时间表直接转化为代币供应量的减少,其运作方式类似于股票回购——任何人都可以验证,无需等待股东投票。
Hyperliquid 并非该模式行之有效的唯一例证。GMX 是一家规模小得多的去中心化永续合约交易所,运行于 Arbitrum 和 Avalanche 网络上,尽管其交易量仅为 Hyperliquid 的零头,每年仍能收取约 3500 万美元的手续费,其中 27% 每周直接支付给代币质押者。 对于一个锁定总价值(TVL)约为1.75亿美元的协议而言,这代表着稳定且持续的现金流,证明该模式无需成为全球最大的交易所,也能产生真实的收入。
对于建设者而言,真正有趣的是业务扩展的案例。据道明证券(TD Securities)称,当HIP-3允许Hyperliquid上线原油永续合约后,在地缘政治局势紧张期间的三个周末内,该单一市场的交易量从2500万美元跃升至超过5.5亿美元。 一个新市场上线后立即产生了手续费收入,且无需为此搭建新的基础设施。综合来看,这正是对创始人最具吸引力的卖点:一种拥有公开、可验证收入的手续费模式,已在多个规模上得到验证,并且每当新市场上线时,收入就会随之增长。
关键区别
“去中心化程度足以豁免监管”与“去中心化程度足以经受监管机构的实际检验”是两个不同的标准,而大西洋两岸的这一差距正在同步缩小。 如今构建一个永续去中心化交易所(DEX),意味着要建立一种能够在未来任何监管定义下都能自保的架构,而不是仅满足于一年前看似安全的标准。
既然欧盟已经颁发了174份《加密资产市场法规》(MiCA)牌照,为什么名单上实际只有14家加密货币交易所?
立即阅读: MiCA深度解析:174家已注册的加密资产服务提供商(CASPs),但仅有14家可运营中心化加密货币交易所(CEX)?

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。