随着稳定币从去中心化金融工具转变为获取美元的必要基础设施,一位专家表示,其下一阶段的普及取决于能否让区块链技术对终端用户“隐形”。
稳定币难逃银行风险:Frgmnt首席执行官
分享
要点:
- 继2023年银行倒闭事件后,Frgmnt首席执行官奥雷利安·鲁塞尔敦促稳定币发行方实现储备多元化。
- Tether在环球贸易中占据主导地位,但《欧盟加密资产法规》(MiCA)要求发行方构建100%合规的本地基础设施。
- 低于一分钱的第二层交易成本将推动稳定币超越支付领域,成为产生收益的资本。
从投机工具到数字美元的通道
当第一波去中心化金融(DeFi)浪潮席卷全球经济时,稳定币主要被视为投机的“润滑剂”,但这种叙事正在迅速消退。在新兴市场和全球商业走廊中,稳定币的本质在于获取美元的途径。
随着全球宏观经济环境的变化,数字法币的主流采用正从投机性追逐收益转向日常经济实用性。然而,随着数十亿美元转向数字形式,一个根本性的金融问题浮出水面:当这些美元未被使用时,它们会发生什么?
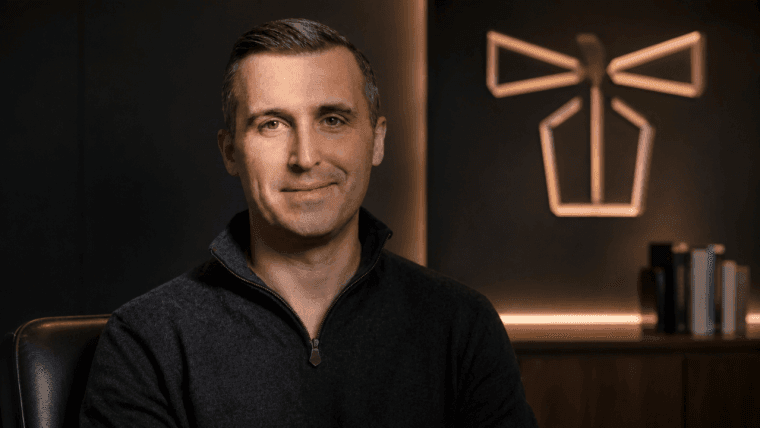
稳定币基础设施公司Frgmnt的联合创始人兼首席执行官奥雷利安·鲁塞尔(Aurélien Roussel)认为,该行业正处于一个关键转折点。鲁塞尔曾担任Bricks.co的首席运营官,因此既了解传统金融体系的摩擦,也深谙技术规模化的力量。
事实上,对于新兴经济体的用户而言,稳定币的价值主张从来就不是那些复杂的DeFi协议。鲁塞尔指出,其核心在于基本的经济生存——保护购买力免受本币贬值的影响,并在转移资本时避免传统银行体系带来的巨大阻力。
“我认为最大的转变在于,稳定币的本质正逐渐从加密货币转向获取美元的渠道,”鲁塞尔解释道,“这类用户未必关心DeFi的收益率,他们更看重可靠性、流动性和成本。”
鲁塞尔认为,全球采用稳定币的下一阶段将通过那些底层区块链几乎“隐形”的产品实现——这些产品将直接嵌入汇款、薪资发放、企业资金管理和商户结算之中。
“一旦用户或企业持有数字美元,一个自然而然的问题随之而来:这些美元在闲置时会发生什么?我认为,这正是交易性流动性和生产性流动性之间的区别变得至关重要的地方,”他说,“同一笔美元既可以保持流动性并随时用于支付,又可以在闲置时被部署到一个经过精心管理的策略中。”
鲁塞尔认为,行业不应强迫主流用户成为DeFi专家,而是应确保底层基础设施足够稳健,让用户无需考虑底层技术细节,就能自动从中获益。
管理银行业交易对手风险
2023年的银行倒闭事件暴露了法币抵押型稳定币的一个核心悖论:虽然它们在链上作为去中心化、可编程的资产存在,但在链下却仍与高度中心化的传统银行机构紧密挂钩。
这引发了一个重要问题:法币抵押型稳定币能否真正与传统银行业风险脱钩?鲁塞尔持务实态度。 “我不认为法币抵押型稳定币能够完全脱离传统金融体系。 关键在于这种依赖关系的结构如何,以及围绕它构建了多少韧性,”他表示。“以往银行倒闭事件的教训是,稳定币基础设施必须假设个别银行交易对手可能倒闭。” 为了防范系统性风险,鲁塞尔指出,模块化架构是稳定币发行者的必由之路。
实现这一目标的一种方式是通过多元化银行合作关系,以消除单点故障带来的交易对手风险。储备金隔离、透明且实时的核证,以及在多个流动性渠道和赎回机制上的运营冗余,都是防范系统性风险的其他保障措施。
“区块链并不能消除传统金融风险,”鲁塞尔指出,“它所能做的,是让金融架构的某些部分变得更加透明、可编程且可审计。因此,目标不应是假装稳定币与传统金融完全独立,而是要让这些依赖关系变得可见、多样化且可控。”
由于根深蒂固的网络效应,Tether的USDT长期以来在全球非西方贸易中占据着主导地位。尽管合规性和机构架构常被吹捧为竞争护城河,但鲁塞尔强调,仅靠合规性并不能自动取代根深蒂固的流动性。
“在货币领域,网络效应极其强大,”鲁塞尔表示,“一旦某种稳定币在特定市场拥有深厚的流动性、广泛的交易所支持、商家的广泛接受以及强大的分销网络,要取代它就变得非常困难。”
不过,鲁塞尔并不认为这个市场是“赢家通吃”的竞技场。相反,他预见了一个细分化的生态系统,不同的稳定币将专注于各不相同的应用场景,从零售支付、企业资金管理到机构结算及长期储蓄。
“特别是对于机构用户而言,决策将越来越取决于透明度、流动性、合规准入、托管、赎回以及与现有金融基础设施的集成,”鲁塞尔表示,“因此,我预计稳定币市场将呈现更加细分化的趋势,而非简单地汇聚成一个全球赢家。 重要的竞争优势将越来越体现在分销和基础设施上,而不仅仅是代币本身。”
应对监管碎片化
随着各司法管辖区建立本地化的法律框架——例如欧洲的《加密资产市场条例》(MiCA)以及各类区域性举措——发行方面临着碎片化的监管环境。这种监管碎片化迫使基础设施必须跨越地域边界进行适应。
然而,鲁塞尔认为监管摩擦不会阻碍全球范围内的采用,并将其与更广泛的互联网演变直接类比。 “互联网本身就跨越了截然不同的法律体系,”鲁塞尔表示。 “最终形成的并非一个全球统一的监管框架,而是共同的技术基础设施,在该基础设施与受监管经济体交互的节点上结合了当地规则。我预计稳定币领域也会出现类似的情况。” 在鲁塞尔看来,主要威胁在于可能形成孤立的、特定于某个司法管辖区的技术“孤岛”,从而破坏跨境互操作性。
“即使完全的监管协调并不现实,行业也应致力于实现监管互操作性,”他主张道。“围绕储备金透明度、鉴证、身份认证、合规性及赎回等标准,有望在不同司法管辖区之间实现日益增强的互操作性。在此模式下,协议层保持全球化,而受监管的接入点则实现本地化。”
与此同时,随着全球各国央行试点发行央行数字货币(CBDC),关于主权代币是否会挤占私营稳定币市场份额的问题也随之浮现。鲁塞尔认为,二者之间的关系应是协作而非对抗。 “我认为私营稳定币和CBDC更可能共存,而非单纯竞争,”鲁塞尔指出。 “央行数字货币可以提供一种主权形式的数字货币,但货币只是金融体系的一部分。用户和企业还需要钱包、分发渠道、流动性、跨境互联、支付、信贷和资金管理基础设施。”
在此双重框架下,CBDC 提供主权基础层的数字记账单位,而私有稳定币和商业层则推动跨境互联、敏捷的平台集成以及定制化金融产品。
“如果央行数字货币(CBDC)得到广泛应用,实际上可能会强化向可编程数字货币的更广泛转型,”鲁塞尔表示。“归根结底,我认为市场将不再聚焦于CBDC与稳定币的对立,而是更多地关注不同形式的数字货币如何与周围的金融基础设施相互作用。”
第二层扩展与向生产性资本的转变
稳定币流量大规模迁移至第二层网络和高吞吐量的第一层区块链,极大地压缩了交易成本。随着低于一分钱且近乎即时结算已成为现实,发行和管理稳定币的基本经济模式正在经历根本性的转变。
当交易手续费趋近于零时,资金转移将不再是主要的收入来源。 “如果交易本身几乎免费,发行方和基础设施提供商就无法主要依赖交易手续费,”鲁塞尔指出。 “他们将越来越多地通过分销、流动性、金融服务、资金管理产品,以及围绕稳定币构建实用服务的能力来展开竞争。” 这一根本性转变与Frgmnt的使命直接契合——即将稳定币从被动的交易工具转变为主动的可编程资产。
“稳定币不应仅仅是转移美元的一种廉价方式。它可以成为一种可编程的金融资产,能够进行转移、结算、获利,并与金融基础设施进行交互,”鲁塞尔表示。 “而且,一旦转移这一美元的边际成本趋近于零,经济价值将越来越多地来源于围绕美元所能构建的内容,而非交易本身。这对行业而言是一次非常重要的转型:从更低成本的支付,转向可编程且具有生产力的资本。”
万事达卡与BVNK合作,在数亿家商户中推出稳定币支付服务,并在130多个国家发行卡片。
立即阅读: 万事达卡将稳定币引入数百万个零售终端

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。