Khi các đồng tiền ổn định (stablecoin) chuyển từ công cụ tài chính phi tập trung sang cơ sở hạ tầng thiết yếu để tiếp cận đồng đô la Mỹ, một chuyên gia cho rằng giai đoạn tiếp theo của quá trình áp dụng chúng phụ thuộc vào việc làm cho công nghệ blockchain trở nên “vô hình” đối với người dùng cuối.
Tại sao các đồng tiền ổn định có thể không bao giờ thoát khỏi những rủi ro của hệ thống ngân hàng truyền thống: CEO của Frgmnt
TÁC GIẢ
CHIA SẺ
Điểm chính
- Sau các vụ phá sản ngân hàng năm 2023, Aurélien Roussel, Giám đốc điều hành (CEO) của Frgmnt, đã kêu gọi các nhà phát hành stablecoin đa dạng hóa dự trữ.
- Tether dẫn đầu trong thương mại toàn cầu, nhưng các quy định của MiCA buộc các nhà phát hành phải xây dựng cơ sở hạ tầng địa phương tuân thủ 100%.
- Chi phí giao dịch Layer 2 dưới 1 cent sẽ thúc đẩy stablecoin vượt ra khỏi phạm vi thanh toán để trở thành nguồn vốn sinh lời.
Từ công cụ đầu cơ đến phương tiện tiếp cận đồng đô la kỹ thuật số
Khi làn sóng đầu tiên của tài chính phi tập trung (DeFi) tràn qua nền kinh tế toàn cầu, các đồng tiền ổn định chủ yếu được xem như chất bôi trơn đầu cơ, nhưng quan điểm đó đang nhanh chóng phai nhạt. Tại các thị trường mới nổi và trên khắp các hành lang thương mại toàn cầu, các đồng tiền ổn định là cầu nối để tiếp cận đồng đô la Mỹ.
Khi bối cảnh kinh tế vĩ mô toàn cầu thay đổi, việc áp dụng tiền pháp định kỹ thuật số đang chuyển hướng từ việc theo đuổi lợi suất đầu cơ sang ứng dụng kinh tế hàng ngày. Tuy nhiên, khi hàng tỷ USD chuyển sang định dạng kỹ thuật số, một câu hỏi tài chính cơ bản nảy sinh: Điều gì sẽ xảy ra với những đồng USD đó khi chúng không được sử dụng?
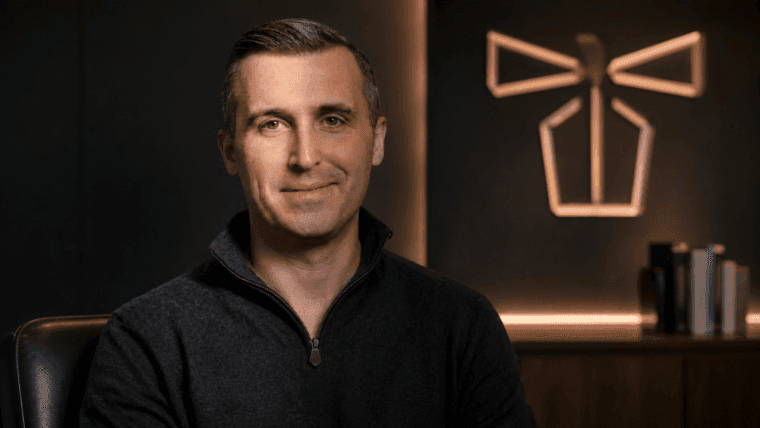
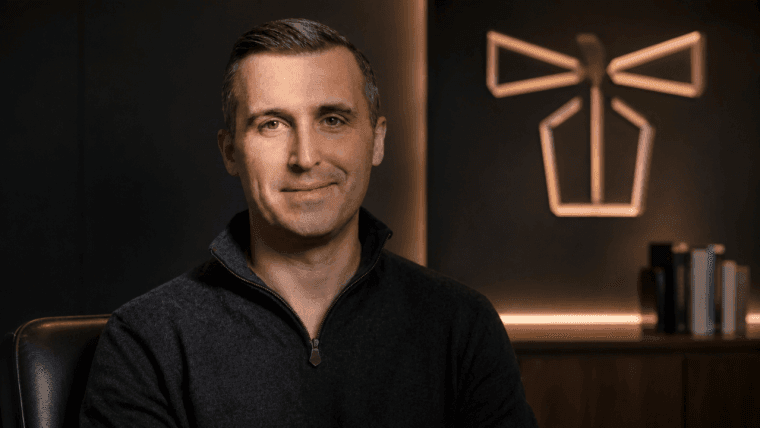
Aurélien Roussel, đồng sáng lập kiêm CEO của Frgmnt – một công ty cung cấp hạ tầng stablecoin – tin rằng ngành này đang đứng trước một bước ngoặt quan trọng. Với kinh nghiệm từng giữ chức Giám đốc Điều hành tại Bricks.co, Roussel thấu hiểu cả những rào cản của hệ thống tài chính truyền thống lẫn sức mạnh của quy mô công nghệ.
Thực tế, đối với người dùng ở các nền kinh tế đang phát triển, giá trị cốt lõi của stablecoin chưa bao giờ nằm ở các giao thức DeFi phức tạp. Theo Roussel, điều này liên quan đến sự tồn tại kinh tế cơ bản – bảo vệ sức mua trước sự mất giá của đồng nội tệ và chuyển vốn mà không gặp phải những rào cản nặng nề từ hệ thống ngân hàng truyền thống.
"Tôi nghĩ sự thay đổi lớn nhất là stablecoin đang ngày càng ít liên quan đến tiền điện tử và ngày càng tập trung vào việc tiếp cận đồng đô la," Roussel giải thích. "Người dùng đó không nhất thiết quan tâm đến lợi suất DeFi. Họ quan tâm đến độ tin cậy, tính thanh khoản và chi phí."
Theo Roussel, giai đoạn tiếp theo của quá trình áp dụng toàn cầu sẽ diễn ra thông qua các sản phẩm mà blockchain nền tảng gần như trở nên vô hình — được tích hợp trực tiếp vào các dịch vụ chuyển tiền, trả lương, quản lý tài chính doanh nghiệp và thanh toán cho thương nhân.
"Khi người dùng hoặc doanh nghiệp đã nắm giữ đồng đô la kỹ thuật số, một câu hỏi tự nhiên nảy sinh: Điều gì sẽ xảy ra với số tiền đó khi không được sử dụng? Đây là lúc tôi cho rằng sự phân biệt giữa thanh khoản giao dịch và thanh khoản sinh lời trở nên quan trọng," ông nói. "Cùng một đồng đô la có thể duy trì tính thanh khoản và sẵn sàng cho thanh toán đồng thời được đầu tư vào một chiến lược được quản lý cẩn thận khi không hoạt động."
Thay vì ép buộc người dùng đại chúng phải trở thành chuyên gia về DeFi, Roussel lập luận rằng nhiệm vụ của ngành là xây dựng cơ sở hạ tầng nền tảng đủ vững chắc để người dùng tự động hưởng lợi, mà không cần phải bận tâm đến các thành phần kỹ thuật bên dưới.
Quản lý rủi ro đối tác trong lĩnh vực ngân hàng
Các vụ sụp đổ ngân hàng năm 2023 đã phơi bày một nghịch lý cốt lõi của các stablecoin được thế chấp bằng tiền pháp định: Mặc dù chúng tồn tại dưới dạng tài sản phi tập trung, có thể lập trình trên chuỗi, nhưng chúng vẫn bị gắn chặt với các tổ chức ngân hàng truyền thống, tập trung cao độ ngoài chuỗi.
Điều này đặt ra một câu hỏi quan trọng: Liệu các đồng stablecoin được bảo đảm bằng tiền pháp định có bao giờ thực sự tách rời khỏi rủi ro ngân hàng truyền thống hay không? Roussel có quan điểm thực dụng.
“Tôi không nghĩ rằng một đồng stablecoin được bảo đảm bằng tiền pháp định có thể hoàn toàn tách rời khỏi hệ thống tài chính truyền thống. Câu hỏi đặt ra là sự phụ thuộc đó được cấu trúc như thế nào và mức độ khả năng phục hồi được xây dựng xung quanh nó ra sao," ông nói. "Bài học từ những vụ sụp đổ ngân hàng trước đây là cơ sở hạ tầng của stablecoin cần phải giả định rằng các đối tác ngân hàng riêng lẻ có thể gặp sự cố."
Để phòng ngừa các sự cố hệ thống, Roussel chỉ ra kiến trúc mô-đun là lộ trình thiết yếu cho các nhà phát hành stablecoin.
Một cách để đạt được điều này là thông qua việc đa dạng hóa các mối quan hệ ngân hàng nhằm loại bỏ rủi ro đối tác từ điểm thất bại duy nhất. Việc tách biệt dự trữ, các chứng nhận minh bạch và theo thời gian thực, cùng với sự dự phòng hoạt động trên nhiều kênh thanh khoản và cơ chế mua lại là những biện pháp bảo vệ khác chống lại các sự cố hệ thống.
"Blockchain không loại bỏ rủi ro tài chính truyền thống," Roussel lưu ý. "Điều nó có thể làm là khiến các phần của kiến trúc tài chính trở nên minh bạch, có thể lập trình và có thể kiểm toán hơn. Do đó, mục tiêu không nên là giả vờ rằng stablecoin hoàn toàn độc lập với tài chính truyền thống, mà là làm cho những sự phụ thuộc đó trở nên rõ ràng, đa dạng và có thể quản lý được."
USDT của Tether từ lâu đã duy trì vị thế thống trị trong thương mại toàn cầu ngoài khu vực phương Tây nhờ các hiệu ứng mạng đã ăn sâu bám rễ. Mặc dù tuân thủ quy định và cấu trúc tổ chức thường được ca ngợi là những lợi thế cạnh tranh, Roussel nhấn mạnh rằng chỉ riêng việc tuân thủ sẽ không tự động lật đổ thanh khoản đã được thiết lập vững chắc.
"Hiệu ứng mạng cực kỳ mạnh mẽ trong lĩnh vực tiền tệ," Roussel nói. "Một khi stablecoin đã có thanh khoản dồi dào, sự hỗ trợ rộng rãi từ các sàn giao dịch, sự chấp nhận của các thương nhân và mạng lưới phân phối mạnh mẽ tại một thị trường cụ thể, việc thay thế nó sẽ trở nên khó khăn."
Tuy nhiên, Roussel không xem thị trường là một sân chơi “người thắng lấy tất cả”. Thay vào đó, ông dự đoán một hệ sinh thái phân khúc, nơi các đồng stablecoin khác nhau chuyên biệt hóa vào các trường hợp sử dụng riêng biệt, từ thanh toán bán lẻ và quản lý kho bạc doanh nghiệp đến thanh toán tổ chức và tiết kiệm dài hạn.
"Đặc biệt đối với người dùng tổ chức, quyết định có thể sẽ ngày càng phụ thuộc vào tính minh bạch, thanh khoản, khả năng tiếp cận quy định, dịch vụ lưu ký, quyền mua lại và tích hợp với cơ sở hạ tầng tài chính hiện có," Roussel nói. "Vì vậy, tôi kỳ vọng thị trường stablecoin sẽ trở nên phân khúc hơn thay vì chỉ đơn thuần hội tụ vào một người chiến thắng toàn cầu. Lợi thế cạnh tranh quan trọng sẽ ngày càng nằm ở phân phối và hạ tầng, chứ không chỉ đơn thuần là chính đồng tiền điện tử đó.”
Đối phó với sự phân mảnh về quy định
Khi các khu vực pháp lý thiết lập các khung pháp lý địa phương, chẳng hạn như quy định về Thị trường Tài sản Kỹ thuật số (MiCA) của châu Âu và các sáng kiến khu vực khác, các nhà phát hành phải đối mặt với một bối cảnh phân mảnh. Sự phân mảnh quy định này buộc cơ sở hạ tầng phải thích ứng vượt qua các ranh giới địa lý.
Tuy nhiên, Roussel tin rằng những mâu thuẫn về quy định sẽ không cản trở sự chấp nhận trên toàn cầu, đồng thời đưa ra một so sánh trực tiếp với sự phát triển của internet nói chung.
"Bản thân internet hoạt động trên các hệ thống pháp lý rất khác nhau," Roussel nói. "Điều xuất hiện không phải là một khung pháp lý toàn cầu duy nhất, mà là cơ sở hạ tầng kỹ thuật chung kết hợp với các quy định địa phương tại những điểm mà cơ sở hạ tầng đó tương tác với các nền kinh tế được quản lý. Tôi kỳ vọng điều tương tự sẽ xảy ra với các đồng tiền ổn định (stablecoin)."
Theo Roussel, mối đe dọa chính là khả năng hình thành các "hộp kín" kỹ thuật cô lập, riêng biệt theo từng khu vực pháp lý, làm phá vỡ khả năng tương tác xuyên biên giới.
"Ngành công nghiệp nên hướng tới khả năng tương tác về mặt quy định, ngay cả khi việc hài hòa hoàn toàn các quy định là không thực tế," ông đề xuất. "Các tiêu chuẩn liên quan đến tính minh bạch của dự trữ, chứng nhận, xác thực danh tính, tuân thủ và quy trình đổi lại có thể ngày càng tương thích giữa các khu vực pháp lý. Trong mô hình đó, lớp giao thức vẫn mang tính toàn cầu, trong khi các điểm truy cập được quản lý sẽ được địa phương hóa."
Trong khi đó, khi các ngân hàng trung ương trên toàn cầu đang thử nghiệm tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC), nhiều câu hỏi được đặt ra về việc liệu các token do chính phủ phát hành có thay thế các stablecoin tư nhân hay không. Roussel nhìn nhận mối quan hệ này mang tính hợp tác hơn là đối đầu.
"Tôi cho rằng các stablecoin tư nhân và CBDC có nhiều khả năng cùng tồn tại hơn là chỉ đơn thuần cạnh tranh," Roussel đề xuất. “CBDC có thể cung cấp một hình thức tiền kỹ thuật số do nhà nước phát hành, nhưng tiền chỉ là một phần của hệ thống tài chính. Người dùng và doanh nghiệp còn cần ví điện tử, hệ thống phân phối, thanh khoản, kết nối xuyên biên giới, thanh toán, tín dụng và hạ tầng kho bạc.”
Trong khung khổ kép này, CBDC cung cấp một đơn vị kế toán kỹ thuật số cấp nền tảng do nhà nước phát hành, trong khi các stablecoin tư nhân và các lớp thương mại thúc đẩy kết nối xuyên biên giới, tích hợp nền tảng linh hoạt và các sản phẩm tài chính được thiết kế riêng.
"Nếu CBDC được sử dụng rộng rãi, chúng thực sự có thể củng cố quá trình chuyển đổi rộng lớn hơn sang tiền kỹ thuật số có thể lập trình," Roussel nói. "Cuối cùng, tôi nghĩ thị trường sẽ không còn tập trung vào việc so sánh CBDC với stablecoin nữa, mà sẽ tập trung nhiều hơn vào cách các hình thức tiền kỹ thuật số khác nhau tương tác với cơ sở hạ tầng tài chính xung quanh chúng."
Mở rộng quy mô Lớp 2 và sự chuyển dịch sang vốn sinh lời
Sự di chuyển ồ ạt của lưu lượng stablecoin sang các mạng Lớp 2 và các blockchain Lớp 1 có thông lượng cao đã làm giảm đáng kể chi phí giao dịch. Với việc thanh toán gần như tức thì với mức phí dưới một xu đã trở thành hiện thực, cơ chế kinh tế cơ bản của việc phát hành và quản lý stablecoin đang trải qua một sự chuyển đổi căn bản.
Khi phí giao dịch giảm xuống gần bằng không, việc chuyển tiền sẽ không còn là nguồn thu chính nữa.
“Nếu bản thân giao dịch trở nên gần như miễn phí, các nhà phát hành và nhà cung cấp hạ tầng sẽ không thể chủ yếu dựa vào phí giao dịch,” Roussel nhận định. "Họ sẽ ngày càng cạnh tranh thông qua mạng lưới phân phối, thanh khoản, dịch vụ tài chính, các sản phẩm quản lý tài sản và khả năng xây dựng các dịch vụ hữu ích xoay quanh đồng stablecoin."
Sự chuyển đổi cơ bản này hoàn toàn phù hợp với sứ mệnh của Frgmnt trong việc biến các đồng stablecoin từ những công cụ giao dịch thụ động thành các tài sản chủ động và có thể lập trình.
"Một đồng stablecoin không nên chỉ là một cách rẻ tiền để chuyển tiền. Nó có thể trở thành một tài sản tài chính có thể lập trình, có khả năng di chuyển, thanh toán, sinh lời và tương tác với cơ sở hạ tầng tài chính," Roussel nói. "Và một khi chi phí biên của việc chuyển khoản đô la đó tiệm cận mức 0, giá trị kinh tế sẽ ngày càng đến từ những gì bạn có thể xây dựng xung quanh đồng đô la hơn là từ chính giao dịch đó. Đó là một sự chuyển đổi rất quan trọng đối với ngành: từ các khoản thanh toán rẻ hơn sang vốn có thể lập trình và mang lại hiệu quả."
Mastercard và BVNK ra mắt dịch vụ thanh toán bằng stablecoin tại hàng trăm triệu điểm bán hàng, với dịch vụ phát hành thẻ được triển khai tại hơn 130 quốc gia.
Đọc ngay: Mastercard đưa stablecoin vào hàng triệu điểm thanh toán bán lẻ

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.