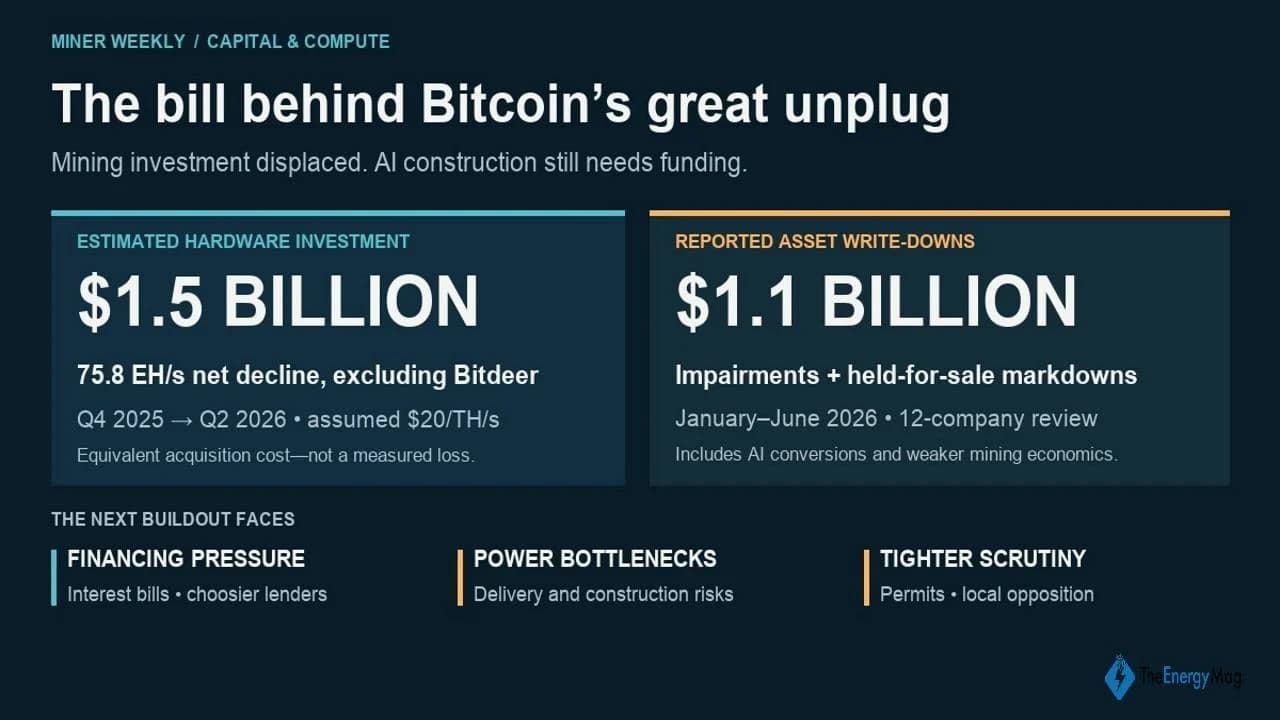
Зниження хешрейту, яке зазнали публічні майнери біткойнів у першому півріччі 2026 року, має неприємну ціну: приблизно 1,5 млрд доларів у вигляді інвестицій у обладнання, навіть за умови, що ціна придбання становила лише 20 доларів за терахеш (TH/s).
Велике відключення біткойна: апаратне забезпечення вартістю 1,5 млрд доларів, що стоїть за переорієнтацією на штучний інтелект
АВТОР
ПОДІЛИТИСЯ
Ця стаття вперше з’явилася в Miner Weekly — щотижневому бюлетені від Blocksbridge Consulting, який підбирає найсвіжіші новини з питань енергетики, обчислювальних потужностей, інфраструктури та аналізу даних із видання The Energy Mag.
У попередньому випуску Miner Weekly було підраховано, що публічні майнери втратили 75 EH/s реалізованого хешрейту, тоді як їхні безпосередньо заявлені доходи від високопродуктивних обчислень (HPC) та штучного інтелекту (AI) зросли на 52% у порівнянні з попереднім кварталом. Значна частина цього спаду відображала перенаправлення потужностей на інфраструктуру штучного інтелекту.
Зростання доходів показало, що саме отримували оператори. Однак якщо оцінити вартість зниклого хешрейту, це допоможе зрозуміти, за що вони вже заплатили.
За ціною 20 доларів за ТГ/с 75 ЕГ/с відповідають майнінговому обладнанню вартістю 1,5 млрд доларів. Це не враховує будівлі, електрообладнання, системи охолодження та монтажні роботи, необхідні для їхньої експлуатації.
Це часто недооцінювана вартість переходу на ШІ: інвестори вже профінансували майнінгові потужності, які зараз витісняються. На деяких об’єктах вартість обладнання знизилася вже через кілька місяців після початку виробництва, що викликає питання про те, яку частину цих інвестицій майнінг зміг би окупити до того, як ШІ повністю замінив його.
І бухгалтерські наслідки стають очевидними.
Окремий аналіз, проведений TheEnergyMag щодо 12 відстежуваних компаній, виявив знецінення активів та зниження вартості активів, утримуваних для продажу, на суму приблизно 1,1 млрд доларів у першому півріччі 2026 року. На частку IREN та Core Scientific (NASDAQ: CORZ) припадало майже 89 % від загальної суми.
Схожість між цими двома мільярдними показниками може здатися випадковою. Один з них оцінює інвестиції в обладнання як еквівалент скорочення обсягів майнінгу; інший вимірює оприлюднені бухгалтерські витрати по різних активах та компаніях.
Але обидва вказують на одне й те саме інвестиційне питання: скільки вартості залишається в інфраструктурі майнінгу, коли оператори переорієнтовують свої майданчики на інший бізнес?

Стрибок витрат відбувся нещодавно. У випуску Miner Weekly за березень 2025 року повідомлялося про витрати на обладнання та інфраструктуру в розмірі майже 5 млрд доларів за попередній звітний цикл. Тільки у 2024 році на частку компаній, які окремо розкривали інформацію про закупівлі майнінгового обладнання, припадало понад 3 млрд доларів.
Це розширення допомогло вивести мережу біткойна на рівень зета-хеш у 2025 році. Оператори купували більш ефективні машини та збільшували потужності, щоб захистити свою частку у видобутку, тоді як їхні конкуренти робили те саме.
Зараз частина цих інвестицій витісняється набагато швидше, ніж можна було б припустити, зважаючи на масштаби витрат.
Об’єкт Black Pearl компанії Cipher розпочав майнінг у середині 2025 року. До кінця року, після укладення угоди про перепрофілювання об’єкта на високопродуктивні обчислення, компанія Cipher зафіксувала списання у розмірі 96,1 мільйона доларів саме щодо майнінгового обладнання Black Pearl. Ті самі машини принесли 57,9 млн доларів доходу протягом 2025 року — це означає, що списання перевищило дохід об’єкта за перші кілька місяців його роботи.
Це порівняння не визначає прибутковість проекту за весь термін експлуатації, але ілюструє стислий графік. Щойно запущений майнінг-комплекс уже готувався до іншого призначення. Списання компанії Cipher також відбулося до загальної суми списань за перше півріччя 2026 року.
IREN ілюструє масштаб ситуації. У червні 2025 року компанія досягла потужності 50 EH/s, а потім у січні–червні 2026 року зафіксувала збитки від знецінення та списання активів, утримуваних для продажу, на суму приблизно 695 млн доларів, причому значна частина витрат була пов’язана з майном для майнінгу, яке було витіснене в результаті переходу на штучний інтелект.
Не кожна витрата є витратою на перехід на штучний інтелект. Компанія Core Scientific пов’язала своє значне знецінення майнових активів, пов’язаних з майнінгом, із погіршенням економічної ефективності майнінгу. Загальна сума також включає інші категорії активів. Ці дані свідчать про дорогу переоцінку інвестицій у майнінг, а не про те, що кожен долар був витрачений на штучний інтелект.
Витрати на відсотки з’являються раніше, ніж доходи
Хоча списання є негрошовими операціями на момент визнання, витрати на будівництво та виплати відсотків продовжують споживати грошові кошти під час завершення будівництва нових об’єктів.
Компанія TeraWulf (NASDAQ: WULF) отримала приблизно 53 мільйони доларів доходу від оренди високопродуктивних обчислювальних систем (HPC) у першому півріччі, водночас сплативши 131 мільйон доларів готівкових відсотків по всій компанії. Грошові резерви та інші доходи також покривають ці зобов’язання, тому таке порівняння не є самостійним показником фінансових труднощів. Воно демонструє розрив між зростанням доходів та витратами на їх фінансування.
Доступ до наступного раунду фінансування також може ускладнитися. Згідно з уривком із репортажу The Information, опублікованого в четвер, Société Générale та SMBC стали більш вибагливими щодо фінансування центрів обробки даних, а MUFG також відступає від цієї діяльності.
Це створить ще одне обмеження для майнерів, які перебувають на півдорозі до переобладнання: виведення з експлуатації майнінгових потужностей скорочує старий потік доходів, тоді як завершення їх заміни все ще вимагає капіталу. Більш вибагливі кредитори можуть означати жорсткіші умови, додаткове фінансування за рахунок власного капіталу або уповільнення розбудови.
Водночас затримки можуть подовжити цей період після того, як доходи від майнінгу вже зменшилися. Oracle не є майнером, але нещодавні новини про проєкт «Юпітер» дають конкретний приклад того, як обмеження з електропостачання можуть вплинути на фінансові домовленості, що лежать в основі кампусу штучного інтелекту.
Причина затримки задокументована: у липні комісар з питань земельних ресурсів штату Нью-Мексико вкотре відхилив запит про прокладення частини газопроводу проекту через землі, що перебувають у довірчому управлінні штату. Запланована система електропостачання «Юпітера» на паливних елементах залежить від природного газу.
Дата відкриття кампусу поки що не визначена. Очевидно лише те, що ризик з постачанням енергії став питанням договірних зобов’язань та того, хто платить, поки проект перебуває в стані очікування.
Громади вимагають більшого контролю
Ця невизначеність є частиною дебатів, що набирають обертів, щодо попиту центрів обробки даних на електроенергію, споживання води та впливу на рахунки домогосподарств. Штат Нью-Йорк оголосив про призупинення видачі державних екологічних дозволів на нові гіпермасштабні проєкти. Штат Массачусетс запровадив додаткові вимоги щодо затвердження, тоді як мер Чикаго запропонував річний мораторій.
Існуючі майданчики для майнінгу можуть стати ціннішими там, де вони забезпечують доступ до електроенергії, придатної для використання. Однак переобладнання все одно має відповідати технічним вимогам та отримати відповідні дозволи.
Вартість очікування також зазнає нового тиску з боку процентних ставок, оскільки Федеральний резерв підвищив діапазон базових ставок на чверть пункту — до 3,75%–4%. Існуючі боргові зобов’язання з фіксованою ставкою зберігають свої умови, але нове фінансування, запозичення з плаваючою ставкою та рефінансування стикаються з менш сприятливими умовами.
Штучний інтелект може в кінцевому підсумку виявитися кращим варіантом використання цих майданчиків, але рентабельність переходу на штучний інтелект залежатиме не лише від доходу, що генерується кожним переобладнаним мегаватом. Вона також залежатиме від вартості, отриманої від продажу гірничодобувного обладнання, витрат на реконструкцію майданчика та того, як довго доведеться виплачувати кредиторам, перш ніж нові потужності почнуть приносити прибуток.
Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.