Пітер Шифф висловив сумніви щодо того, чи зможуть очікувані прибутки від біткойна забезпечити виплати за привілейованими акціями компанії Strategy після збитків, про які він згадав за два роки поспіль. Його критика була спрямована на Stretch — цінні папери гіганта у сфері управління біткойн-активами, що приносять дохід і торгуються під тикером STRC, які мають змінну ставку дивідендів.
Пітер Шифф сумнівається у стратегії 12%: біткойн -19% цього року
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- З початку року біткойн подешевшав на 18,93%, що поглибило падіння, про яке згадував Шифф.
- Ставка дивідендів STRC у розмірі 12% є змінною і розраховується на суму 100 доларів.
- Strategy повідомила про продаж біткойнів для фінансування дивідендів та викупу акцій.
Шифф ставить під сумнів припущення щодо зростання біткойна
Економіст Пітер Шифф поставив під сумнів припущення щодо прибутковості біткойна, на яких ґрунтується модель фінансування привілейованих акцій компанії Strategy Inc. (Nasdaq: MSTR). У дописі від 12 листопада на X він стверджував, що нещодавні збитки підірвали очікування щодо стійкого зростання вартості, яке б забезпечувало ці виплати. MSTR — це тикер звичайних акцій компанії, який відрізняється від її прибуткових акцій STRC.
Коментуючи економічні засади STRC, Шифф зазначив:
«Стратегія STRC полягає в тому, що, оскільки біткойни, якими володіє MSTR, будуть зростати в ціні на 30 % щороку, MSTR може дозволити собі виплачувати акціонерам STRC 12 % річної дохідності й при цьому залишатися прибутковою. Але минулого року біткойн втратив 6,5 %. З початку цього року він втратив 17%. Немає підстав припускати 30%».
Майкл Сейлор, засновник і виконавчий голова Strategy, у червневому інтерв’ю CNBC 2025 року прогнозував середнє щорічне зростання вартості біткойна приблизно на 30% протягом 20 років. Нещодавно, під час інтерв’ю Bloomberg 13 жовтня, він прогнозував щорічне зростання від 20% до 30% протягом наступних двох десятиліть. Обидва прогнози стосувалися довгострокового зростання ціни.
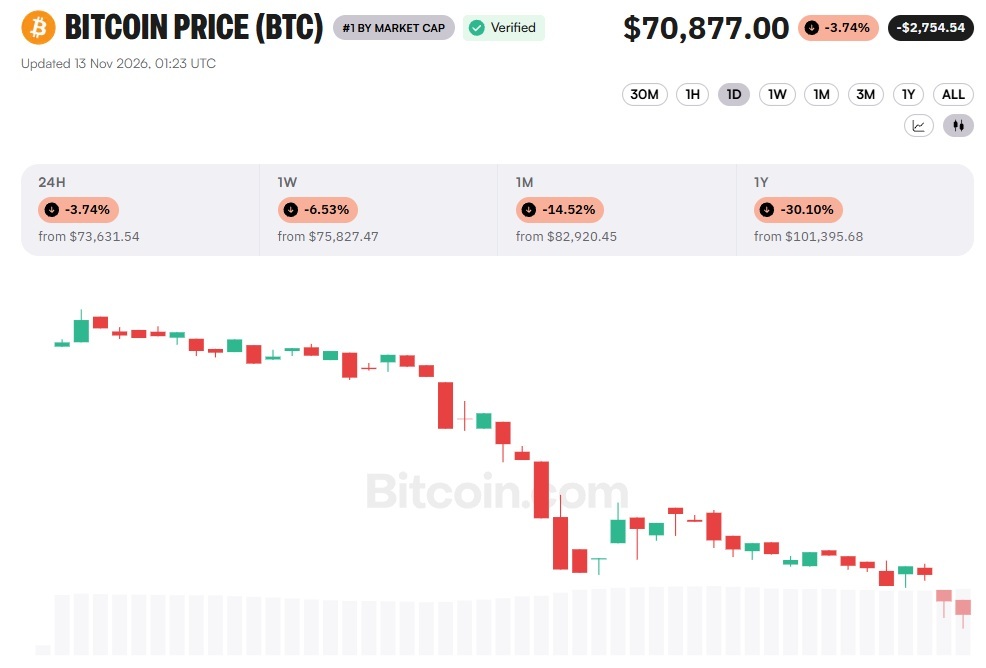
На момент написання цієї статті біткойн торгувався на рівні близько 70 900 доларів, що на 18,93 % нижче за показник з початку року, поглибивши 17-відсоткове падіння, про яке згадав Шифф. За останні 24 години ціна впала на 3,74 %, за сім днів — на 6,53 %, а за місяць — на 14,52 %. Вона також була на 30,10 % нижчою за рівень, зафіксований роком раніше.
7 листопада Сейлор окреслив структуру доходів компанії від біткойнів. Ця модель поєднує володіння біткойнами з привілейованими акціями, випуском цінних паперів та управлінням корпоративними грошовими потоками.
Що означає ставка STRC у розмірі 12%
Змінна ставка дивідендів STRC компанії Strategy становила 12% річних, виходячи з номінальної вартості 100 доларів за акцію — базового значення для розрахунку дивідендів. За цією ставкою щорічні виплати становлять 12 доларів; ефективна дохідність виражає річний дивідендний дохід у відсотках від ціни придбання. Керівництво щомісяця переглядає ставку, щоб стимулювати торгівлю на рівні близько 100 доларів.
У жовтні акціонери схвалили щоденне нарахування дивідендів STRC, що дозволяє накопичувати дивіденди кожного календарного дня, починаючи з 1 листопада. Нарахування здійснюється у вихідні та святкові дні, а відповідні виплати обробляються у робочі дні. Більш часті виплати змінюють терміни виплат, а не збільшують річну ставку.
Володіння акціями STRC надає інвесторам право вимоги до компанії-емітента, тоді як пряме володіння біткойнами надає власнику саму криптовалюту. Зростання ціни біткойна може збільшити вартість активів Strategy, але нереалізований прибуток не приносить автоматично доларів для виплати дивідендів. Для виплат потрібні корпоративні грошові кошти, які можуть надходити від фінансування або продажу активів.
Продаж та викуп біткойнів визначають картину фінансування
У фінансових результатах компанії за третій квартал зазначено, що протягом 2026 року було реалізовано біткойнів на суму приблизно 431,8 млн доларів для фінансування частини дивідендів за привілейованими акціями та викупу акцій STRC. Також компанія повідомила про наявність активів у доларах на суму 5,07 млрд доларів станом на 25 жовтня, що, за її словами, покриває приблизно 3,4 роки зобов’язань з виплати дивідендів та відсотків. Викуп акцій передбачає придбання акцій у інвесторів, що зменшує кількість акціонерів, які матимуть право на отримання дивідендів у майбутньому.
Брокерська та фінансова компанія Charles Schwab у своїй оцінці ризиків, пов’язаних з біткойнами у казначействі, вказала на волатильність прибутку та потенційний тиск на ліквідність. Тиск на ліквідність означає труднощі з виконанням грошових зобов’язань, коли вартість криптовалютних активів знижується. За методом обліку за ринковою вартістю зміни вартості цих активів також можуть призводити до нереалізованих прибутків або збитків у звітності про прибутки.
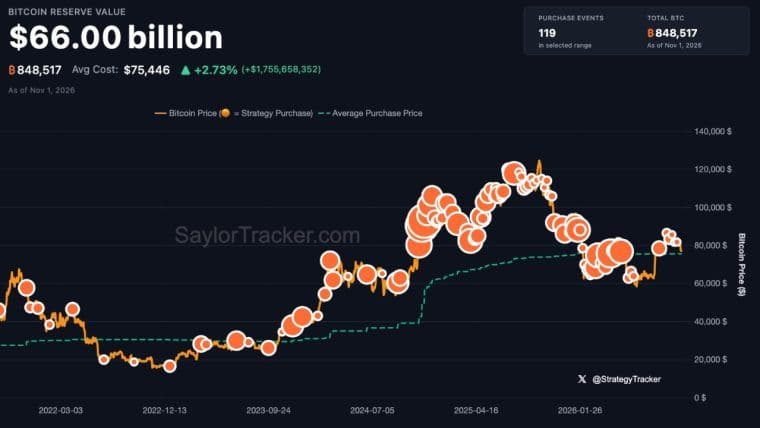
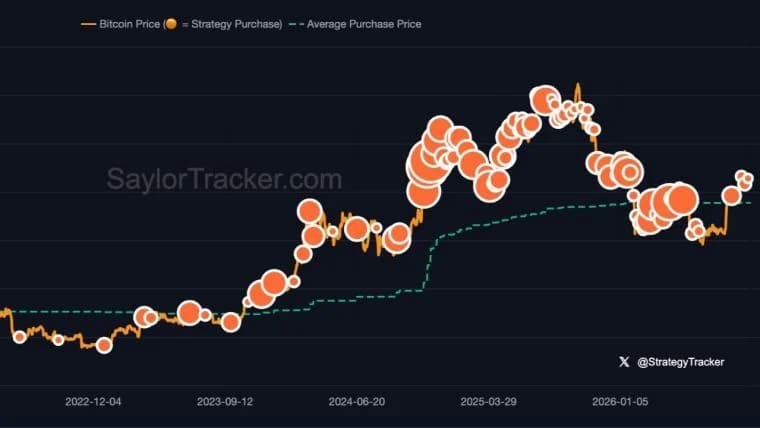
У період з 2 по 8 листопада останні покупки біткойнів та викуп акцій STRC компанією Strategy включали 81,9 млн доларів за 1 036 BTC та 188,3 млн доларів за привілейовані акції; обидві операції були профінансовані за рахунок продажу звичайних акцій. Обсяг активів досяг 850 364 BTC, придбаних за 64,16 млрд доларів. Станом на 8 листопада призначений доларовий резерв, відкладений для виплати дивідендів за привілейованими акціями та відсотків за боргом, становив 4,77 млрд доларів, а також 146,2 млн доларів у вигляді окремих грошових коштів.
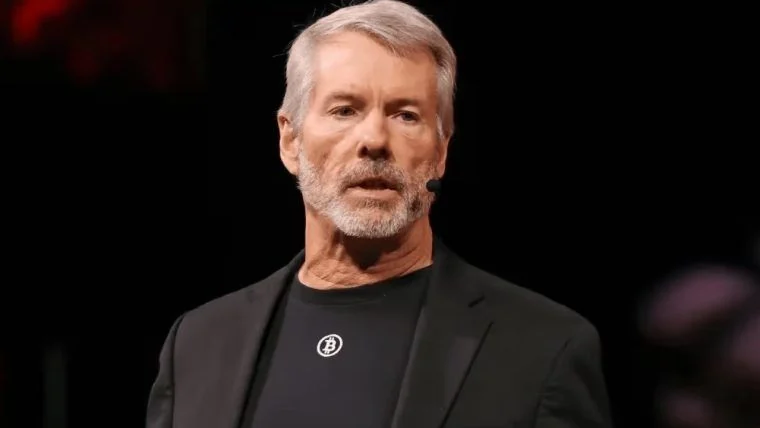
Майкл Сейлор простежив, як модель компанії Strategy, що передбачає фінансування біткойн-активів за рахунок акцій, що приносять дохід, бере свій початок із чотирьох століть фінансової історії. Його аналіз
Читати: Майкл Сейлор про 400-річну історію доходів від біткоїна

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.
Про автора
АВТОРKevin Helms
Кевін Гелмс — журналіст у сфері криптовалют, який спеціалізується на біткоїні, регулюванні блокчейну та глобальних ринках цифрових активів.