การมอบโอกาสให้นักเทรดทั่วโลกสามารถเปิดตำแหน่งที่มีเลเวอเรจในสินทรัพย์แทบทุกประเภทได้ โดยไม่ต้องผ่านโบรกเกอร์ที่ได้รับใบอนุญาต: นี่คือคำสัญญาของแพลตฟอร์ม DEX แบบถาวร ด้วยความสำเร็จอย่างล้นหลามและความนิยมที่เพิ่มขึ้นอย่างรวดเร็วของแพลตฟอร์มอย่าง Hyperliquid และ GMX หลายคนอาจสงสัยว่า: บริษัทเหล่านี้ดำเนินการอย่างไรเบื้องหลัง?
Hyperliquid: เบื้องหลังการพัฒนา วิธีสร้าง DEX ทำงานต่อเนื่องไม่หยุด
เขียนโดย

แชร์
LegalBison เป็นบริษัทบริการทางกฎหมายและธุรกิจระดับโลกแบบบูติก และเป็นผู้ให้บริการบริการบริษัท (CSP) ที่ได้รับใบอนุญาต ซึ่งเชี่ยวชาญด้านโครงสร้างการกำกับดูแลสำหรับโครงการ FinTech และสินทรัพย์ดิจิทัล ผู้ร่วมก่อตั้งและกรรมการผู้จัดการ Aaron Glauberman, Viktor Juskin และ Sabir Alijev ได้แบ่งปันมุมมองเชิงลึกจากผู้เชี่ยวชาญบน Bitcoin.com News
ลองถามผู้ก่อตั้ง DEX แบบถาวรว่าบริษัทของพวกเขาจดทะเบียนอยู่ที่ไหน คุณมักจะได้รับคำตอบด้วยการยักไหล่ หรือที่อยู่บนแผ่นทองเหลืองของมูลนิธิในหมู่เกาะเคย์แมน นั่นคือกลยุทธ์มาตรฐานสำหรับโมเดลธุรกิจที่หน่วยงานกำกับดูแลยังตามไม่ทัน ในปี 2026 หน่วยงานกำกับดูแลสามแห่งกำลังจัดการเรื่องนี้ด้วยสามวิธีที่แตกต่างกันอย่างสิ้นเชิง และหน่วยงานที่ผู้ก่อตั้งต้องติดต่อด้วยนั้นจะส่งผลให้เกือบทุกด้านของการดำเนินธุรกิจเปลี่ยนแปลงไปอย่างสิ้นเชิง
ยกตัวอย่าง Hyperliquid บริษัทนี้จัดการการซื้อขายสัญญา perpetual แบบกระจายศูนย์ประมาณครึ่งหนึ่งของทั้งหมด และได้ผลักดันปริมาณการซื้อขายมากกว่า 4 ล้านล้านดอลลาร์ผ่านระบบตั้งแต่เปิดตัวมาจนถึงปัจจุบัน อย่างไรก็ตาม แพลตฟอร์มแบบกระจายศูนย์ยังคงคิดเป็นเพียงประมาณหนึ่งในสิบของตลาดสัญญาถาวรทั้งหมด ส่วนที่เหลืออยู่บนตลาดแลกเปลี่ยนแบบรวมศูนย์นอกชายฝั่ง ซึ่งบังเอิญเป็นแหล่งสภาพคล่องที่หน่วยงานกำกับดูแลของสหรัฐฯ กำลังพยายามดึงดูดให้กลับสู่ประเทศในขณะนี้
แล้วธุรกิจแบบนี้ถูกสร้างขึ้นอย่างไร และจะเกิดอะไรขึ้นเมื่อหน่วยงานกำกับดูแลเริ่มให้ความสนใจ?
โครงสร้างของ DEX สัญญาถาวร
DEX สัญญาถาวรอาจประกอบด้วยหลายชั้นที่แยกกันทั้งทางกฎหมายและทางเทคนิค: ส่วนติดต่อผู้ใช้ (user-facing interface), โปรโตคอลพื้นฐานและโครงสร้างพื้นฐานของผู้ตรวจสอบความถูกต้อง (validator infrastructure), และในบางกรณี อาจมีมูลนิธิ (foundation), DAO หรือคลัง (treasury) ที่สนับสนุนการพัฒนาและการกำกับดูแล แต่ละชั้นอาจอยู่ในโครงสร้างที่แตกต่างกัน และชั้นมูลนิธิหรือคลังเงิน (หากมี) มักจะตั้งอยู่ในพื้นที่ที่มีกฎหมายบริษัทที่ผ่อนปรน และไม่มีระบบการออกใบอนุญาตเฉพาะสำหรับสัญญาถาวร: เช่น หมู่เกาะเคย์แมน, หมู่เกาะบริติชเวอร์จิน, หมู่เกาะเซเชลส์ หรือในปัจจุบันคือสหรัฐอาหรับเอมิเรตส์
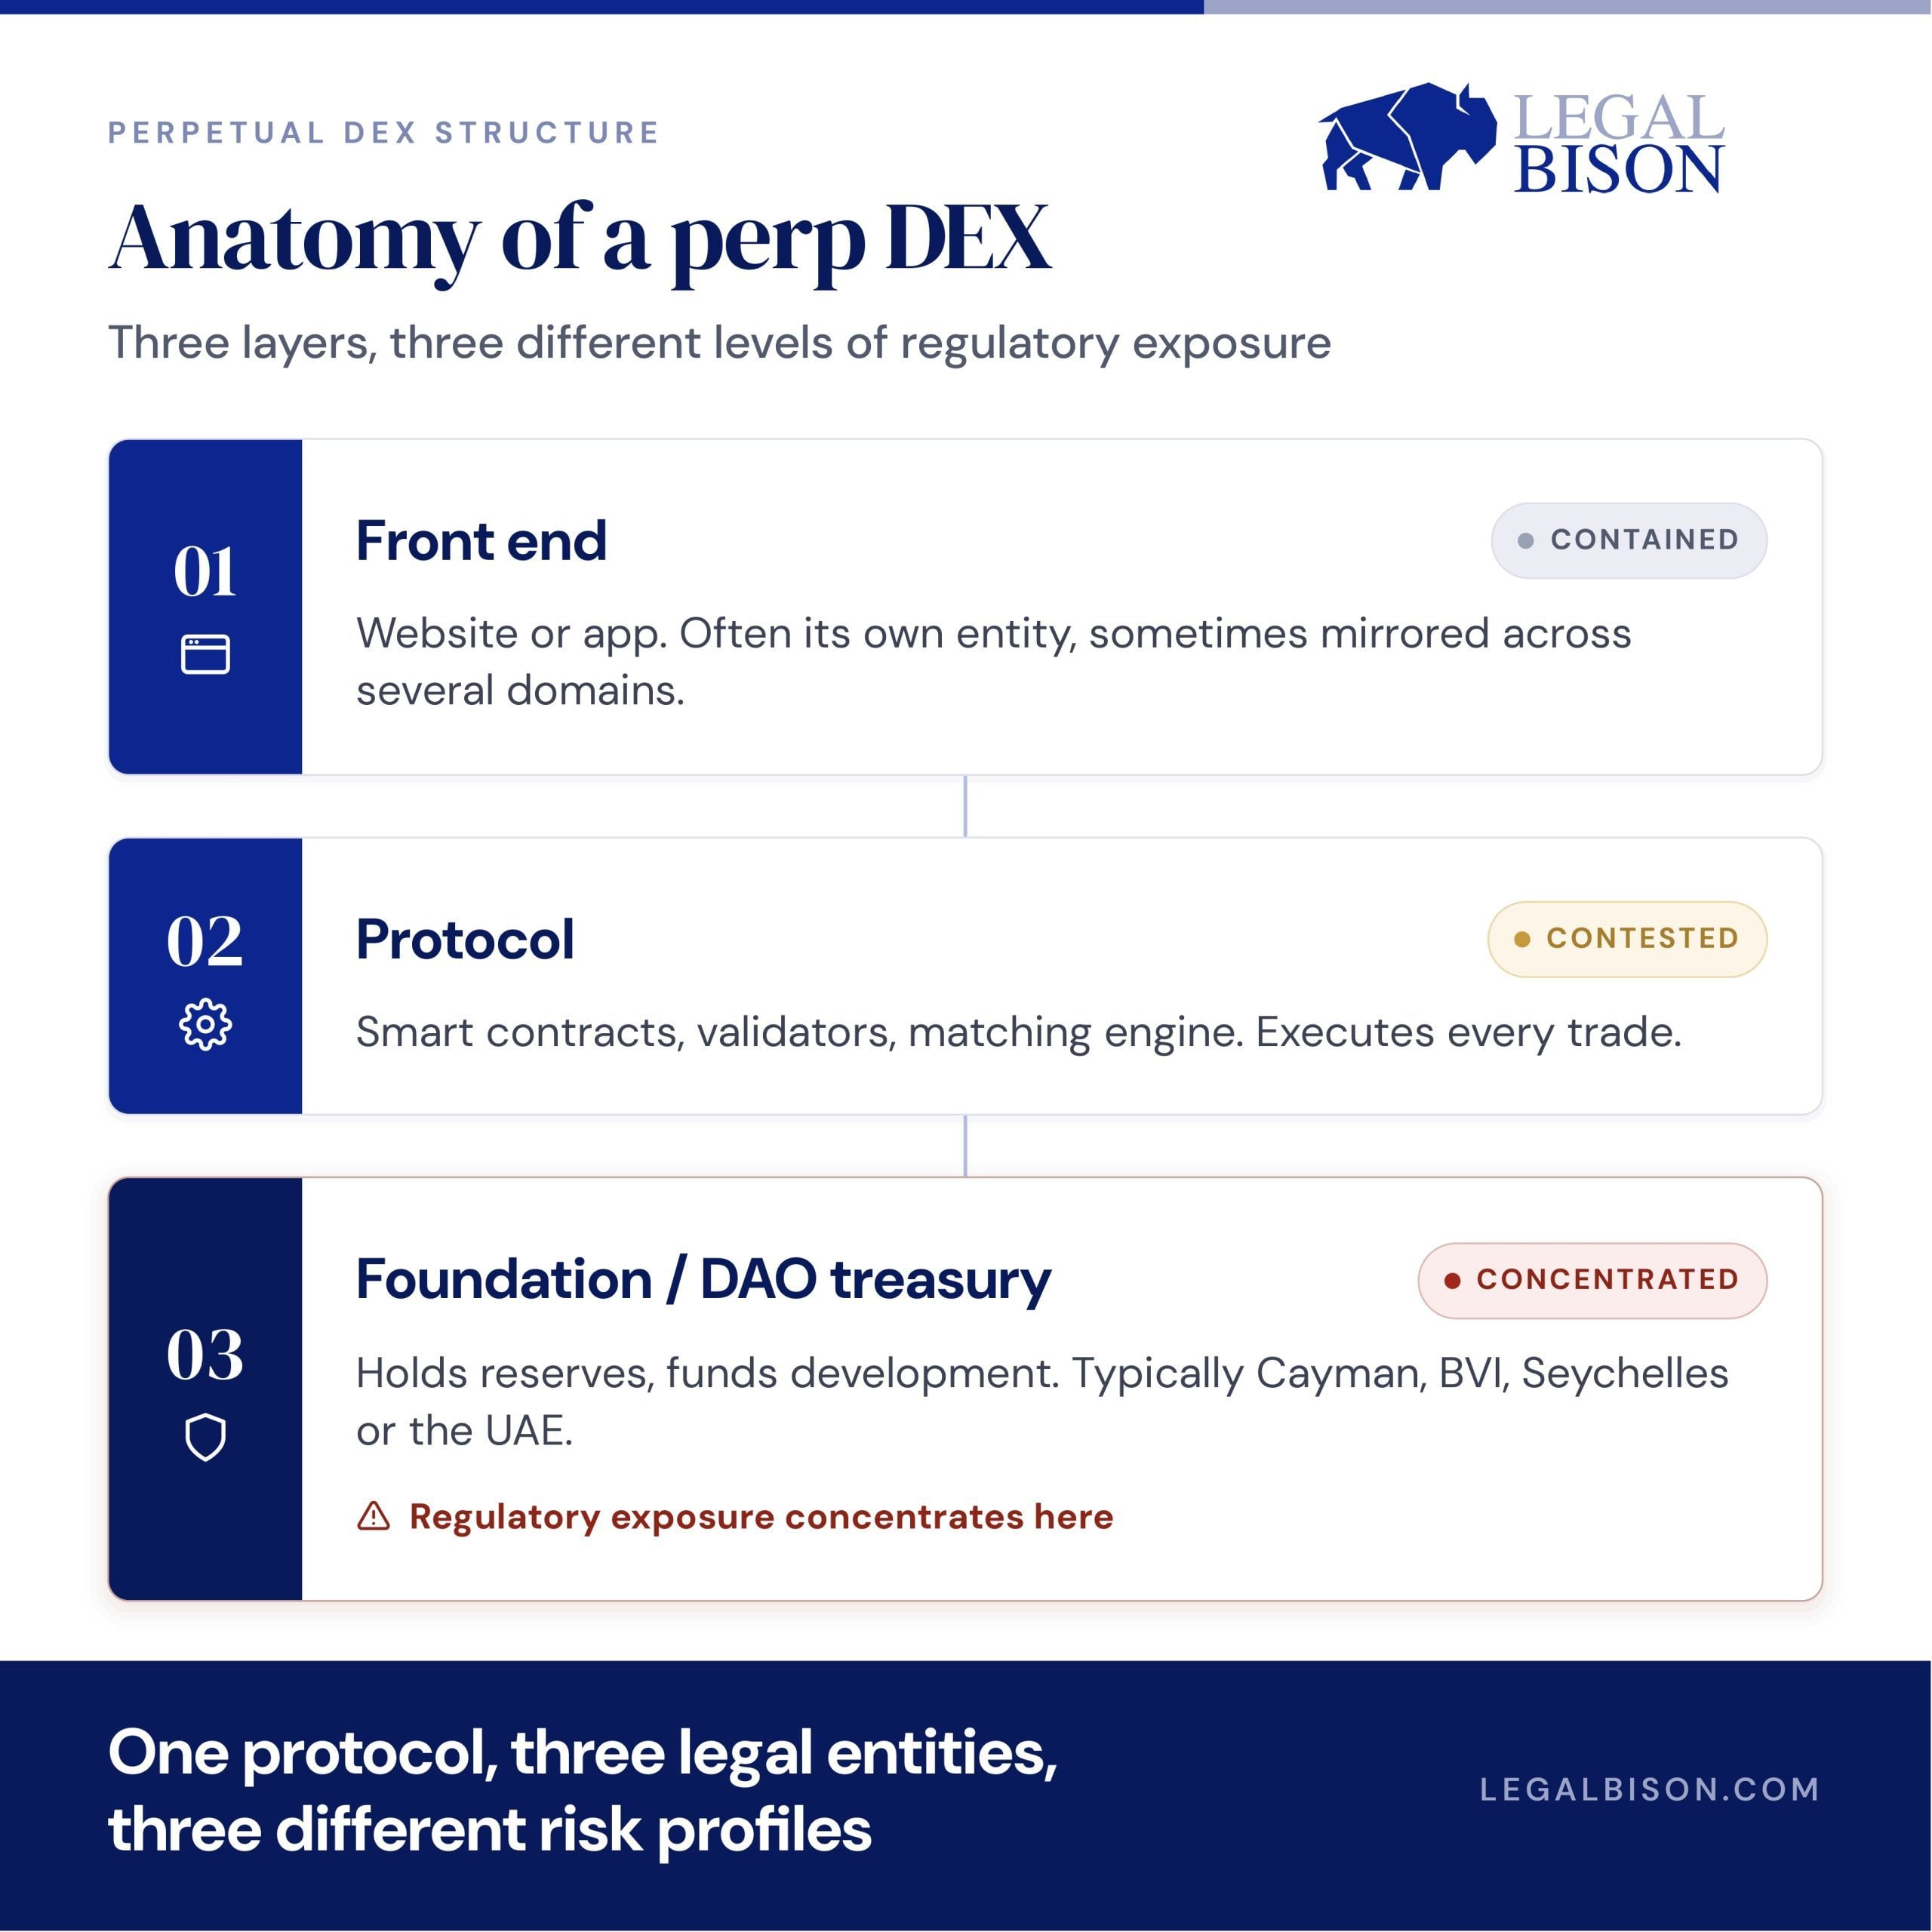
Hyperliquid ได้ก้าวไปไกลกว่าส่วนใหญ่โดยสร้างบล็อกเชนของตัวเองแทนที่จะเช่าพื้นที่บนบล็อกเชนของผู้อื่น ฟีเจอร์ HIP-3 ของมันช่วยให้ใครก็ตามสามารถสร้างตลาดแบบไม่ต้องการการอนุญาต (permissionless) สำหรับสินทรัพย์เกือบทุกประเภทที่มีข้อมูลราคา เช่น น้ำมัน ทองคำ หรือแม้กระทั่งหุ้นก่อนการเสนอขายหุ้นต่อประชาชนทั่วไป (pre-IPO) การเลือกออกแบบนี้มีความสำคัญ การป้องกันไม่ให้การสร้างตลาดอยู่ในมือของบริษัทใดบริษัทหนึ่ง เป็นเกณฑ์ที่หน่วยงานกำกับดูแลทั้งสองฝั่งมหาสมุทรแอตแลนติกใช้ในปัจจุบันเพื่อตัดสินว่าสิ่งใดถือเป็นการกระจายศูนย์อย่างแท้จริง
สามเส้นทาง สามชุดกฎระเบียบที่แตกต่างกันอย่างสิ้นเชิง
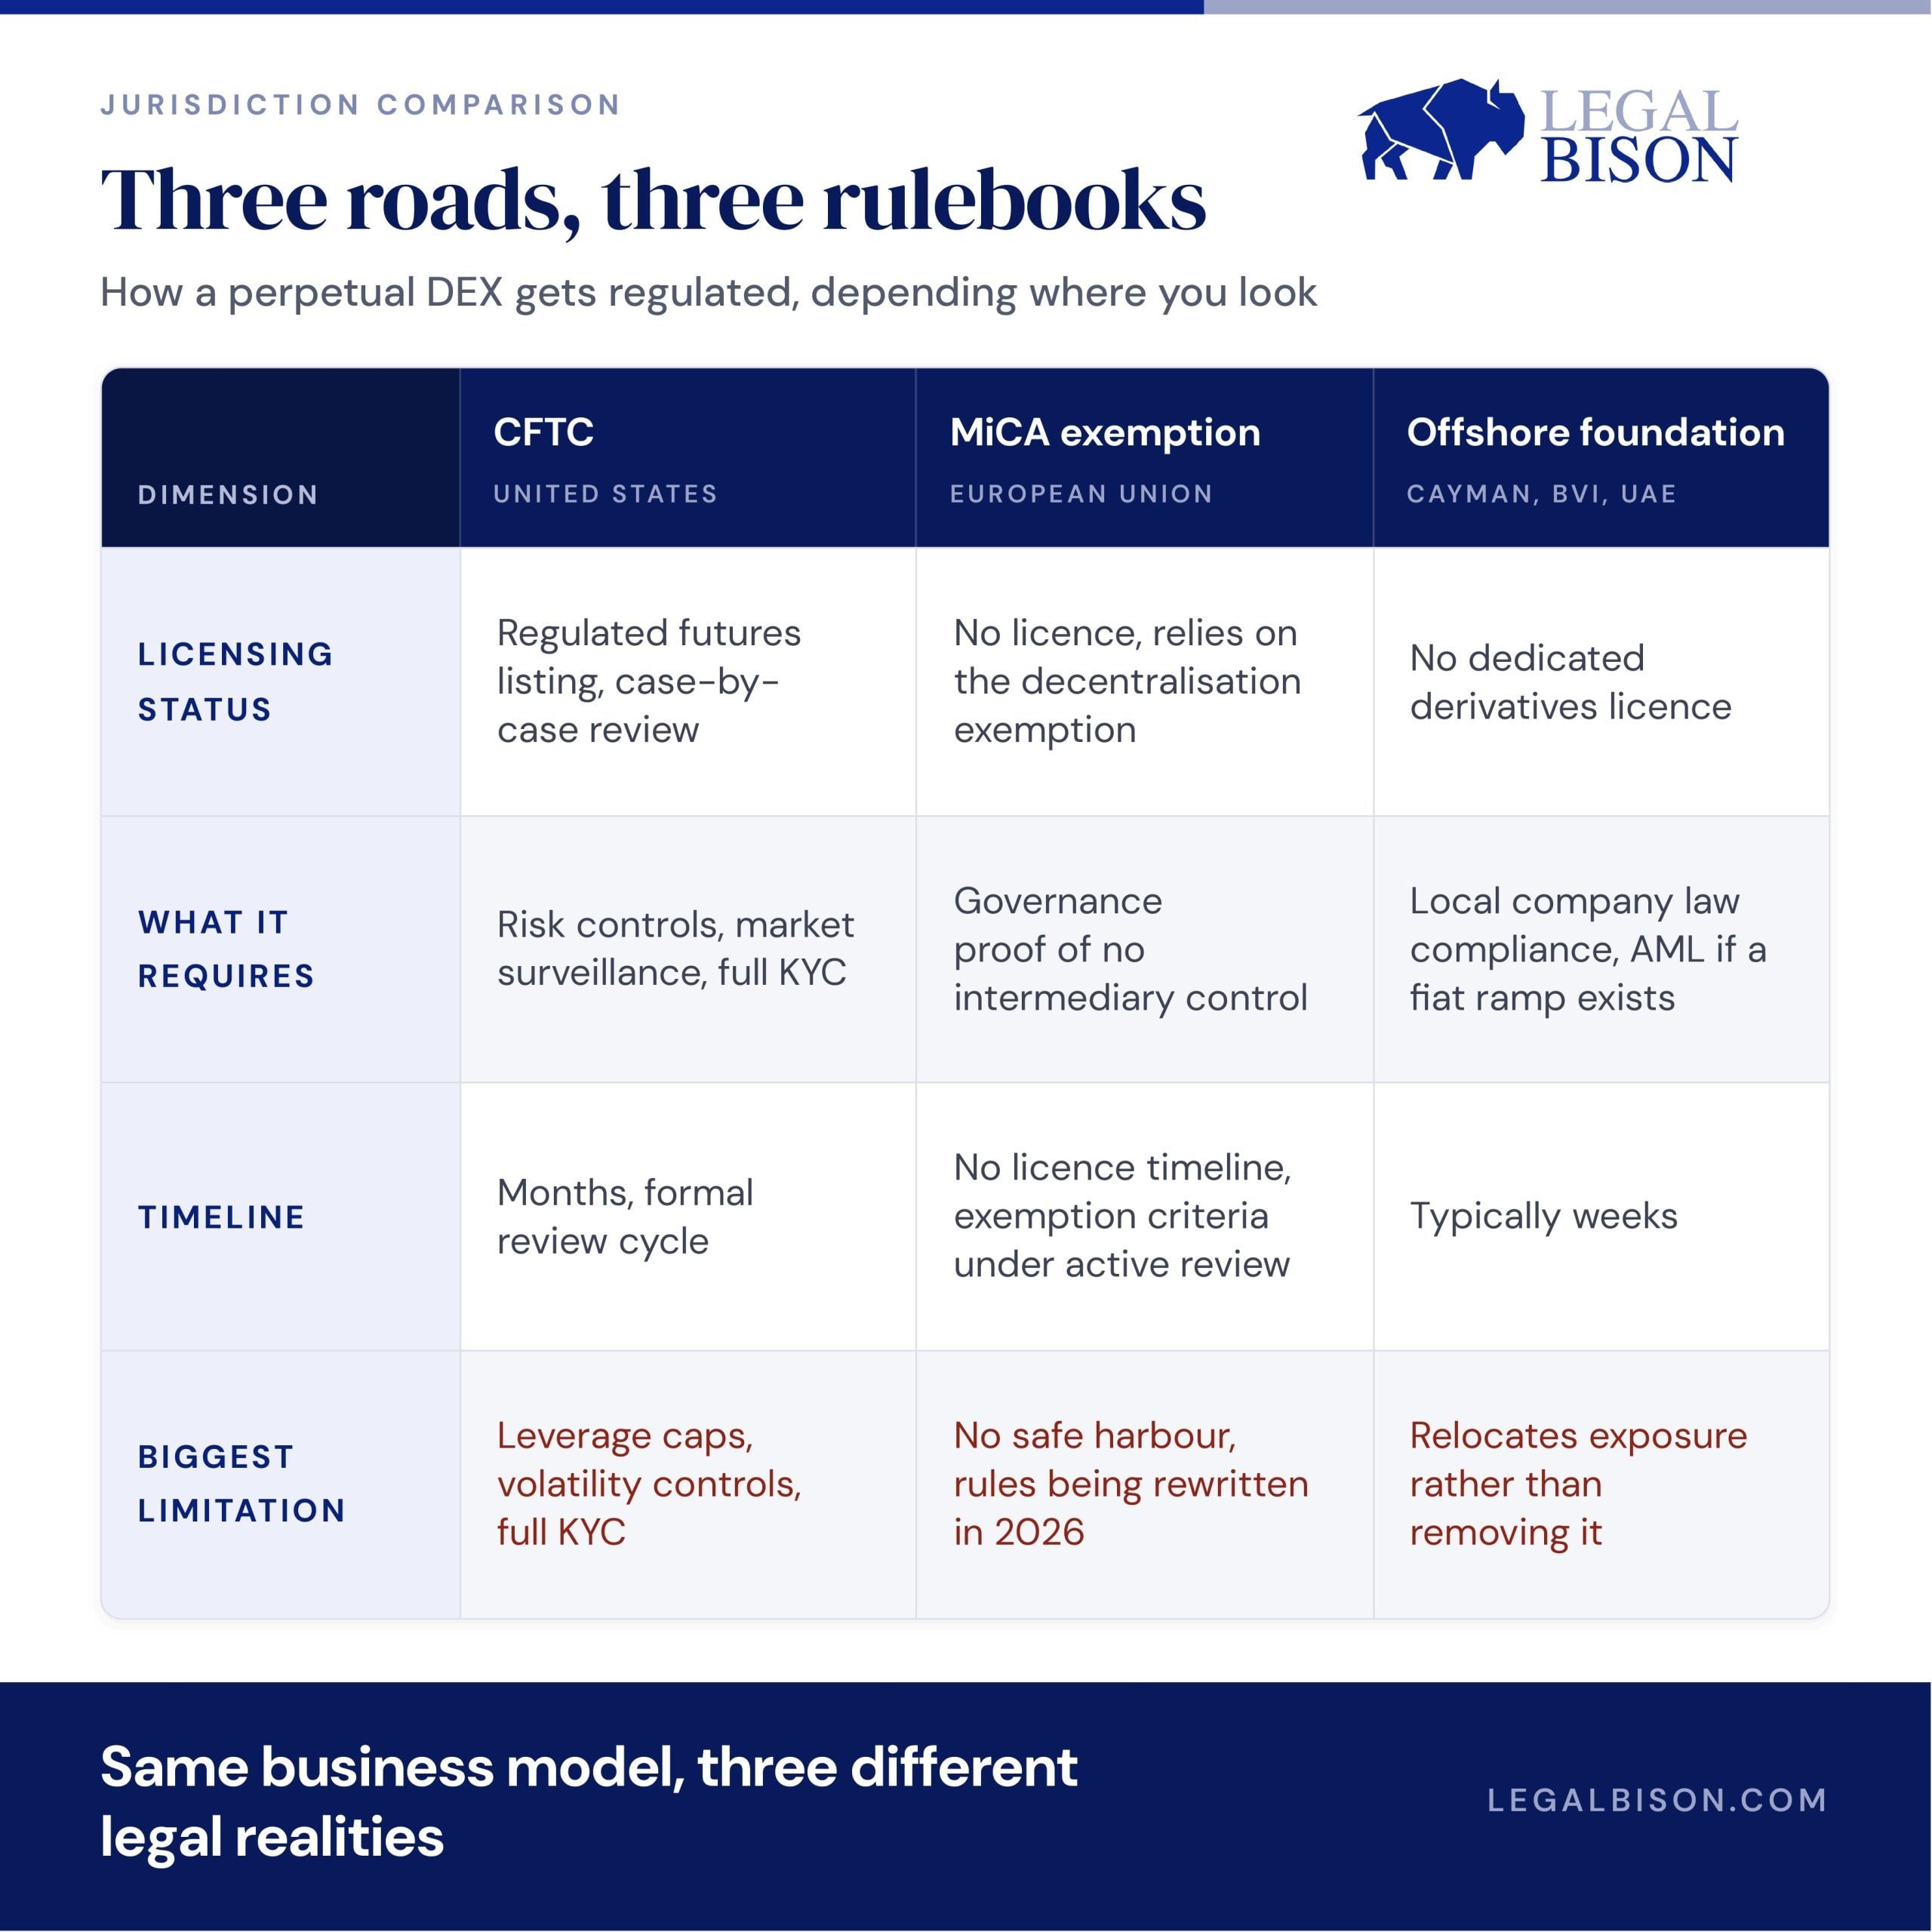
เมื่อโครงสร้างดังกล่าวมีอยู่แล้ว ผู้ก่อตั้งยังต้องเลือกว่าจะจัดการกับหน่วยงานกำกับดูแลอย่างไร และแต่ละตัวเลือกต่างมีจุดแลกเปลี่ยนระหว่างความเร็วกับความปลอดภัยในระยะยาวตามวิธีของตัวเอง
ผ่าน CFTC
เมื่อวันที่ 29 พฤษภาคม 2569 CFTC อนุญาตให้ KalshiEX จดทะเบียนสัญญา Bitcoin แบบถาวรที่ชำระด้วยเงินสดเป็นสัญญาแรกบนตลาดซื้อขายที่ได้รับการกำกับดูแลในสหรัฐอเมริกา และจัดประเภทสัญญาแบบถาวรเป็นสัญญาฟิวเจอร์สแทนที่จะเป็นสัญญาสวอป การจดทะเบียนใหม่ทุกครั้งจะได้รับการตรวจสอบเป็นกรณีๆ ไป และต้องพิสูจน์ว่ามีระบบควบคุมความเสี่ยงและระบบเฝ้าระวังตลาดที่แท้จริง ซึ่งถือเป็นเส้นทางที่ถูกต้องตามกฎหมายภายในประเทศ แต่มาพร้อมกับทุกข้อกำหนดที่ตลาดอนุพันธ์ที่ได้รับการกำกับดูแลต้องการ: การตรวจสอบตัวตนของทุกบัญชี, การจำกัดอัตราเลเวอเรจ, การควบคุมความผันผวน — สิ่งที่ DEX แบบไม่ต้องการการอนุญาตถูกสร้างขึ้นเพื่อหลีกเลี่ยงทั้งหมด นอกจากนี้ยังมีการโต้แย้งในเรื่องนี้ด้วย CME Group กำลังฟ้อง CFTC เกี่ยวกับการอนุมัติดังกล่าว โดยอ้างว่าหน่วยงานนี้ไปเกินขอบเขตเมื่ออนุญาตให้ Kalshi และ Coinbase จดทะเบียนสัญญา Bitcoin perpetual และคดีนี้ยังคงดำเนินอยู่ในศาลรัฐบาลกลาง
พึ่งพาข้อยกเว้นการกระจายศูนย์ของยุโรป
กฎระเบียบเกี่ยวกับคริปโตของสหภาพยุโรป (EU) หรือ MiCA ยกเว้นสิ่งที่ส่งมอบ "ในลักษณะที่กระจายอำนาจอย่างสมบูรณ์โดยไม่มีตัวกลางใดๆ" สำหรับ DEX แบบสัญญาไม่มีวันหมดอายุ (perpetual) การยกเว้นนี้ครอบคลุมเพียงส่วนหนึ่งของภาพรวมเท่านั้น สัญญาไม่มีวันหมดอายุยังคงสามารถจัดประเภทเป็นเครื่องมือทางการเงินหรืออนุพันธ์ตามกฎระเบียบหลักทรัพย์และตลาดที่มีอยู่ของสหภาพยุโรป ซึ่งการจัดประเภทนี้ใช้บังคับไม่ว่าแพลตฟอร์มจะถูกสร้างขึ้นอย่างไร สิ่งที่โปรโตคอลเสนอให้ผู้ค้าจริง ๆ อาจก่อให้เกิดภาระผูกพันได้ด้วยตัวมันเอง โดยไม่ขึ้นอยู่กับการทดสอบการกระจายศูนย์ใด ๆ บรัสเซลส์ได้เปิดการรับฟังความคิดเห็นจนถึงวันที่ 31 สิงหาคม 2026 เพื่อกำหนดเกณฑ์การกระจายศูนย์ให้ชัดเจนยิ่งขึ้น และสัญญาซื้อขายล่วงหน้าแบบถาวรก็อยู่ในขอบเขตการทบทวนนี้โดยตรง แต่ประเด็นการจัดประเภทเป็นตราสารอนุพันธ์ยังคงดำเนินไปในเส้นทางของตัวเอง ยังไม่มีหน่วยงานกำกับดูแลของสหภาพยุโรปใดที่ดำเนินการกับส่วนหน้าของ DEX (DEX front end) แต่ระหว่างสองประเด็นที่ยังไม่ชัดเจนนี้ ช่องว่างดังกล่าวจะไม่คงอยู่ตลอดไป
ตั้งขึ้นในเขตนอกชายฝั่ง
ยังคงเป็นตัวเลือกที่เร็วที่สุด และยังคงเป็นวิธีที่นิยมที่สุด แต่การตั้งอยู่ในเขตนอกประเทศไม่ได้ทำให้ความเสี่ยงด้านกฎระเบียบหายไป มันเพียงแต่ย้ายความเสี่ยงนั้นไปยังที่อื่นเท่านั้น มูลนิธิที่ออกโทเคน ถือเงินสำรอง หรือดำเนินการช่องทางแลกเปลี่ยนกับเงินตราประจำประเทศ ยังคงมีหน้าที่ปฏิบัติตามกฎหมายป้องกันการฟอกเงิน (AML) และรายงานข้อมูล ไม่ว่าจะจดทะเบียนอยู่ที่ใด และส่วนหน้า (front end) ที่ให้บริการประเทศใดประเทศหนึ่ง อาจก่อให้เกิดคำถามเกี่ยวกับใบอนุญาตท้องถิ่นได้ ไม่ว่าโปรโตคอลนั้นจะตั้งอยู่ที่ใดก็ตาม
สิ่งที่จำเป็นจริง ๆ และระยะเวลาที่ใช้
การเลือกเส้นทาง CFTC เป็นวิธีที่ช้าที่สุดและมีเอกสารมากที่สุด: การเปิดเผยข้อมูล ระบบการเฝ้าระวัง การตรวจสอบอย่างเป็นทางการที่ใช้เวลาหลายเดือนก่อนที่ผลิตภัณฑ์จะเริ่มให้บริการ และต้องปฏิบัติตามกฎระเบียบอย่างต่อเนื่องหลังจากนั้น เส้นทางของสหภาพยุโรป (EU) ปัจจุบันไม่ต้องการใบอนุญาตสำหรับโปรโตคอลที่กระจายอำนาจอย่างแท้จริง ซึ่งฟังดูดีจนกว่าคุณจะตระหนักว่าไม่มีระบบความปลอดภัยรองรับ และกฎเกณฑ์สำหรับการรักษาการยกเว้นนี้กำลังถูกเขียนใหม่ในขณะนี้ การตั้งนอกเขต (Offshore) เป็นวิธีที่เร็วที่สุด บางครั้งเพียงไม่กี่สัปดาห์ แต่ผู้ก่อตั้งที่มองมันเป็นเกราะป้องกันถาวรแทนที่จะเป็นจุดเริ่มต้น มักจะเป็นกลุ่มที่ถูกจับไม่ทันเมื่อเขตอำนาจหนึ่งเปลี่ยนใจ
เงินมาจากที่ไหนจริงๆ
อัตราค่าธรรมเนียมการระดมทุนคือการชำระเงินเป็นระยะที่ผู้ถือสถานะซื้อ (long) และผู้ถือสถานะขาย (short) แลกเปลี่ยนกันเพื่อรักษาราคาสัญญาให้สอดคล้องกับราคาตลาดจริง; โปรโตคอลทำหน้าที่อำนวยความสะดวกในการโอนเงินนี้ แต่ไม่เก็บเงินไว้เอง สิ่งที่โปรโตคอลได้รับจริงคือค่าธรรมเนียมการซื้อขาย ซึ่งถูกเรียกเก็บทุกครั้งที่มีการเปิดและปิดสัญญา นอกจากนี้ บนแพลตฟอร์มที่สร้างขึ้นรอบการจดทะเบียนแบบไม่ต้องการการอนุญาต เช่น HIP-3 ของ Hyperliquid ยังมีแหล่งรายได้ที่สอง คือ ค่าธรรมเนียมสำหรับการสร้างตลาดใหม่ตั้งแต่แรก
นี่คือตัวเลขที่ควรดึงดูดความสนใจของผู้ก่อตั้ง Hyperliquid ได้ทะลุ $1 พันล้านในรายได้สะสมของโปรโตคอลเมื่อวันที่ 30 มิถุนายน 2026 โดยสร้างขึ้นจากปริมาณการซื้อขายประมาณ $492 พันล้านในไตรมาสแรกเพียงอย่างเดียว ซึ่งเพียงพอที่จะทำให้มันอยู่เพียงเล็กน้อยหลัง Coinbase ในด้านปริมาณการซื้อขาย นี่คือเงินที่โปรโตคอลได้เก็บมาแล้ว และคุณสามารถติดตามตัวเลขที่อัปเดตแบบเรียลไทม์ได้บนแดชบอร์ดสาธารณะอย่าง DefiLlama ซึ่งเป็นระดับความโปร่งใสที่สตาร์ทอัพส่วนใหญ่ที่ได้รับการสนับสนุนจากนักลงทุนร่วมทุนมักไม่ให้ข้อมูลแก่บุคคลภายนอกเลย
จุดสำคัญที่ควรพิจารณาหากคุณกำลังตัดสินใจว่าจะสร้างโปรเจกต์บนแพลตฟอร์มนี้หรือไม่ คือรายได้ดังกล่าวถูกนำไปใช้อย่างไร ประมาณ 97 ถึง 99% ของค่าธรรมเนียมโปรโตคอล Hyperliquid ถูกส่งตรงไปซื้อ HYPE จากตลาดเปิดผ่านสิ่งที่โปรโตคอลเรียกว่า Assistance Fund (กองทุนสนับสนุน) กลไกนี้ได้ซื้อคืนและเผาโทเคนไปแล้วมากกว่า 41 ล้านโทเคน มูลค่ากว่า 1 พันล้านดอลลาร์ รายได้จากค่าธรรมเนียมถูกแปลงโดยตรงเป็นการลดปริมาณโทเคนตามกำหนดการที่เปิดเผยและอยู่บนเชน ซึ่งทำงานคล้ายกับการซื้อหุ้นคืนที่ใครก็สามารถตรวจสอบได้โดยไม่ต้องรอการลงมติของผู้ถือหุ้น
Hyperliquid ไม่ใช่หลักฐานเดียวที่แสดงว่าวิธีนี้ทำงานได้ GMX ซึ่งเป็นตลาดซื้อขายสัญญาถาวรแบบกระจายศูนย์ที่มีขนาดเล็กกว่ามาก ซึ่งทำงานบน Arbitrum และ Avalanche ยังคงสร้างรายได้จากค่าธรรมเนียมประมาณ $35 ล้านต่อปี จากปริมาณการซื้อขายที่น้อยกว่า Hyperliquid เพียงเล็กน้อย โดย 27% ของจำนวนนั้นถูกจ่ายตรงไปยังผู้ถือโทเคนทุกสัปดาห์ นี่คือกระแสเงินสดที่มั่นคงและเกิดขึ้นซ้ำๆ บนโปรโตคอลที่มีมูลค่าถูกล็อกไว้ (TVL) รวมประมาณ $175 million ซึ่งเป็นหลักฐานว่าโมเดลนี้สามารถสร้างรายได้จริงได้โดยไม่ต้องเป็นตลาดแลกเปลี่ยนที่ใหญ่ที่สุดในโลก
กรณีการขยายตัวคือจุดที่เริ่มน่าสนใจอย่างแท้จริงสำหรับผู้สร้างระบบ เมื่อ HIP-3 อนุญาตให้ Hyperliquid เปิดตัวสัญญาซื้อขายน้ำมันแบบถาวร ปริมาณการซื้อขายในตลาดเดียวนั้นพุ่งจาก $25 ล้าน เป็นมากกว่า $550 ล้าน ภายในสามสุดสัปดาห์ในช่วงที่เกิดความตึงเครียดทางภูมิรัฐศาสตร์ ตามข้อมูลจาก TD Securities ตลาดใหม่ถูกเปิดใช้งานและสร้างรายได้จากค่าธรรมเนียมทันที โดยไม่จำเป็นต้องสร้างโครงสร้างพื้นฐานใหม่เพื่อทำให้สิ่งนี้เกิดขึ้น เมื่อรวมทั้งหมดแล้ว นี่คือจุดขายที่แท้จริงสำหรับผู้ก่อตั้ง: โมเดลค่าธรรมเนียมที่มีรายได้ที่เปิดเผยและตรวจสอบได้ ซึ่งได้รับการพิสูจน์แล้วในหลายระดับ และเติบโตขึ้นทุกครั้งที่มีตลาดใหม่ถูกเปิดใช้งาน
จุดแตกต่างหลัก
"กระจายศูนย์พอที่จะได้รับการยกเว้น" และ "กระจายศูนย์พอที่จะรอดพ้นจากการตรวจสอบจริงจากหน่วยงานกำกับดูแล" เป็นสองมาตรฐานที่แตกต่างกัน และช่องว่างระหว่างทั้งสองกำลังแคบลงพร้อมกันทั้งสองฝั่งของมหาสมุทรแอตแลนติก การสร้าง DEX ที่ยั่งยืนในปัจจุบัน หมายถึงการสร้างโครงสร้างที่สามารถป้องกันตัวเองได้ภายใต้คำนิยามใดก็ตามที่จะถูกกำหนดขึ้นในอนาคต ไม่ใช่คำนิยามที่ดูปลอดภัยเมื่อหนึ่งปีที่แล้ว
หากสหภาพยุโรปได้ออกใบอนุญาต MiCA ไปแล้ว 174 ใบ ทำไมถึงมีเพียง 14 แพลตฟอร์มแลกเปลี่ยนคริปโตจริง ๆ อยู่ในรายชื่อ?
อ่านตอนนี้: MiCA ถอดรหัส: มี CASPs ที่จดทะเบียนแล้ว 174 ราย แต่มีเพียง 14 รายเท่านั้นที่สามารถดำเนินการตลาดซื้อขายคริปโตแบบรวมศูนย์ (CEX) ได้?

บทความนี้แปลจากภาษาอังกฤษโดยใช้ AI เวอร์ชันภาษาอังกฤษต้นฉบับเป็นแหล่งข้อมูลที่เชื่อถือได้ การแปลอัตโนมัติอาจมีความไม่ถูกต้อง โดยเฉพาะอย่างยิ่งในคำศัพท์ทางกฎหมายและข้อบังคับ