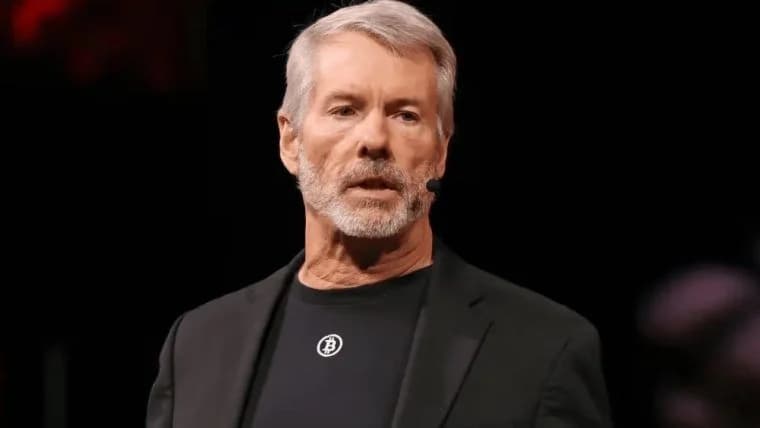
Michael Saylor ต้องการให้ธนาคารรับฝากดูแลบิตคอยน์และปล่อยกู้โดยใช้บิตคอยน์เป็นหลักประกัน เพื่อให้เจ้าของมีวิธีใช้การถือครองของตนได้มากขึ้น เขายังเรียกร้องให้มีแนวทางสำหรับอุตสาหกรรมประกันภัย และให้ทบทวนกฎเงินกองทุนที่ใช้กับความเสี่ยงด้านคริปโตบางประเภทด้วย
ไมเคิล เซย์เลอร์ เสนอกฎเกณฑ์เพื่อให้ธนาคารสามารถปล่อยกู้โดยใช้บิตคอยน์เป็นหลักประกันได้
เขียนโดย

แชร์
ประเด็นสำคัญ
- Saylor ต้องการให้ธนาคารถือครองบิตคอยน์ให้ลูกค้าและปล่อยกู้โดยใช้บิตคอยน์เป็นหลักประกัน
- เขาเรียกร้องให้มีแนวทางที่ใช้งานได้จริงสำหรับผู้รับประกันภัยในการใช้ “ทุนดิจิทัล”
- เขาต้องการให้หน่วยงานกำกับดูแลแยกแยะระหว่างการรับฝากดูแล การให้กู้ยืม และการถือความเสี่ยงโดยตรง
สิ่งที่ Saylor ต้องการให้ธนาคารเสนอแก่เจ้าของบิตคอยน์
เจ้าของบิตคอยน์อาจมีทางเลือกมากขึ้นในการกู้ยืมหรือรับบริการรับฝากดูแล หากธนาคารสามารถแข่งขันเพื่อให้บริการภายใต้กฎเกณฑ์ที่ปฏิบัติได้จริง Strategy Inc. (Nasdaq: MSTR) ประธานกรรมการบริหาร Michael Saylor เสนอเหตุผลดังกล่าวใน บทความเชิงนโยบายวันที่ 26 ก.ย. โดยเรียกร้องให้ธนาคารถือครองสินทรัพย์นี้ให้ลูกค้าและขยายสินเชื่อโดยใช้สินทรัพย์ดังกล่าวเป็นหลักประกัน Strategy เป็นบริษัทมหาชนที่มีคลังบิตคอยน์ขนาดใหญ่
การรับฝากดูแล (custody) หมายถึงการปกป้องดูแลสินทรัพย์แทนลูกค้า การปล่อยกู้โดยใช้บิตคอยน์เป็นหลักประกันจะทำให้เจ้าของสามารถนำการถือครองไปค้ำประกันและรับเงินกู้ได้โดยไม่ต้องขายทันที เจ้าของยังคงมีความเสี่ยง/โอกาสจากราคาบิตคอยน์ ขณะที่ผู้ให้กู้ต้องบริหารความเสี่ยงที่หลักประกันอาจลดมูลค่า
Saylor อธิบายบิตคอยน์ว่าเป็น “ทุนดิจิทัล” (Digital Capital) และคาดว่าการยอมรับโดยธนาคารจะช่วยขับเคลื่อนการเติบโตของอุตสาหกรรม ข้อโต้แย้งของเขาต่อยอดจาก แนวคิดก่อนหน้านี้ที่ให้ดึงบิตคอยน์เข้าสู่ธนาคารและตลาดทุน ในส่วนว่าด้วยธนาคารของบทความ เขามุ่งเน้นสิ่งที่สถาบันสามารถเสนอให้เจ้าของได้โดยตรง ได้แก่ การรับฝากดูแล การจัดหาเงินทุน และทางเลือกท่ามกลางผู้ให้บริการที่แข่งขันกัน
ทางเลือกระหว่างการถือบิตคอยน์ด้วยตนเองและการใช้ผู้รับฝากดูแล เป็นหนึ่งในห้าสิทธิที่เขาเสนอสำหรับสินทรัพย์ดิจิทัล Saylor ระบุว่าเจ้าของควรสามารถถือครองสินทรัพย์เองหรือเลือกผู้ให้บริการได้ ในมุมมองของเขา ทางเลือกด้านบริการธนาคารที่มากขึ้นจะทำให้บิตคอยน์มีประโยชน์สำหรับลูกค้าที่ต้องการบริการทางการเงินควบคู่ไปกับการเป็นเจ้าของ
เหตุผลที่เขาต้องการให้ทบทวนกฎเกณฑ์ธนาคาร
ธนาคารเผชิญความเสี่ยงแตกต่างกันเมื่อทำหน้าที่รับฝากดูแลสินทรัพย์ให้ลูกค้า ปล่อยกู้โดยใช้สินทรัพย์นั้นเป็นหลักประกัน หรือซื้อสินทรัพย์นั้นเพื่อไว้ในงบดุลของตนเอง Saylor โต้แย้งว่ากฎระเบียบควรปฏิบัติต่อกิจกรรมเหล่านี้แยกกัน เขาเรียกร้องให้ทบทวนกฎด้านการบัญชี การกำกับตรวจสอบ และเงินกองทุน ซึ่งเขาเชื่อว่าทำให้การให้บริการเกี่ยวกับบิตคอยน์ยากโดยไม่จำเป็น
เป็นตัวอย่างหนึ่ง เขาอ้างถึง กรอบ Basel ที่กำหนดค่าน้ำหนักความเสี่ยง 1,250% สำหรับความเสี่ยงต่อคริปโตแอสเซ็ตกลุ่ม 2b ซึ่งเป็นหมวดสำหรับคริปโตแอสเซ็ตที่ไม่ผ่านเงื่อนไขการจัดประเภทของกรอบดังกล่าวและเกณฑ์การรับรู้การป้องกันความเสี่ยง (hedging) ค่าน้ำหนักความเสี่ยงมีผลต่อจำนวนเงินกองทุนที่ธนาคารต้องกันไว้รองรับความเสี่ยงต่อรายการนั้น ไม่ใช่ภาษีหรือค่าธรรมเนียม 1,250% ที่เรียกเก็บจากเงินกู้ของลูกค้า การจัดประเภทยังครอบคลุมความเสี่ยงของธนาคารที่ระบุไว้ และไม่ควรถูกตีความว่าเป็นกฎเดียวที่ใช้กำกับการรับฝากดูแลทุกรูปแบบหรือเงินกู้ที่มีบิตคอยน์เป็นหลักประกันทั้งหมด
Saylor ต้องการให้ผู้กำหนดนโยบายประเมินกิจกรรมและความเสี่ยงที่แท้จริงเมื่อกำหนดข้อกำหนด ข้อเสนอของเขาไม่ได้ตัดความจำเป็นที่ธนาคารต้องประเมินหลักประกัน ปกป้องทรัพย์สินของลูกค้า หรือบริหารความสูญเสีย แต่เรียกร้องให้มีเส้นทางกำกับดูแลที่เขามองว่าสามารถทำเชิงพาณิชย์ได้
ประกันภัยและการใช้งานเชิงสถาบันรูปแบบถัดไป
Saylor ระบุว่าบริษัทประกันภัยก็ควรมีวิธีการที่ใช้งานได้จริงในการนำทุนดิจิทัลมาผนวกเข้ากับงบดุลและผลิตภัณฑ์ของตน ข้อเสนอนี้เกี่ยวกับสิ่งที่ผู้รับประกันภัยอาจได้รับอนุญาตให้ถือครองหรือเสนอขาย และแยกต่างหากจากคำขอของเขาเรื่องกฎสำหรับการรับฝากดูแลและการให้กู้ยืมของธนาคาร เขาให้เหตุผลว่าการแข่งขันอาจทำให้บริการที่เจ้าของบิตคอยน์ได้รับดีขึ้น
ข้อเสนอวงกว้างเรื่องสินเชื่อดิจิทัล ของเขาก็วางบิตคอยน์ไว้ภายในตลาดการจัดหาเงินทุน มากกว่าจะมองว่าเป็นเพียงสินทรัพย์สำหรับถือครองเท่านั้น บทความวันที่ 26 ก.ย. กำหนดบทบาทให้หน่วยงานกำกับดูแลด้านคลัง (Treasury) และด้านธนาคารในการวางเส้นทางสำหรับการรับฝากดูแลและสินเชื่อ เส้นทางเหล่านั้นจะกำหนดว่าสถาบันต่าง ๆ จะเข้ามามีส่วนร่วมได้อย่างไร และต้องรับความเสี่ยงใดบ้าง
ท้ายที่สุด เหตุผลของ Saylor ตั้งอยู่บนเรื่อง “การเข้าถึง” หากมีสถาบันมากขึ้นที่สามารถให้บริการรับฝากดูแลและการจัดหาเงินทุน เจ้าของอาจสามารถเปรียบเทียบเงื่อนไข และใช้บิตคอยน์เป็นหลักประกันได้โดยไม่ต้องขายก่อน ตลาดดังกล่าวจะขยายตัวหรือไม่จะขึ้นอยู่กับกฎเกณฑ์ที่ถูกนำมาใช้ และบริการที่สถาบันเลือกจะเสนอ

บทความนี้แปลจากภาษาอังกฤษโดยใช้ AI เวอร์ชันภาษาอังกฤษต้นฉบับเป็นแหล่งข้อมูลที่เชื่อถือได้ การแปลอัตโนมัติอาจมีความไม่ถูกต้อง โดยเฉพาะอย่างยิ่งในคำศัพท์ทางกฎหมายและข้อบังคับ