По мнению основателя и генерального директора Cryptoquant, текущий бычий цикл биткоина может принести доходность от трёх- до пятикратной, за чем последует более умеренный спад. В своём прогнозе он связывает уменьшение экстремальных колебаний рынка с ростом доли институциональных инвесторов и увеличением капитальной базы.
В этом цикле биткоин может принести доходность в 3–5 раз, по мере снижения волатильности
АВТОР

ПОДЕЛИТЬСЯ
Ключевые выводы
- Генеральный директор Cryptoquant ожидает менее масштабного роста курса биткоина и более мягкого медвежьего рынка.
- Его анализ указывает на более высокую доходность для держателей и приток свежего капитала.
- Институциональное владение может изменить исторические ценовые циклы биткоина.
Потенциал доходности биткоина сопряжен с иным компромиссом
По мнению Ки Ён Джу, основателя и генерального директора Cryptoquant — платформы для анализа криптовалют — по мере расширения институционального владения инвесторы в биткоин могут столкнуться с меньшей прибылью в рамках цикла и менее значительными убытками. В своём прогнозе по циклу биткоина, опубликованном 22 сентября на X, он утверждал, что рост рынка снижает экстремальные колебания, характерные для предыдущих спекулятивных бумов.
Джу заявил:
«Я ожидаю, что этот бычий цикл биткоина принесет 3–5-кратную прибыль, а не очередной 10-кратный и более параболический рост, за которым последует более мягкий медвежий рынок».
«Когда рынок биткоина был меньше и на нем доминировали розничные инвесторы, «горячие» деньги подпитывали взрывные ралли и обвалы на 80 %. Сегодня гораздо более крупный рынок и растущее участие институциональных инвесторов смягчают обе крайности. Те же силы, которые ограничивают рост, также смягчают падение», — пояснил он.
Прогноз Джу совпадает с историческим анализом Fidelity Digital Assets, в котором зафиксировано снижение волатильности биткоина в мае 2024 года. Финансовый гигант пояснил, что приток капитала на более крупный рынок должен оказывать меньшее влияние на цену. В его исследовании зафиксировано снижение волатильности с течением времени, при этом исторические корреляции были отделены от доказательств того, что за ними обязательно последует определенный ценовой исход.
Рентабельность держателей подтверждает прогноз Джу
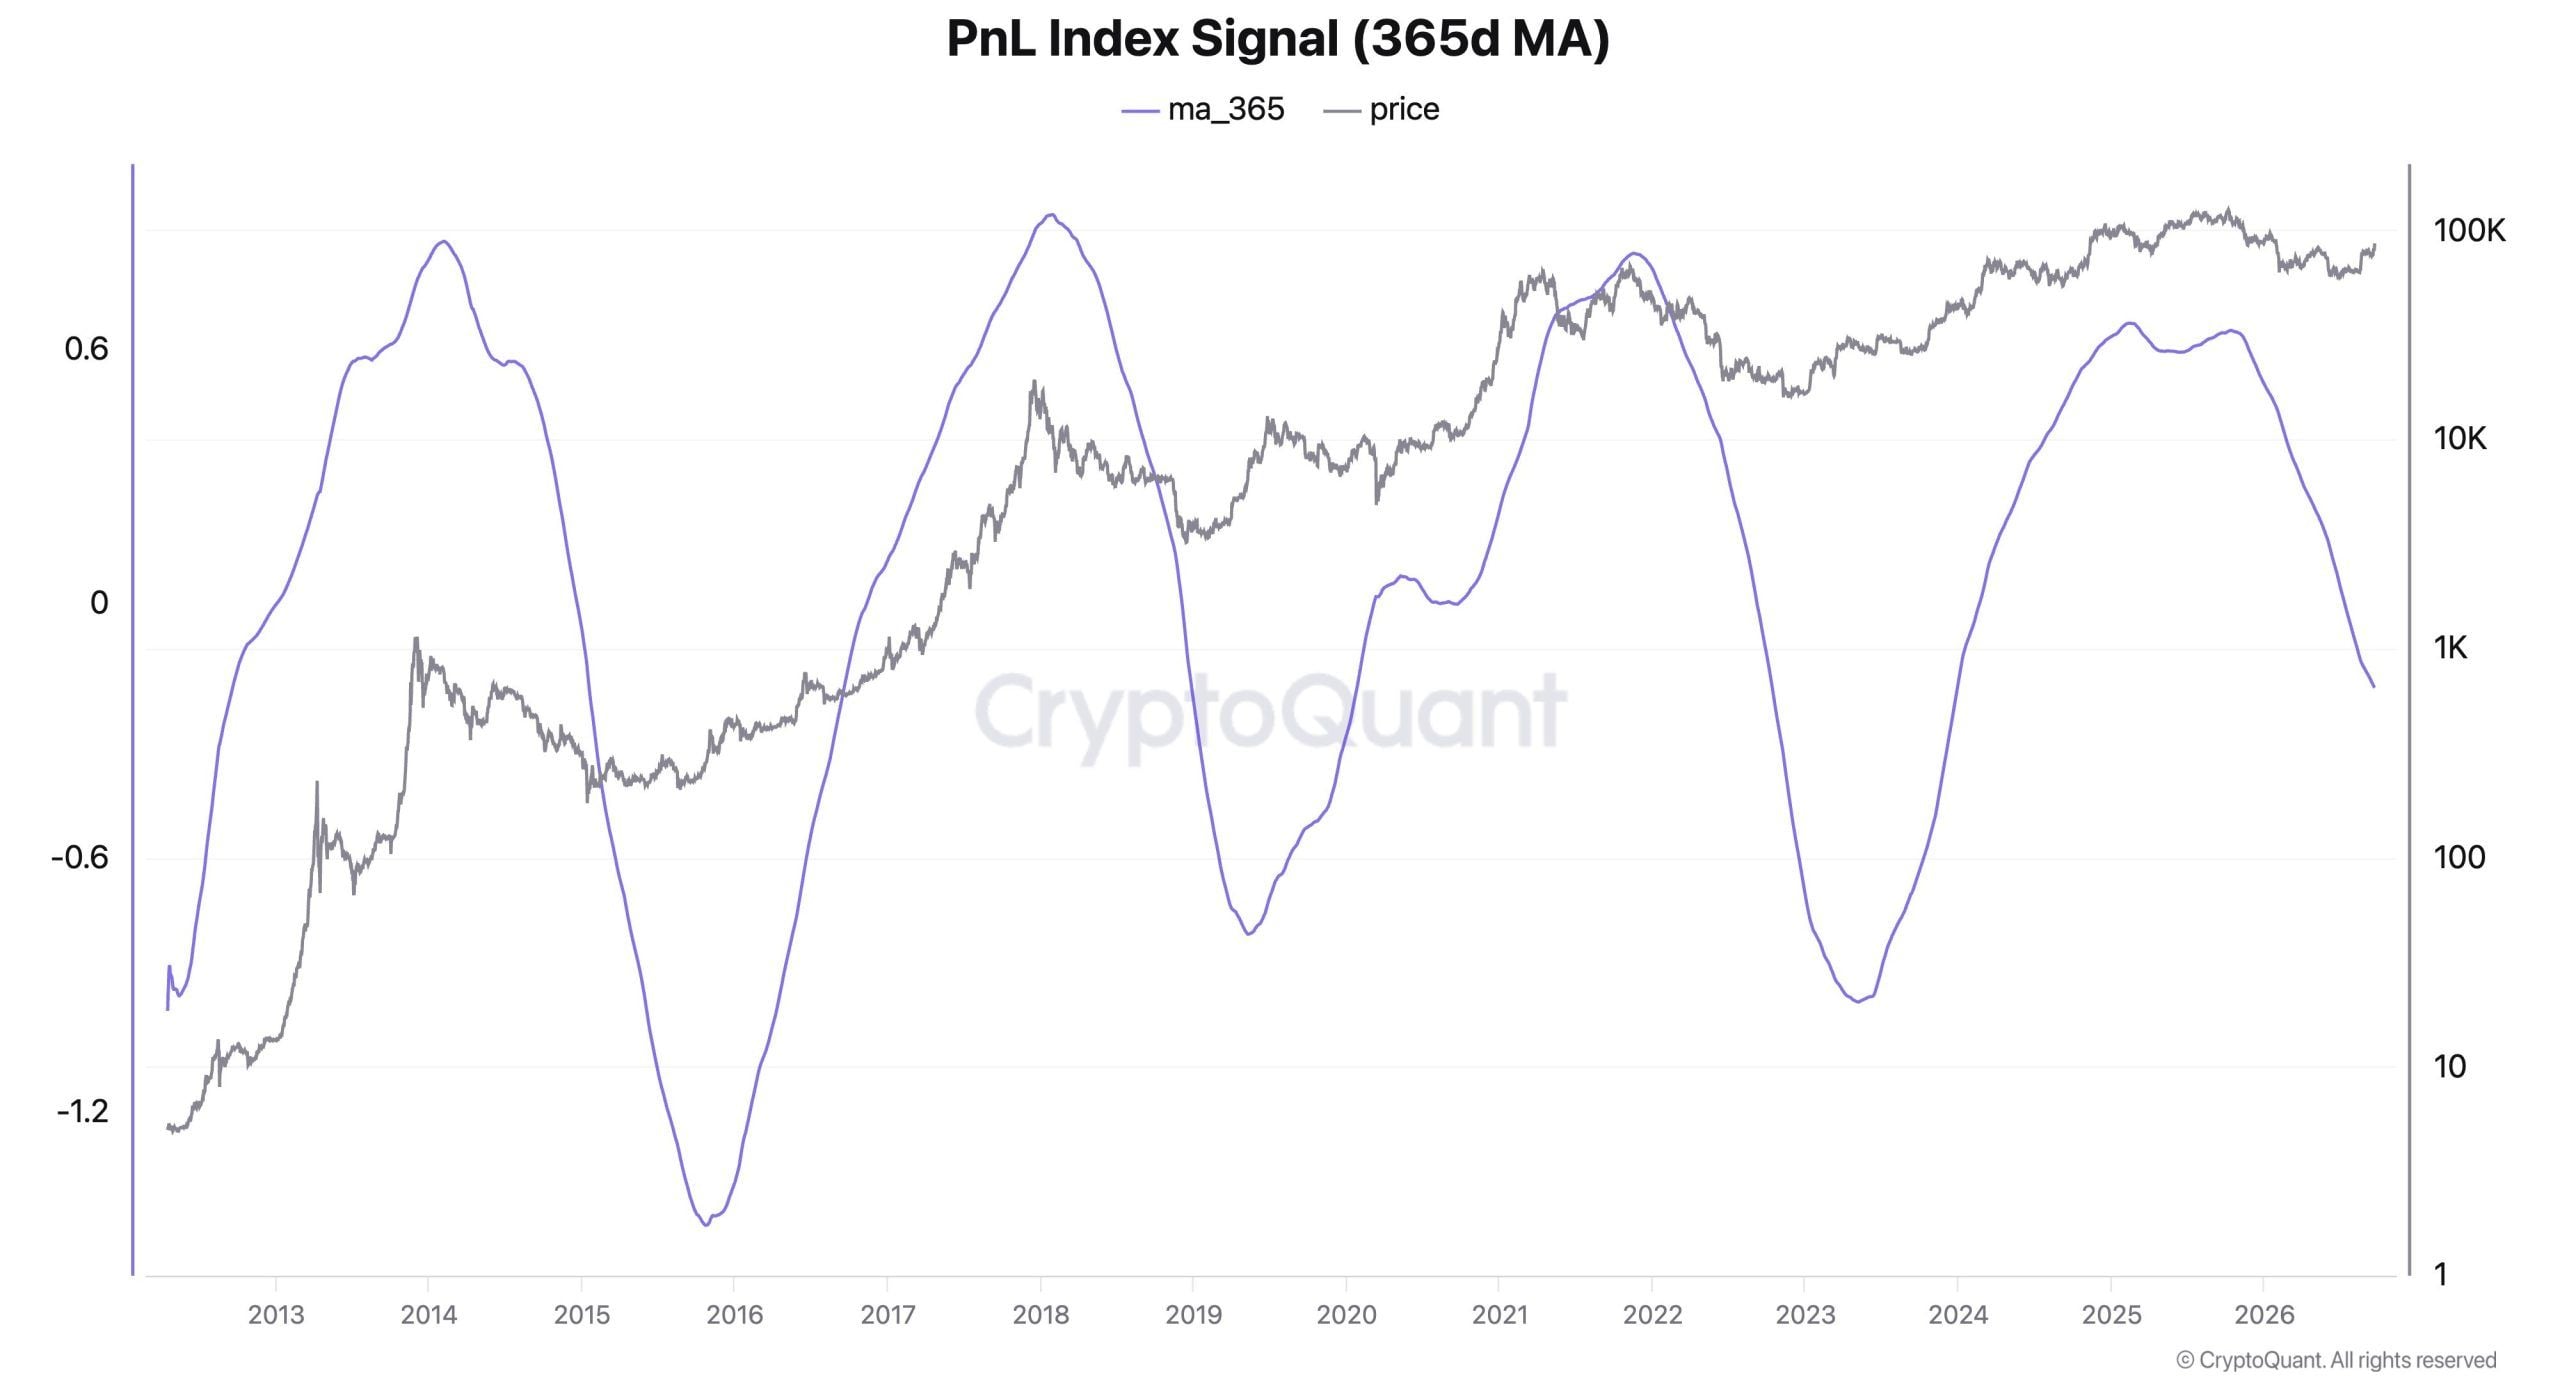
Оценка Джу основана на индексе прибыльности, который, по его словам, демонстрирует менее резкие пики и все более устойчивые минимумы цикла. Индекс прибыли и убытков (PnL) отслеживает совокупную доходность держателей. Он также обратил внимание на намечающийся разворот в его 365-дневной скользящей средней — более медленно реагирующем показателе, который сглаживает краткосрочные колебания и, как правило, реагирует уже после того, как рыночные условия начинают меняться.
На графике цена биткоина (серый цвет) сравнивается с 365-дневной скользящей средней индекса (фиолетовый цвет). Недавние пики прибыльности ниже, чем предыдущие максимумы цикла, что подтверждает аргумент Джу о смягчении рыночных экстремумов. Однако фиолетовая линия остаётся ниже нуля и по-прежнему снижается у правого края графика.
Аналитик сообщил, что биткоин оставался выше средней стоимости приобретения держателей в цепочке блоков даже на минимумах текущего цикла. Он сослался на соотношение рыночной стоимости к реализованной стоимости, которое сравнивает рыночную капитализацию с оценкой, основанной на последних движениях монет в цепочке блоков, и которое остаётся выше единицы. По его интерпретации, некоторые инвесторы понесли убытки, в то время как база держателей в целом оставалась выше своей расчетной стоимости приобретения.
По данным Glassnode, исторически низкая волатильность биткоина в большей степени связана с предложением со стороны долгосрочных держателей, чем с размером рынка. В анализе от 8 сентября предложение со стороны долгосрочных держателей было определено как наиболее значимая объясняющая переменная среди исследованных, на долю которой приходится почти 19 % дисперсии волатильности без учета тренда. Рыночная капитализация объясняла примерно 3 %, что свидетельствует о том, что размер рынка сам по себе не дает полного объяснения ценовой стабильности.
Институциональный спрос может изменить циклы биткоина
Джу указал на рост реализованной капитализации, прекращение продаж со стороны давних крупных держателей и значительные бычьи позиции по фьючерсам в качестве подтверждающих сигналов. Он интерпретировал рост реализованной капитализации как приток свежего капитала на рынок и сообщил, что крупные фьючерсные трейдеры открывали длинные позиции вблизи минимума.
Его последний аргумент следует за более ранним прогнозом о том, что международный институциональный спрос и доступ к ETF могут определить пик цикла биткоина. В августе Джу обратил внимание на рынки, где регулируемый доступ к инвестициям оставался ограниченным. Он ожидал более широкой доступности фондов, более глубокой ликвидности стейблкоинов и финансовой инфраструктуры, использующей токенизированные активы, для поддержки участия за пределами США.
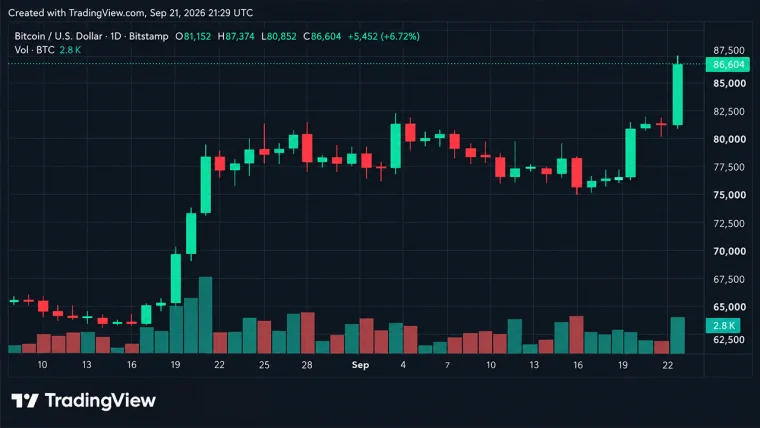
Недавние данные по кошелькам дают ещё одно представление об изменениях в структуре владения: две группы мелких держателей сократились на 69 494 адреса ещё до восстановления курса биткойна выше отметки в 85 000 долларов. Santiment связал сокращение в июле-августе с капитуляцией. Эти цифры отражают изменения в категориях остатков на адресах, а не означают, что такое же количество индивидуальных инвесторов ушло из биткойна.
Джу отметил:
«Отказ от 10-кратной параболы означает также отказ от обвала на 80 %, и именно это привлекает терпеливый капитал с долгосрочной перспективой вместо «горячих» денег».
Снижение волатильности — скорости и амплитуды ценовых колебаний — занимает центральное место в долгосрочной аргументации Джу в отношении внедрения биткойна. Его более широкая теза выходит за рамки доходности: большая стабильность в конечном итоге может сделать биткойн более практичным для использования в качестве денег.

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.