Oferind traderilor din întreaga lume posibilitatea de a deschide poziții cu efect de levier pe practic orice activ, fără a apela la un broker autorizat: aceasta este promisiunea platformelor DEX perpetue. Având în vedere succesul uriaș și popularitatea unor nume precum Hyperliquid și GMX, ne putem întreba: cum funcționează aceste companii, în culise?
Hyperliquid în culise: Cum se construiește un DEX perpetuu
SCRIS DE

DISTRIBUIE
LegalBison este o firmă globală de servicii juridice și de afaceri de nișă, precum și un furnizor autorizat de servicii corporative (CSP), specializată în structuri de reglementare pentru proiecte FinTech și de active digitale. Cofondatorii și directorii generali Aaron Glauberman, Viktor Juskin și Sabir Alijev împărtășesc perspective de specialitate pe Bitcoin.com News.
Dacă întrebi un fondator al unei platforme DEX perpetue unde este înregistrată compania sa, vei primi adesea un răspuns evaziv sau adresa de fațadă a unei fundații din Insulele Cayman. Acesta este scenariul standard pentru un model de afaceri pe care autoritățile de reglementare încă încearcă să-l înțeleagă. În 2026, trei autorități de reglementare abordează problema în trei moduri complet diferite, iar faptul cu care dintre acestea ajunge să aibă de-a face un fondator schimbă aproape totul în ceea ce privește modul de funcționare al afacerii.
Să luăm exemplul Hyperliquid. Aceasta gestionează aproximativ jumătate din totalul tranzacțiilor cu contracte perpetue descentralizate și a înregistrat un volum de peste 4 trilioane de dolari de la lansare. Cu toate acestea, platformele descentralizate reprezintă încă doar aproximativ o zecime din piața totală a contractelor perpetue. Restul se află pe burse centralizate offshore, care se întâmplă să fie exact lichiditatea pe care autoritățile de reglementare din SUA încearcă acum să o atragă înapoi în țară.
Deci, cum se construiește de fapt o afacere ca aceasta și ce se întâmplă odată ce autoritățile de reglementare încep să-i acorde atenție?
Anatomia unui DEX pentru contracte perpetue
Un DEX pentru contracte perpetue poate implica mai multe straturi distincte din punct de vedere juridic și tehnic: o interfață orientată către utilizator, protocolul de bază și infrastructura de validare și, în unele cazuri, o fundație, un DAO sau o trezorerie care susține dezvoltarea și guvernanța. Fiecare strat poate fi integrat într-o structură diferită, iar stratul fundației sau al trezoreriei, atunci când există, este de obicei amplasat într-o jurisdicție cu legislație corporativă flexibilă și fără un regim de licențiere specific pentru instrumentele perpetue: Insulele Cayman, Insulele Virgine Britanice, Seychelles sau, în prezent, Emiratele Arabe Unite.
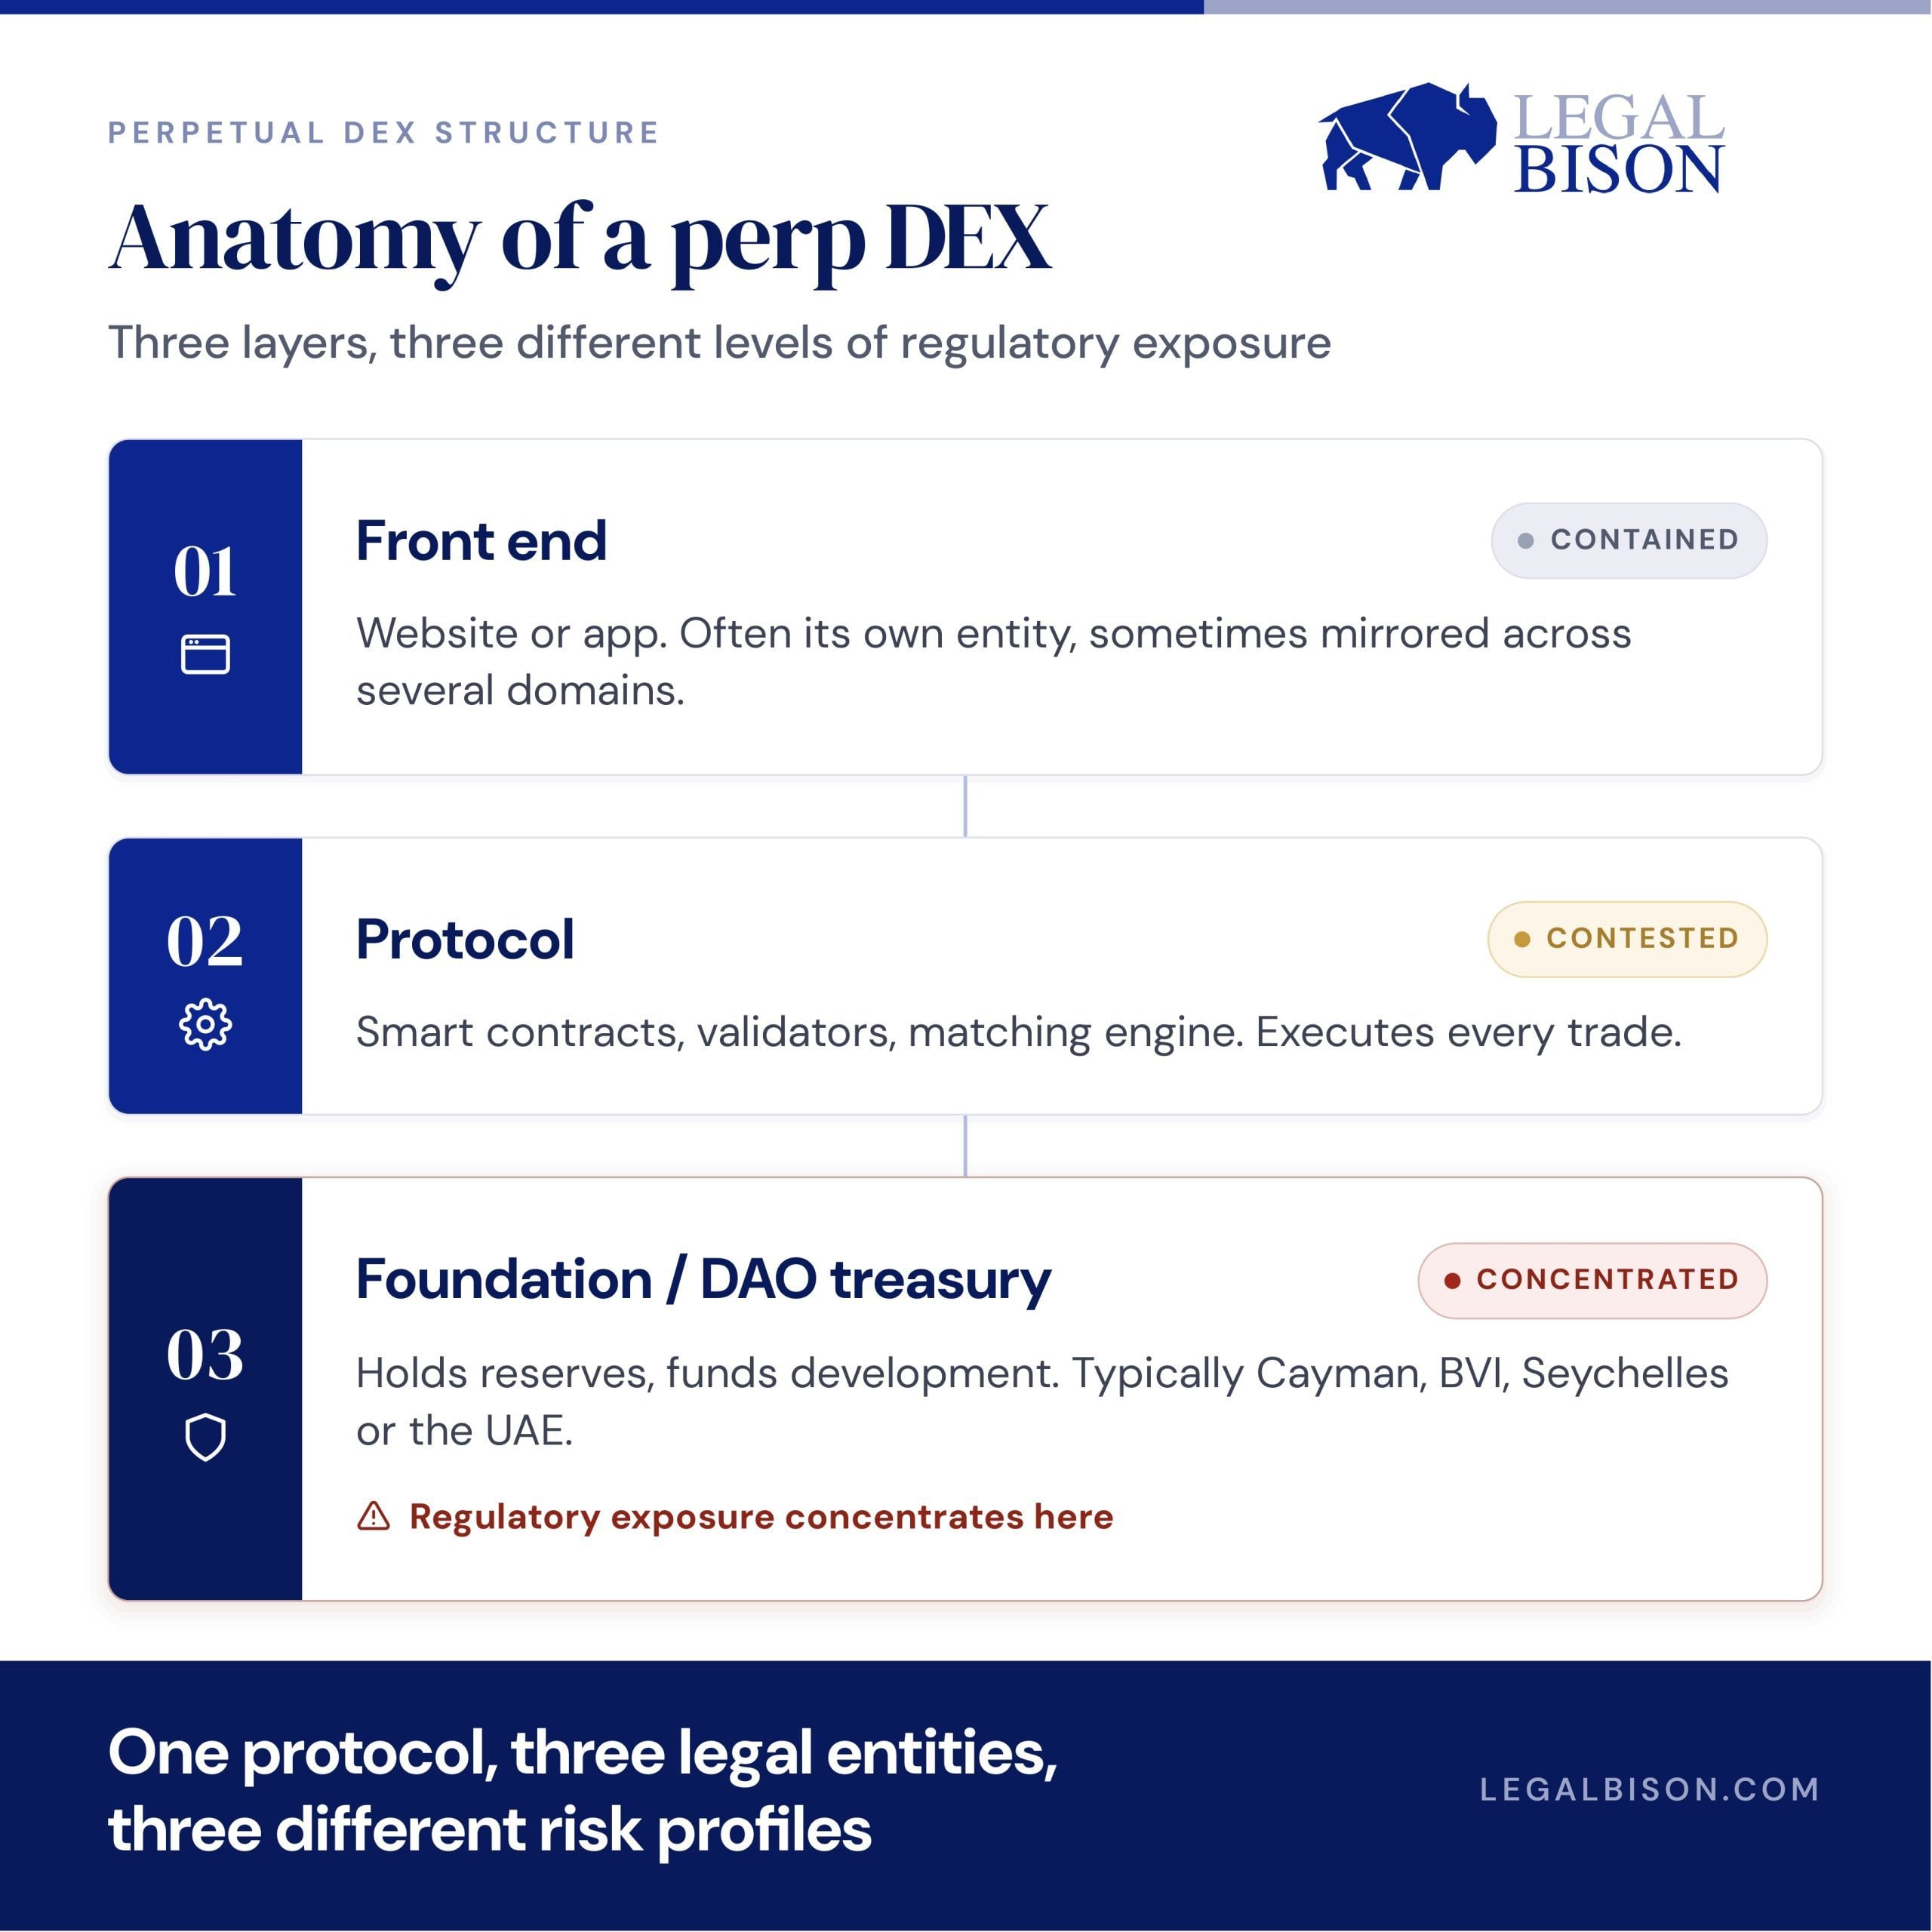
Hyperliquid a dus acest concept mai departe decât majoritatea, construindu-și propriul blockchain în loc să închirieze spațiu pe cel al altcuiva. Funcția sa HIP-3 permite oricui să lanseze o piață fără permisiuni pentru aproape orice activ cu un flux de prețuri, de la petrol și aur până la acțiuni pre-IPO. Această alegere de proiectare contează. Faptul că crearea piețelor nu se află în mâinile unei singure companii este exact criteriul pe care autoritățile de reglementare de pe ambele maluri ale Atlanticului îl folosesc acum pentru a decide dacă ceva poate fi considerat cu adevărat descentralizat.
Trei căi, trei seturi de reguli foarte diferite
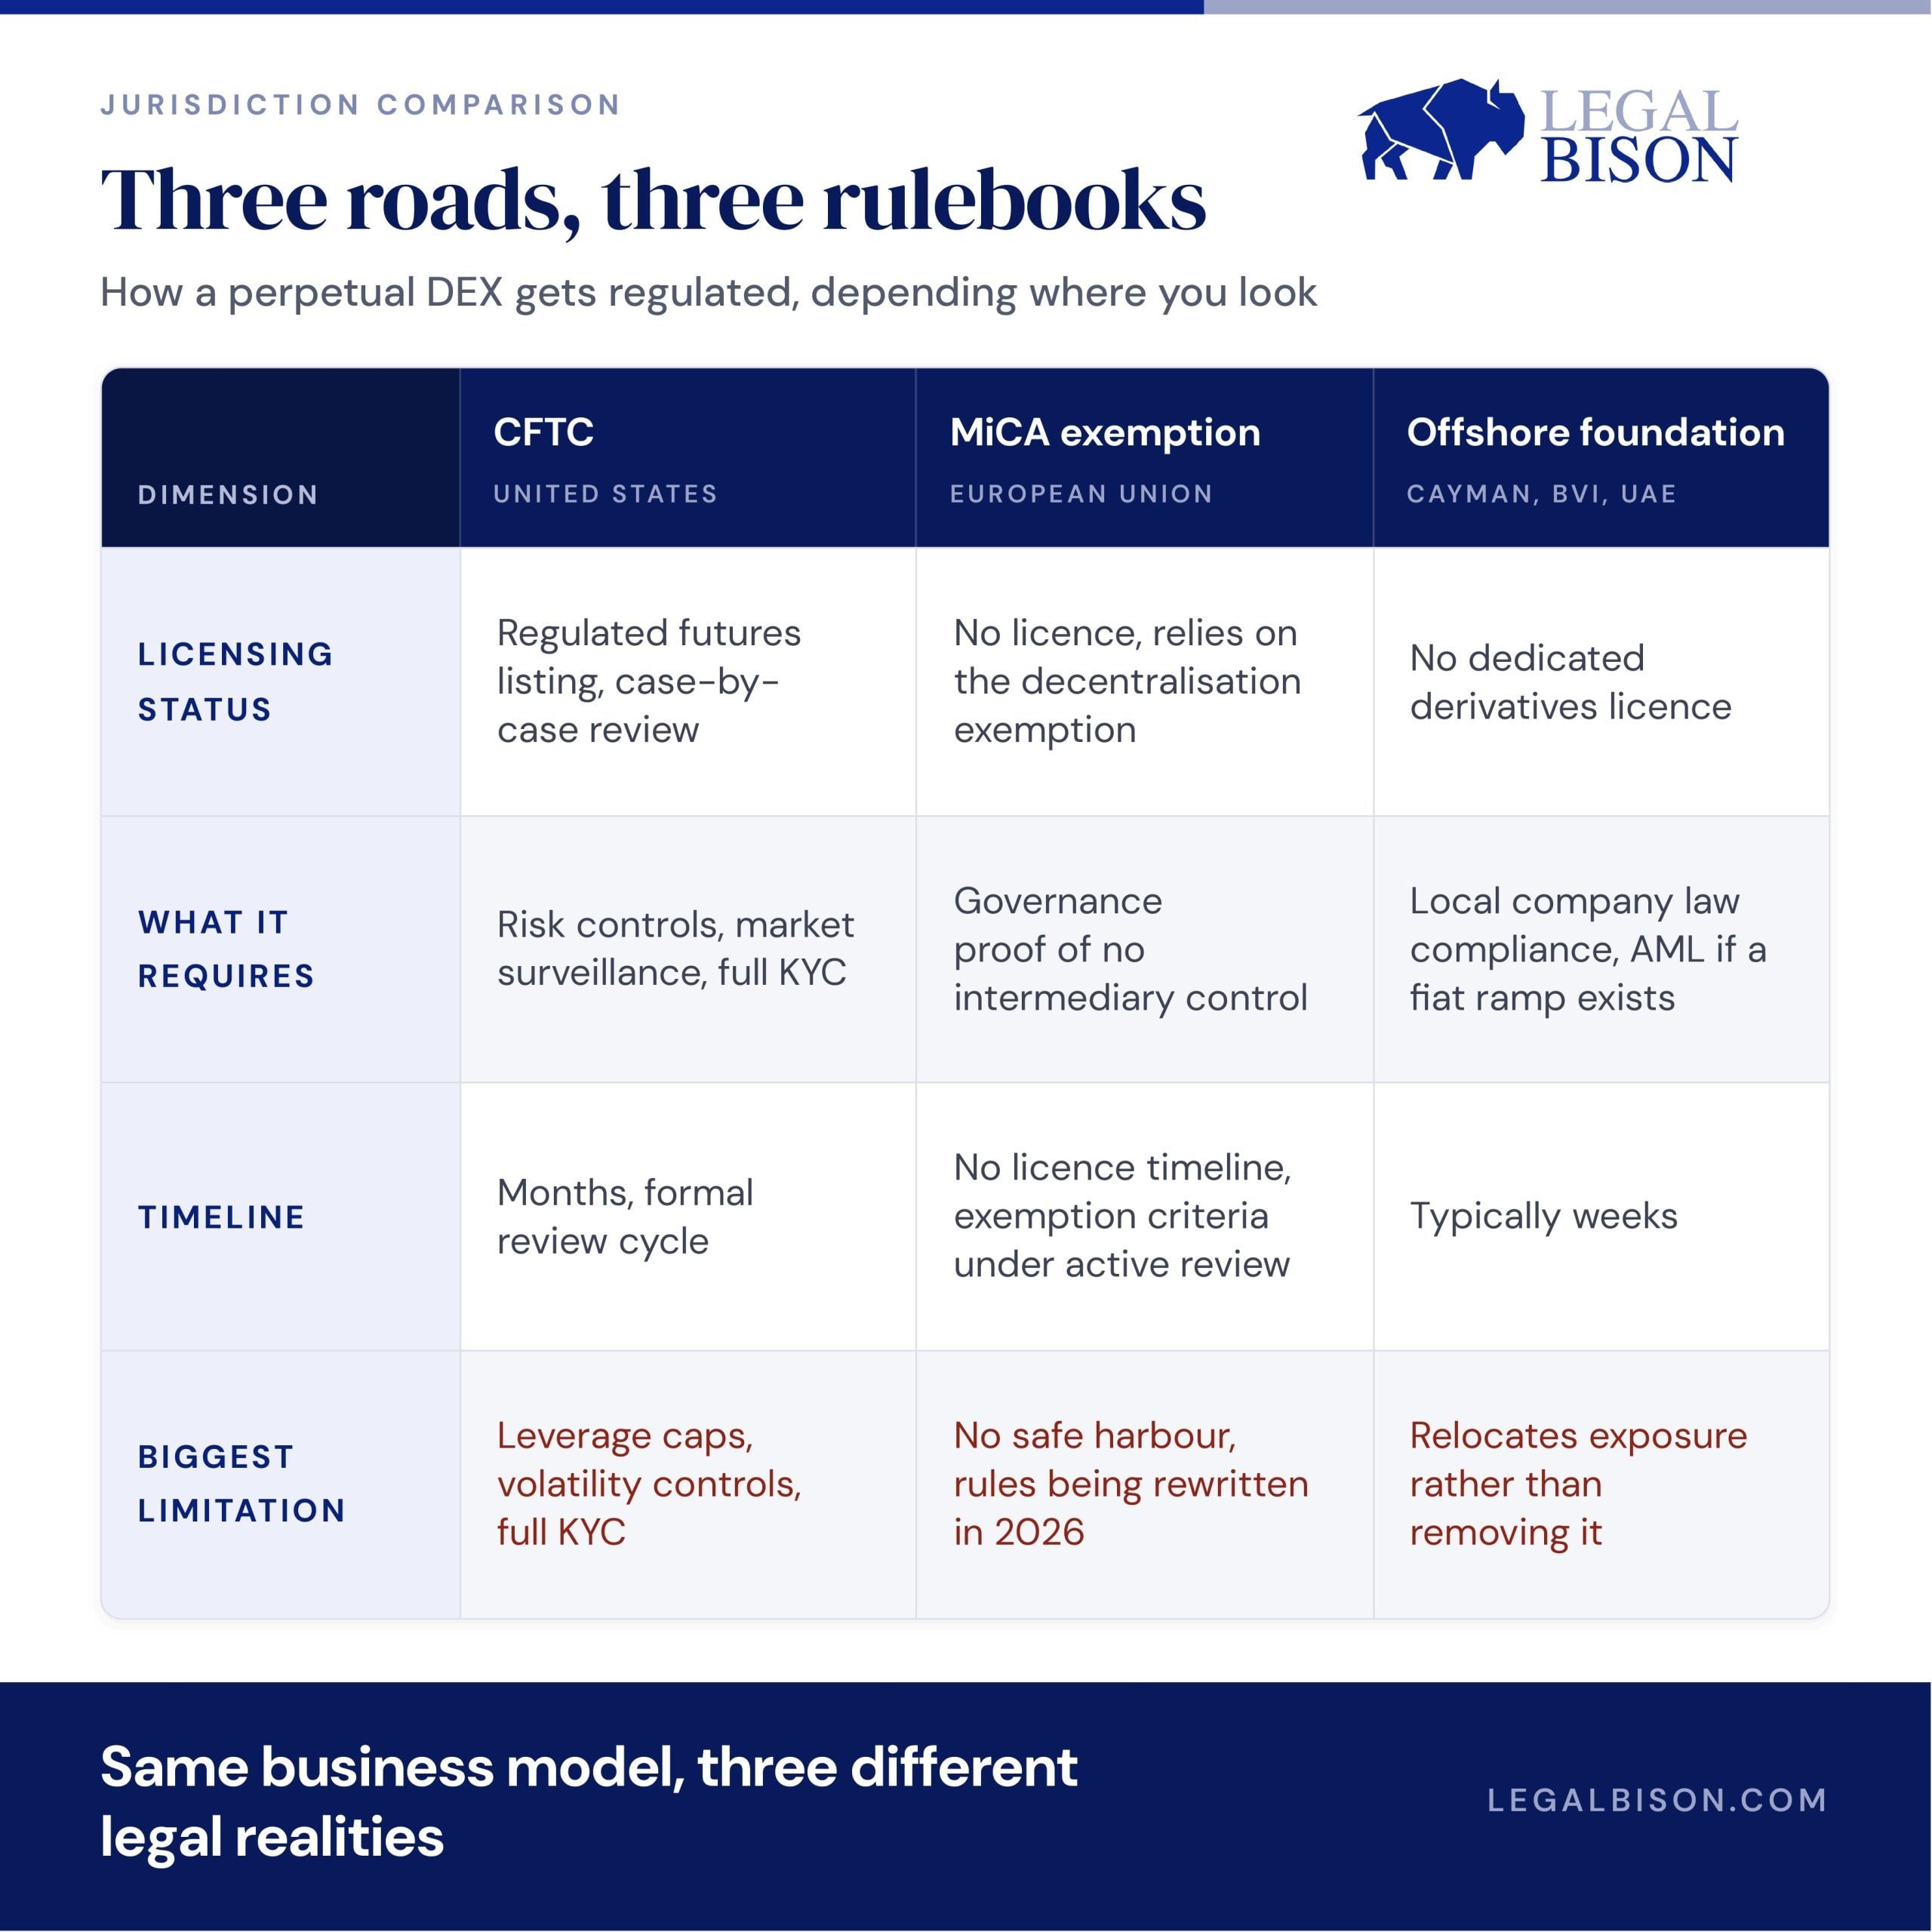
Odată ce această structură există, un fondator trebuie totuși să aleagă cum să abordeze autoritățile de reglementare, iar fiecare opțiune implică un compromis între viteză și siguranța pe termen lung, în felul său.
Să trecem prin CFTC
Pe 29 mai 2026, CFTC a permis KalshiEX să listeze primul contract perpetuu pe Bitcoin cu decontare în numerar pe o bursă reglementată din SUA și a clasificat contractele perpetue ca fiind contracte futures, nu swap-uri. Fiecare nouă listare este acum analizată de la caz la caz și trebuie să demonstreze că dispune de controale reale ale riscurilor și de supraveghere a pieței. Aceasta este o cale legitimă în cadrul sistemului național, dar implică tot ceea ce necesită o piață reglementată a instrumentelor derivate: verificări de identitate pentru fiecare cont, limite de levier, controale ale volatilității – exact lucrurile pe care un DEX fără autorizare a fost conceput să le ocolească. De asemenea, această abordare este contestată. CME Group a dat în judecată CFTC în legătură cu aceste aprobări, susținând că agenția a mers prea departe permițându-le companiilor Kalshi și Coinbase să listeze contracte perpetue pe criptomonede, iar această dispută se desfășoară încă în instanța federală.
Bazați-vă pe excepția europeană privind descentralizarea
Reglementarea UE privind criptomonedele, MiCA, exclude orice tranzacție efectuată „într-un mod complet descentralizat, fără niciun intermediar”. Pentru DEX-urile cu contracte perpetue, însă, această excepție acoperă doar o parte a situației. Contractele perpetue pot fi în continuare clasificate ca instrumente financiare sau instrumente derivate în conformitate cu normele UE existente privind valorile mobiliare și piețele, o clasificare care se aplică indiferent de modul în care este construită platforma. Ceea ce oferă de fapt un protocol traderilor poate genera obligații în sine, independent de orice test de descentralizare. Bruxelles a lansat o consultare care se va desfășura până la 31 august 2026 pentru a defini mai precis criteriile de descentralizare, iar contractele perpetue se încadrează perfect în această revizuire, dar problema clasificării ca instrumente derivate urmează o traiectorie separată. Nicio autoritate de reglementare din UE nu a luat încă măsuri împotriva unei interfețe DEX, dar, având în vedere cele două chestiuni deschise, această lacună nu va rămâne deschisă pentru totdeauna.
Înființarea în offshore
Rămâne cea mai rapidă opțiune și, în continuare, cea mai comună. Totuși, înființarea offshore nu elimină expunerea la reglementare, ci doar o relochează. Fundația care emite tokenul, deține trezoreria sau gestionează o rampă de tranzacționare cu monedă fiduciară are în continuare obligații privind combaterea spălării banilor (AML) și raportarea, indiferent de locul în care este înregistrată, iar orice interfață care deservește o anumită țară poate genera întrebări legate de licențierea locală, indiferent de locul în care se află protocolul în sine.
Ce este necesar de fapt și cât durează
Alegerea căii CFTC este cea mai lentă și cea mai greoaie din punct de vedere birocratic: divulgări, sisteme de supraveghere, o evaluare formală care durează luni de zile înainte ca un produs să fie lansat, urmată de conformitate continuă. Calea UE nu necesită în prezent nicio licență pentru un protocol cu adevărat complet descentralizat, ceea ce sună excelent până când îți dai seama că nu există nici o plasă de siguranță, iar regulile pentru menținerea acestei scutiri sunt în curs de rescriere chiar în acest moment. Calea offshore este cea mai rapidă, uneori durând doar câteva săptămâni, dar fondatorii care o tratează ca pe un scut permanent, mai degrabă decât ca pe un punct de plecare, tind să fie cei prinși cu garda jos atunci când o jurisdicție își schimbă părerea.
De unde provin de fapt banii
Ratele de finanțare sunt plăți periodice pe care pozițiile lungi și scurte le schimbă între ele pentru a menține prețul contractului aliniat la prețul spot; protocolul facilitează acest transfer, dar nu îl reține. Ceea ce câștigă de fapt protocolul sunt comisioanele de tranzacționare, percepute la fiecare deschidere și închidere, plus, pe platformele construite în jurul listărilor fără autorizare, cum ar fi HIP-3 de la Hyperliquid, un al doilea flux: comisioane pentru crearea de noi piețe.
Iată cifra care ar trebui să atragă atenția unui fondator. Hyperliquid a depășit 1 miliard de dolari în venituri cumulative ale protocolului la 30 iunie 2026, pe baza unui volum de tranzacționare de aproximativ 492 de miliarde de dolari numai în primul trimestru, suficient pentru a-l plasa imediat în urma Coinbase ca volum. Aceștia sunt banii pe care protocolul i-a colectat deja, iar tu poți urmări actualizarea cifrei în timp real pe tablouri de bord publice precum DefiLlama, un nivel de transparență pe care majoritatea startup-urilor finanțate de fonduri de risc nu îl oferă niciodată unei persoane din afară.
Destinația acestor venituri este aspectul care contează cu adevărat dacă te gândești să îți construiești afacerea aici. Aproximativ 97–99% din comisioanele protocolului Hyperliquid sunt direcționate direct către cumpărarea de token-uri HYPE de pe piața liberă, prin ceea ce protocolul numește „Fondul de asistență”. Acest mecanism a răscumpărat și a ars deja peste 41 de milioane de token-uri, în valoare de peste 1 miliard de dolari. Veniturile din comisioane se transformă direct într-o reducere a ofertei de tokenuri, conform unui program public, în lanț, funcționând ca o răscumpărare de acțiuni pe care oricine o poate verifica fără a aștepta votul acționarilor.
Hyperliquid nu este singura dovadă că acest model funcționează. GMX, o bursă descentralizată de contracte perpetue mult mai mică, care rulează pe Arbitrum și Avalanche, generează totuși aproximativ 35 de milioane de dolari pe an din comisioane, la o fracțiune din volumul Hyperliquid, 27% din această sumă fiind plătită direct deținătorilor de tokeni în fiecare săptămână. Acesta este un flux de numerar constant și recurent pe un protocol cu o valoare totală blocată de aproximativ 175 de milioane de dolari, dovadă că modelul generează venituri reale fără a fi nevoie să fie cea mai mare bursă de pe planetă.
Scenariul de expansiune este momentul în care lucrurile devin cu adevărat interesante pentru un dezvoltator. Când HIP-3 a permis Hyperliquid să listeze un contract perpetuu pe petrol, volumul de tranzacționare pe acea singură piață a sărit de la 25 de milioane de dolari la peste 550 de milioane de dolari în decursul a trei weekenduri, în timpul unei crize geopolitice, potrivit TD Securities. O nouă piață a fost lansată și a generat imediat venituri din comisioane, fără a fi necesară o infrastructură nouă pentru a face acest lucru posibil. În ansamblu, acesta este argumentul de vânzare real pentru un fondator: un model bazat pe comisioane, cu venituri publice și verificabile, dovedit la mai multe scări, care crește de fiecare dată când o nouă piață este activată.
Distincția cheie
„Suficient de descentralizat pentru a fi scutit” și „suficient de descentralizat pentru a supraviețui unei verificări efective din partea unei autorități de reglementare” sunt două standarde diferite, iar diferența dintre ele se reduce simultan pe ambele maluri ale Atlanticului. A construi astăzi un DEX perpetuu înseamnă a construi o structură care se poate apăra indiferent de definiția care va fi adoptată în viitor, nu de cea care părea sigură acum un an.
Dacă UE a eliberat deja 174 de licențe MiCA, de ce pe listă figurează doar 14 platforme de tranzacționare cu criptomonede?
Citește acum: MiCA pe înțelesul tuturor: 174 de CASP-uri înregistrate, dar doar 14 pot opera o bursă de criptomonede centralizată (CEX)?

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.