Randamentul pe trei ani al Bitcoin devine negativ atunci când sunt excluse cele mai puternice 15 zile de tranzacționare ale sale, potrivit Grayscale. Analiza evidențiază modul în care creșterile de scurtă durată pot domina rezultatele pe termen lung, scoțând în evidență costul potențial al așteptării în afara pieței.
Excluderea celor mai bune 15 zile ale Bitcoin transformă câștigul de 225% pe trei ani într-o pierdere: Grayscale
SCRIS DE
DISTRIBUIE
Concluzii cheie
- Excluderea celor cinci zile cu cele mai bune performanțe reduce randamentul pe trei ani al Bitcoin la 95%.
- Eliminarea celor 10 sesiuni cu cele mai bune performanțe lasă un câștig cumulativ de 27%.
- Grayscale preferă o expunere constantă în locul încercării de a anticipa momentul creșterilor.
Doar 15 zile separă câștigul bitcoinului de o pierdere
Ratarea celor mai puternice creșteri ale bitcoinului ar putea modifica substanțial rezultatele investițiilor pe termen lung, arată o analiză publicată de Grayscale pe 5 octombrie. Zach Pandl, director de cercetare la firma de gestionare a investițiilor în active digitale, a examinat costul de oportunitate al rămânerii în afara pieței bitcoinului în seria sa de cercetări „The Stack”. Costul de oportunitate înseamnă aici câștigurile potențiale pierdute prin faptul că nu s-a investit.
Bitcoin (BTC) a înregistrat un randament de aproximativ 225% în perioada de trei ani analizată până la 23 septembrie. Excluderea celor mai bune cinci zile de tranzacționare a redus randamentul cumulativ la 95%. Fără cele mai performante 10 zile, câștigul a scăzut la 27%, în timp ce eliminarea celor mai puternice 15 zile a generat o pierdere de 11%.
Pandl a scris:
„Investitorii care așteaptă ca volatilitatea să se calmeze sau ca perspectivele să devină mai clare ar putea constata că o mare parte din reevaluare a avut deja loc.”
Calculul ilustrează impactul omiterii unor sesiuni pozitive selectate, păstrând în același timp restul variațiilor zilnice de preț din perioada respectivă. Pentru o investiție inițială ipotetică de 10.000 de dolari, un randament de 225% ar genera 32.500 de dolari înainte de costuri, comparativ cu 8.900 de dolari în scenariul care exclude cele mai bune 15 zile.

Așteptarea unei perioade de calm poate însemna pierderea unei redresări
Încercările de a evita pierderile pe termen scurt pot determina investitorii să rămână în afara pieței atunci când prețurile își revin, o provocare care depășește sfera criptomonedelor. Autoritatea de Reglementare a Industriei Financiare (FINRA) a explicat că sincronizarea pieței implică reorientarea investițiilor pentru a anticipa mișcările de preț pe termen scurt. Uneori, în perioadele turbulente au loc sesiuni puternice, astfel încât o ieșire din piață în timpul unei vânzări masive temporare riscă să ducă la ratarea redresării.
Acest compromis se concentrează pe volatilitate, care măsoară amploarea fluctuațiilor de preț, mai degrabă decât pe faptul dacă prețurile cresc sau scad în cele din urmă. Eșantionul Grayscale ilustrează această concentrare: mai puțin de 0,5% dintre zile au oferit un potențial de creștere suficient încât, excluderea lor, a redus la mai puțin de jumătate câștigul cumulativ al BTC.
Volatilitatea măsurată a Bitcoin este, de asemenea, asociată cu modelele de deținere, potrivit analizei din 8 septembrie a firmei de analiză a criptomonedelor Glassnode. Aceasta a identificat oferta deținătorilor pe termen lung ca fiind cea mai puternică variabilă explicativă pentru volatilitate dintre cele examinate. Este vorba de monede deținute timp de cel puțin 155 de zile. Indicatorul a explicat aproape 19% din variație după eliminarea tendințelor statistice pe termen lung, o relație care nu stabilește o legătură de cauzalitate.
Grayscale preferă expunerea pe termen lung în detrimentul sincronizării cu piața
Concentrarea câștigurilor din trecut ridică o problemă distinctă de cât de mult ar putea crește criptomoneda în ciclurile viitoare. Fondatorul și CEO-ul Cryptoquant, Ki Young Ju, a prognozat pe 22 septembrie randamente de trei până la cinci ori mai mari pe ciclu, alături de o scădere mai ușoară. Prognoza directorului firmei de analiză a criptomonedelor se referă la performanța potențială, în timp ce calculul lui Pandl examinează o perioadă observată.
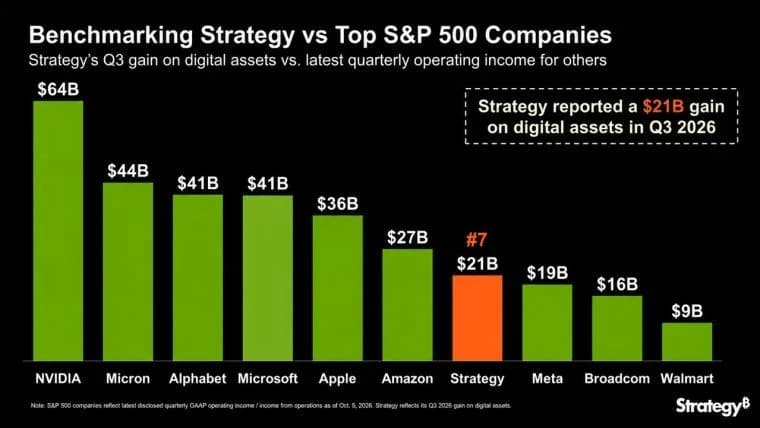
Instrumentul de investiții poate modifica, de asemenea, fluctuațiile de preț asociate expunerii la o afacere axată pe bitcoin. Comparația făcută de Michael Saylor între bitcoin și titlurile Strategy a evidențiat profiluri de volatilitate diferite, pe baza unui grafic din 2 octombrie. Saylor este președinte executiv al Strategy Inc. (Nasdaq: MSTR), cea mai mare companie de trezorerie în bitcoin, cu dețineri evaluate la peste 72 de miliarde de dolari. Acțiunile sale prezintă riscuri specifice companiei, distincte de cele asociate deținerii directe a criptomonedei.
Grayscale a utilizat prețul de piață al BTC și indicele Nasdaq-100, care urmărește marile companii nefinanciare listate la Nasdaq, excluzând comisioanele de administrare și cheltuielile. Creșterile indicelui de referință al acțiunilor au fost mai puțin concentrate: fără cele mai bune 15 zile de tranzacționare, randamentul pe trei ani a scăzut de la 109% la 21%.
Pandl susține că sesiunile cu cele mai puternice creșteri nu pot fi prevăzute în mod fiabil, susținând preferința firmei pentru o expunere consistentă, pe termen lung, în rândul investitorilor care urmăresc aprecierea capitalului. Această abordare profită de creșterile de preț atunci când acestea apar, păstrând în același timp expunerea la scăderi.
Grayscale a lansat patru portofolii model care permit consilierilor financiari să includă o expunere diversificată la criptomonede prin intermediul produselor tranzacționate la bursă. Strategiile
Citește acum: Grayscale lansează 4 portofolii de criptomonede pentru consilieri financiari

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.