O mercado de stablecoins registrou uma queda de US$ 12,73 bilhões desde 22 de maio, caindo para US$ 300,36 bilhões em 25 de outubro de 2026. O USDT, da Tether, e o USDC, da Circle, lideram essa retração, com o último registrando uma perda de US$ 4,69 bilhões em 30 dias. No entanto, o argumento já conhecido de que a redução da oferta de stablecoins significa problemas para os preços das criptomoedas enfrenta uma complicação: nem todo dólar digital que desaparece realmente saiu do mercado.
Mercado de stablecoins perde US$ 12,7 bi com menos liquidez cripto
ESCRITO POR

PARTILHAR
Principais conclusões
- Dados da Defillama mostram que a capitalização das stablecoins caiu US$ 12,73 bilhões desde 22 de maio.
- O USDC perdeu US$ 4,69 bilhões em 30 dias, sendo responsável pela maior parte da contração das stablecoins monitoradas.
- O BUIDL da Blackrock e outros produtos do Tesouro tokenizados complicam a narrativa sobre a liquidez das criptomoedas.
Oferta de stablecoins recua à medida que traders questionam o poder de compra das criptomoedas
Os traders estão reconsiderando quanto poder de compra ainda permanece à margem. O USDT da Tether ainda detém 60,74% do mercado, mas as maiores stablecoins estão perdendo terreno. A teoria predominante sustenta que menos dólares digitais significam menos munição para a próxima alta das criptomoedas.
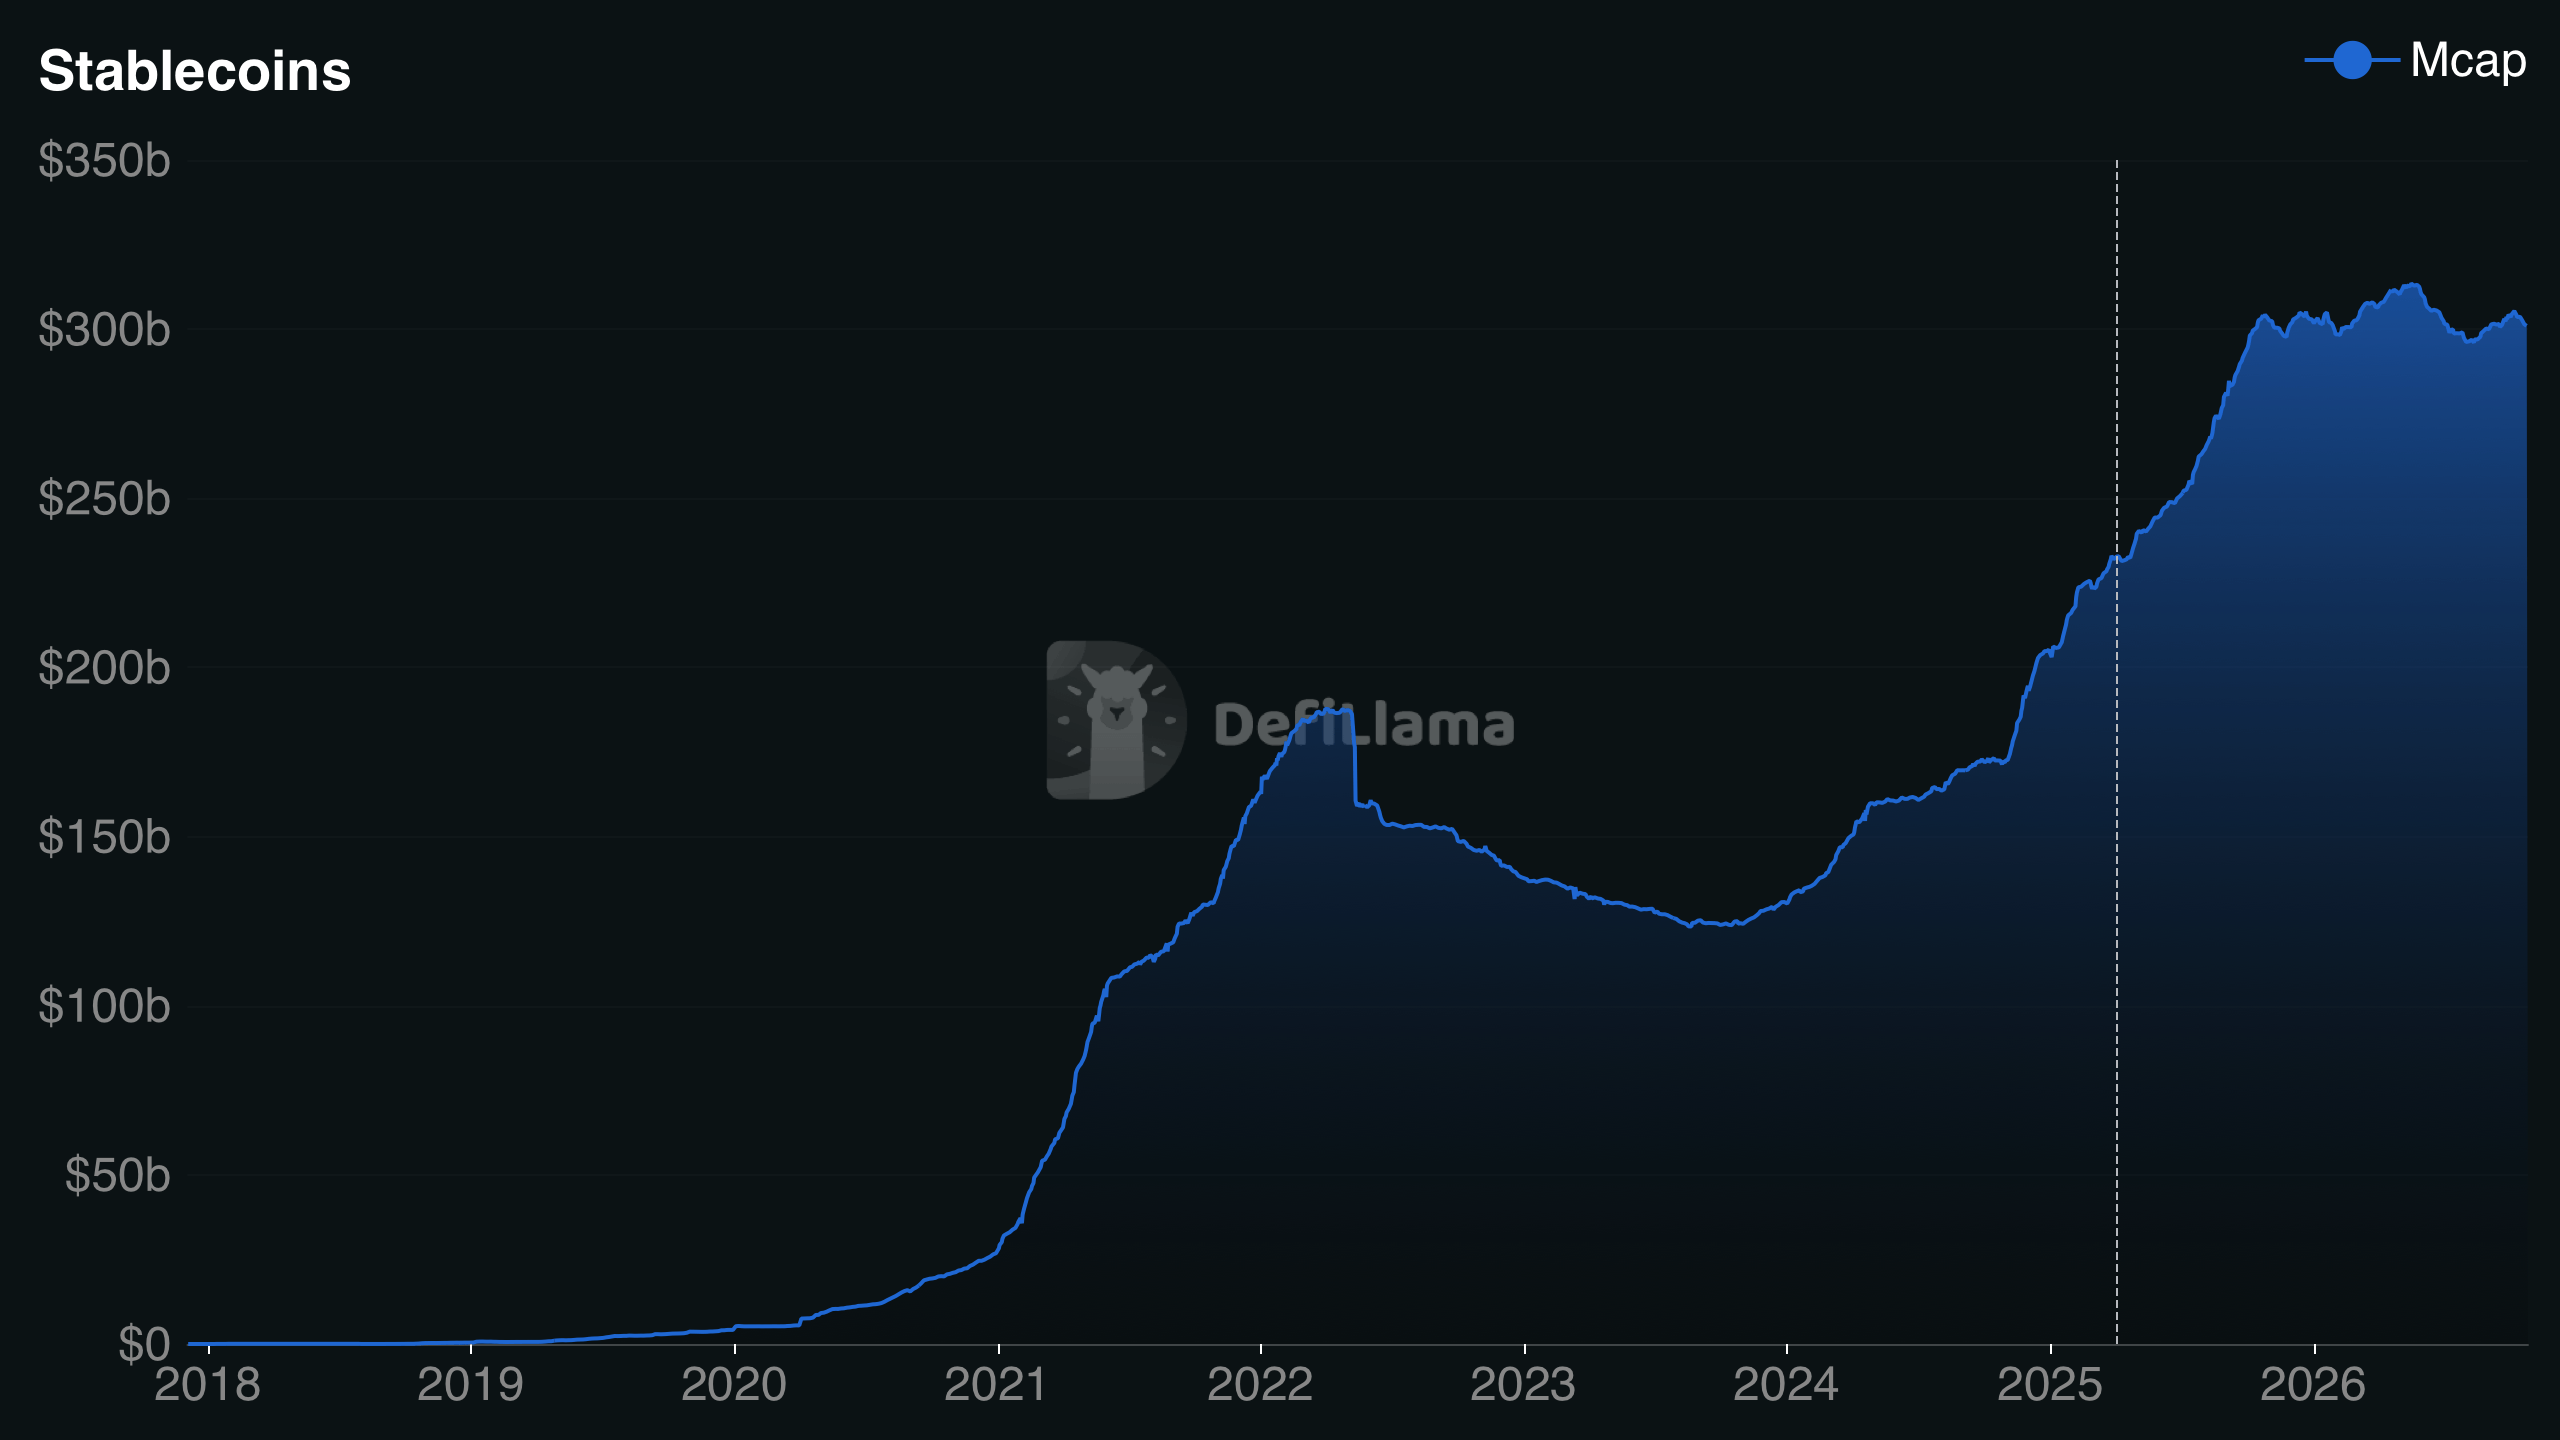
Há apenas um porém: o dinheiro pode não estar desaparecendo, mas sim encontrando outro lugar para ficar.
USDC sofre o maior impacto à medida que os saldos das stablecoins encolhem
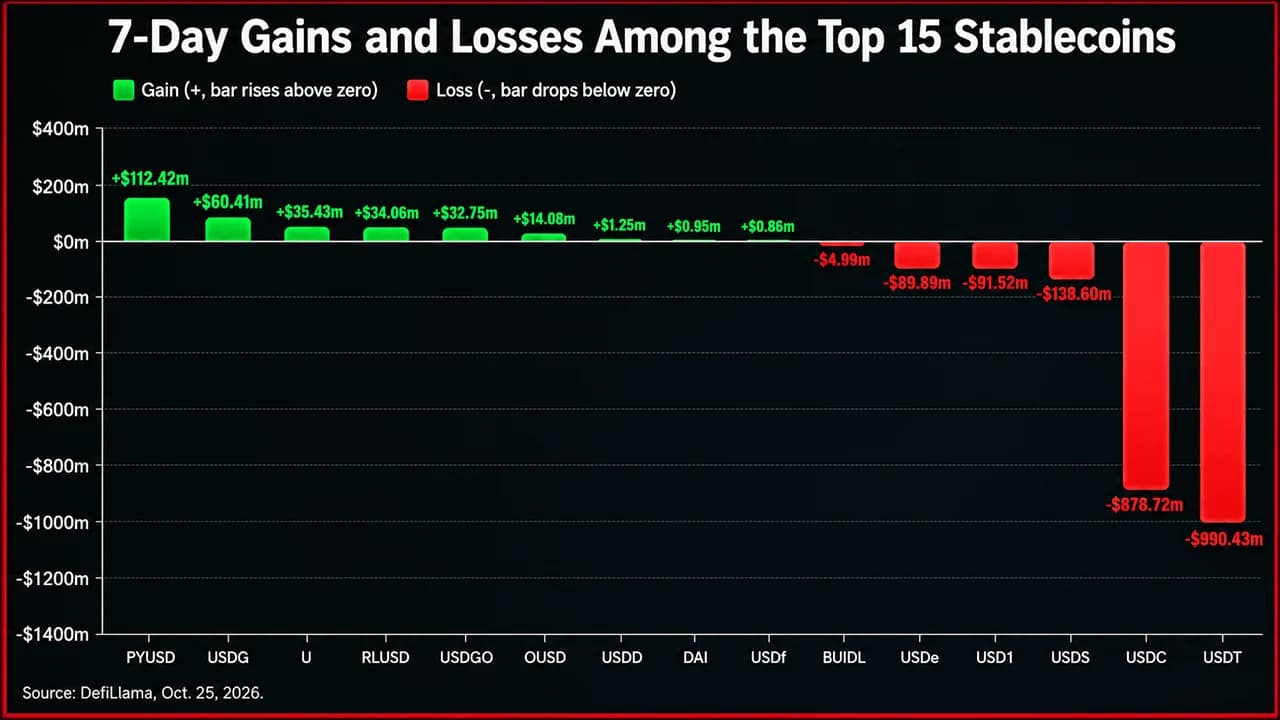
Dados da Defillama de 25 de outubro mostram que o USDT, a maior stablecoin, apresentava uma capitalização de mercado de US$ 182,423 bilhões, uma queda de US$ 990,43 milhões em sete dias e de US$ 1,29 bilhão em 30 dias. O USDC sofreu um impacto consideravelmente mais forte. Sua capitalização ficou em US$ 71,743 bilhões após perder US$ 878,72 milhões em uma semana e US$ 4,69 bilhões ao longo do mês. Entre as 15 maiores stablecoins, a contração combinada em sete dias atingiu aproximadamente US$ 1,90 bilhão.
Os 13 tokens com dados mensais disponíveis no Defillama registraram um declínio líquido de US$ 5,82 bilhões, sendo que o USDC foi responsável por cerca de 80% desse valor. Outros nomes de destaque também entraram na onda de recuo. O USDe, da Ethena, perdeu US$ 305,61 milhões em 30 dias, enquanto o USD1, da World Liberty Financial, registrou uma queda de US$ 444,67 milhões, o que representa um declínio de 10,10%. Mas nem todos foram afetados. O PYUSD, do PayPal, registrou um aumento de US$ 239,53 milhões em 30 dias, enquanto o USDf, da Falcon, cresceu US$ 511,16 milhões, um aumento de 42,32%.
Por que a redução da oferta de stablecoins levanta questões pessimistas
As stablecoins funcionam como dinheiro à vista das criptomoedas, permitindo que os investidores alternem entre ativos digitais sem precisar recorrer repetidamente aos canais bancários tradicionais. Quando os usuários cunham stablecoins, a oferta em circulação geralmente se expande. Quando os detentores resgatam tokens por moeda fiduciária, a oferta se contrai, removendo potencialmente capital que, de outra forma, poderia ser usado para comprar bitcoin, ethereum ou outras criptomoedas. Essa relação ajuda a explicar por que os traders interpretam contrações sustentadas das stablecoins como um sinal de liquidez de baixa. Episódios históricos oferecem evidências que corroboram isso.
A expansão das stablecoins acompanhou o mercado em alta de 2020-2021 e a recuperação subsequente, enquanto a contração após o colapso da Terra em 2022 coincidiu com uma queda prolongada no mercado de criptomoedas. O preço do bitcoin, próximo a US$ 80.000, acrescenta outra complexidade, situando-se consideravelmente abaixo de seu recorde de outubro de 2025, próximo a US$ 126.000. Ainda assim, os números de oferta por si só não podem determinar se os resgates causaram pressão de venda ou simplesmente acompanharam a deterioração das condições de mercado.
Títulos do Tesouro tokenizados complicam o argumento do “dry powder”
É aqui que o senso comum encontra dificuldades. Produtos tokenizados do Tesouro dos EUA, incluindo o BUIDL da Blackrock e o USDY da Ondo, representam alternativas que geram rendimento em relação às stablecoins tradicionais de pagamento. Sua capitalização combinada também se contraiu, caindo de US$ 16,2 bilhões em 12 de agosto para US$ 14,65 bilhões em 25 de outubro, uma queda de US$ 1,55 bilhão, de acordo com registros do rwa.xyz.
No entanto, tratar esses resgates como equivalentes a saques de stablecoins ignora uma distinção fundamental. Investidores em títulos do Tesouro podem resgatar posições para adquirir stablecoins, comprar ativos de risco ou devolver capital a contas financeiras convencionais. O destino desse dinheiro é mais importante do que o resgate em si.
Mesmo no caso das stablecoins, a redução da oferta não implica automaticamente um êxodo. Conversões regulatórias, mudanças nas preferências de garantias e um giro mais rápido das transações podem alterar os saldos sem produzir uma redução equivalente na liquidez disponível para negociação.
Um mercado de US$ 300 bilhões deixa os operadores diante de uma questão mais complexa
A contração do mercado de stablecoins é real, e o recuo de bilhões de dólares do USDC merece atenção. Mas a oferta agregada é um instrumento impreciso para medir as intenções dos investidores. Saldos nas corretoras, padrões de emissão, destinos dos resgates e capital direcionado para instrumentos que geram rendimento oferecem um panorama mais completo da liquidez disponível.
Para os traders que tratam cada stablecoin que desaparece como um presságio de baixa, a questão não é simplesmente quantos dólares digitais restam. É se esses dólares saíram de cena ou simplesmente trocaram de time.
Imagem de destaque: Métricas de sete dias do Defillama.com.
As ações ordinárias da Strategy valorizaram 77,4% em uma comparação destacada por Michael Saylor, superando quatro ações preferenciais. Ele atribuiu aos programas de recompra o mérito de terem contribuído para
Leia agora: Fundo MSTR da Strategy sobe 77%; 4 preferenciais rendem 23% a 39%

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.