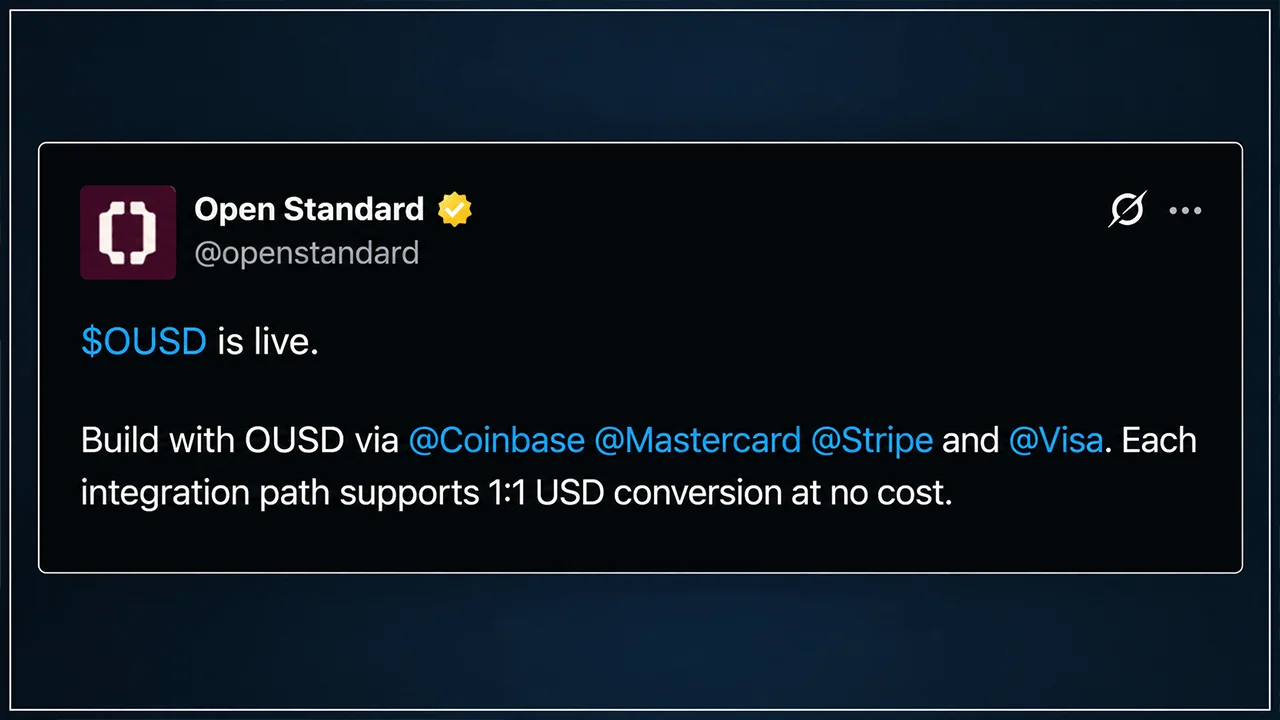
W środę zadebiutował projekt stablecoina Open USD (OUSD), dysponujący płynnością startową wynoszącą ponad 1 mld dolarów oraz wspierany przez grono potężnych partnerów, w tym Coinbase, Mastercard, Shopify, Stripe i Visa. Zaskakujący jest model ekonomiczny: firmy mogą emitować i wykupywać OUSD po wartości nominalnej bez opłat i limitów wolumenu, podczas gdy uczestniczące w projekcie przedsiębiorstwa pobierają większość dochodów generowanych przez rezerwy tokenu. Stablecoin został uruchomiony natywnie na sieciach Ethereum, Base, Solana i Tempo.
Visa i Mastercard dołączają do inwestycji o wartości 1 miliarda dolarów w OUSD, wspierany przez Stripe
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze informacje
- OUSD zadebiutował 30 września dzięki ponad 1 miliardowi dolarów zaangażowanym przez pięciu partnerów założycieli.
- Tempo odnotowało ponad 400 mln USD płynności OUSD już w pierwszym dniu.
- Open Standard zapewnia partnerom OUSD zysk z rezerw, konkurując z USDT i USDC.
Wspierany przez Stripe OUSD debiutuje z 1 mld dolarów i nowym podejściem do stablecoinów
Stablecoiny powiązane z walutami fiducjarnymi od dawna oferują emitentom atrakcyjny model biznesowy: zbierają dolary, emitują tokeny i czerpią dochody z rezerw. Stablecoin open usd (OUSD) firmy Open Standard próbuje całkowicie zmienić ten model. Ten token powiązany z dolarem amerykańskim zadebiutował w środę, a partnerzy założyciele – Coinbase, Mastercard, Shopify, Stripe i Visa – przeznaczyli na niego ponad 1 mld dolarów.
Firmy, które przejdą weryfikację „know-your-business”, mogą emitować lub wykupywać OUSD po wartości nominalnej, bez opłat i limitów wolumenu, podczas gdy partnerzy otrzymują większość dochodów z rezerw. Innymi słowy, OUSD nie tylko konkuruje z USDT i USDC pod względem obiegu. Próbuje też zmienić to, kto zarabia na wprowadzaniu tych dolarów do obiegu.
Stablecoin, który dzieli się zyskami
Open Standard po raz pierwszy zaprezentował projekt 30 czerwca, gdy zaangażowanych było ponad 140 firm. Do środy liczba ta wzrosła do ponad 200, obejmując banki, sieci kart płatniczych, firmy z branży fintech, platformy handlowe oraz dostawców infrastruktury kryptowalutowej. Coinbase, Mastercard, Shopify, Stripe i Visa posiadają równe początkowe udziały kapitałowe, podczas gdy znaczna część pozostałych udziałów jest przeznaczona dla partnerów, którzy w nadchodzących latach faktycznie zwiększą podaż OUSD i wolumen transakcji.
Mechanizm działania jest dość prosty. OUSD jest zabezpieczony w stosunku 1:1 dolarami amerykańskimi, a rezerwy są przechowywane w instytucjach finansowych, takich jak Blackrock, Lead Bank i BNY. Firma Bridge, którą Stripe nabył w 2024 roku za 1,1 mld dolarów, emituje token i publikuje comiesięczne poświadczenia dotyczące rezerw. Open Standard pobiera niewielką opłatę za zarządzanie, a partnerzy otrzymują pozostałą część zysków z rezerw. To odwraca znany model biznesowy stablecoinów, w którym emitent zazwyczaj zatrzymuje dochody generowane przez podaż w obiegu.
„Chcemy być najbardziej użyteczną stablecoinem, tak samo jak użyteczny jest dolar amerykański. Wszystkie inne stablecoiny budują fundusz. My budujemy pieniądze” – powiedział dyrektor generalny Zach Abrams.
Cztery łańcuchy, brak kopii mostkowych
OUSD został uruchomiony natywnie w sieciach blockchain, takich jak Ethereum, inkubowana przez Coinbase sieć warstwy 2 Base, Solana oraz powiązana ze Stripe sieć Tempo, co oznacza, że nie ma jednego oryginalnego tokenu, którego kopie rozproszone są w innych sieciach. Każda sieć otrzymuje swoją natywną wersję. Dostęp początkowo odbywa się za pośrednictwem Stripe, należącej do Mastercard firmy BVNK oraz platformy Visa Stablecoin, natomiast obsługa przez Coinbase rozpocznie się 1 października. Coinbase, Kraken i Uniswap to pierwsze giełdy, na których pojawi się OUSD.
Tempo podało pierwszą oszałamiającą liczbę. Sieć odnotowała ponad 400 milionów dolarów płynności OUSD już pierwszego dnia, a dyrektor ds. biznesowych Tempo, Dan Romero, wyjaśnił, że łańcuch ma na celu osiągnięcie około 1 miliarda dolarów w ciągu kilku miesięcy. Aave Labs złożyło również wniosek o dodanie OUSD jako aktywa do podaży i pożyczek w Aave V3 Core i V4 Core Hub, choć początkowo nie będzie ono służyć jako zabezpieczenie.
Gracze z najwyższej półki już są przy stole
Lista partnerów przypomina mniej skład kryptowalutowego startupu, a bardziej zgromadzenie podmiotów z branży płatności. W projekcie biorą udział: Visa, Mastercard, American Express, Discover, Blackrock, BNY, Standard Chartered, U.S. Bank, Google, Shopify, Coinbase, Ripple, Western Union i inne podmioty. Później dołączyły do nich UBS oraz japońska firma SBI Holdings. Warto zauważyć, że emitent USDC, firma Circle, nie jest partnerem.
Will Gaybrick z firmy Stripe stwierdził, że OUSD stanie się domyślnym stablecoinem Stripe dla przedsiębiorstw, podczas gdy kierownictwo firm Visa, Mastercard i Coinbase podkreśliło, że nadal zamierzają wspierać wiele różnych kryptowalut, a nie zastępować USDC.
Chociaż akcje Circle początkowo ucierpiały, gdy Open Standard po raz pierwszy ujawniło ten projekt, dzisiaj wiadomość ta nie miała większego wpływu na kurs akcji emitenta USDC. Jednak kurs akcji CRCL, notowanych na nowojorskiej giełdzie (NYSE), spadł o 10% w ciągu ostatnich pięciu sesji giełdowych i o około 38% w ciągu ostatnich 12 miesięcy. Środowa sesja giełdowa wykazała niewielki spadek kursu akcji CRCL w południe.
Pytanie za miliard dolarów
Pomimo obecności tak znanych marek, Open Standard nie uniknął starego problemu związanego ze stablecoinami. Dystrybucja jest kluczem do sukcesu. Bridge zachowuje uprawnienia do aktualizacji, wstrzymywania, zamrażania oraz tworzenia listy dopuszczonych podmiotów, podczas gdy pięć firm założycielskich kontroluje początkowy kapitał własny. Partnerzy muszą również spełnić nieujawnione progi aktywności, aby uzyskać udziały.
A USDT i USDC mają już coś, czego OUSD nie jest w stanie stworzyć z dnia na dzień: ugruntowaną płynność na głównych platformach handlowych. Nowi gracze wnieśli na stół pokaźną sumę, ale zobowiązania o wartości 1 mld dolarów oraz 400 mln dolarów w Tempo muszą teraz przełożyć się na rzeczywisty obieg. Pojawiła się stablecoin wspierana przez jedne z największych marek w branży płatności. Najciekawsze będzie obserwowanie, czy te firmy i ich klienci faktycznie będą z niej korzystać.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.