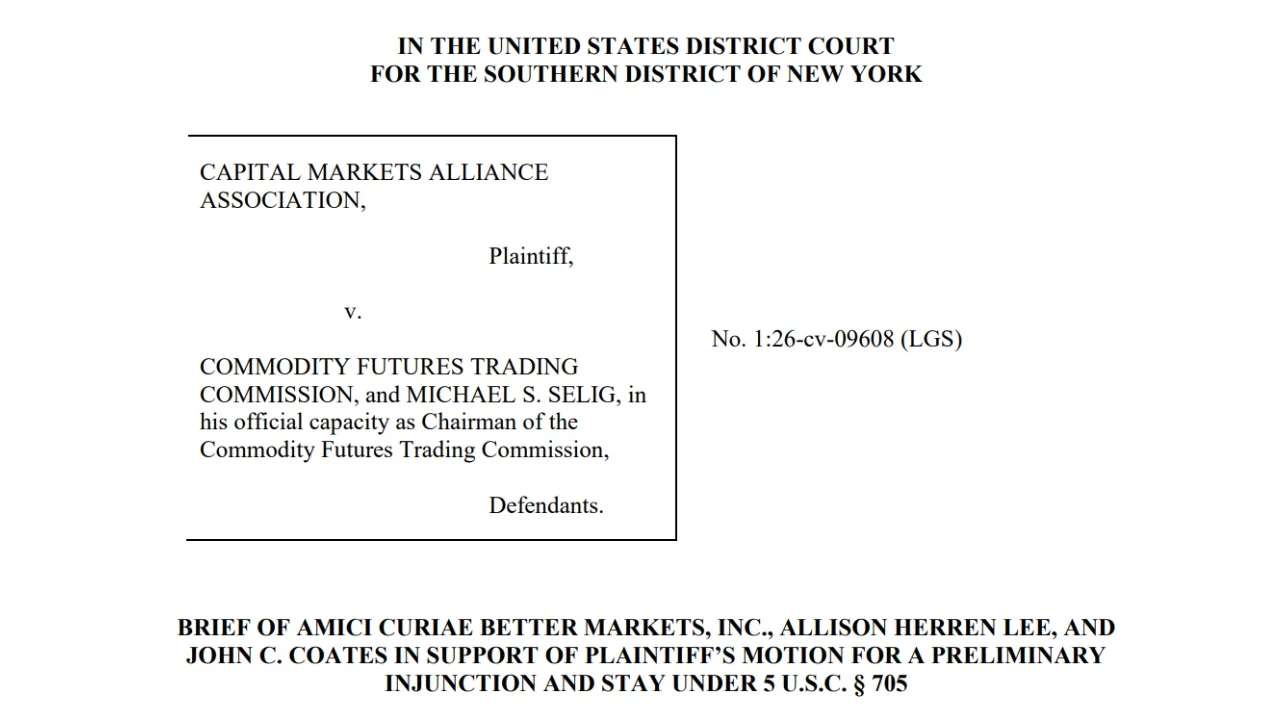
W opinii amicus curiae, złożonej przez organizację Better Markets, byłą komisarz SEC Allison Herren Lee oraz profesora prawa na Uniwersytecie Harvarda Johna C. Coatesa, argumentuje się, że kontrakty terminowe typu perpetual na pojedyncze akcje stanowią swapy — a co za tym idzie, zgodnie z nowymi przepisami CFTC omijają one obecne zabezpieczenia dla inwestorów detalicznych przewidziane w ustawie Dodda-Franka.
Wall Street: nadzorca walczy z kampanią CFTC ws. „akcji z cienia”
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- Organizacja Better Markets poparła pozew przeciwko CFTC, mający na celu powstrzymanie zatwierdzenia przez tę komisję bezterminowych instrumentów pochodnych opartych na amerykańskich akcjach.
- Grupa twierdzi, że produkty te są swapami opartymi na papierach wartościowych, pozbawionymi ustalonych terminów, co wymaga regulacji ze strony SEC.
- Organizacja ostrzega, że dźwignia finansowa w stosunku 6:1 oraz automatyczne likwidacje pozycji mogą szybko doprowadzić do całkowitej utraty wartości portfeli inwestorów detalicznych.
Better Markets składa pismo procesowe, kwestionując zatwierdzenie przez CFTC instrumentów pochodnych typu perpetual
Walka prawna dotycząca decyzji CFTC o zezwoleniu na wieczne instrumenty pochodne oparte na poszczególnych amerykańskich akcjach nabiera tempa, a swoje głosy zabierają teraz strony trzecie.
Better Markets, organizacja, która „walczy o system finansowy służący społeczeństwu i wspierający gospodarkę produkcyjną”, złożyła opinię przyjaciela sądu (amicus curiae) w celu poparcia sprzeciwu Capital Markets Alliance (CMA) wobec zatwierdzenia przez Komisję Handlu Kontraktami Terminowymi Towarowymi (CFTC) instrumentów pochodnych o nieograniczonym terminie zapadalności opartych na poszczególnych akcjach amerykańskich.
W opinii, złożonej przez byłą pełniącą obowiązki przewodniczącej i komisarz SEC Allison Herren Lee oraz byłego radcę prawnego SEC i pełniącego obowiązki dyrektora Wydziału Finansów Korporacyjnych Johna C. Coatesa, organizacja argumentuje, że instrumenty te powinny być klasyfikowane jako swapy oparte na papierach wartościowych, a nie jako kontrakty terminowe, ponieważ nie mają one ustalonego terminu dostawy.
W wyniku zaklasyfikowania ich jako swapów opartych na papierach wartościowych podlegają one jurysdykcji SEC na mocy ustawy Dodda-Franka i nie mogą omijać kluczowych środków ochronnych, w tym rejestracji oraz wymogu, by obrót nimi odbywał się wyłącznie na regulowanych krajowych giełdach papierów wartościowych.
Ponadto organizacja Better Markets, która od dawna sprzeciwia się inicjatywom zdecentralizowanym, podkreśla, że zatwierdzenie tych swapów wiąże się z poważnym ryzykiem dla inwestorów detalicznych, ponieważ łączą one wysoką dźwignię finansową, brak terminu wygaśnięcia oraz funkcje automatycznej likwidacji, co sprzyja tworzeniu się ekosystemu spekulacyjnego.
„Te »kontrakty terminowe bezterminowe« są w rzeczywistości akcjami z rynku pozagiełdowego o dźwigni finansowej wynoszącej około sześć do jednego, co oznacza, że cały portfel inwestora może zostać zredukowany do zera już przy 16-procentowym wahaniu na rynku. Taki poziom zmienności jest powszechny w przypadku pojedynczych akcji, a zatem ryzyko całkowitej utraty kapitału jest realne i prawdopodobnie częste, co rujnuje inwestorów detalicznych, jednocześnie wzbogacając firmy prowadzące platformy” – stwierdziła organizacja Better Markets, ostrzegając przed ryzykiem związanym z udostępnieniem tych instrumentów inwestorom detalicznym.
„Jak widzieliśmy w innych krajach, gdzie produkty te są powszechne, inwestorzy mogą stracić wszystko w ciągu kilku minut, w tym z dnia na dzień, gdy uruchamiają się progi automatycznej likwidacji” – podsumowała organizacja.
Opinie Better Markets pokrywają się z opiniami CMA, która podkreśliła, że niedawne zatwierdzenie przez CFTC wielu wniosków dotyczących produktów opartych na papierach wartościowych nie wyjaśnia, dlaczego od dawna traktowała ona instrumenty pochodne o nieograniczonym terminie zapadalności jako swapy, oraz pomija wpływ, jaki ta nowa koncepcja będzie miała na inwestorów i szeroko pojęty rynek papierów wartościowych.
CMA, reprezentująca potentatów branżowych, takich jak Cboe Global Markets, Citadel Securities i Healthy Markets Association, domaga się unieważnienia zatwierdzeń tych produktów oraz uznania, że stanowią one swapy oparte na papierach wartościowych, co skutecznie uniemożliwiłoby CFTC rzekomą możliwość ich zatwierdzania w trakcie trwania postępowania.
Sprawa ta staje się poważną batalią między obecnymi graczami branżowymi a CFTC, która zmaga się również z organami regulacyjnymi na szczeblu stanowym w kwestii rynków prognoz. SEC złożyła już opinię przyjaciela sądu (amicus brief) popierającą nowe zmiany regulacyjne CFTC, kwestionując zarzuty CMA, jakoby agencja ta „działała na własną rękę”.

CFTC wyznaczyła giełdom 30 dni na zniesienie ograniczeń geograficznych obowiązujących w poszczególnych stanach lub na wyjaśnienie, dlaczego nie są w stanie tego zrobić w wyznaczonym terminie.
Czytaj teraz: CFTC nakazuje rynkom prognoz zniesienie blokad stanowych w 30 dni

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁSergio Goschenko
Sergio jest dziennikarzem zajmującym się kryptowalutami, mieszkającym w Wenezueli.