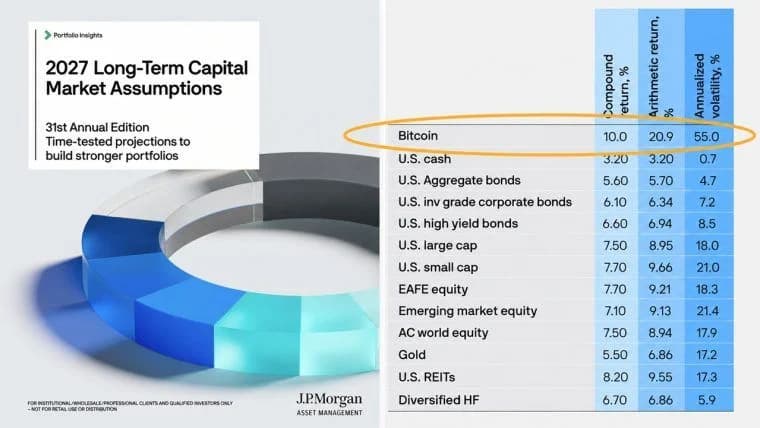
Firma Grayscale zwróciła uwagę na prognozowaną 10-procentową średnią roczną stopę zwrotu z bitcoina zawartą w długoterminowych założeniach JPMorgan Asset Management, która przewyższa szacunki dla innych klas aktywów. W swojej analizie firma powiązała rosnącą popularność bitcoina wśród inwestorów instytucjonalnych z potencjalnymi korzyściami wynikającymi z dywersyfikacji portfela oraz znacznym ryzykiem cenowym.
JPMorgan: bitcoin z najwyższą stopą zwrotu; Grayscale zwraca uwagę na…
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- JPMorgan oszacował roczną zmienność bitcoina na 55%.
- Szacowana korelacja bitcoina z akcjami amerykańskich spółek o dużej kapitalizacji wyniosła 33%.
- Niestabilne korelacje sprawiły, że bitcoin nie znalazł się w głównych modelach portfelowych JPMorgan.
Prognoza dotycząca bitcoina stanowi podstawę instytucjonalnej oceny firmy Grayscale
Szef działu badań w Grayscale, Zach Pandl, powiedział 4 listopada, że włączenie bitcoina do długoterminowych założeń inwestycyjnych JPMorgan Asset Management na rok 2027 stanowi kolejny kamień milowy w kontekście instytucjonalnym. W ramach badań kryptowaluta została oceniona obok uznanych inwestycji, co pozwoliło zarządzającym portfelami uzyskać szacunki dotyczące jej zwrotów, zmienności oraz relacji z innymi aktywami. Pandl skupił się na tym, w jaki sposób cechy te mogą wspierać dywersyfikację.
Pandl napisał:
„Prognozowana 10-procentowa średnioroczna stopa zwrotu przewyższa szacowane zwroty dla wszystkich innych klas aktywów, podczas gdy szacowana korelacja z amerykańskimi akcjami spółek o dużej kapitalizacji wynosi zaledwie 33% — mniej niż w przypadku międzynarodowych akcji, obligacji korporacyjnych i funduszy hedgingowych”.
Opublikowane 19 października prognozy długoterminowych stóp zwrotu JPMorgan zakładały 7,5% dla amerykańskich akcji spółek o dużej kapitalizacji oraz 9,8% dla private equity. Portfel akcji i obligacji w proporcji 60/40 miał prognozowaną roczną stopę zwrotu na poziomie 7%, co stanowiło kolejne porównanie z szacunkami dotyczącymi bitcoina. Szersze badanie objęło ponad 200 głównych klas aktywów w horyzoncie od 10 do 15 lat, z wykorzystaniem danych na stan z września. Jego założenia posłużyły do określenia alokacji strategicznej oraz oceny kompromisów inwestycyjnych.
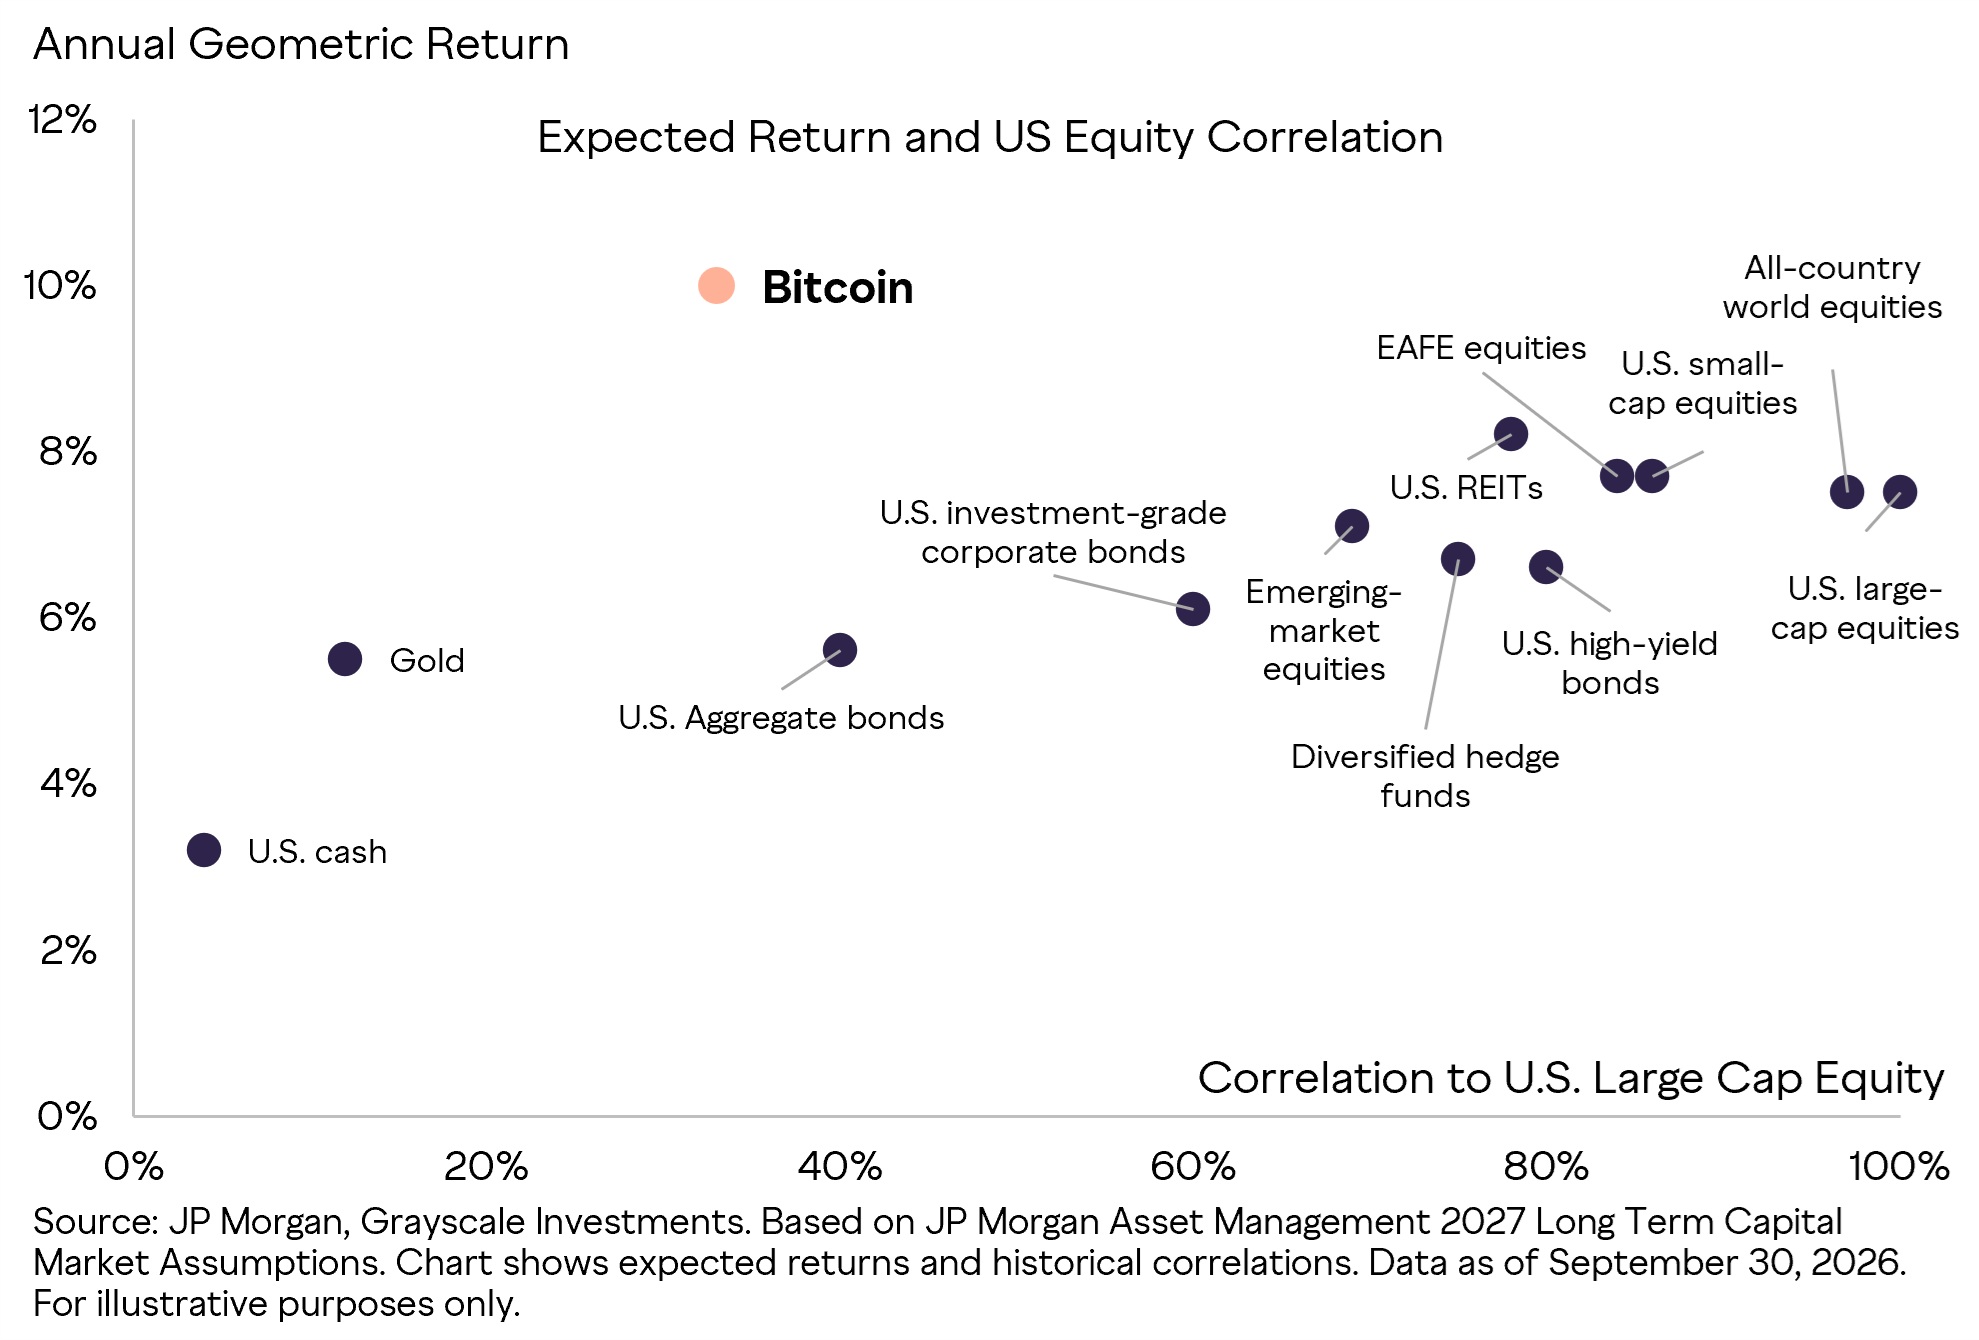
Wykres łączy prognozowane stopy zwrotu z historycznymi korelacjami na podstawie danych z dnia 30 września 2026 r. Złoto wykazało niższą korelację z amerykańskimi akcjami spółek o dużej kapitalizacji niż bitcoin, a także niższą oczekiwaną roczną stopę zwrotu wynoszącą 5,5%.
Zmienność utrudnia wykorzystanie bitcoina w portfelu
Założenie dotyczące zmienności w ujęciu rocznym na poziomie 55% towarzyszyło ostrzeżeniu JPMorgan dotyczącemu niestabilnych korelacji z innymi aktywami. Firma wykluczyła bitcoina ze swoich głównych macierzy kowariancji – tabel służących do oceny współzależności zmian zwrotów z inwestycji. Taka niestabilność utrudnia oszacowanie, w jaki sposób pozycja w bitcoinie mogłaby wpłynąć na ogólne ryzyko portfela.
W ocenie JPMorgan cechy inwestycyjne bitcoina opisano jako spekulacyjne, a jego rolę w portfelu powiązano z łagodzeniem polityki pieniężnej. Autorzy wskazali na upowszechnienie, regulacje i płynność jako czynniki wpływające na ekonomię tego aktywa. Podkreślili również wyzwanie związane z prognozowaniem aktywów, których fundamenty różnią się od inwestycji opartych na przepływach pieniężnych.
Grayscale wykorzystało założenia JPMorgan do zilustrowania potencjalnych korzyści dla portfela, przyznając jednocześnie, że ich realizacja zależy od przyszłych zwrotów i relacji między aktywami. W ocenie Pandla podkreślono połączenie wysokich zwrotów bezwzględnych i stosunkowo niskiej korelacji z podstawowymi akcjami. Analiza firmy pozostawiła rolę bitcoina w portfelu zależną od tego, jak te cechy będą ewoluować.
Zarządzający majątkiem ustalają różne limity alokacji
W czerwcu firma Blackrock opisała alokację bitcoina na poziomie od 1% do 2% jako potencjalny środek dywersyfikacji, co oznacza, że aktywa te mogą rozłożyć ryzyko, zachowując się inaczej niż inne inwestycje. W swojej analizie firma porównała wpływ tego przedziału na ryzyko portfela z ekspozycją na akcje głównych spółek technologicznych. Firma ostrzegła, że większe pozycje w bitcoinie mogą znacznie zwiększyć ogólne ryzyko.
Bank of America (NYSE: BAC) w grudniu 2025 r. poparł alokację aktywów cyfrowych na poziomie od 1% do 4% dla odpowiednich klientów, którzy nie mają oporów przed podwyższoną zmiennością. Wytyczne dotyczyły szeroko pojętych aktywów cyfrowych i kładły nacisk na regulowane instrumenty inwestycyjne. Obejmowały one dział zarządzania majątkiem Merrill należący do banku, Bank of America Private Bank oraz internetową platformę inwestycyjną Merrill Edge.
Dla doradców wdrażających ekspozycję na kryptowaluty firma Grayscale uruchomiła 14 września cztery portfele modelowe, oferując sugerowane kombinacje inwestycyjne oparte na kryptowalutowych produktach notowanych na giełdzie. Modele te opierały się na ważeniu według kapitalizacji rynkowej i kwartalnym zrównoważaniu portfela, przy czym doradcy zachowali odpowiedzialność za alokację środków klientów. Każda strategia ograniczała udział pojedynczego aktywa do 40%, ograniczając w ten sposób jego udział w alokacji modelu.
Firma Grayscale stwierdziła, że atak hakerski na Binance o wartości 6 miliardów dolarów może przyczynić się do zwiększenia bezpieczeństwa giełdy, mimo potencjalnego spadku zaufania rynku. Zarządzający aktywami
Czytaj teraz: Grayscale: pozytyw w ataku hakerskim na Binance za 6 mld USD

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁKevin Helms
Kevin Helms jest dziennikarzem zajmującym się kryptowalutami, specjalizującym się w Bitcoinie, regulacjach blockchain oraz globalnych rynkach aktywów cyfrowych.