Volgens de oprichter en CEO van Cryptoquant zou de huidige bullmarkt van Bitcoin een rendement van drie tot vijf keer het inlegbedrag kunnen opleveren, gevolgd door een mildere neergang. Zijn prognose brengt de afname van extreme marktbewegingen in verband met het toenemende institutionele bezit en een grotere kapitaalbasis.
Bitcoin zou in deze cyclus een rendement van 3 tot 5 keer kunnen opleveren naarmate de volatiliteit afneemt
GESCHREVEN DOOR

DELEN
Belangrijkste punten
- De CEO van Cryptoquant verwacht een kleinere stijging van de bitcoin-koers en een mildere bearmarkt.
- Zijn analyse wijst op een hogere winstgevendheid voor houders en vers kapitaal.
- Institutionele beleggers zouden de historische prijscycli van bitcoin kunnen hervormen.
Het rendementspotentieel van Bitcoin gaat gepaard met een andere afweging
Bitcoin-beleggers zouden te maken kunnen krijgen met kleinere winsten per cyclus en minder grote verliezen naarmate het institutionele bezit toeneemt, aldus Ki Young Ju, oprichter en CEO van Cryptoquant, een analyseplatform voor cryptovaluta. In zijn bitcoin-cyclusprognose van 22 september op X stelde hij dat een grotere markt de extremen vermindert die gepaard gingen met eerdere speculatieve hoogconjuncturen.
Ju verklaarde:
"Ik verwacht dat deze bull-cyclus van bitcoin een rendement van 3–5x zal opleveren in plaats van weer een parabolische rally van 10x+, gevolgd door een mildere bearmarkt."
"Toen bitcoin nog kleiner was en door particuliere beleggers werd gedomineerd, zorgde speculatief kapitaal voor explosieve stijgingen en crashes van 80%. Tegenwoordig dempen een veel grotere markt en het groeiende institutionele bezit beide uitersten. Dezelfde krachten die het opwaartse potentieel beperken, verzachten ook het neerwaartse risico", legde hij uit.
De visie van Ju sluit aan bij de historische analyse van Fidelity Digital Assets, waarin de afnemende volatiliteit van bitcoin in mei 2024 werd gedocumenteerd. De financiële gigant legde uit dat kapitaal dat een grotere markt binnenkomt, een kleinere invloed op de prijs zou moeten hebben. Het onderzoek toonde een afnemende volatiliteit in de loop van de tijd aan, waarbij een onderscheid werd gemaakt tussen historische correlaties en bewijs dat een bepaalde prijsontwikkeling onvermijdelijk is.
De winstgevendheid van houders ondersteunt de visie van Ju
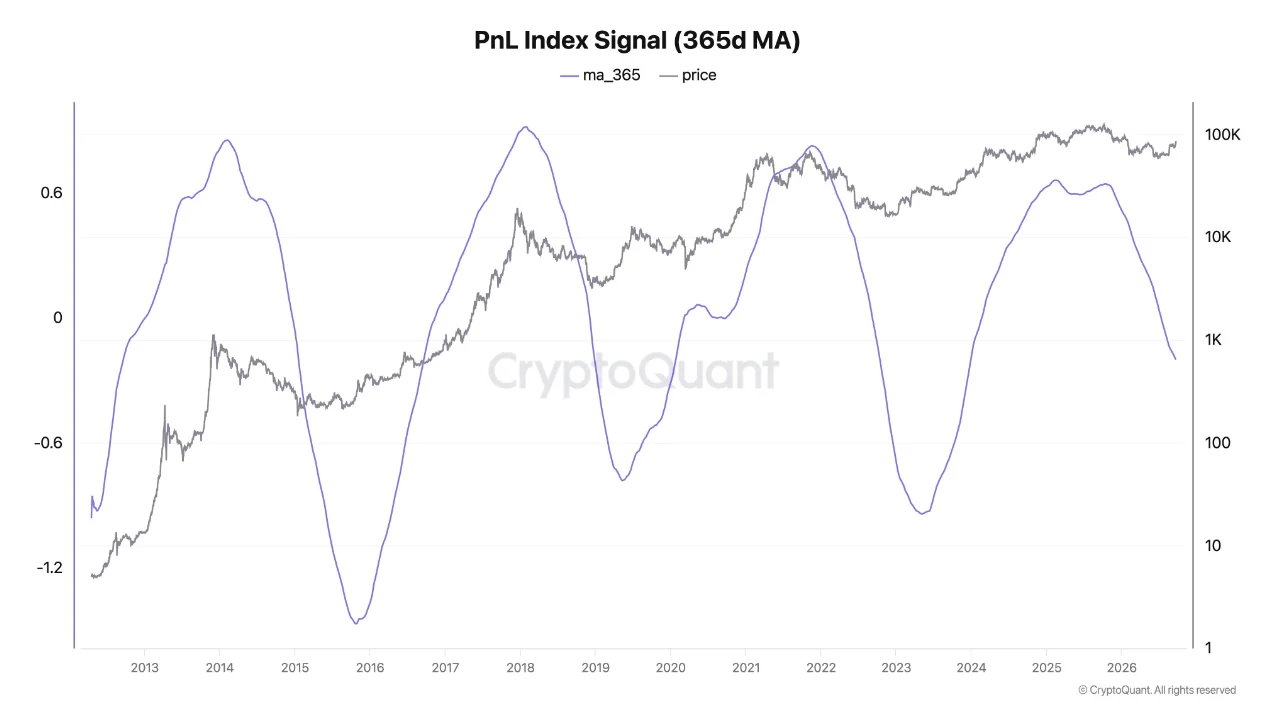
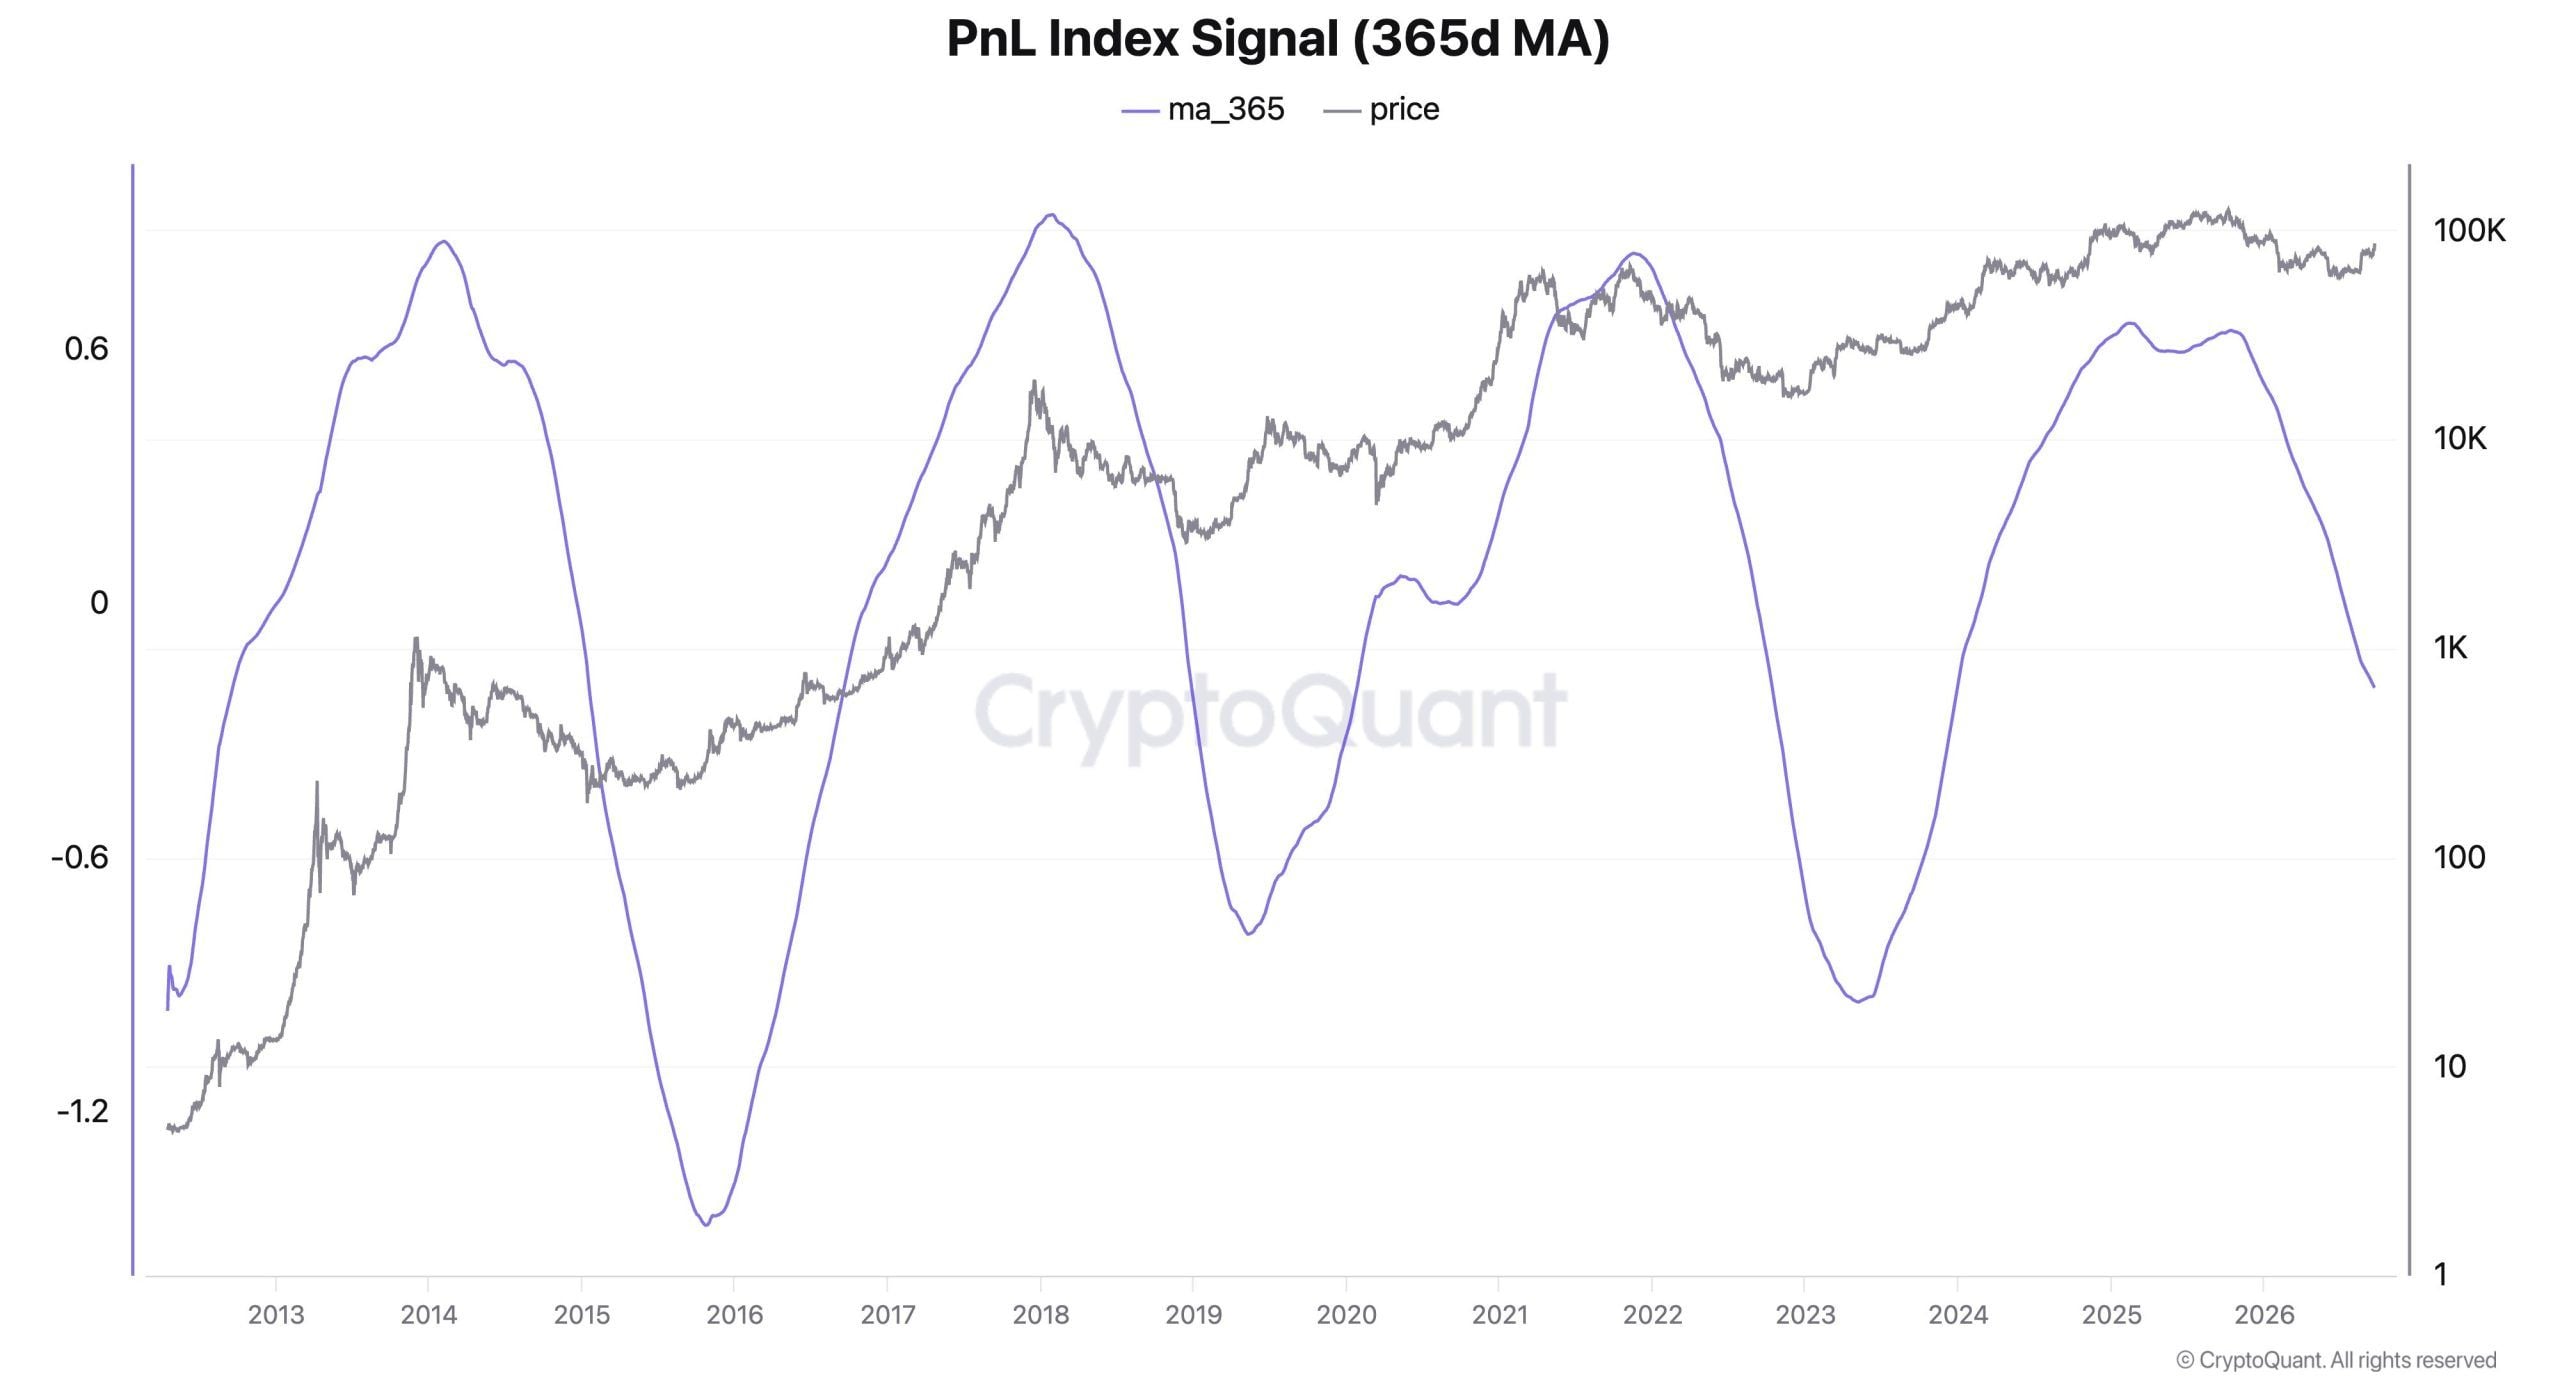
Ju baseert zijn beoordeling op een winstgevendheidsindex die volgens hem minder extreme pieken en steeds veerkrachtigere diepten in de cyclus laat zien. De winst-en-verlies-index, of PnL-index, volgt de totale winstgevendheid van houders. Hij wees ook op een zich aftekenende ommekeer in het 365-dagen voortschrijdend gemiddelde ervan, een langzamer reagerende maatstaf die kortetermijnschommelingen afvlakt en doorgaans pas reageert nadat de marktomstandigheden beginnen te veranderen.
De grafiek vergelijkt de prijs van bitcoin (in grijs) met het 365-daags voortschrijdend gemiddelde van de index (in paars). Recente winstpieken liggen lager dan eerdere cyclische hoogtepunten, wat Ju’s stelling ondersteunt dat de extremen in de markt afvlakken. De paarse lijn blijft echter onder nul en daalt nog steeds aan de rechterkant van de grafiek.
De analist meldde dat bitcoin zelfs op de dieptepunten van deze cyclus boven de gemiddelde on-chain kostprijs van de houders bleef. Hij verwees naar de verhouding tussen marktwaarde en gerealiseerde waarde, die de marktkapitalisatie vergelijkt met een waardering op basis van de laatste on-chain-bewegingen van de munten, en die boven één bleef. Volgens zijn interpretatie hebben sommige beleggers verliezen geleden, terwijl de groep houders collectief boven hun geschatte aankoopkosten bleef.
De historisch lage volatiliteit van bitcoin hangt volgens Glassnode nauwer samen met het aanbod van langetermijnhouders dan met de marktomvang. In de analyse van 8 september werd het aanbod van langetermijnhouders aangemerkt als de sterkste verklarende variabele van de onderzochte factoren, goed voor bijna 19% van de detrendde variantie in de volatiliteit. De marktkapitalisatie verklaarde ongeveer 3%, wat aantoont dat de marktomvang op zichzelf geen volledige verklaring biedt voor de prijsstabiliteit.
Institutionele vraag zou de cycli van Bitcoin kunnen hervormen
Ju noemde de stijgende gerealiseerde kapitalisatie, een stopzetting van de verkoop door grote langetermijnhouders en aanzienlijke bullish futuresposities als ondersteunende signalen. Hij interpreteerde de stijgende gerealiseerde kapitalisatie als vers kapitaal dat de markt binnenkomt en meldde dat grote futureshandelaren longposities hadden opgebouwd nabij het dieptepunt.
Zijn meest recente betoog volgt op een eerdere voorspelling dat internationale institutionele vraag en toegang tot ETF’s de piek van de bitcoin-cyclus zouden kunnen bepalen. In augustus wees Ju op markten waar de gereguleerde toegang voor beleggers nog beperkt was. Hij verwachtte een bredere beschikbaarheid van fondsen, diepere liquiditeit in stablecoins en een financiële infrastructuur die gebruikmaakt van tokenized activa om deelname buiten de Verenigde Staten te ondersteunen.
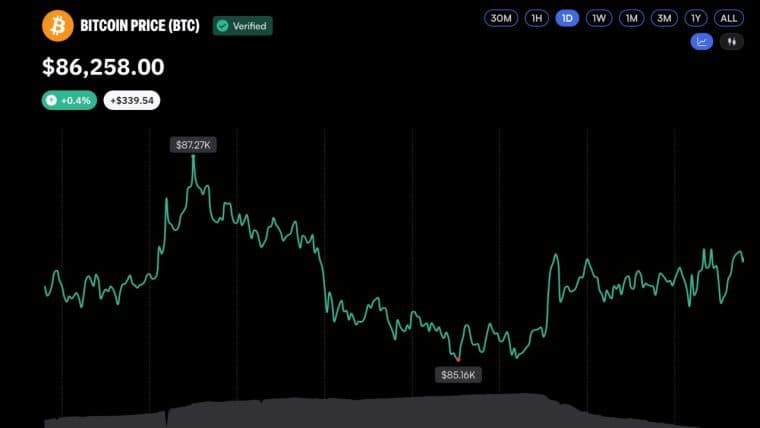
Recente walletgegevens bieden een ander beeld van veranderingen in het eigendom, waarbij twee groepen kleinere houders met 69.494 adressen krompen vóór het herstel van bitcoin boven de 85.000 dollar. Santiment bracht de krimp in juli-augustus in verband met capitulatie. Deze cijfers beschrijven veranderingen in de categorieën van adresbalansen, en bewijzen niet dat een gelijk aantal individuele beleggers bitcoin heeft verlaten.
Ju merkte op:
"Het opgeven van de 10x-parabool betekent ook het opgeven van de crash van 80%, en dat is precies wat geduldig kapitaal met een lange horizon aantrekt in plaats van speculatief kapitaal."
Lagere volatiliteit – de snelheid en omvang van prijsveranderingen – staat centraal in Ju’s argumentatie over acceptatie op de langere termijn. Zijn bredere stelling reikt verder dan rendementen: grotere stabiliteit zou bitcoin uiteindelijk praktischer kunnen maken voor gebruik als betaalmiddel.

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.