비트코인의 단기 고액 보유자 집단은 BTC 가격이 하락하면서 그 규모가 줄어들기 전까지 사상 최대인 90억 7천만 달러의 미실현 이익을 쌓아두었습니다. 새로운 분석에 따르면, 이러한 평가 이익이 매도 압력을 가중시켜 이번 상승세의 근본적인 지지선을 시험할 수 있을 것으로 보입니다.
비트코인 ‘고래’들의 90억 7천만 달러 수익 기록, 상승세의 하한선 시험대에 올려
작성자

공유
주요 내용
- 한 애널리스트는 단기 고액 보유자들의 미실현 이익이 사상 최대인 90억 7천만 달러에 달했다고 지적했다.
- 이 수치는 75억 1천만 달러로 감소했으나 여전히 역사적으로 높은 수준을 유지했다.
- 높은 수익성은 고래들의 매도 위험을 높일 수 있다.
비트코인 고액 보유자 미실현 이익, 사상 최고치 기록
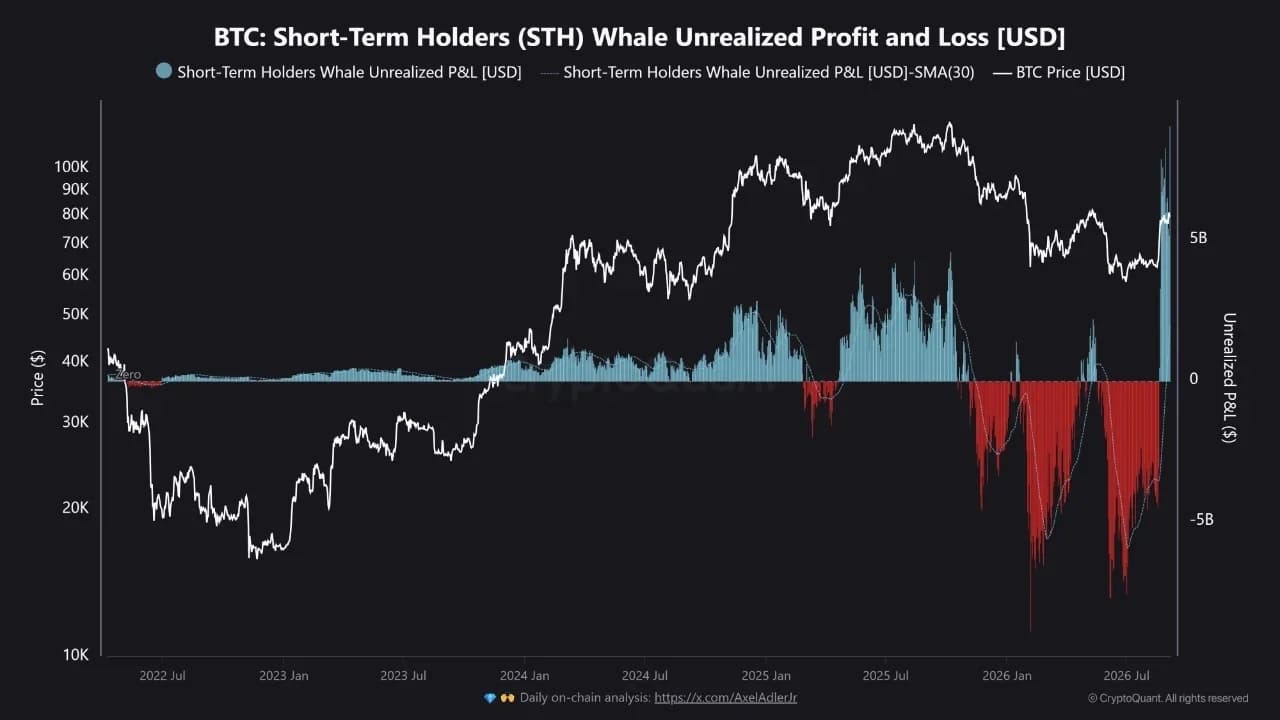
크립토퀀트(Cryptoquant)가 9월 7일 발표한 분석에 따르면, 9월 4일 기준 단기 보유 고액 보유자의 미실현 손익은 90억 7천만 달러에 달했으며, 이는 2016년으로 거슬러 올라가는 해당 지표의 기록상 최고치이다. 크립토퀀트의 기고가인 IT Tech는 이 수치를 최근 몇 달 동안 비트코인을 매수한 대규모 지갑들이 보유한 평가익으로 설명했습니다.
비트코인 가격이 소폭 하락함에 따라 9월 5일 이 수치는 75억 1천만 달러로 완화되었다. 이 수치는 여전히 해당 차트의 관측 기간 중 상위 5위 안에 들었으며, 상위 5개 기록 모두 지난 2주 동안 발생했다. 이러한 집중 현상은 비트코인 가격이 8만 달러를 넘어 상승하던 기간 동안 신규 대형 보유자들 사이에서 수익성이 얼마나 빠르게 확대되었는지를 보여준다. 이 기고자는 이러한 이익을 고래들이 이미 이익 실현을 시작했다는 증거라기보다는 잠재적인 매도 위험으로 규정하며 다음과 같이 썼다:
"그 정도 규모의 미실현 이익은 매도 위험 요인입니다. 기록적인 평가 이익을 보유한 집단은 가격이 조금만 흔들려도 매도자로 전환될 수 있으며, 역사적으로 단기 보유(STH) 고래들은 이익 실현 기회가 생기면 가장 빠르게 매도에 나서는 경향이 있습니다."
‘고래 이익 지표’가 보여주는 것
미실현 이익은 자산이 매도되기 전, 해당 자산의 현재 시장 가치와 온체인 원가 간의 차이를 나타냅니다. 이는 완료된 매도나 확인된 거래소 유입량이 아닌, 장부상 실현 가능한 이익을 측정합니다. 실제 이익 실현을 위해서는 자산 보유와 시장 거래 실행 간의 기본적인 구분에 따라, 보유자가 비트코인을 이동하거나 매도해야 합니다.
단기 보유자 분류는 일반적으로 모든 소유자의 최초 매수일을 파악하기보다는 최근에 이동된 코인을 포착합니다. Glassnode의 단기 보유자 원가 산정 방법론은 지난 155일 이내에 이동되었으며 거래소 준비금 외부에 보유된 코인을 대상으로 합니다. 크립토퀀트(Cryptoquant)의 고래(whale) 전용 지표는 관찰 대상 집단을 대규모 보유자로 더욱 좁히기 때문에, 90억 7천만 달러라는 수치는 모든 BTC 투자자를 측정한 것이 아니라 특화된 데이터셋에 해당합니다.
수익을 낸 코인의 풀이 커지면 매도 가능한 공급량이 늘어날 수 있지만, 높은 수익률만으로는 보유자가 매도할 의도가 있는지 판단할 수 없습니다. 별도의 온체인 데이터에 따르면 8월 말 기준 광범위한 단기 보유자의 원가는 71,000달러에 근접한 반면 62,000달러에서 65,000달러 사이의 밀집된 매집 구간은 시장 아래에 더 깊은 지지대를 형성했다.
비트코인 상승세, 다음 시험대에 올라
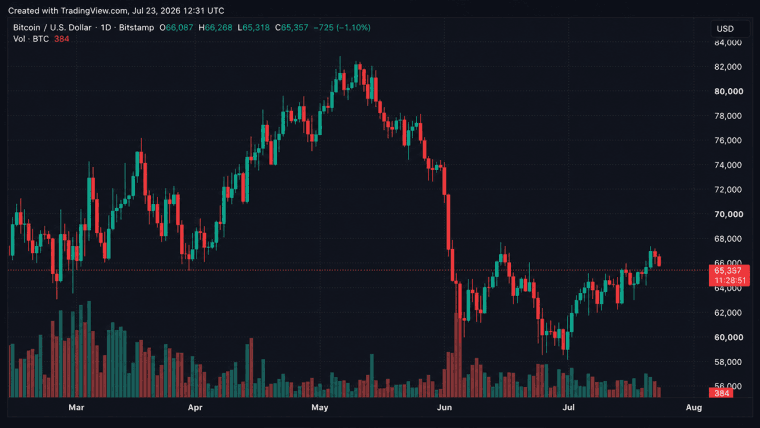
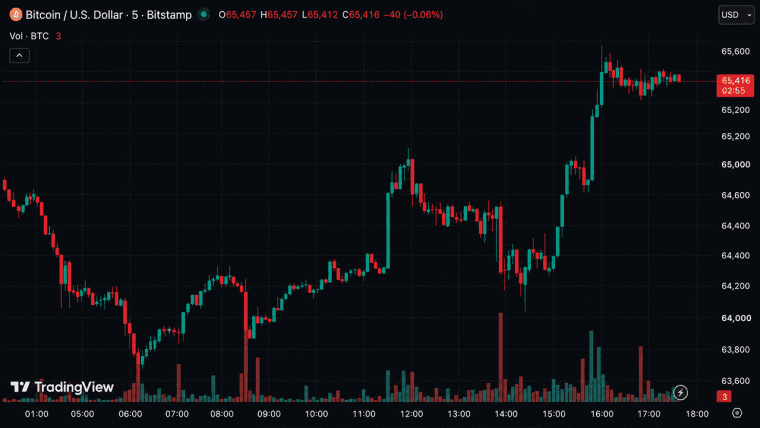
비트코인은 9월 7일 초, 장중 최고가인 80,537달러에서 후퇴한 후 약 79,300달러에서 79,500달러 사이에서 거래되었다. 이번 조정으로 $79,013 부근에 즉각적인 지지선이 형성되었으며, 해당 지지선이 무너지면 $76,300~$77,000 구간이 다음 하방 지지 구간이 될 전망이었다. 이후 BTC는 $79,000 아래로 떨어지며 해당 즉각적인 지지선에 압박을 가했다.
9월 초 며칠 동안 매도 위험은 최근에 매수된 고액 보유자들의 매도에만 국한되지 않았다. 2016년에 생성된 한 지갑은 1억 달러 이상의 가치를 지닌 1,260.77 BTC를 이동시켰으며, 이달 첫 6일 동안 거의 75개의 실물 카사시우스(Casascius) 비트코인이 환전되었다. 오랫동안 잠잠했던 이러한 비트코인 이동은 오래된 보유분을 포함하며, 단기적인 고래 지표와는 별개로 간주됩니다. 이 분석은 궁극적으로 시장 구조를 확립된 원가 기준 지지선과 매도 측 공급으로 전환될 수 있는 이익 사이의 긴장 관계로 제시했습니다. 해당 애널리스트는 다음과 같이 적었습니다:
"원가 기준 구조는 이번 랠리의 바닥이 실재함을 시사하지만, 그 위에 쌓여 있는 미실현 이익은 그 바닥이 이제 그 성공 자체로 인해 시험대에 올랐음을 시사한다."

이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.