비트코인 파생상품 시장의 선물 미결제약정 잔고는 547억 8천만 달러에 달하는 가운데, 옵션 거래자들은 9만 달러, 9만 5천 달러, 10만 달러 선에서 강세 포지션을 쌓아가고 있으며, 이번 주 비트코인 가격은 7만 9,262달러에서 8만 1,939달러 사이에서 거래되고 있습니다. 목요일 현재 시장의 투기 열기는 뜨겁지만, 향후 가격 변동 방향에 대해서는 의견이 엇갈리고 있습니다.
비트코인 강세론자 9만5천 달러 목표…옵션 약세론자 조용히 매수
작성자

공유
주요 내용
- 비트코인 선물 미결제 약정액은 547억 8천만 달러로, 트레이더들이 파생상품 포지션을 확대함에 따라 지난 24시간 동안 1.46% 상승했다.
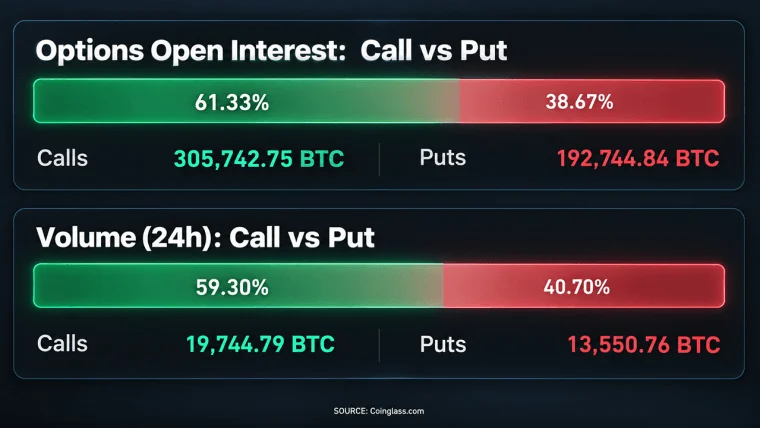
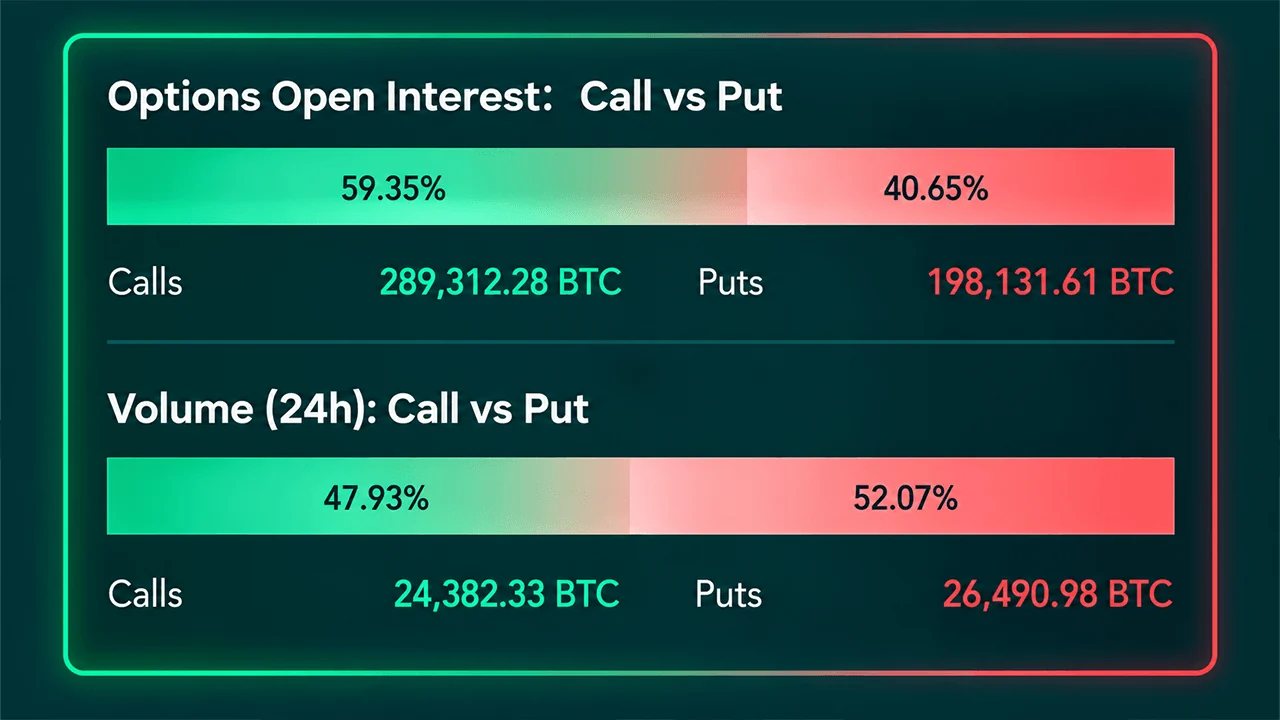
- 비트코인 옵션 트레이더들은 콜 옵션을 선호하고 있으며, 이는 미결제 약정액의 59.35%를 차지하고, 상당한 포지션이 90,000달러, 95,000달러, 100,000달러에 집중되어 있습니다.
- 만기일을 앞두고 주요 거래소마다 ‘최대 손실 수준(max pain)’이 서로 다르게 나타나면서, 하락 위험에 대한 헤지 수단이 주목받고 있으며, 풋옵션이 일일 옵션 거래량의 52.07%를 차지하고 있다.
비트코인 선물 미결제 약정액, 547억 8천만 달러 달성
코인글라스(Coinglass) 데이터에 따르면, 비트코인 선물 미결제 약정 총량은 672,480 BTC로, 약 547억 8천만 달러에 달한다. 미결제 약정(Open interest)은 아직 청산되거나 종료되지 않은 파생상품 계약을 측정하는 지표로, 지난 1시간 동안 0.98%, 4시간 동안 1.59%, 24시간 동안 1.46% 증가했습니다. 이 수치는 트레이더들이 시장을 떠나는 대신 포지션을 늘리고 있음을 시사하지만, 미결제 약정량의 증가만으로는 강세 세력과 약세 세력 중 어느 쪽이 시장을 주도하고 있는지 파악하기 어렵습니다.
중앙화 거래소(CEX)인 바이낸스(Binance)는 보고된 비트코인 선물 미결제 약정에서 가장 큰 비중을 차지하고 있으며, 139,190 BTC(113억 3천만 달러 상당)를 보유해 전체의 20.68%를 차지하고 있다. CME가 107,630 BTC(87억 7천만 달러, 16%)로 그 뒤를 이었고, 바이비트(Bybit)는 59억 6천만 달러(10.88%)를 차지했다. 게이트(Gate)는 49억 3천만 달러, MEXC는 44억 3천만 달러, 하이퍼리퀴드(Hyperliquid)는 35억 4천만 달러를 각각 보유하고 있다. 파생상품 카지노에는 수많은 테이블이 마련되어 있으며, 현재 바이낸스가 그중 가장 큰 테이블을 차지하고 있다.
비트코인 선물 거래소별 시장 활동 양상 상이
거래소별 활동 현황을 살펴보면, 시장이 전반적으로 소폭 상승한 이면에는 상당한 차이가 드러난다. 게이트(Gate)는 24시간 미결제 약정(open interest)이 8.87% 증가한 반면, 빙엑스(BingX)는 8억 2,082만 달러라는 상대적으로 낮은 기준치에서 출발했음에도 불구하고 31.30%라는 눈에 띄는 증가율을 기록했다. 바이빗(Bybit)은 2.27%, OKX는 1.77%, CME는 1.49% 상승했다. 한편 MEXC는 5.32% 하락했고 Kucoin은 0.61% 떨어졌으며 Bitunix는 1.24% 감소했다. 모든 거래소가 레버리지 열풍에 동등하게 편승한 것은 아니다. 장기 선물 차트는 또 다른 관점을 제공한다. 비트코인 선물 미결제약정(Open Interest)은 지난 시장 정점 당시 900억 달러에 근접했으나, 가격이 하락하면서 급격히 축소되었습니다. 최근 거래에서 활동이 다시 활발해지고 있음에도 불구하고, 현재 약 547억 8천만 달러 수준인 BTC 파생상품 포지션은 여전히 그 정점보다 상당히 낮은 수준입니다. 이러한 조합은 투기적 심리가 돌아왔지만, 이전 랠리 당시 목격되었던 극단적인 수준에는 미치지 못하고 있음을 시사합니다.
비트코인 옵션 미결제약정, 풋보다 콜 우세
비트코인 옵션 시장은 뚜렷한 강세 포지션 양상을 보이고 있습니다. 코인글라스(Coinglass)에 따르면, 미결제 콜 옵션은 289,312.28 BTC인 반면 풋 옵션은 198,131.61 BTC로, 콜 옵션이 전체 옵션 미결제 약정량의 59.35%를 차지합니다. 미결제 포지션의 합계는 약 487,443.89 BTC에 달합니다. 콜 옵션은 일반적으로 가격 상승 시 이익을 얻는 반면, 풋 옵션은 하락 위험에 대한 노출 또는 보호 기능을 제공하지만, 개별 전략에 따라 이러한 단순한 해석이 복잡해질 수 있습니다.
거래량은 약간 다른 양상을 보여줍니다. 지난 24시간 동안 풋옵션 거래량은 26,490.98 BTC로 전체 옵션 거래량의 52.07%를 차지한 반면, 콜옵션 거래량은 24,382.33 BTC로 47.93%를 기록했습니다. 암호화폐 트레이더들은 강세 포지션을 유지하면서 동시에 하락에 대한 보호 수단을 확보하고 있는 것으로 보입니다. 다시 말해, 옵션 시장 참여자들은 내일에 대해 낙관적이지만, 오늘을 대비한 ‘우산’은 챙겨두고 있는 셈입니다. Deribit에 상장된 최대 규모의 포지션은 단기 상승 행사가 주변에 집중되어 있습니다. 10월 30일 만기 95,000달러 콜 옵션이 미결제 약정량 19,951 BTC로 1위를 차지했으며, 100,000달러 콜 옵션(11,284.3 BTC)과 90,000달러 콜 옵션(10,710.6 BTC)이 그 뒤를 이었습니다. 12월물 계약도 두드러지게 나타나는데, 여기에는 80,000달러, 100,000달러, 120,000달러 콜 옵션과 60,000달러 풋 옵션이 포함됩니다. 이러한 집중 현상은 투자자들의 포지션 선호도를 보여줄 뿐, 가격이 반드시 해당 수준으로 도달할 것이라는 보장은 아닙니다.
CME 비트코인 옵션, 노출 규모 감소 및 만기 기간 단축 드러내
Cryptoquant의 CME 옵션 데이터에 따르면, 풋 옵션 노출액이 자주 2억 달러를 초과했던 2025년 말 이후 미결제 포지션이 상당히 축소된 것으로 나타났습니다. 2026년 10월 말까지 일일 누적 포지션은 비교적 소폭 수준으로 줄어들었으며, 풋 옵션이 콜 옵션을 전반적으로 상회하는 양상을 보였습니다.
CME의 만기별 분석에 따르면 1~2개월 내에 집중된 상당한 노출이 있는 반면 이후 분기까지 이어지는 포지션은 상대적으로 적은 것으로 나타났다. 기관 투자자 대상 옵션 시장은 이전 정점 시기보다 상당히 덜 혼잡한 것으로 보인다.
비트코인 옵션 ‘맥스 페인’ 수준, 81,000달러 선에 집중
10월 30일 만기가 다가옴에 따라, 맥스 페인 추정치는 비트코인의 현재 가격 근처에 집중되어 있다. 데리빗(Deribit)은 10월 30일 기준 약 78,000달러를 나타내는 반면, 바이낸스(Binance)와 OKX는 대략 81,000달러를 나타낸다. 12월의 주요 만기일은 또 다른 변수를 제시합니다. Deribit의 맥스 페인은 75,000달러 근처인 반면, 바이낸스는 약 81,000달러, 거래 플랫폼 OKX는 78,000달러를 나타내고 있습니다. ‘맥스 페인’은 옵션 보유자들의 총 지급액을 최소화하는 이론적 결제 가격을 나타낼 뿐, 신뢰할 수 있는 가격 예측치는 아닙니다.
종합해 보면, 비트코인 파생상품 시장은 선물 노출 확대, 콜 옵션 위주의 포지셔닝, 그리고 하락 헤지에 대한 수요 재부상을 드러내고 있다. 90,000~100,000달러 행사가에 집중된 현상은 강세 전망을 강조하는 반면, 거래소별 ‘맥스 페인’ 수준은 단기적으로 더 복잡한 경쟁 구도를 시사한다.
이 글을 쓰는 시점에서 비트코인 가격은 81,700달러 수준에 머물러 있을지 모르지만, 파생상품 트레이더들은 이미 훨씬 더 광범위한 전장에서 베팅을 펼치고 있다.
새로운 연구 결과에 따르면, 비트코인의 암호 체계를 해독하는 데는 이전에 생각했던 것보다 훨씬 적은 양자 컴퓨팅 자원이 필요할 수 있는 것으로 나타났다.
지금 읽기: 양자 연구진, “3만 큐비트면 단 1시간 만에 비트코인 키를 해독할 수 있다”고 밝혀

이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.
작성자 소개
작성자Jamie RedmanNews Lead
제이미 레드먼은 Bitcoin.com News의 뉴스 리드(News Lead)이자 매사추세츠에 기반을 둔 금융 기술 저널리스트입니다.