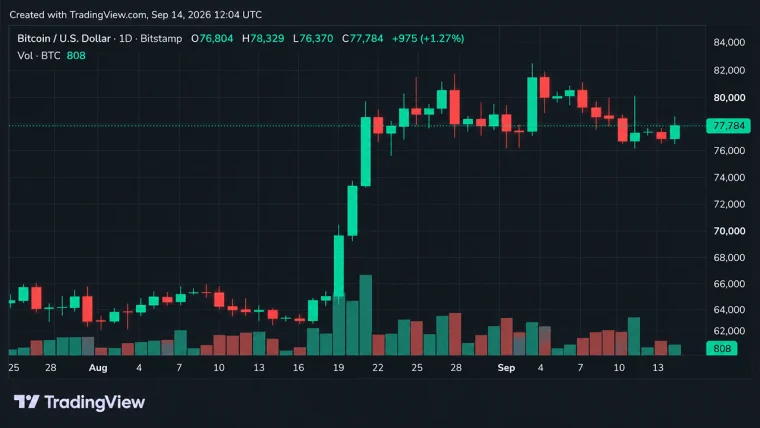
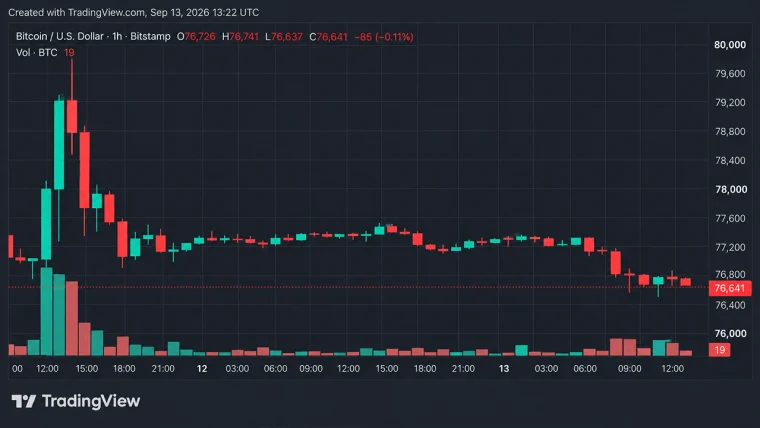
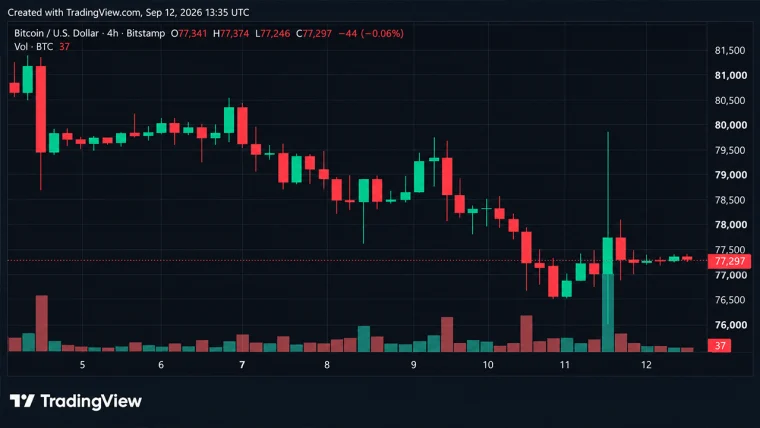
비트코인 파생상품 시장에서 1년 만에 처음 보는 현상이 나타나고 있다. Derive 데이터와 로이터 보도에 따르면, 비트코인 가격이 2025년 10월 최고점보다 여전히 5만 달러 가까이 낮은 수준임에도 불구하고, 트레이더들은 하락 위험 대비보다 상승 위험 대비에 더 많은 비용을 지불하고 있는 것으로 나타났다. 선물 미결제 약정 잔고는 무려 526억 4천만 달러에 달하며, 콜 옵션이 옵션 미결제 약정 잔고의 61.39%를 차지하고 있고, 가장 큰 포지션 중 일부는 8만 달러, 8만 5천 달러, 10만 달러 수준에 집중되어 있다. 문제는 무엇일까요? 비트코인은 여전히 78,000달러 부근을 유지하기 위해 고군분투하고 있습니다.
비트코인 옵션 거래자들, 12개월 만에 처음으로 강세 전망을 내놓고 있다
작성자

공유
주요 요점
- 바이낸스의 비트코인 선물 미결제 약정 규모는 111억 1천만 달러에 달하며, 전체 미결제 약정 규모는 무려 526억 4천만 달러로 급증했다.
- 현재 데리빗(Deribit)의 콜 옵션이 옵션 미결제약정의 61.39%를 차지하고 있는데, 이는 트레이더들이 지난 12개월 동안 보여주지 않았던 강세 성향을 나타냅니다.
- 데리빗(Deribit)의 9월 25일 ‘맥스 페인(Max Pain)’은 72,000달러 근처에 위치해 있으며, 비트코인 가격은 77,769달러로 이 수준을 여유 있게 상회하고 있다.
비트코인 파생상품 트레이더들은 수개월간 지지선을 걱정해 온 끝에, 이제 마침내 상한선을 주목해도 괜찮다고 판단한 것으로 보입니다. 9월 14일 오전 10시(EDT) 기준 비트코인은 $78,278 선에서 거래되었으며, 파생상품 데이터에 따르면 선물 미결제 약정량은 676,820 BTC로, 시가총액은 $52.64B에 달했다.
한편, 로이터가 월요일 인용한 Derive 데이터에 따르면 옵션 트레이더들은 12개월 만에 처음으로 강세 전망으로 전환했다. 8월 20일 25-델타 스큐가 플러스로 전환되었는데, 이는 트레이더들이 방어적 풋옵션보다 강세 콜옵션에 더 많은 비용을 지불하기 시작했음을 의미한다. 꽤 고무적인 소식이다. 하지만 비트코인 자체는 아직 그 신호를 감지하지 못한 듯하다.
비트코인 선물에 526억 4천만 달러가 걸려 있다
선물 시장 전반을 살펴보면, 코인글래스(Coinglass)의 비트코인 선물 지표에 따르면 미결제약정(OI)은 지난 24시간 동안 2.33% 증가했으나, 최근 1시간 동안은 0.30%, 4시간 동안은 0.15% 각각 감소했다. 쉽게 말해, 트레이더들은 지난 하루 동안 상당한 레버리지를 추가했으나, 그 열기의 일부는 단기적인 시간대에서는 기세가 꺾이고 있는 것으로 보인다.
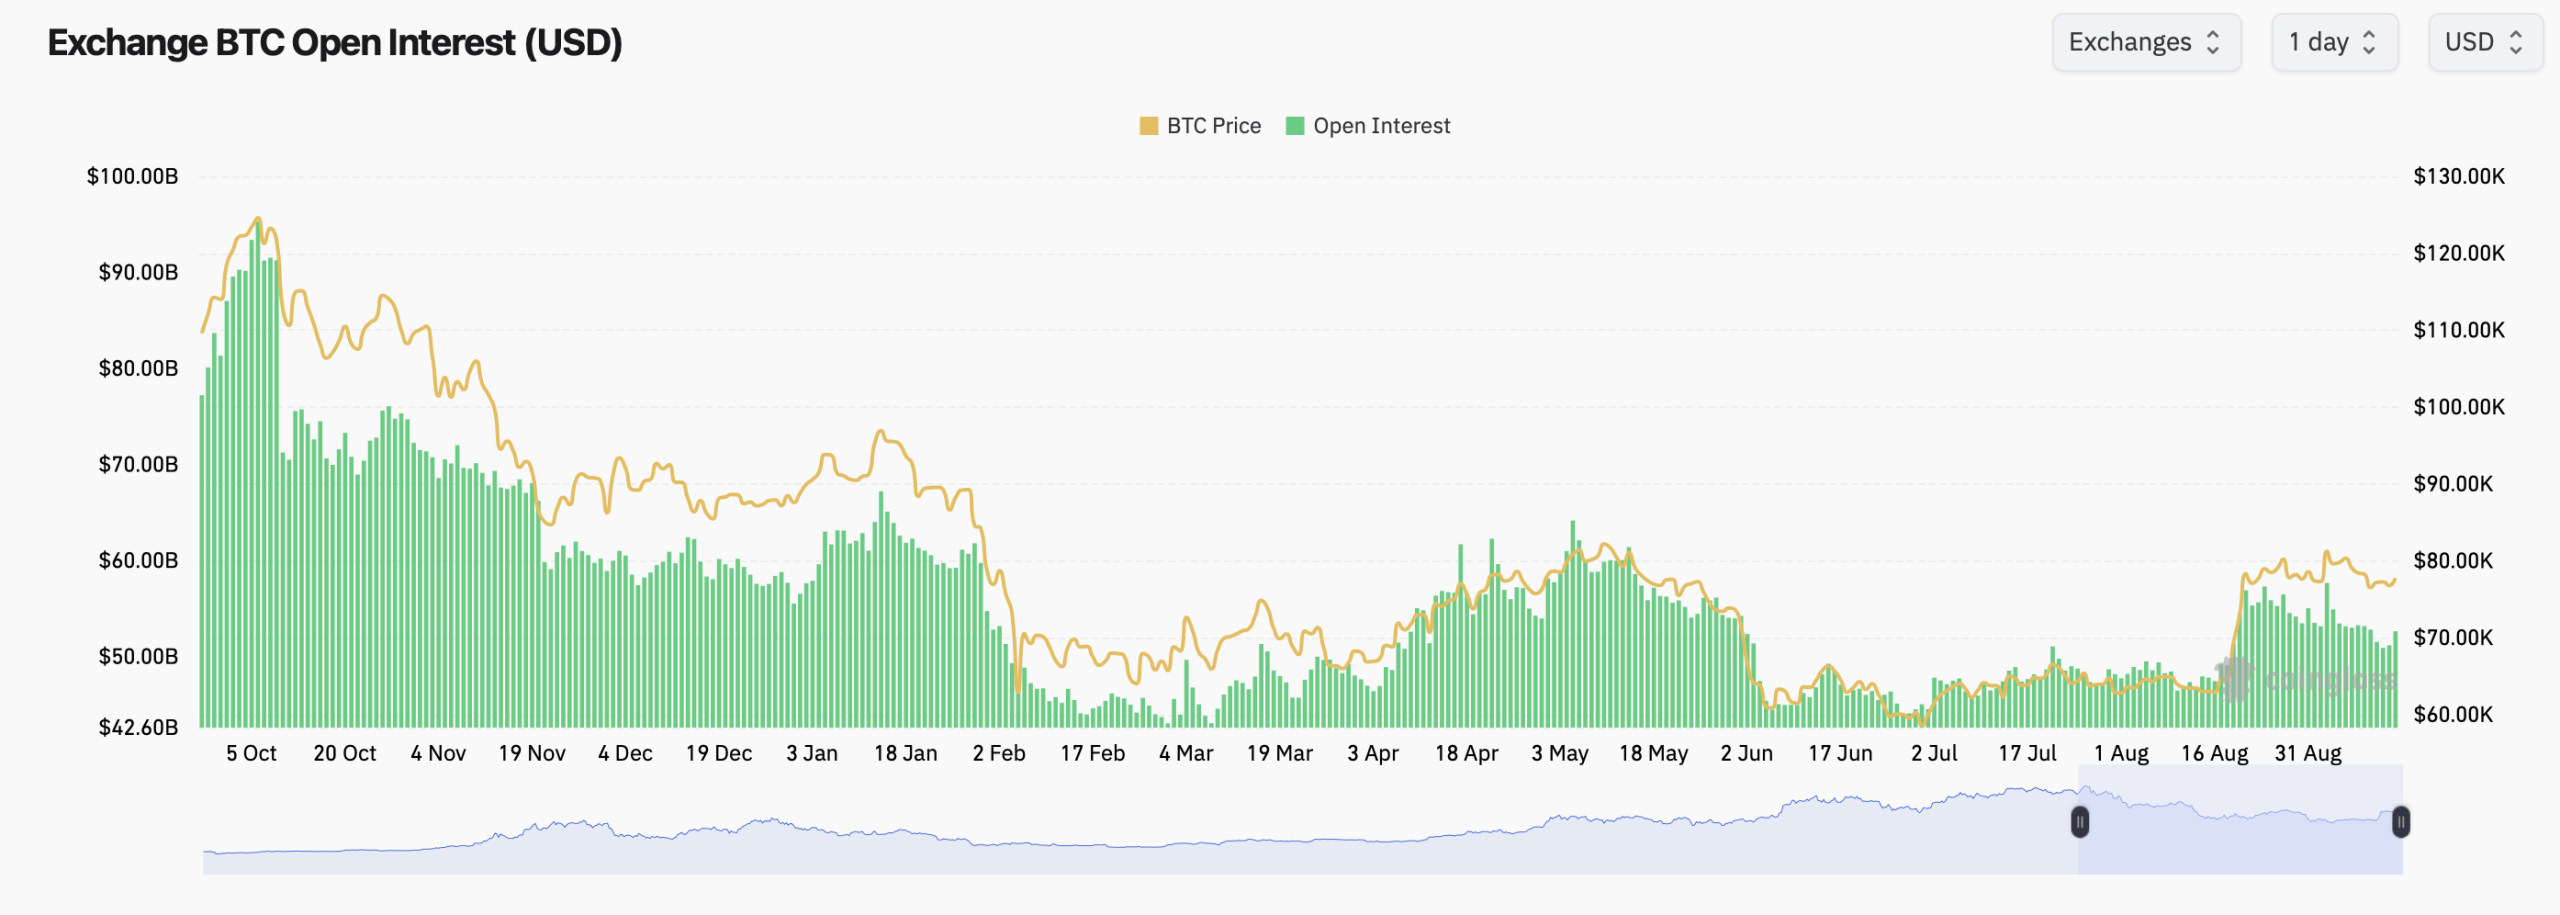
바이낸스가 142,870 BTC로 가장 큰 비중을 차지했으며, 이는 보도 시점 기준 111억 1천만 달러에 달해 전체의 21.1%를 차지했다. CME가 108,630 BTC(84억 5천만 달러, 16.04% 점유율)로 그 뒤를 이었다. 게이트(Gate)는 49억 4천만 달러, 바이비트(Bybit)는 48억 3천만 달러, MEXC는 43억 9천만 달러를 기록했습니다. OKX는 27억 8천만 달러의 미결제 약정을 추가로 보유했습니다.
거래소별 추이는 제각각이다. CME의 미결제약정은 지난 24시간 동안 1.41% 증가했고, 바이낸스는 1.66% 증가한 반면, 게이트는 3.03% 감소했다. 빙엑스(BingX)는 하루 만에 80.18% 급증하며 가장 큰 변동폭을 보였다.
옵션 트레이더들, 드디어 우산을 접다
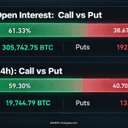
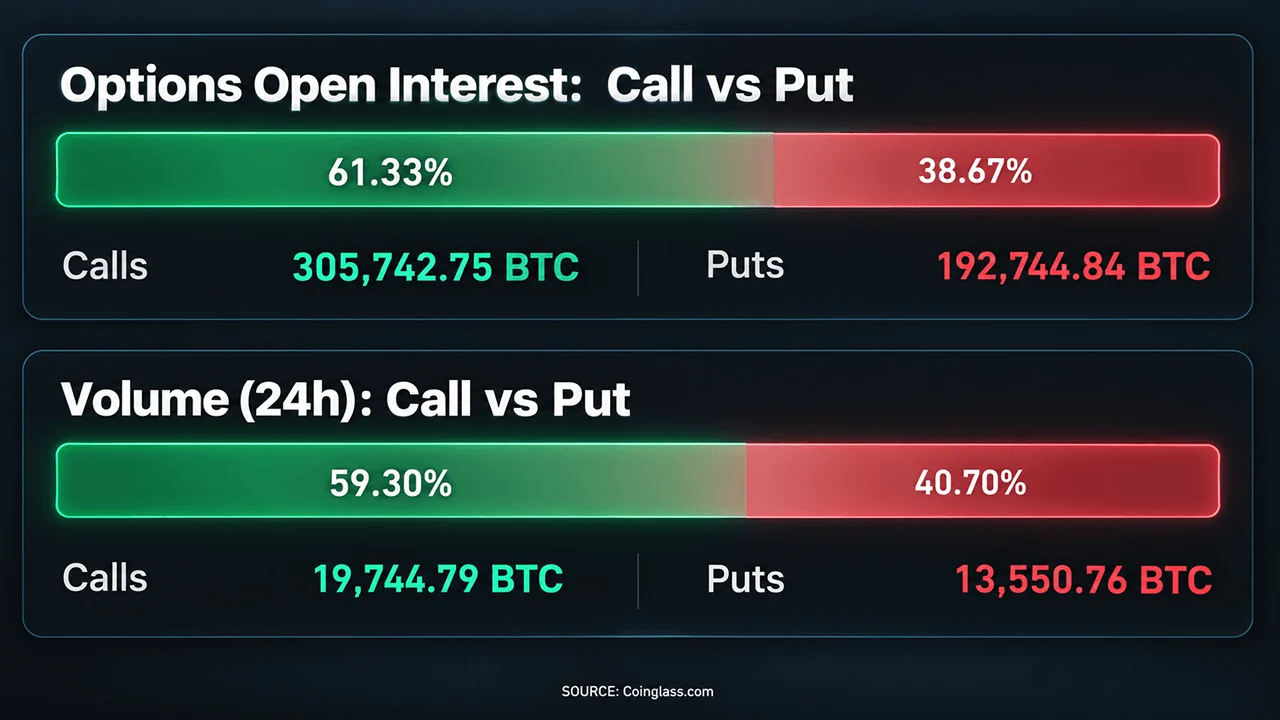
더 큰 반전은 BTC 옵션 시장에서 일어나고 있다. 콜 옵션은 305,530.06 BTC로 전체 옵션 미결제 약정의 61.39%를 차지한 반면, 풋 옵션은 192,126.29 BTC로 38.61%를 기록했다. 거래 활동도 거의 비슷한 양상을 보였습니다. 24시간 콜 옵션 거래량은 18,892.23 BTC인 반면, 풋 옵션 거래량은 12,497.93 BTC에 그쳤습니다. 콜 옵션은 본질적으로 가격 상승 시 이익을 얻는 계약인 반면, 풋 옵션은 일반적으로 가격 하락에 대비해 보호 수단으로 사용됩니다. 따라서 25-델타 스큐가 양의 값을 보이는 것은 트레이더들이 더 이상 과거처럼 가격 급락에 대비한 보험료(프리미엄)를 지불하지 않고 있기 때문에 중요한 의미를 갖습니다. 로이터 통신의 한나 랭(Hannah Lang), 거트루드 차베스-드레이퍼스(Gertrude Chavez-Dreyfuss), 메다 싱(Medha Singh) 기자는 이러한 변화가 지난 12개월 만에 처음으로 나타난 강세 신호라고 보도했습니다.
그럼에도 아직은 아무도 6자리 수 비트코인 파티를 열지는 않고 있다. Derive의 12월 포지션 분석에 따르면, 약 7억 1,000만 달러가 80,000달러 행사가에, 5억 3,000만 달러가 100,000달러 행사가에 집중되어 있다. 로이터는 월요일, 비트코인 파생상품 거래자들이 비트코인이 2025년 10월 기록한 12만 6천 달러 이상의 최고치를 다시 회복할 가능성을 거의 없다고 보고 있다고 전했다.
Deribit 트레이더들, 7만 달러~10만 달러 구간으로 몰려
Deribit에서 가장 큰 공개 포지션은 9월 25일 만기 70,000달러 콜 옵션으로, 미결제 약정량이 10,956.7 BTC이다. 그 다음으로 85,000달러 콜 옵션이 9,492.8 BTC로 뒤를 이었으며, 70,000달러 풋 옵션은 9,426.8 BTC를 기록했습니다. 90,000달러, 80,000달러, 100,000달러, 82,000달러 콜 옵션도 가장 큰 포지션 중 하나다.
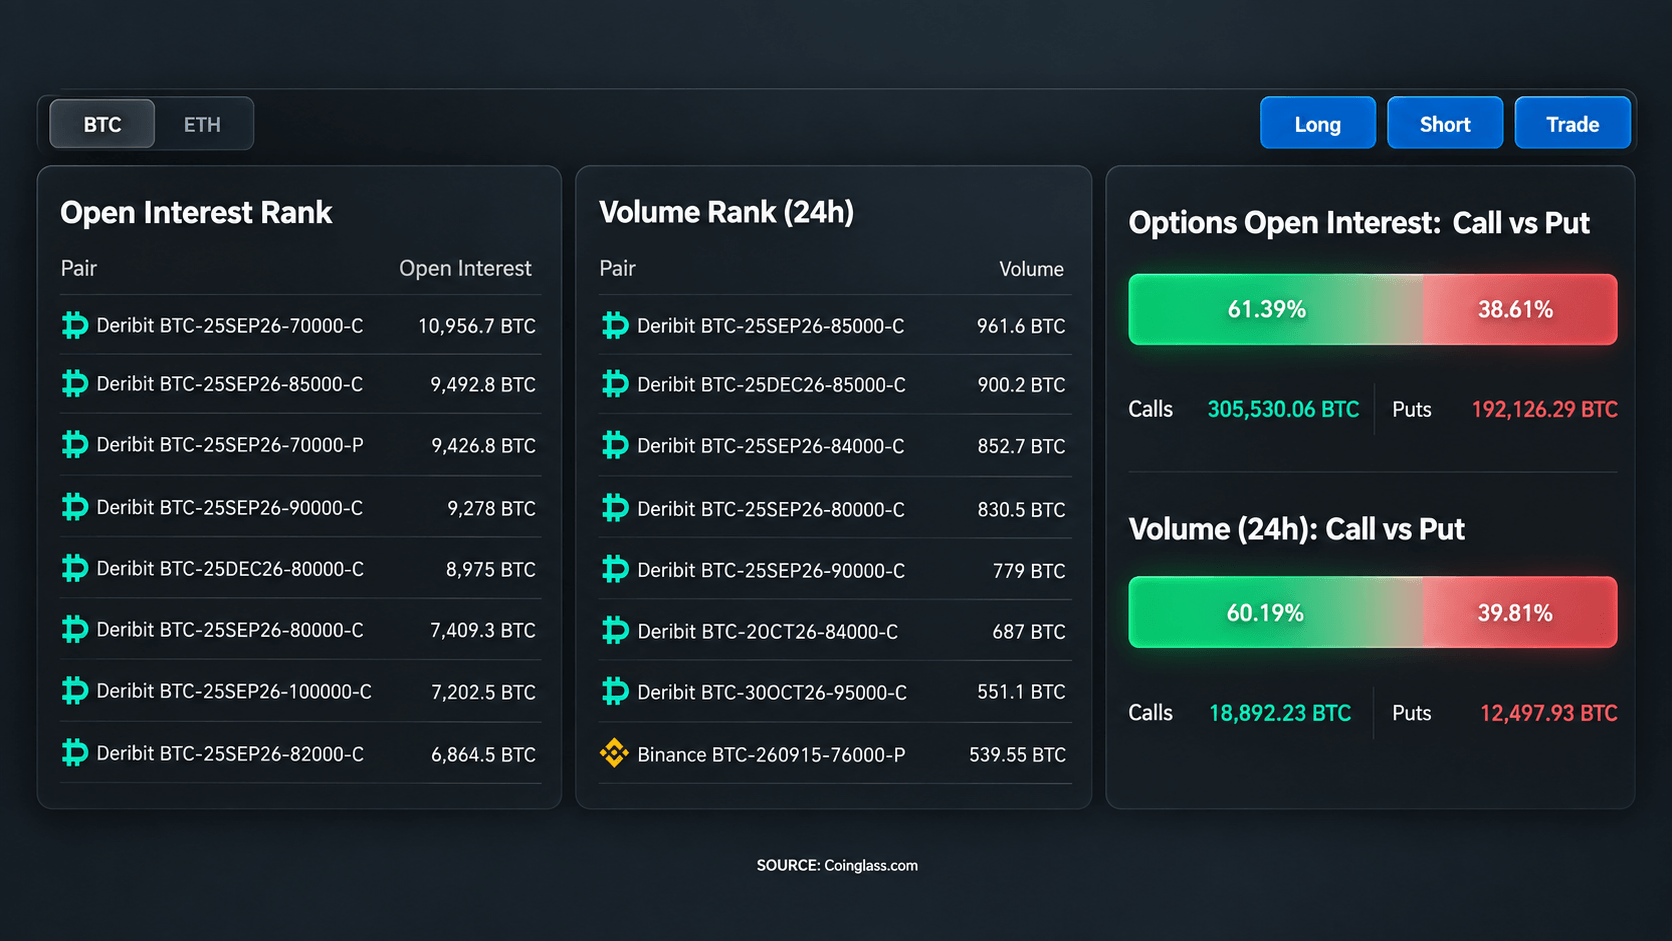
이는 결코 소극적인 포지션이 아닙니다. 최근 9월물 포지션은 이미 풋옵션 1개당 콜옵션 1.8개 비율을 기록하고 있었으며, 상승 포지션은 78,000달러에서 100,000달러 사이에 집중된 반면, 60,000달러 이하 구간에는 더 많은 하락 위험 헤지 포지션이 배치되어 있습니다. 역사적으로 지난 10년 이상 동안 9월은 BTC에 있어 약세장이었던 달입니다. CME는 다소 신중한 전망을 보여줍니다. CME의 옵션 미결제약정 잔고는 여름철 저점에서 회복되었지만, Cryptoquant의 누적 차트에 따르면 현재 포지션 규모는 2025년 말의 엄청난 수준에 비해 여전히 훨씬 낮은 상태입니다. 단기 만기 계약이 현재 스택의 상당 부분을 차지하는 반면, CME 포지션 차트에서는 여전히 풋 옵션이 콜 옵션보다 우세한 것으로 나타납니다.
Deribit에서 ‘맥스 페인’이 비트코인 가격 아래에 위치
또한 ‘맥스 페인(Max Pain)’이 있는데, 이는 미결제 옵션의 최대 가치가 무가치하게 만료되는 가격을 의미합니다. 코인글라스(Coinglass)의 데리빗(Deribit) 통계에 따르면, 9월 25일 만기 대형 옵션은 약 72,000달러 수준이며, 해당 날짜에 약 150억 달러의 명목 가치가 연결되어 있습니다. 12월 25일 만기일 또한 큰 명목 가치 블록을 차지하고 있으며, 맥스 페인은 71,000달러 근처에 위치해 있습니다.
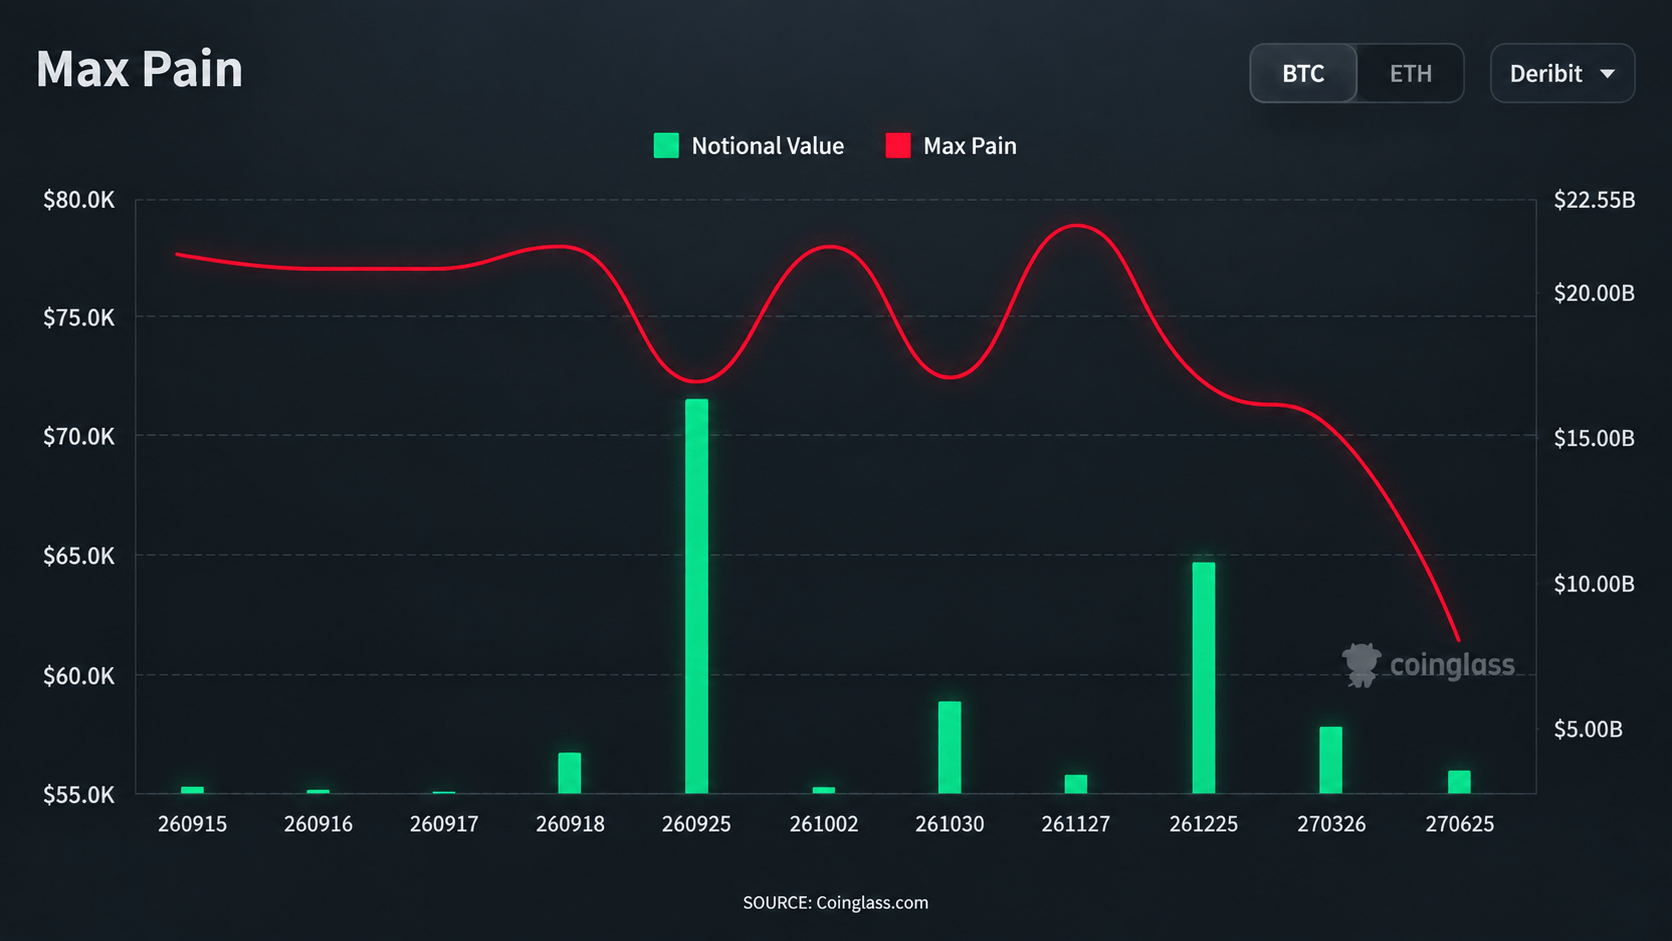
바이낸스(Binance)의 전망은 다소 덜 비관적이다. 바이낸스의 9월 25일 ‘맥스 페인’ 수준은 약 75,000달러이며, 이후 만기일들의 ‘맥스 페인’은 대략 70,000달러에서 80,000달러 사이에서 등락하고 있다.
제공된 자료에는 OKX 선물 미결제 약정량이 포함되어 있으나, OKX 최대 손실 차트나 OKX 옵션 최대 손실 수치는 제공되지 않으므로, 외부 데이터 소스를 추가하지 않고서는 OKX 수치를 신뢰할 수 있게 제시할 수 없습니다.
강세 베팅, 현실의 시험대에 오르다
이로 인해 비트코인 가격은 줄타기를 하고 있는 셈이다. 옵션 트레이더들의 심리는 긍정적으로 돌아섰고, 선물 시장의 미결제 약정 규모는 520억 달러를 넘어섰으며, 콜 옵션이 풋 옵션을 압도적으로 앞지르고 있음에도 불구하고, 몇몇 주요 맥스페인 수준은 여전히 현물 가격보다 낮은 상태다.
이제 흥미로운 부분이 시작된다. 파생상품 시장은 비트코인의 향후 행보에 수십억 달러를 베팅했지만, 계약 자체가 비트코인을 그 수준으로 끌어올릴 수는 없다. 양의 스큐는 심리지표일 뿐 점술이 아니며, 10만 달러 콜 옵션은 철통같은 예측이라기보다는 저렴한 복권과 같을 수 있다.
1년 동안 트레이더들은 리스크 보호를 위해 비용을 지불해 왔으나, 이제 마침내 가능성에 대한 대가를 지불하고 있다. 비트코인이 그들의 예상을 따를지 여부는 또 다른 문제다.

이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.