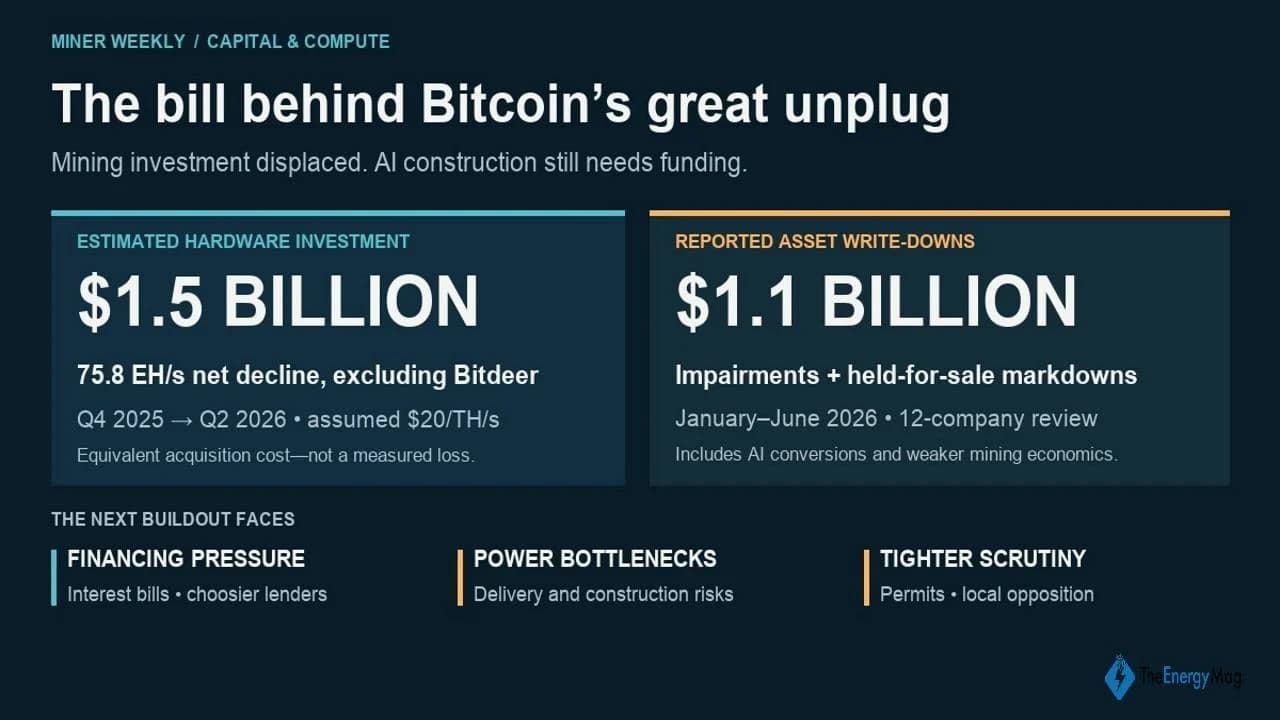
2026年上半期にビットコインの公開マイナーが削減したハッシュレートには、不快なほどの代償が伴っています。テラハッシュ(TH/s)あたりわずか20ドルという想定取得価格であっても、ハードウェア投資に相当する額は約15億ドルにも上ります。
ビットコインの「大断線」:AIへの転換を支えた15億ドル相当のハードウェア
共有
この記事は、Blocksbridge Consultingが発行する週刊ニュースレター『Miner Weekly』に初めて掲載されたもので、同誌は『The Energy Mag』からのエネルギー、コンピューティング、インフラ、データ分析に関する最新ニュースを厳選して紹介しています。
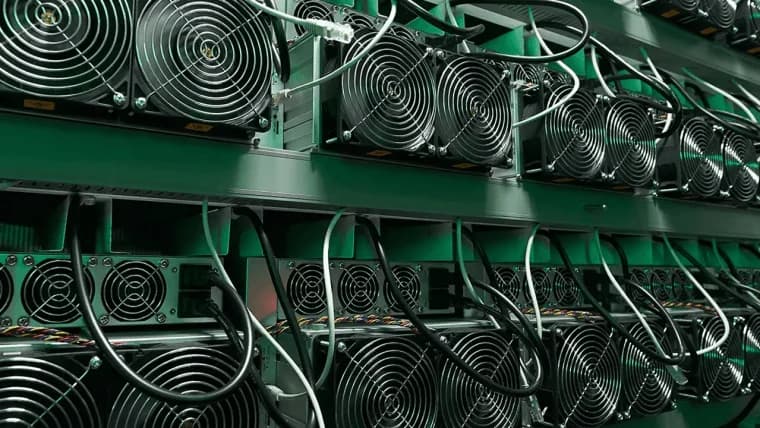
以前の『Miner Weekly』号では、公開マイナーが75 EH/sの実現ハッシュレートを失った一方で、直接報告されたHPCおよびAIの収益は前四半期比で52%増加したと推定されていました。この後退の多くは、AIインフラへの電力の振り向けを反映したものです。 収益の伸びは、事業者が何を得ていたかを示していました。 しかし、消失したハッシュレートに購入価格を割り当てると、彼らがすでに何に支払いを済ませていたのかが明らかになります。TH/sあたり20ドルと仮定すると、75 EH/sは15億ドル相当のマイニング機器に相当します。これには、稼働に必要な建物、電気設備、冷却システム、設置費用は含まれていません。
これは、AIへの移行に伴う、しばしば見過ごされがちなコストです。つまり、投資家はすでに置き換えられることになっているマイニング能力に資金を提供していたのです。一部の拠点では生産開始から数か月以内に設備の評価額が引き下げられており、AIが主流となる前にマイニングがその投資額をどれだけ回収できたのかという疑問が生じています。そして、その会計上の影響が明らかになりつつあります。
TheEnergyMagが追跡調査対象の12社について行った別の分析によると、2026年上半期に約11億ドル相当の資産減損および売却目的資産の評価減が確認された。IRENとCore Scientific(NASDAQ: CORZ)が、その総額のほぼ89%を占めた。
これら2つの10億ドル規模の数値が類似していることは、偶然の一致に見えるかもしれません。一方はマイニング生産量の減少に相当するハードウェア投資を推定したものであり、もう一方は異なる資産や企業にわたる開示済みの会計上の費用を測定したものです。しかし、どちらも同じ投資上の疑問を突きつけています。すなわち、事業者がサイトを別の事業へと転換する中で、マイニング設備の拡張にどれだけの価値が残っているのか、ということです。

この支出の急増はごく最近のことだ。2025年3月号の『Miner Weekly』によると、直近の報告サイクルにおける設備およびインフラへの支出は50億ドル近くに上った。マイニング用ハードウェアの購入を個別に開示した企業だけで、2024年だけで30億ドル以上を占めた。
この拡張によって2025年にはビットコインのネットワークがゼタハッシュの領域に突入した。事業者たちは生産シェアを守るためにより効率的なマシンを購入し処理能力を増強したが、競合他社も同様の動きを見せた。現在、こうした投資の一部は支出規模が示唆するよりもはるかに早い段階で置き換えられつつある。
Cipher社の「Black Pearl」施設は2025年半ばにマイニングを開始しました。年末までに、同施設を高性能コンピューティング施設へ転換する合意が成立したことを受け、Cipher社はBlack Pearlのマイニング機器について9,610万ドルの評価減を計上しました。 これらの機器は2025年中に5,790万ドルの収益を生み出していた。つまり、減損額は施設が稼働開始から数カ月で得た収益を上回っていた。
この比較だけではプロジェクトのライフタイムリターンを確定することはできませんが、その過密なスケジュールを如実に示しています。操業を開始したばかりの鉱山が、すでに別の目的のために準備を進めていたのです。また、サイファーの減損処理は、2026年上半期の減損総額が計上される前に行われました。
IRENはその規模を如実に示しています。同社は2025年6月に50 EH/sに達しましたが、その後2026年1月から6月にかけて約6億9500万ドルの減損損失および売却目的資産の評価減を計上し、AIへの転換によって置き換えられたマイニング資産に関連する多額の費用が発生しました。
ただし、すべての費用がAI転換コストというわけではありません。コア・サイエンティフィックは、主要なマイニング減損について採算性の悪化を原因として挙げています。より広範な総額には他の資産カテゴリーも含まれています。これらの事実は、すべての資金がAIのために犠牲にされたという主張ではなく、マイニング投資に対する多額の再評価が行われたことを裏付けています。
収益の拡大に先立ち、利息が発生する
減損処理は認識時点では非現金支出ですが、代替施設の建設が進む間、建設費や利息の支払いは引き続き現金を消費し続けます。 TeraWulf(NASDAQ: WULF)は上半期に約5,300万ドルのHPCリース収益を計上した一方で、全社で1億3,100万ドルの現金利息を支払いました。 現金準備高やその他の収入もこれらの債務を賄っているため、この比較だけでは財務的苦境を測る指標とはなりません。これは、収益の拡大とそれを賄うための資金調達コストとの間のギャップを示しています。次の資金調達ラウンドへのアクセスも難しくなる可能性があります。 木曜日に『The Information』が報じた記事の抜粋によると、ソシエテ・ジェネラルとSMBCはデータセンター向け融資の審査基準を厳格化しており、三菱UFJフィナンシャル・グループ(MUFG)も融資姿勢を後退させている。これは、転換の途上にあるマイナーにとってさらなる制約となるだろう。マイニング能力を廃止すれば従来の収益源は減少するが、その代替設備の完成には依然として資本が必要となるからだ。 貸し手が融資先を厳選するということは、融資条件の厳格化、追加の株式資金調達、あるいは建設の遅延を意味する可能性があります。同時に、遅延が生じれば、マイニング収益がすでに減少した後の期間がさらに長引くことになります。オラクルはマイナーではありませんが、プロジェクト・ジュピターに関する最近のニュースは、電力制約がAIキャンパスの背後にある資金調達構造にどのように影響し得るかを示す具体的な例となっています。
根本的な障害は記録に残っています。ニューメキシコ州の土地委員は7月、プロジェクトの天然ガスパイプラインの一部を州の信託地を通過させるという要請を再び却下しました。ジュピターが計画している燃料電池発電システムは天然ガスに依存しています。
キャンパスの開業が遅れるかどうかは定かではありません。明確なのは、エネルギー供給のリスクが契約上の義務や、プロジェクトが停滞している間の費用負担の所在という問題になっているということです。
地域社会はより大きな統制を求めています
この不確実性は、データセンターの電力需要、水使用量、家庭の光熱費への影響をめぐる拡大しつつある政治的議論の中に位置づけられます。ニューヨーク州は新規ハイパースケールプロジェクトに対する州の環境許可を一時停止すると発表しました。マサチューセッツ州は追加の承認要件を導入し、シカゴ市長は1年間のモラトリアムを提案しました。
一方で、利用可能な電力供給源を持つ地域では既存のマイニング施設の価値が高まる可能性があります。ただし、用途変更には依然として技術要件を満たし、必要な承認を取得する必要があります。
また、連邦準備制度理事会(FRB)が政策金利の目標レンジを0.25ポイント引き上げて3.75%~4%としたことで、待機コストに対する金利圧力が再び高まっている。既存の固定金利債務は従来の条件が維持されるが、新規融資、変動金利借入、および借り換えは、以前よりも厳しい環境に直面している。
最終的にはAIへの転用がこれらのサイトにとってより良い活用法になる可能性もあるが、AIへの移行による収益性は、転用された1メガワットあたりが生み出す収益だけには依存しない。鉱山設備から回収できる価値、サイトの再建コスト、そして新たな設備が収益を生み出すようになるまでに貸し手への返済を続けなければならない期間にも左右されるだろう。
この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。