過去30日間で、トークン化された株式は分散型取引所(DEX)において209億ドルの取引高を生み出し、そのうち約126億ドルをユニスワップが扱いました。 この急増により、トークン化株式はニッチな暗号資産実験の段階から、DeFiの流動性や担保、市場インフラをめぐる急成長中の競争の場へと変貌しつつあります。
ユニスワップが主導する中、トークン化された株式のDEX取引高が209億ドルに達しました
共有
主なポイント:
- トークン化された株式の過去30日間のDEX取引高は209億ドルに達し、そのうちユニスワップが約126億ドルを扱いました。
- ユニスワップが60%のシェアを占めていることは、DeFiがオンチェーン株式の中核インフラになりつつあることを示しています。
- Backpackの1万銘柄導入計画は、トークン化株式が貸付分野へスケールできるかを検証することになる。
トークン化株式取引が急増、ユニスワップの取扱高は126億ドルに達する
トークン化株式は、注目に値する取引活動を巻き起こし始めています。
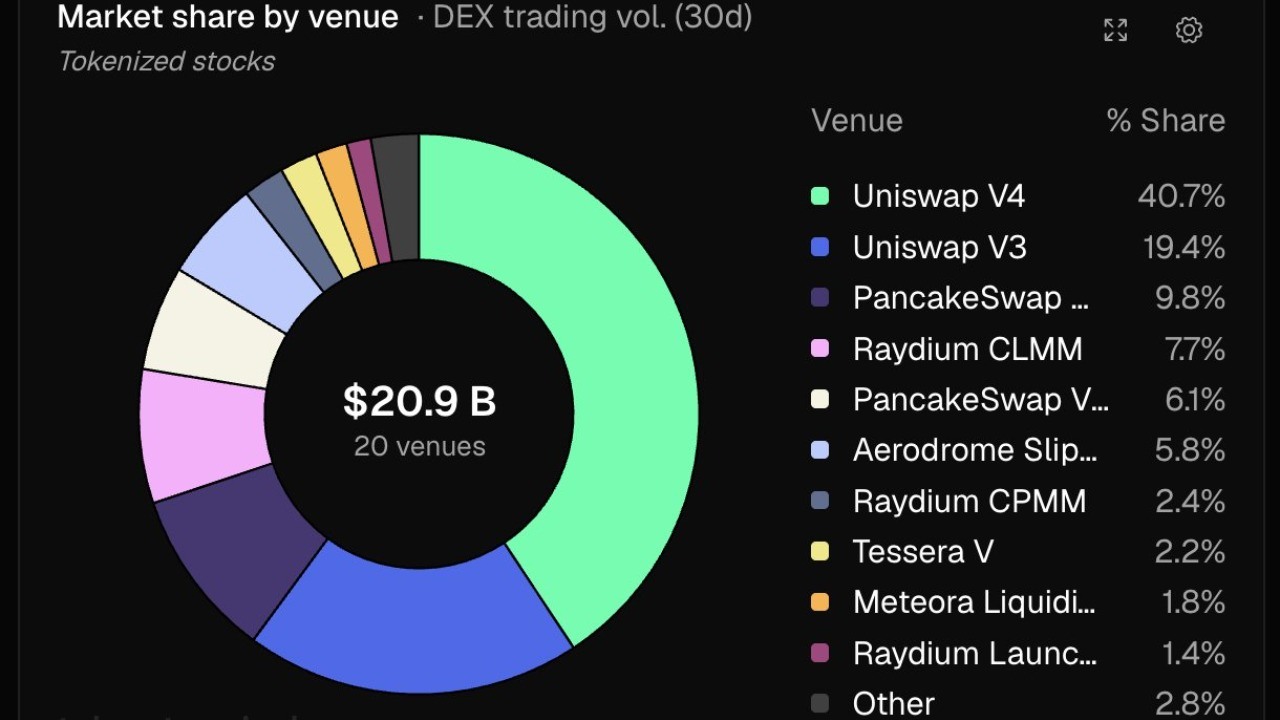
Token Terminalによると、過去30日間の分散型取引所(DEX)におけるトークン化株式の取引高は209億ドルに達しました。Uniswap v4が40.7%の市場シェアで首位を占め、Uniswap v3がさらに19.4%を占めました。
この2バージョンを合わせると、総取引高の約60%にあたる約126億ドルを占めました。この数字が注目に値するのは、1年前にはトークン化された株式がオンチェーン市場でほとんど取引されていなかったからです。今日では、暗号資産と同じ流動性インフラを通じて、24時間体制で取引され始めています。
ユニスワップ、トークン化の初期段階における勝者として台頭
ユニスワップへの集中は、伝統的な資産がオンチェーンに移行するにつれ、既存のDeFiインフラがどのように恩恵を受ける可能性があるかを浮き彫りにしています。
Sentoraが日曜日に算出したところによると、過去30日間において、Uniswap v4に預け入れられた1ドルごとに13.70ドルの取引高が支えられていたのに対し、Uniswap v3では8.70ドル、Curveでは1.90ドル、Uniswap v2では0.11ドルにとどまりました。
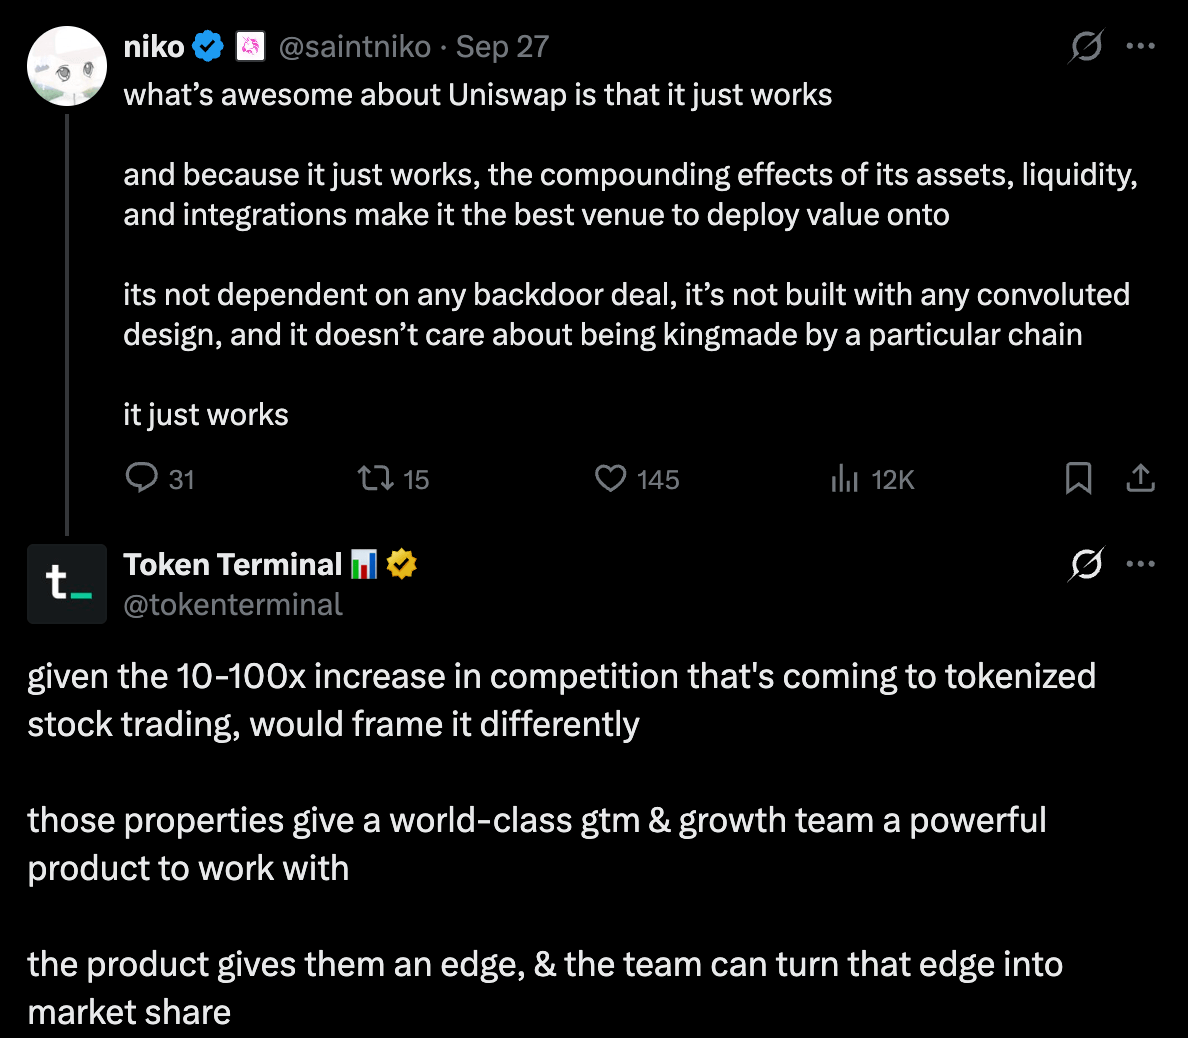
Token Terminalは、競争が劇的に激化し、場合によっては10倍から100倍にも達すると予想しており、それにより分配と製品の実行がますます重要になると見ている。
市場はすでに注目しています。UNIは過去1か月で93%上昇し、9ドル近くまで達した一方、AEROも同期間に68%上昇しました。この動きはトークン化された株式のみに起因するものではありませんが、オンチェーン市場を支えるインフラに対する投資家の関心が高まっていることを裏付けています。
次の注目点は株式を担保にすることです
取引はあくまで第一段階に過ぎないかもしれません。Token Terminalによると、トークン化された株式はすでに約440万人の資産保有者を惹きつけていますが、150兆ドルを超える世界の公開株式市場に比べれば、その規模は依然としてごくわずかです。
トークン化株式の流動性プールはDeFiにとって決定的な要素となる可能性があります。取引と貸付の両方を支配するプロトコルは将来の流動性の過半数を獲得する可能性があり、構造的な優位性を持つユニスワップ(Uniswap)やモルフォ(Morpho)といったネットワークが最も大きな恩恵を受ける可能性があります。
Moonrock Capitalのマネージング・パートナーであるSimon Dedic氏も、DEXやオンチェーン市場は「潜在的なトークン化サイクルへの直接的なエクスポージャー」だと述べました。一方、Token Terminalは、2026年までにオンチェーン金融を構築するすべての企業にとって、トークン化株式戦略が不可欠になると指摘しました。
バックパック、ソラナに1万銘柄上場目指す
競争はイーサリアムの枠を超えて広がっています。BackpackのCEOであるアルマーニ・フェランテ氏は、単一のAPIを通じて米国株式市場全体(約1万銘柄)をSolanaに移行させたいと述べました。
「株式市場全体をソラナに導入したい」とフェランテ氏は述べ、証券口座とDeFiの間で証券の権利を移動させるように設計されたシステムについて説明した。
この野心は、この分野が向かっている方向性を如実に表しています。それは、単に24時間365日取引されるトークン表現にとどまらず、従来の証券会社、ブロックチェーン、貸付市場、分散型取引所の間を自由に行き来できる株式そのものです。
209億ドルという数字は伝統的な株式市場と比べると依然として小さい。しかし、暗号資産業界にとってより重要なのは変化のスピードである。トークン化された株式はもはや流動性を待つ段階ではなく、自ら流動性を生み出し始めている。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。