Un documento della Banca dei Regolamenti Internazionali (BRI), un’organizzazione che riunisce le banche centrali, ripropone vecchie affermazioni sul bitcoin, già più volte confutate, ma concorda con Michael Saylor di Strategy sul fatto che non funzioni come moneta di uso quotidiano. Entrambi giungono a questa conclusione, ma per ragioni opposte.
Documento BRI sul Bitcoin superficiale, ma d'accordo con Saylor su punto chiave
SCRITTO DA

CONDIVIDI
Punti chiave
- La BRI sostiene che il bitcoin non possa funzionare come moneta di uso quotidiano perché privo delle strutture creditizie e dei meccanismi di sostegno pubblico su cui si fonda la moneta fiat.
- Michael Saylor concorda sul fatto che, per ora, il bitcoin sia più adatto come capitale che come valuta, sostenendo la creazione di prodotti di credito basati sul BTC.
- Entrambi considerano il credito essenziale, ma non sono d’accordo sul fatto che debba essere sostenuto da istituzioni pubbliche o da strutture finanziarie private.
In “Money and the Architecture of Trust”, pubblicato questo mese, Iñaki Aldasoro, economista della BRI, utilizza un meme raffigurante un cane che vuole “solo denaro”, non pagherò, per descrivere la mentalità alla base dell’oro e del bitcoin.
Il meme fa riferimento a Luca Pacioli, il matematico italiano a cui si attribuisce la prima trattazione sistematica pubblicata della contabilità a partita doppia nel XV secolo.

«Il cane vuole un bene che non sia una passività di nessuno perché non si fida. Vuole l’oro. Vuole il bitcoin. Ma non può avere denaro senza fiducia, perché il denaro senza fiducia è una contraddizione in termini», ha scritto Aldasoro.
L’idea del capitale
Egli sostiene che il denaro sia un mezzo di regolamento che estingue un obbligo al momento del pagamento, mentre il credito è una promessa di pagare del denaro. L’economista definisce l’oro «non un’alternativa monetaria, ma una protesta monetaria» e afferma che il bitcoin «condivide questo impulso e vi aggiunge una patina tecnologica».
L’autore dell’articolo critica inoltre l’offerta fissa di Bitcoin definendola «insensibile a qualsiasi situazione immaginabile nel mondo», un’affermazione che continua a essere confutata dai sostenitori del Bitcoin. Egli sottolinea inoltre i due tentativi falliti di introdurre il BTC come moneta a corso legale in El Salvador e nella Repubblica Centrafricana.
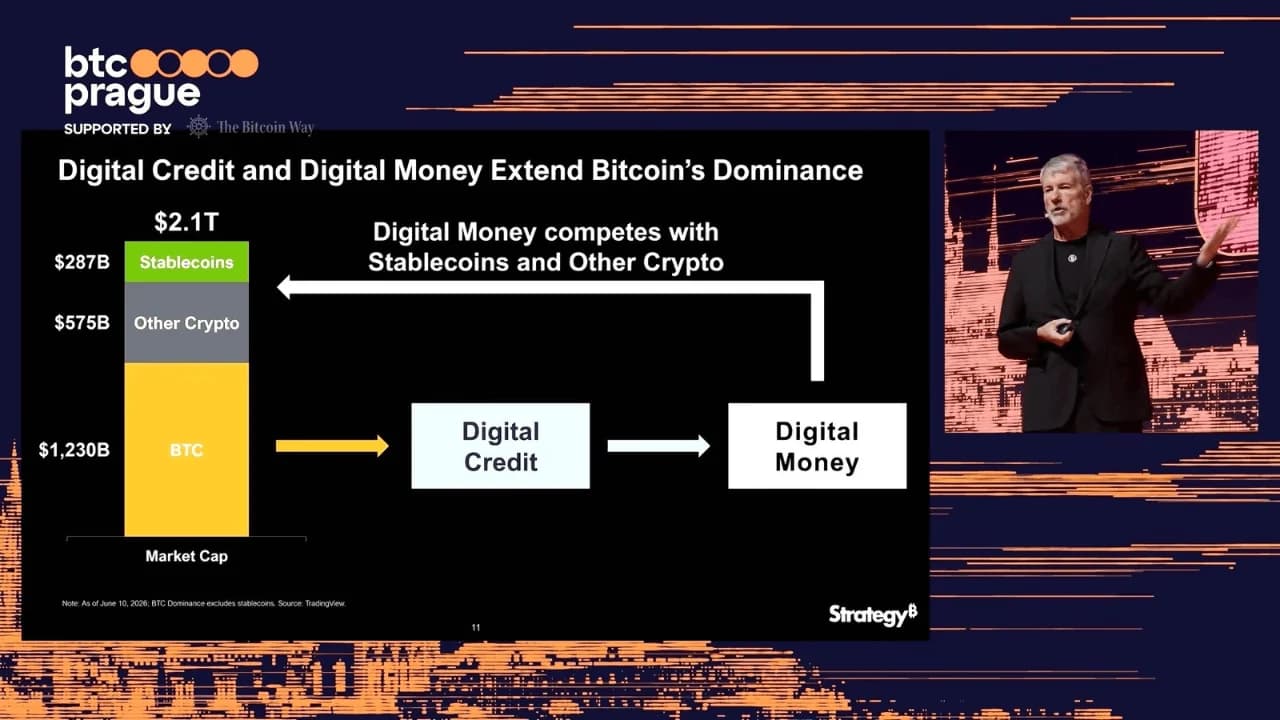
Nel frattempo, l’evangelista del bitcoin e cofondatore di Strategy, Michael Saylor, sostiene da anni che il BTC non sia una valuta ma capitale — e la sua azienda ha accumulato circa 71 miliardi di dollari di questo asset proprio sulla base di tale convinzione. «Il capitale digitale è il fondamento dell’equità digitale e del credito digitale», ha affermato di recente. A giugno, Saylor ha sostenuto l’idea del “denaro digitale”: un prodotto ancorato al dollaro e che paga un rendimento, costruito su ciò che lui definisce credito garantito da bitcoin più equivalenti di contante fiat, che potrebbe funzionare come mezzo di scambio. In breve, si pagherebbe con denaro digitale, non con BTC.
«Questo non è un rifiuto del Bitcoin. È un ponte tra il mondo delle valute legali e quello del Bitcoin», ha scritto Saylor a giugno. Strategy commercializza già tali prodotti di credito, tra cui le azioni privilegiate STRC che generano rendimenti. Tuttavia, queste non sono garantite dai bitcoin di Strategy e i loro dividendi provengono dalla società stessa.
La «sovrastruttura creditizia» del Bitcoin
Sia Aldasoro che Saylor sembrano descrivere la stessa struttura: un bene scarso che non costituisce una passività per nessuno alla base, con il credito al di sopra. Parlando dell’oro, Aldasoro afferma che in un sistema del genere «il regolamento avviene in una sovrastruttura creditizia, con il metallo che funge da ancoraggio anziché circolare». Egli applica questo concetto solo all’oro, mentre Saylor lo applica al bitcoin. «L’oro è diventato più utile quando attorno ad esso si sono sviluppati banche, mercati dei capitali, strumenti di credito e sistemi di regolamento», ha dichiarato a luglio il presidente esecutivo di Strategy.
Entrambi concordano inoltre sul fatto che il dollaro, o la moneta fiat in generale, rimanga il metro di misura — l’unità di conto. Tuttavia, Saylor aggiunge che il bitcoin «non è ancora l’unità di conto per la maggior parte del mondo».
Inoltre, Aldasoro e Saylor mettono in guardia contro l’«instabilità intrinseca del credito», poiché le persone tendono a creare più diritti di credito, ad esempio su BTC o sull’oro, rispetto alla quantità effettiva di BTC o oro disponibile.
In entrambi i casi, questa «sovrastruttura creditizia» del BTC sta prendendo sempre più forma. Come riportato da Bitcoin.com News, l’analista di TD Cowen Lance Vitanza ha recentemente scritto che il dibattito si sta «spostando oltre la semplice proprietà di bitcoin verso l’ecosistema che si sta costruendo attorno ad esso».
Doppi standard per il Bitcoin rispetto al dollaro statunitense
La narrativa di Saylor secondo cui il bitcoin è «capitale, non valuta» ha suscitato critiche da parte dei sostenitori del bitcoin, i quali sostengono che il BTC sia denaro di uso quotidiano. Il documento della BRI, tuttavia, sembra applicare un doppio standard al bitcoin e alla moneta fiat.
Ad esempio, Aldasoro scrive che il «valore del bitcoin si basa interamente sull’aspettativa che gli altri lo apprezzino». Eppure, secondo la sua stessa definizione, tutto il denaro è «sostenuto da un’aspettativa condivisa» che venga accettato in futuro. Per la moneta fiat, sostiene Aldasoro, questa aspettativa è «fondata sulle istituzioni», quali la banca centrale e il governo.
Aldasoro sostiene inoltre che la fiducia su larga scala necessiti di garanzie pubbliche. Tuttavia, il documento stesso sostiene che il denaro abbia origine nel settore privato e riceva il riconoscimento ufficiale solo in un secondo momento, il che indebolisce l’argomentazione secondo cui gli esperimenti falliti del bitcoin come moneta a corso legale dimostrino che esso non possa funzionare come denaro.
Citando il white paper del Bitcoin, Aldasoro conclude inoltre che «il denaro senza fiducia è una contraddizione», ma ammette immediatamente che il design del bitcoin elimina «la fiducia in un emittente piuttosto che la fiducia in sé», come afferma anche il white paper: «…senza la necessità di una terza parte fidata».
In entrambi i casi, il bitcoin è ancora utilizzato e considerato molto più come un bene che come un mezzo di pagamento, sebbene il suo impiego come moneta sia in crescita. Il sistema creditizio basato sulle criptovalute ha già fallito in passato: i prestatori Celsius e BlockFi e l’exchange FTX sono crollati nel 2022, senza alcuna rete di sicurezza alle spalle.
Intervenendo quest’anno al BTC Prague sulle società legate al bitcoin fallite in generale, Saylor ha affermato che alcune «probabilmente avevano pratiche finanziarie inadeguate» e «forse erano eccessivamente indebitate».
Le ragioni opposte
L’economista della BRI e il cofondatore di Strategy concordano quindi sul fatto che il bitcoin non funzioni come moneta di uso quotidiano, ma per ragioni opposte. Saylor sostiene che il bitcoin non dovrebbe essere una moneta di uso quotidiano perché è troppo prezioso per essere speso. Aldasoro, dal canto suo, sostiene che il BTC non possa servire a questo scopo perché è carente: non è una cambiale di nessuno, la sua offerta non può variare e non c’è un prestatore di ultima istanza a sostenerlo. L’autore della BRI sostiene inoltre che il credito sia il vero meccanismo di funzionamento del denaro. Saylor, dal canto suo, cerca di riproporre il bitcoin agli investitori alla ricerca di un asset meno volatile. I due divergono anche su ciò che protegge il sistema in caso di crisi. Nel documento della BRI, sono i meccanismi di sostegno pubblico a farlo: la banca centrale fornisce moneta quando nessun altro è disposto a farlo, mentre l’assicurazione sui depositi e il sostegno governativo distribuiscono il rischio. Nel modello di Strategy, Saylor afferma che gli azionisti sono la “tranche junior” che “assorbe la volatilità”, senza alcun sostegno pubblico alle loro spalle. “Il bitcoin aspira a essere denaro senza l’architettura che permette al denaro di funzionare”, ha scritto Aldasoro. “Un asset con una volatilità del 40% è perfetto per alcuni investitori e inadatto per altri. La soluzione non è cambiare il Bitcoin. La soluzione è creare prodotti basati sul Bitcoin che rispondano alle esigenze di ciascuna categoria di investitori”, ha sostenuto Saylor a giugno. A ottobre, ha proposto una stablecoin garantita da BTC che pagherebbe un rendimento fino all’8%.
Cosa sarà il Bitcoin dopodomani?
Nel frattempo, la tecnologia del Bitcoin, le soluzioni correlate e la sua adozione continuano a evolversi, anche se entrambe le parti discutono dalle proprie torri d’avorio. «Il mondo non ha bisogno che domani tutti valutino il caffè in sat», ha affermato Saylor a giugno, lasciando aperta la questione su cosa ci riserverà il futuro.
La Banca dei Regolamenti Internazionali ha recentemente pubblicato uno studio sul Ledger XRP che solleva interrogativi sulla sua selezione e sul ruolo di Ripple.
Leggi ora: Ripple non fa più parte della task force sui pagamenti transfrontalieri della BRI

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.