Mentre le stablecoin passano dall’essere strumenti di finanza decentralizzata a infrastrutture essenziali per l’accesso al dollaro statunitense, secondo un esperto la loro prossima fase di adozione dipenderà dalla capacità di rendere la tecnologia blockchain invisibile all’utente finale.
Perché le stablecoin potrebbero non sfuggire mai ai rischi del sistema bancario tradizionale: il CEO di Frgmnt
SCRITTO DA
CONDIVIDI
Punti chiave
- A seguito dei fallimenti bancari del 2023, il CEO di Frgmnt, Aurélien Roussel, ha esortato gli emittenti di stablecoin a diversificare le riserve.
- Tether è leader nel commercio globale, ma le normative MiCA costringono gli emittenti a costruire infrastrutture locali conformi al 100%.
- I costi di transazione di Layer 2 inferiori a un centesimo spingeranno le stablecoin oltre i pagamenti, trasformandole in capitale in grado di generare rendimento.
Da strumenti speculativi all’accesso al dollaro digitale
Quando la prima ondata di finanza decentralizzata (DeFi) ha travolto l’economia globale, le stablecoin erano viste principalmente come strumenti speculativi, ma questa narrativa sta rapidamente svanendo. Nei mercati emergenti e lungo i corridoi commerciali globali, le stablecoin rappresentano un accesso al dollaro statunitense.
Con l’evolversi dei contesti macroeconomici globali, l’adozione mainstream della moneta fiat digitale si sta spostando dalla ricerca speculativa di rendimento verso l’utilità economica quotidiana. Tuttavia, mentre miliardi di dollari si spostano verso formati digitali, emerge una questione finanziaria fondamentale: cosa succede a quei dollari quando non vengono utilizzati?
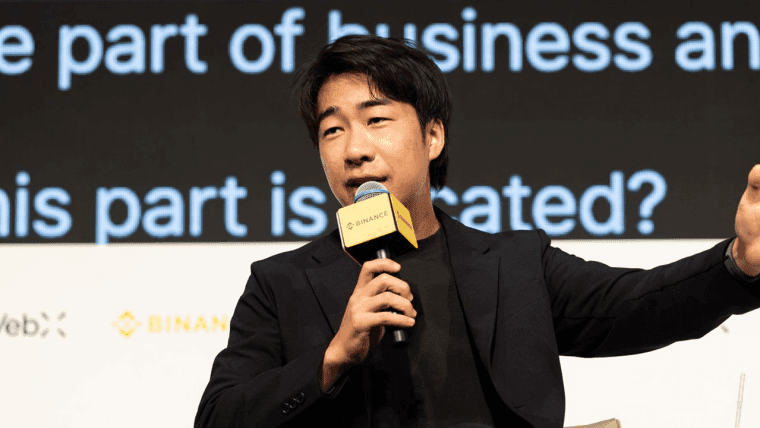
Aurélien Roussel, cofondatore e CEO di Frgmnt, una società che si occupa di infrastrutture per le stablecoin, ritiene che il settore si trovi a un bivio cruciale. Avendo precedentemente ricoperto il ruolo di direttore operativo presso Bricks.co, Roussel comprende sia gli attriti della finanza tradizionale sia il potere della scalabilità tecnologica.
Infatti, per gli utenti delle economie emergenti, la proposta di valore delle stablecoin non ha mai riguardato i complessi protocolli DeFi. Secondo Roussel, si tratta piuttosto di una questione di sopravvivenza economica di base: proteggere il potere d’acquisto dal deprezzamento della valuta locale e spostare il capitale senza gli ostacoli opprimenti dei canali bancari tradizionali.
«Penso che il cambiamento più significativo sia che le stablecoin stanno diventando sempre meno una questione di criptovalute e sempre più una questione di accesso al dollaro», ha spiegato Roussel. «A quell’utente non interessano necessariamente i rendimenti della DeFi. Ciò che gli interessa sono l’affidabilità, la liquidità e i costi».
Secondo Roussel, la prossima fase di adozione globale avverrà attraverso prodotti in cui la blockchain sottostante diventerà quasi invisibile, integrata direttamente nelle rimesse, nelle buste paga, nella tesoreria aziendale e nei pagamenti commerciali.
«Una volta che un utente o un’azienda detiene già dollari digitali, sorge spontanea una domanda: cosa succede a quei dollari quando non vengono utilizzati? È qui che, a mio avviso, diventa importante la distinzione tra liquidità transazionale e liquidità produttiva», ha affermato. «Lo stesso dollaro può rimanere liquido e disponibile per i pagamenti, pur essendo impiegato in una strategia gestita con cura quando è inattivo».
Anziché costringere gli utenti comuni a diventare esperti di DeFi, Roussel sostiene che il compito del settore sia quello di rendere l’infrastruttura sottostante sufficientemente solida da consentire agli utenti di trarne vantaggio automaticamente, senza dover mai pensare alle componenti tecniche sottostanti.
Gestione dei rischi di controparte nel settore bancario
I fallimenti bancari del 2023 hanno messo in luce un paradosso fondamentale delle stablecoin garantite da valuta fiat: pur esistendo come asset decentralizzati e programmabili on-chain, rimangono ancorate a istituzioni bancarie tradizionali altamente centralizzate off-chain.
Ciò solleva una domanda importante: le stablecoin garantite da valuta fiat potranno mai dissociarsi veramente dal rischio bancario tradizionale? Roussel è pragmatico. «Non credo che una stablecoin garantita da valuta fiat possa mai essere completamente dissociata dal sistema finanziario tradizionale. La questione è come sia strutturata tale dipendenza e quanta resilienza sia stata costruita attorno ad essa”, ha affermato. “La lezione tratta dai precedenti fallimenti bancari è che l’infrastruttura delle stablecoin deve partire dal presupposto che le singole controparti bancarie possano fallire.” Per proteggersi dai fallimenti sistemici, Roussel indica l’architettura modulare come la roadmap essenziale per gli emittenti di stablecoin.
Un modo per raggiungere questo obiettivo è la diversificazione dei rapporti bancari, al fine di eliminare il rischio di controparte legato a un unico punto di fallimento. La segregazione delle riserve, le attestazioni trasparenti e in tempo reale e la ridondanza operativa su più canali di liquidità e meccanismi di rimborso costituiscono ulteriori misure di salvaguardia contro i fallimenti sistemici.
«La blockchain non elimina il rischio finanziario tradizionale», ha osservato Roussel. «Ciò che può fare è rendere alcune parti dell’architettura finanziaria più trasparenti, programmabili e verificabili. L’obiettivo non dovrebbe quindi essere quello di fingere che le stablecoin siano completamente indipendenti dalla finanza tradizionale, ma di rendere tali dipendenze visibili, diversificate e gestibili».
L’USDT di Tether ha mantenuto a lungo una posizione dominante nel commercio globale non occidentale grazie a effetti di rete profondamente radicati. Sebbene la conformità normativa e la strutturazione istituzionale siano spesso presentate come vantaggi competitivi, Roussel ha sottolineato che la conformità da sola non è sufficiente a scalzare automaticamente una liquidità ormai consolidata.
«Gli effetti di rete sono estremamente potenti nel mondo della moneta», ha affermato Roussel. «Una volta che una stablecoin dispone di profonda liquidità, ampio supporto da parte degli exchange, accettazione da parte dei commercianti e forte distribuzione in un determinato mercato, sostituirla diventa difficile».
Tuttavia, Roussel non vede il mercato come un’arena in cui «il vincitore si prende tutto». Prevede invece un ecosistema segmentato in cui diverse stablecoin si specializzano in casi d’uso distinti, che vanno dai pagamenti al dettaglio e dalla gestione della tesoreria aziendale ai regolamenti istituzionali e al risparmio a lungo termine.
«Per gli utenti istituzionali in particolare, la decisione dipenderà probabilmente sempre più da trasparenza, liquidità, accesso normativo, custodia, rimborso e integrazione con l’infrastruttura finanziaria esistente», ha affermato Roussel. «Mi aspetto quindi che il mercato delle stablecoin diventi più segmentato, anziché convergere semplicemente su un unico vincitore globale. Il vantaggio competitivo fondamentale risiederà sempre più nella distribuzione e nell’infrastruttura, non semplicemente nel token stesso.»
Affrontare la frammentazione normativa
Man mano che le giurisdizioni stabiliscono quadri normativi localizzati, come il regolamento europeo sui mercati delle cripto-attività (MiCA) e varie iniziative regionali, gli emittenti si trovano ad affrontare un panorama frammentato. Questa frammentazione normativa costringe le infrastrutture ad adattarsi oltre i confini geografici.
Tuttavia, Roussel ritiene che gli attriti normativi non fermeranno l’adozione globale, tracciando un parallelo diretto con l’evoluzione di Internet in senso lato. «Internet stesso opera attraverso sistemi giuridici molto diversi», ha affermato Roussel. «Ciò che è emerso non è stato un unico quadro normativo globale, ma un’infrastruttura tecnica comune combinata con norme locali nei punti in cui tale infrastruttura interagisce con le economie regolamentate. Mi aspetto qualcosa di simile con le stablecoin». La minaccia principale, secondo Roussel, è la potenziale creazione di silos tecnici isolati e specifici per ciascuna giurisdizione che distruggono l’interoperabilità transfrontaliera.
«Il settore dovrebbe puntare all’interoperabilità normativa, anche se una piena armonizzazione normativa non è realistica», ha sostenuto. «Gli standard relativi alla trasparenza delle riserve, alle attestazioni, all’identità, alla conformità e al rimborso potrebbero diventare sempre più interoperabili tra le diverse giurisdizioni. In quel modello, il livello del protocollo rimane globale, mentre i punti di accesso regolamentati sono localizzati».
Nel frattempo, mentre le banche centrali di tutto il mondo stanno sperimentando le valute digitali delle banche centrali (CBDC), sorgono interrogativi sul fatto che i token sovrani possano soppiantare le stablecoin private. Roussel vede questo rapporto come collaborativo piuttosto che conflittuale. «Ritengo che le stablecoin private e le CBDC siano destinate a coesistere piuttosto che a competere semplicemente tra loro», ha suggerito Roussel. "Una CBDC può fornire una forma sovrana di moneta digitale, ma la moneta è solo una parte dello stack finanziario. Gli utenti e le imprese hanno bisogno anche di portafogli, distribuzione, liquidità, connettività transfrontaliera, pagamenti, credito e infrastrutture di tesoreria."
In questo duplice quadro, le CBDC offrono un’unità di conto digitale sovrana a livello di base, mentre le stablecoin private e i livelli commerciali favoriscono la connettività transfrontaliera, l’integrazione agile delle piattaforme e prodotti finanziari su misura.
«Se le CBDC dovessero diffondersi su larga scala, potrebbero effettivamente rafforzare la transizione più ampia verso il denaro digitale programmabile», ha affermato Roussel. «In definitiva, ritengo che il mercato non si concentrerà tanto sul confronto tra CBDC e stablecoin, quanto piuttosto su come le diverse forme di denaro digitale interagiscono con l’infrastruttura finanziaria che le circonda».
Scalabilità di livello 2 e il passaggio al capitale produttivo
La migrazione di massa del traffico delle stablecoin verso le reti di livello 2 e le blockchain di livello 1 ad alta capacità di elaborazione ha ridotto drasticamente i costi di transazione. Ora che il regolamento quasi istantaneo a costi inferiori a un centesimo è una realtà, l’economia di base dell’emissione e della gestione delle stablecoin sta subendo una trasformazione fondamentale.
Quando le commissioni di transazione si avvicinano allo zero, il trasferimento di denaro cessa di essere la principale fonte di ricavi. «Se la transazione stessa diventa quasi gratuita, gli emittenti e i fornitori di infrastrutture non possono fare affidamento principalmente sulle commissioni di transazione», ha osservato Roussel. "Competiranno sempre più attraverso la distribuzione, la liquidità, i servizi finanziari, i prodotti di tesoreria e la capacità di sviluppare servizi utili attorno alla stablecoin." Questo cambiamento fondamentale è in linea diretta con la missione di Frgmnt di trasformare le stablecoin da strumenti transazionali passivi in asset attivi e programmabili.
«Una stablecoin non dovrebbe essere solo un modo economico per trasferire dollari. Può diventare un asset finanziario programmabile in grado di muoversi, essere regolato, generare rendimenti e interagire con l’infrastruttura finanziaria», ha affermato Roussel. "E una volta che il costo marginale del trasferimento di quel dollaro si avvicina allo zero, il valore economico deriva sempre più da ciò che si può costruire attorno al dollaro piuttosto che dalla transazione stessa. Si tratta di una transizione molto importante per il settore: dai pagamenti più economici al capitale programmabile e produttivo."
Mastercard e BVNK lanciano la possibilità di spendere stablecoin presso centinaia di milioni di esercenti, con l'emissione di carte in oltre 130 paesi.
Leggi ora: Mastercard porta le stablecoin nei punti vendita di milioni di negozi

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.